Риск на сделку: как рассчитать размер позиции
Формула размера позиции от риска на сделку, примеры для USDT-фьючерса и лота MT5 и пять моих сделок: риск по стопу и настоящий итог.
Риск на сделку — это сумма, которую вы потеряете, если сработает стоп. Размер позиции считают из неё: риск в деньгах делят на расстояние от входа до стопа. Ниже формула, примеры для USDT-фьючерса и для лота в MetaTrader 5 и пять моих сделок на Binance. В одной из них убыток вышел на 81% больше, чем стоил стоп.
Как рассчитать риск на сделку: формула
Сначала решите, какую долю депозита готовы потерять в одной сделке. Это и есть риск на сделку. В деньгах его обозначают 1R: R — от английского risk.
Потом поставьте стоп там, где идея сделки перестаёт работать. Расстояние от входа до стопа — это убыток на единицу актива, например на один биткоин. Размер позиции получается делением.
Риск, $ = Депозит × Риск на сделку, %
Размер позиции = Риск, $ ÷ |Цена входа − Цена стопа|
Модуль нужен для обеих сторон. У лонга стоп ниже входа, у шорта — выше. У шорта BTCUSDT по 62 500 со стопом 63 750 то же расстояние 1 250 и тот же размер, что и у лонга ниже.
Порядок важен. Если сначала выбрать размер, а стоп подогнать под него, риск каждой сделки будет случайным.
Риск считают долей текущего депозита или постоянной суммой. Доля сама уменьшается после убытков: если депозит 10 000 USDT упал на 10%, 1% от него — уже 90 USDT. Постоянную сумму проще вести, но в просадке она не притормаживает.
Пример: USDT-фьючерс с плечом
Депозит — 10 000 USDT, риск на сделку — 1%. Вы покупаете BTCUSDT по 62 500, стоп ставите на 61 250. До стопа 1 250 USDT на каждый биткоин, это 2% от цены входа.
- Риск: 10 000 × 1% = 100 USDT.
- Размер позиции: 100 ÷ 1 250 = 0,08 BTC.
- Объём позиции: 0,08 × 62 500 = 5 000 USDT.
- Проверка: на стопе убыток 0,08 × 1 250 = 100 USDT.
На Binance и Bybit размер позиции USDT-фьючерса задают в монетах, шагами по 0,001 BTC. На OKX его задают в контрактах. У BTC-USDT-SWAP один контракт равен 0,01 BTC, поэтому 0,08 BTC — это 8 контрактов. Размер с дробным остатком округляют вниз до шага, чтобы не выйти за риск.
К убытку добавятся комиссии. Базовая комиссия тейкера на Binance и OKX — 0,05%, на Bybit — 0,055%. При 0,05% за вход и за выход это ещё 4,95 USDT: 2,50 на входе и 2,45 на выходе по стопу. Тот же расчёт со своими числами можно сделать в калькуляторе размера позиции: он покажет и убыток с комиссиями, и размер, при котором комиссии укладываются в риск.
Почему плечо не меняет риск
Плечо решает, какой залог биржа заблокирует под позицию. Залог называют начальной маржой: это объём позиции, делённый на плечо. Прибыль и убыток считают иначе: размер позиции × движение цены. Плеча в этой формуле нет.
| Плечо | Залог | Убыток на стопе |
|---|---|---|
| 5x | 1 000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Большое плечо не увеличивает убыток, но освобождает деньги. Соблазн открыть позицию крупнее расчётной — вот где плечо на самом деле повышает риск.
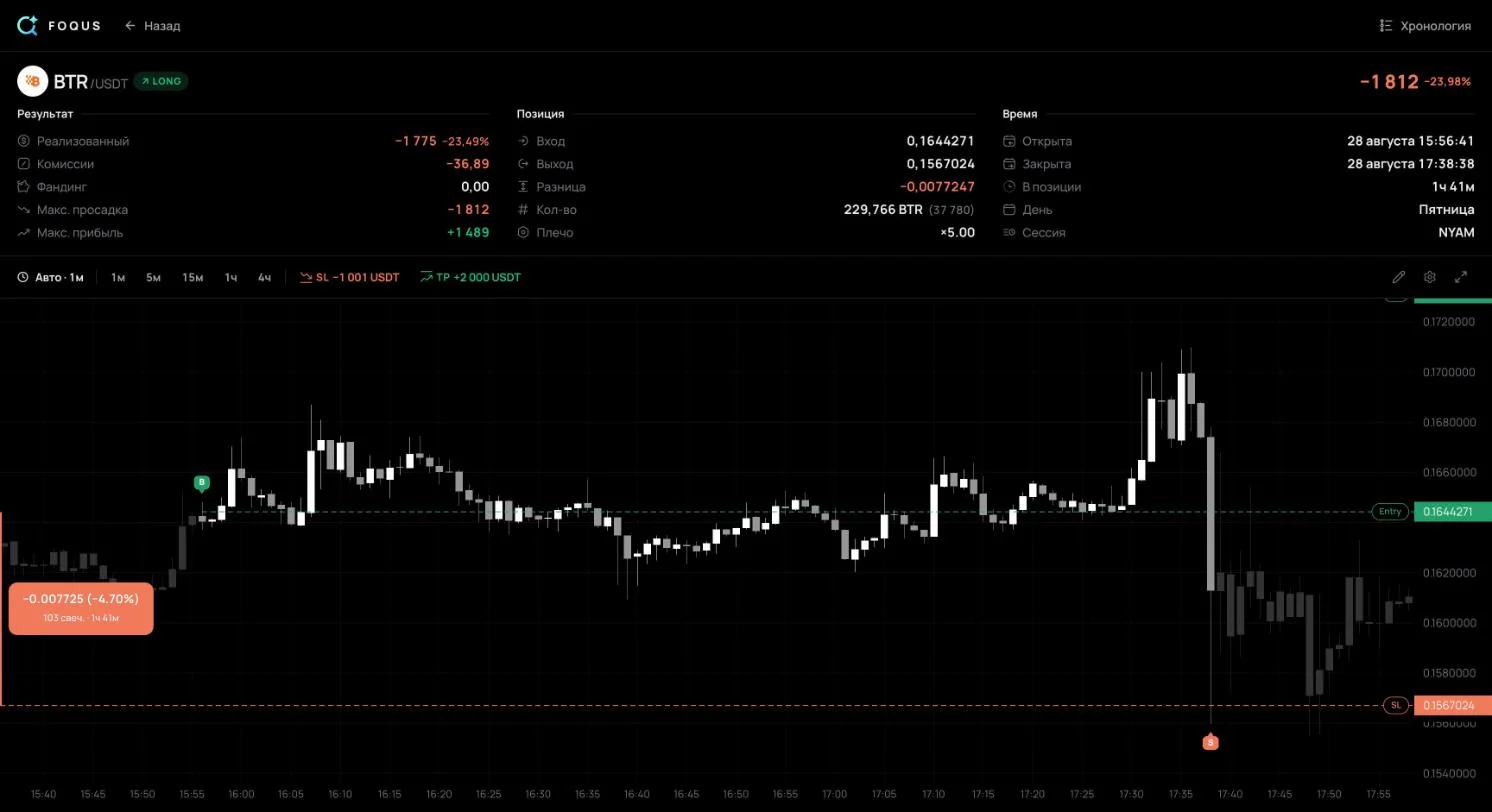
Поэтому не пугайтесь процентов на экране сделки. Мою сделку #136 из раздела ниже журнал показывает как −23,98%. Это процент от залога: позиция в 37 780 USDT при плече 5x держала 7 556 USDT. Депозит потерял 1 812 USDT при любом плече.
При кросс-марже позицию держит весь баланс счёта. Ликвидация тогда дальше, но залогом служат все деньги на счёте.
Пример: лот на форексе в MT5
На форексе размер считают в лотах. Сколько единиц валюты в одном лоте, брокер пишет в спецификации инструмента, в поле «Размер контракта». Для EURUSD это обычно 100 000 евро. В MetaTrader 5 спецификация открывается из окна «Обзор рынка», правой кнопкой мыши по символу.
Движение цены считают в пипсах. Для большинства пар пипс — четвёртый знак после запятой, 0,0001. Для пар с японской иеной — второй, 0,01. MetaTrader 5 считает прибыль так: (цена закрытия − цена открытия) × размер контракта × лоты. Значит, пипс одного лота EURUSD стоит 100 000 × 0,0001 = $10.
Лоты = Риск, $ ÷ (Стоп в пипсах × Стоимость пипса для 1 лота)Депозит — $10 000, риск — 1%, то есть $100. Покупка EURUSD по 1,0850, стоп — 1,0820, до стопа 30 пипсов. Один лот потеряет на стопе 30 × $10 = $300. Лоты: 100 ÷ 300 = 0,333, вниз до шага объёма — 0,33. Риск после округления — $99.
Плечо и здесь меняет только залог. По справке MetaTrader 5 маржа для форекса — это лоты × размер контракта ÷ плечо: 330 евро при 1:100 и 66 евро при 1:500. Если валюта счёта не совпадает с валютой котировки, стоимость пипса пересчитывают по курсу. У USDJPY пипс одного лота стоит 1 000 иен, при курсе 150 это $6,67, и стоп в 40 пипсов даёт 0,37 лота. Всё это, включая золото и счёт в другой валюте, считает калькулятор лота для MT5.
Мои сделки: риск по плану и настоящий убыток
Формула обещает, что на стопе вы потеряете ровно 1R. На деле выходит иначе. Вот пять закрытых сделок из моего открытого журнала на фьючерсах Binance USDT-M, с 28 августа по 5 сентября 2026 года. 1R здесь — убыток по стопу, который стоял при закрытии сделки. Итог — с комиссиями и фандингом.

Из них видно три вещи.
Стоп — не потолок убытка. #136 — лонг BTRUSDT. Я вошёл 28 августа в 13:56 UTC по 0,1644271, позиция — 229 766 монет, 37 780 USDT. Стоп стоял около 0,16007, на 2,65% ниже входа: на нём я терял 1 001 USDT. В 15:38 UTC цена резко упала, и позиция закрылась в среднем по 0,1567024 — на 2,10% ниже стопа. Убыток по цене — 1 775 USDT, комиссии — ещё 36,89. Итог −1 812 USDT, или −1,81R.
У #2011 разрыв меньше. Стоп на −3 040 USDT исполнился на 0,36% хуже своей цены, а комиссии и фандинг добавили 142,78 USDT. Итог −3 518 USDT, или −1,16R. Стоп-маркет после срабатывания берёт лучшую цену в стакане, и на резком движении она бывает далеко от стопа. Поэтому в сделках с тонким стаканом разумно закладывать запас: считать 1R меньше, чем готовы потерять.
1R в деньгах менялся втрое. От 1 001 до 3 040 USDT в сделках, открытых с 28 августа по 4 сентября. Если бы риск был постоянной долей депозита, 1R менялся бы только вместе с балансом. Разброс втрое за неделю — признак того, что риск выбирали под каждую сделку. Итог в R ставит такие сделки на одну шкалу: он показывает, сколько каждая стоила относительно своего плана.
Сделка без стопа не имеет 1R. У #1138 при закрытии стопа не было. Худшая точка сделки — −5 494 USDT, в 1,81 раза больше самого крупного 1R из пяти. Сделка закрылась в плюс, на +4 149 USDT, но риск в ней был больше, чем в любой сделке со стопом. Как считать такие худшие точки, разобрано в гайде о MAE и MFE.
Комиссии и фандинг в этих сделках стоили от 0,01R до 0,05R. На фоне проскальзывания #136 это мелочь. Но они идут с каждой сделки, и в прибыльных тоже.
Какой риск выбрать: серии убытков в цифрах
Убытки приходят сериями, даже у прибыльной системы. Допустим, сделки не зависят друг от друга и прибыльна половина из них. Тогда за 100 сделок серия из 6 убытков подряд случится с вероятностью около 55%, из 8 — около 17%. Если прибыльны 4 сделки из 10, серия из 8 убытков за 100 сделок выпадает почти в каждом втором случае — 49%.
Сколько депозита съест серия, если каждый раз рисковать одной и той же долей текущего депозита:
| Риск на сделку | 5 убытков подряд | 10 убытков подряд | 20 убытков подряд |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Отыграть потерю труднее, чем потерять. После просадки 20% нужно заработать 25%, после 50% — уже 100%. При риске 1% депозит сокращается вдвое только после 69 убытков подряд, при риске 10% — после семи.
Свой винрейт, соотношение стопа и тейка и комиссии можно подставить в калькулятор риск/прибыль. Он покажет винрейт безубыточности, матожидание сделки в R и серию убытков, которую стоит ждать за 100 сделок.
Частые вопросы
Сколько процентов депозита рисковать на сделку?
Одного правильного числа нет. Чаще всего называют правила 1% и 2%. Найдите свой процент в таблице выше и честно ответьте, переживёте ли вы 10 убытков подряд. Это не инвестиционный совет.
Что такое правило 1%?
Не терять в одной сделке больше 1% депозита. Это правило о риске, а не о размере позиции: при депозите 10 000 USDT и стопе 2% позиция может стоить 5 000 USDT.
Включать ли комиссии в риск?
Да, если риск — это весь убыток на стопе. Тогда делите риск на расстояние до стопа плюс комиссии входа и выхода. В примере с BTCUSDT размер станет 0,076 BTC вместо 0,08.
Что делать, если стоп исполнился хуже?
Записать настоящий итог в R, а не плановый. Если такие сделки повторяются, уменьшите размер на тонких монетах или ставьте стоп с запасом. В журнале сделок это видно по сделкам, где итог хуже −1R.
Что сделать перед следующей сделкой
- Посчитать размер от стопа. Сначала стоп и риск в деньгах, потом размер. Плечо — последним, так, чтобы ликвидация была далеко за стопом.
- Заложить запас на проскальзывание. Особенно на монетах с тонким стаканом: у меня стоп на −1R стоил −1,81R.
- Записывать итог в R. Только так видно, совпадают ли настоящие убытки с планом. В бесплатном шаблоне журнала сделок R считается сам.
Источники
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts) — прибыль и убыток линейного контракта: размер × движение цены; плечо их не умножает.
- Binance: How to Calculate Profit and Loss for Futures Contracts — размер USDⓈ-M фьючерса в монетах, формула прибыли, ставка начальной маржи = 1 ÷ плечо.
- Binance: Leverage and Margin of USDⓈ-M Futures — поддерживающая маржа и ликвидация.
- Binance: Binance Futures Fee Structure & Fee Calculations — тейкер 0,05%, мейкер 0,02% для обычного пользователя.
- Bybit: Trading Fee Structure — тейкер 0,055% на бессрочных контрактах при VIP 0.
- OKX: What is OKX perpetual futures — нижний уровень комиссий: 0,02% мейкер, 0,05% тейкер.
- Binance: Types of Order on Binance Futures — сработавший стоп-маркет исполняется по лучшей доступной цене.
- OKX API: инструмент BTC-USDT-SWAP — один контракт равен 0,01 BTC.
- Справка MetaTrader 5: Обзор рынка — спецификация символа: «Размер контракта», «Шаг объема», «Цена тика».
- Справка MetaTrader 5: Расчет маржи (Retail Forex, Futures) — маржа = лоты × размер контракта ÷ плечо.
- Справочник MQL5: Информация об инструменте — прибыль по форексу = (цена закрытия − цена открытия) × размер контракта × лоты.
- IG: Pip definition — пипс равен 0,0001, у пар с иеной — 0,01.
- CMC Markets: Lot Size in Forex — стандартный лот — 100 000 единиц базовой валюты, пипс лота EURUSD — $10.
- Van Tharp Institute: A Short Lesson on R and R-Multiples — R как начальный риск, заданный стопом.
- Мой открытый журнал — сделки #104, #136, #897, #1138 и #2011: вход и выход, стоп при закрытии, комиссии, фандинг, худшая точка.
Цифры сделок взяты с их открытых страниц 8 октября 2026 года. Публичная страница сделки не показывает, когда стоп ставили и двигали, поэтому 1R считается от стопа на момент закрытия.