MAE и MFE: что это, формулы и три реальные сделки
MAE — худшая точка сделки, пока она открыта, MFE — лучшая. Формулы, расчёт в R и три сделки на Binance: стоп, проскальзывание, отданная прибыль.
MAE (Maximum Adverse Excursion) — самый большой бумажный убыток сделки, пока она была открыта. MFE (Maximum Favorable Excursion) — самая большая бумажная прибыль за то же время. Итог сделки показывает только конец пути, а MAE и MFE — то, что было между входом и выходом. Ниже формулы и три мои настоящие сделки из открытого журнала на Binance.
Что такое MAE и MFE
MAE (максимальное неблагоприятное отклонение) — наибольшее движение цены против позиции за время сделки. MFE (максимальное благоприятное отклонение) — наибольшее движение в вашу сторону. Оба меряют от цены входа. Если позицию добирали, то от средней цены входа.
Метод подробно описал Джон Суини в книге «Maximum Adverse Excursion» в 1997 году. Сегодня MAE и MFE считают тестер стратегий MetaTrader 5, торговые платформы и журналы сделок.
Лонг:  MAE = (Вход − Минимум) ÷ Вход × 100%
       MFE = (Максимум − Вход) ÷ Вход × 100%
Шорт:  MAE = (Максимум − Вход) ÷ Вход × 100%
       MFE = (Вход − Минимум) ÷ Вход × 100%

В R:   MAE = |Вход − худшая цена| ÷ |Вход − Стоп|
ETD  = MFE − Итог          (сколько отдано от пика)
Доля = Итог ÷ MFE          (сколько движения забрали)
Минимум и максимум берут только за время, пока позиция открыта. Мерить можно в трёх единицах:
- Проценты от входа. Подходят для сделок по одному инструменту.
- Деньги. Расстояние, умноженное на размер позиции. Показывают, сколько стоил размах цены. Если позицию добирали или частично закрывали, берут размер, который был в рынке в ту минуту.
- R. 1R — убыток, который дал бы стоп. MAE 0,5R значит, что цена прошла полпути до стопа. Как считать риск до стопа, разобрано в гайде о риске на сделку.
Пример: MAE и MFE реальной сделки
Сделка #2011 — мой лонг MARSCOINUSDT на фьючерсах Binance USDT-M. Я вошёл 4 сентября 2026 года в 21:34 UTC и добрал позицию в 21:56. Средняя цена входа — 0,1916575, позиция — 505 214 монет, около 96 828 USDT. На момент закрытия стоп стоял на 0,18564, тейк — на 0,2668. Сделку закрыл стоп 5 сентября в 00:36 UTC, через 3 ч 2 мин после входа.
- Риск, 1R. 0,1916575 − 0,18564 = 0,0060175 на монету. Это 3,14% от входа.
- MFE. Максимум — 0,20666 в 23:16 UTC, примерно через 1 ч 42 мин после входа. Это +7,83%, или +2,49R: на бумаге +7 579 USDT.
- MAE. Худшая цена рынка, пока позиция была открыта, — 0,18500, в минуту выхода. Это −3,47%, или −1,11R: на бумаге −3 363 USDT.
- Выход. Стоп стоял на 0,18564, а исполнился в среднем по 0,184977 — на 0,36% хуже. Итог по цене −3,49%, или −1,11R.
- ETD. 2,49R − (−1,11R) = 3,6R. Столько сделка отдала от пика до выхода.

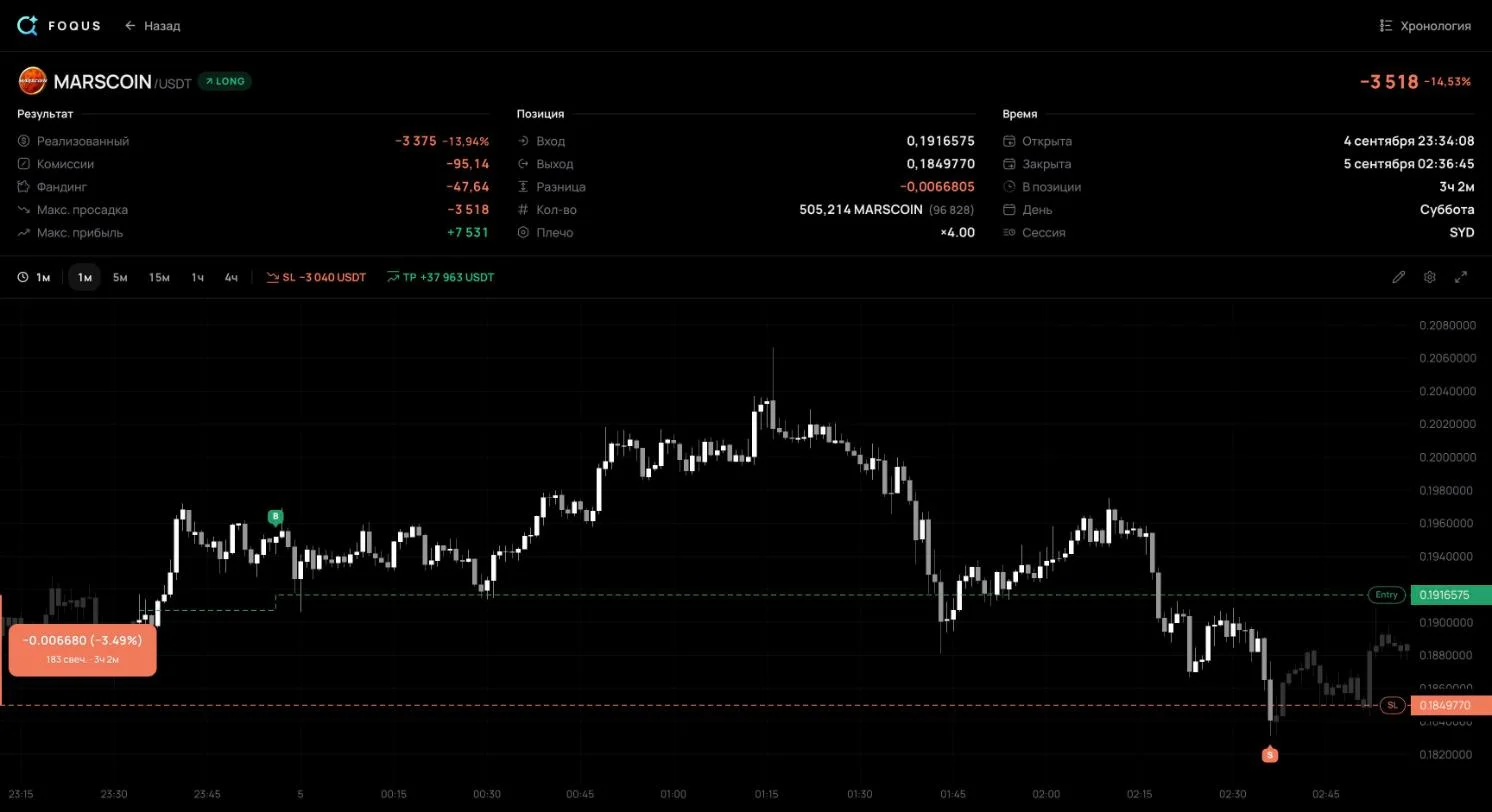
MAE вышел больше 1R: цена ушла за стоп раньше, чем позиция закрылась, и стоп исполнился хуже своей цены. Это проскальзывание. Так бывает со стопом, который после срабатывания исполняется по рынку. По справке Binance, такой ордер берёт лучшую цену в стакане, и она бывает хуже ожидаемой.
Итог по цене, −3,49%, даже чуть глубже MAE, −3,47%. Противоречия здесь нет. MAE считают по ценам рынка, пока позиция открыта, то есть до исполнения стопа. Худшая такая цена — 0,18500. Сам стоп исполнился рыночным ордером и прошёл несколько уровней стакана. Часть позиции закрылась ниже 0,18500, и средняя цена вышла 0,184977.
По одной сделке выводов не делают. Но если в журнале много строк вида «MFE 2R и больше, итог −1R», стоит проверить правила сопровождения: когда переносить стоп и когда фиксировать часть позиции. В этом разборе я беру только то, что видно на открытой странице сделки без входа на сайт. Там виден стоп на момент закрытия, а истории его переносов нет. Поэтому R здесь считается от стопа при закрытии.
MAE и MFE с комиссиями и фандингом
На бессрочных фьючерсах у MAE и MFE два значения. Первое — только по цене. Второе — вместе с комиссиями и фандингом, начисленными к этой минуте. Фандинг — регулярный платёж между лонгами и шортами. На Binance его по умолчанию платят каждые 8 часов, и кто закрылся до выплаты, не платит и не получает.
| Сделка #2011 | Только цена | С комиссиями и фандингом |
|---|---|---|
| MFE | +7 579,47 USDT | +7 531,06 USDT |
| MAE | −3 363,46 USDT | −3 517,85 USDT |
- На пике разница — 48,41 USDT. Это ровно комиссии двух входов: 37,60 и 10,81 USDT. Фандинга к той минуте ещё не было.
- Худшая точка с затратами — сам выход. −3 517,85 USDT — это итог сделки: −3 375,07 по цене, −95,14 комиссий и −47,64 фандинга.
R и проценты считайте по цене: так сделки сравнимы между собой. Второе число отвечает на другой вопрос — сколько денег на счёте стоил размах. Разрыв между ними растёт с размером позиции и временем удержания: комиссия берётся с объёма, а фандинг — за каждую выплату. На страницах сделок из этой статьи поля «Макс. просадка» и «Макс. прибыль» показывали второе число.
Глубокий MAE — ещё не плохой вход
Сделка #897 — мой шорт AKEUSDT. Я вошёл 2 сентября 2026 года в 23:22 UTC по 0,0161241. На момент закрытия стоп стоял на 0,017176, в 6,52% от входа. Через 14 минут цена дошла до 0,017131: MAE −6,24%, или −0,96R. До стопа оставалось 0,04R, и он не сработал. Через 1 ч 12 мин после входа я закрыл позицию по 0,0148573: +1,20R и +2 976,05 USDT. MFE — +1,54R, от пика отдано 0,34R.
Сделка #1138 — мой лонг MARSCOINUSDT. Я вошёл 3 сентября 2026 года в 17:22 UTC по 0,1063839. На момент закрытия стопа не было, стоял только тейк 0,125. Почти через два часа, в 19:19 UTC, цена дошла до 0,09564: MAE −10,10%, на бумаге −5 467 USDT. Потом цена развернулась. Я закрыл позицию в 21:25 UTC по 0,1146575, почти на максимуме: +7,78% и +4 148,97 USDT. MFE — +8,33%.

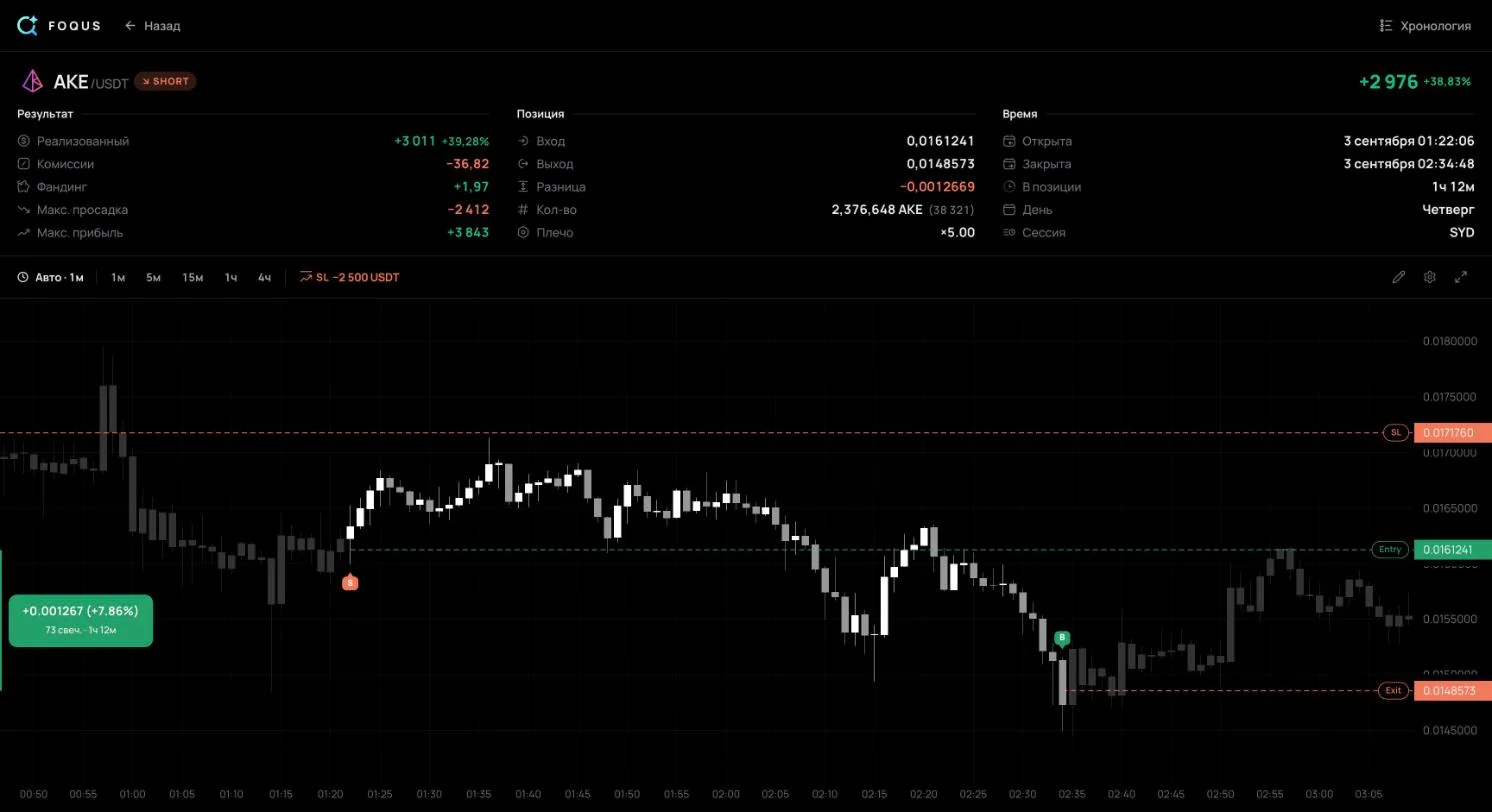
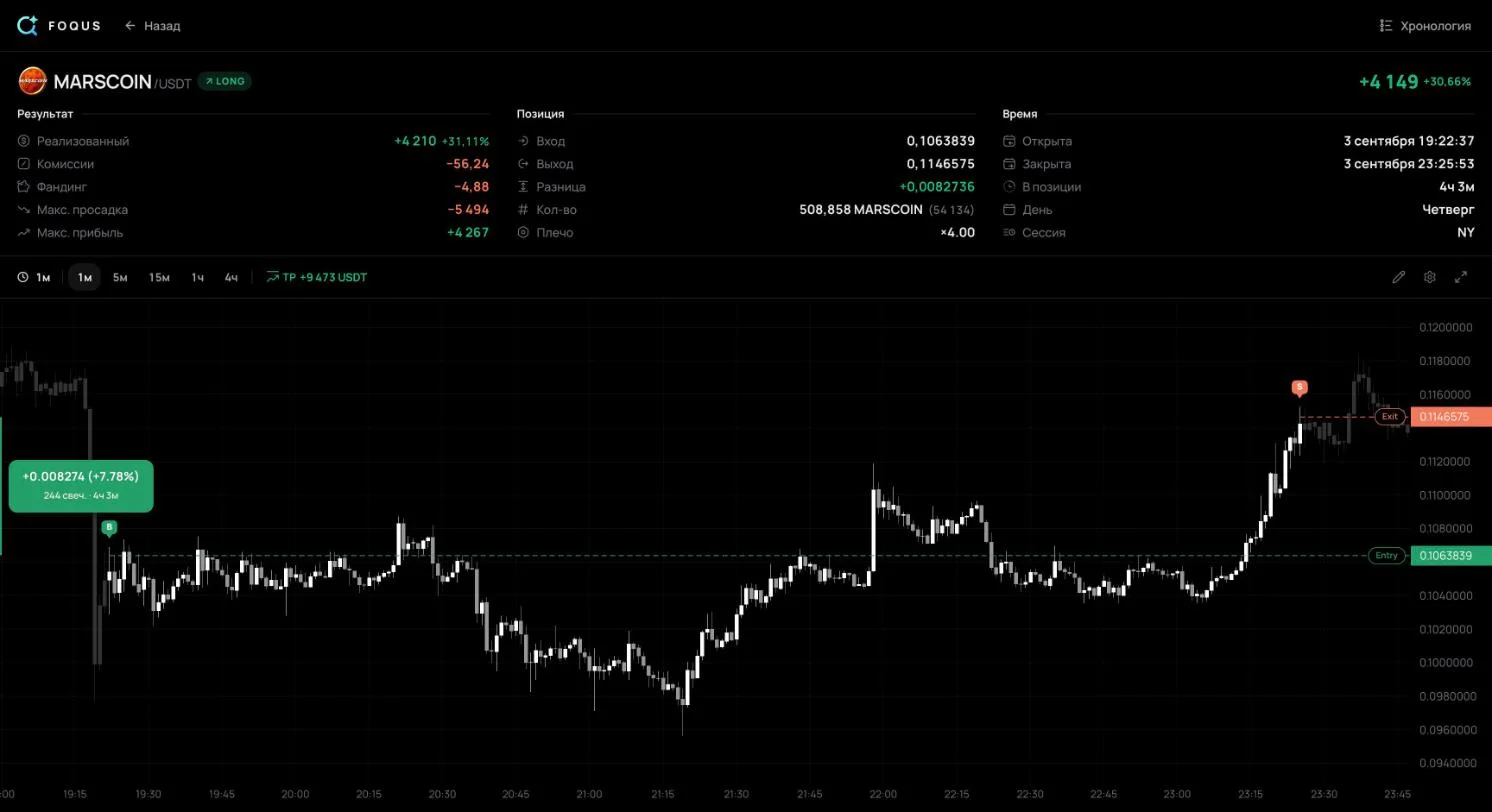
- Глубина MAE — не приговор входу. В #897 цена прошла почти весь путь до стопа, а сделка закрылась с плюсом 1,2R. Если у ваших прибыльных сделок MAE часто 0,8–1R, стоп стоит внутри обычных колебаний цены.
- Прибыль может прятать риск больше себя. У #1138 бумажный убыток, 5 467 USDT, больше итоговой прибыли, 4 149 USDT. Итог этого не покажет, а MAE покажет.
- Без стопа нет R. У #1138 на момент закрытия не было стопа. R для неё не посчитать, и в сравнении по R она выпадает.
Как читать MAE и MFE по многим сделкам
Нанесите сделки одного сетапа на две точечные диаграммы. На первой по горизонтали MAE, по вертикали итог. На второй по горизонтали MFE, по вертикали тот же итог. Прибыльные и убыточные сделки отметьте разным цветом. В тестере MetaTrader 5 такие диаграммы называются «Распределение прибылей и MAE» и «Распределение прибылей и MFE».
| Что видно | Что это может значить |
|---|---|
| Прибыльные почти не уходят против дальше какой-то границы, например 0,4R, а убыточные доходят до стопа | Сделка, ушедшая глубже этой границы, редко становится прибыльной |
| У многих прибыльных MAE 0,8–1R, как у #897 | Стоп стоит внутри обычных колебаний и выбивает похожие хорошие сделки |
| MFE прибыльных в 2–3 раза больше итога | Выход ранний: вы забираете малую часть движения |
| Убыточные часто бывали в плюсе на 1R и больше, как #2011 | Прибыль отдаётся целиком; стоит проверить правила сопровождения |
| У большинства сделок MAE мал, а MFE велик | Входы точные: после входа цена сразу идёт в вашу сторону |
Картину можно перевести в правило методом процентилей. Стоп ставят чуть дальше 90-го процентиля MAE прибыльных сделок: глубже уходили только 10% из них. Цель — около медианы MFE прибыльных. Так метод описывает Сильвина Дуарте в статье на MQL5 (2026). Она же предупреждает: надёжным процентилям нужны несколько сотен сделок, а до того цифра показывает только направление.
Проверяйте правило на сделках, на которых вы его не искали. Граница, найденная на старых сделках, может оказаться случайностью. И делите сделки по сетапам: у пробоя и у отскока разные картины, а в общей куче они смешаются.
Где взять MAE и MFE своих сделок
- Тестер MetaTrader 5. Считает MAE и MFE для сделок бэктеста и строит обе диаграммы.
- Отчёты платформ. TradeStation строит точечную диаграмму MAE в отчёте о стратегии, NinjaTrader считает MAE, MFE и ETD в статистике сделок.
- Таблица. Для каждой сделки запишите худшую и лучшую цену за время, пока она была открыта, и примените формулы выше. В шаблоне журнала сделок R уже считается; минимум и максимум добавьте двумя своими колонками.
- Журнал с подключённой биржей. Он записывает MAE и MFE каждой сделки сам, по ключу только для чтения. У MetaTrader 5 вместо ключа — инвесторский пароль, он тоже даёт только чтение. Так получены цифры этой статьи. Подключение описано для Binance, Bybit, OKX и MetaTrader 5.
Какие ещё поля стоит записывать у каждой сделки, разобрано в гайде как вести журнал сделок.
Частые вопросы
Чем MAE отличается от просадки счёта?
MAE — худшая точка одной сделки, считая от её входа. Просадка счёта — падение всего депозита от его пика, обычно через много сделок.
Может ли MAE быть больше стопа?
Да. Стоп, который исполняется по рынку, может пройти хуже своей цены. У #2011 стоп стоял на −1R, а MAE и итог вышли −1,11R. На резких движениях разрыв бывает больше.
Что такое ETD?
End Trade Drawdown — сколько сделка отдала от пика до выхода: MFE минус итог. У #2011 это 3,6R, у #897 — 0,34R.
Сколько сделок нужно для выводов?
Чем больше, тем надёжнее. На десятке сделок граница MAE сдвигается от каждой новой. Для процентилей, по оценке Сильвины Дуарте, нужны несколько сотен сделок. И считайте их по каждому сетапу отдельно.
Что проверить в своём журнале
- Отдачу от пика. Средний ETD прибыльных сделок в R: сколько движения остаётся рынку.
- Убыточные с MFE от 1R. Сколько их и почему они закрылись в минус.
- Прибыльные с MAE от 0,8R. Если их много, стоп стоит слишком близко.
- Сделки без стопа. Сравните их MAE с итоговой прибылью.
Источники
- Справка MetaTrader 5: Отчет о тестировании — определения MFE и MAE, диаграммы распределения прибылей и MFE/MAE и как их читать.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997) — книга, в которой изложен метод.
- TradeStation Help: Maximum Adverse Excursion — точечная диаграмма MAE и выбор стопа по ней.
- NinjaTrader 8 Help: Statistics Definitions (копия в веб-архиве) — MAE, MFE и ETD; средний ETD = средний MFE − средний итог сделки.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026) — стоп за 90-м процентилем MAE прибыльных сделок, цель у медианы их MFE, несколько сотен сделок для надёжных процентилей.
- Binance: Введение в ставки финансирования Binance Futures — кто кому платит фандинг, выплаты по умолчанию в 00:00, 08:00 и 16:00 UTC, закрытие до выплаты.
- Binance: Типы ордеров на Binance Futures — стоп-маркет исполняется по лучшей цене в стакане; проскальзывание.
- Сделки #2011, #897 и #1138 из моего открытого журнала на 8 октября 2026 года — исполнения, стоп и тейк на момент закрытия, комиссии, фандинг, MAE и MFE.
Цифры сделок взяты с их открытых страниц 8 октября 2026 года. Проценты, R и обе схемы пересчитаны скриптом по этим данным. Без входа на сайт страница сделки не показывает историю стопа, поэтому R считается от стопа на момент закрытия. Нет там и фандинга по отдельным выплатам, и моих заметок к сделкам.