Как вести журнал сделок трейдера: реальный пример
Что записывать о сделке до входа, после выхода и на разборе — на настоящей сделке с Binance: риск и R, MAE и MFE, комиссии и что было после выхода.
Вести журнал сделок — значит записывать каждую сделку в три приёма: план до входа, итог сразу после выхода и выводы на разборе раз в неделю. Цены, время, комиссии и фандинг сохранит биржа, а сетап, первый стоп и причину выхода — только вы. Журнал сделок ещё называют дневником трейдера. Ниже всё это показано на двух настоящих сделках из моего открытого журнала на Binance: все цифры — с их открытых страниц на 8 октября 2026 года.
Зачем вести журнал сделок
Баланс показывает только итог, а журнал — из чего он сложился. В моём открытом журнале на 8 октября 2026 года 54% сделок прибыльные, а итог — −3 041 USDT. Почему так, видно только по записям каждой сделки: средний убыток больше средней прибыли, а комиссии забрали 2 940 USDT. Польза не в самой записи, а в разборе: раз в неделю он показывает, что поменять. Как его делать, разобрано ниже.
Что записывать в журнал сделок
| Когда | Что записать | Откуда взять |
|---|---|---|
| До входа | Инструмент, сторона, время по UTC | вы |
| До входа | Сетап — правило, по которому входите | только вы |
| До входа | Вход, стоп, тейк, размер позиции | вы; ордера сохранит биржа |
| До входа | Риск до стопа в USDT — это 1R | считается: |вход − стоп| × количество |
| После выхода | Цена и время выхода, комиссии, фандинг | история сделок биржи |
| После выхода | Итог в USDT и в R | считается: чистый итог ÷ риск |
| После выхода | MAE и MFE | график за время сделки |
| После выхода | Причина выхода, ошибка, состояние | только вы |
| Через сутки | Дошла ли цена до тейка или стопа после выхода | график |
R — это риск сделки, убыток на стопе. Итог в R — чистый итог, делённый на риск: +2R значит «заработал два риска». Так сравнивают сделки разного размера. Как выбрать риск и посчитать от него размер позиции, разобрано в гайде «Риск на сделку».
MAE — насколько цена уходила против позиции, пока она была открыта. MFE — насколько уходила в вашу сторону. Обе удобно мерить в R. Подробно о них — в гайде «MAE и MFE».
Пример журнала сделок: настоящая сделка
28 августа 2026 года я открыл лонг BTRUSDT на Binance — бессрочный USDT-фьючерс с плечом 5. Разберу его только по тому, что видел любой посетитель открытой страницы сделки.
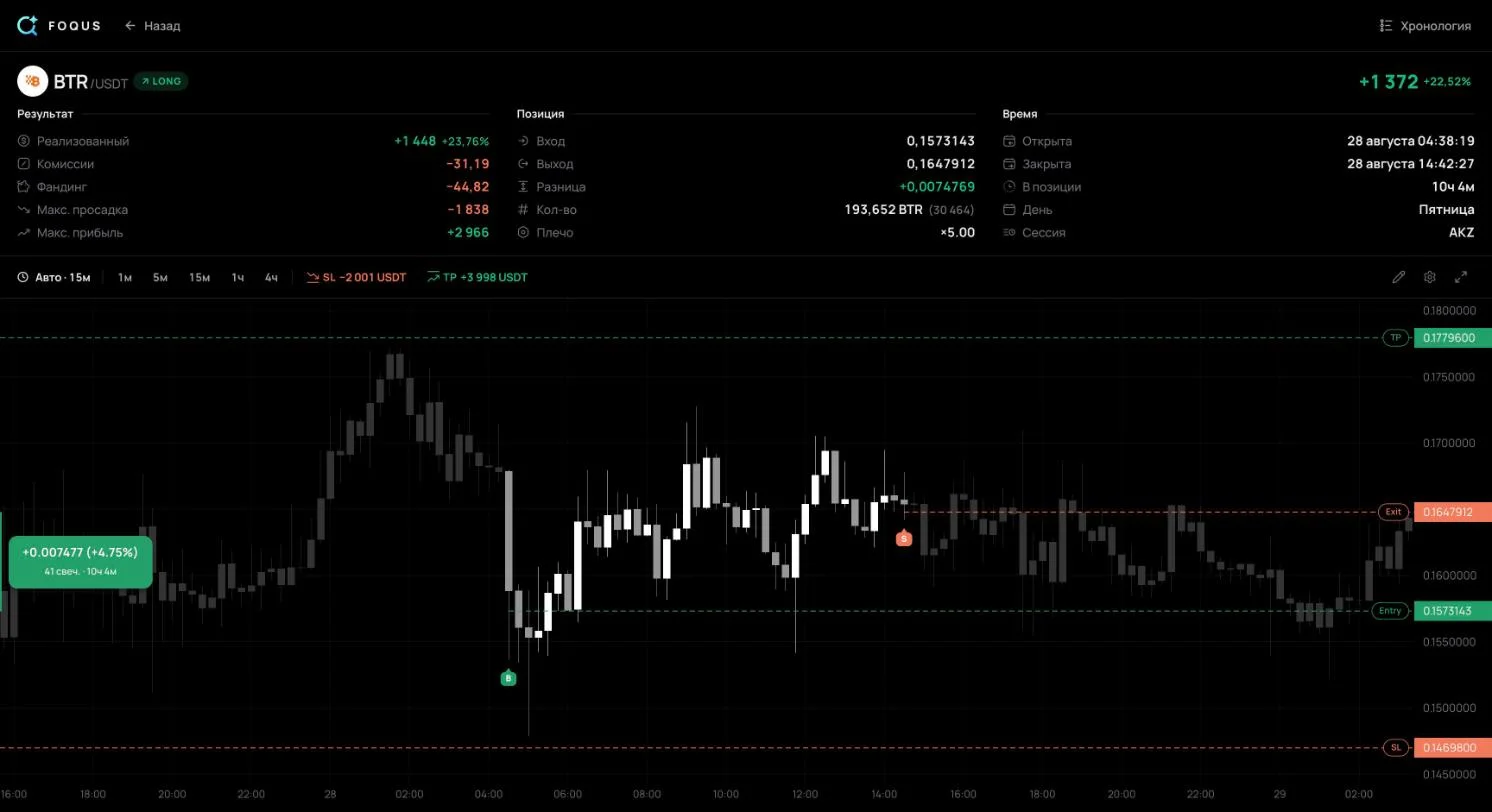
| Поле | Запись |
|---|---|
| Время | 28 августа 2026, вход в 02:38 UTC, выход в 12:42 UTC — 10 ч 4 мин |
| Вход | 0,15731 — средняя цена; 193 652 BTR, объём 30 464 USDT |
| Стоп и тейк | 0,14698 и 0,17796 |
| Риск, 1R | 2 001 USDT: до стопа 6,57% цены |
| Цель | 2R: до тейка вдвое дальше, чем до стопа |
| Выход | 0,16479 — между стопом и тейком, то есть не по ним |
| Итог по цене | +1 447,91 USDT, +0,72R |
| Комиссии и фандинг | −31,19 и −44,82 USDT |
| Чистый итог | +1 371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 в 03:04 UTC — −0,91R |
| MFE | +9,83%: 0,17278 в 07:18 UTC — +1,50R |
| Сетап, причина выхода, состояние | на открытой странице не видны |
Итог в одну строку скрывает главное. Через 26 минут после входа цена ушла против на 0,91R — почти до стопа. В 07:18, через 4 ч 40 мин после входа, сделка была на +1,50R. Выход дал +0,72R по цене, то есть 48% лучшего хода.
Сетап, причину выхода и своё состояние я здесь не называю. Их нет на открытой странице, а этот разбор держится только на ней. Заметки и теги к сделке видит только владелец счёта. В вашем журнале эти три поля заполняете вы: ни биржа, ни сервис учёта их не знают.
R здесь считается от стопа, который стоял при закрытии: историю переносов стопа посетителю без входа не показывают. В своём журнале записывайте первый стоп — от него считаются риск и R.

Что было после выхода
Тейк 0,17796 цена задела 29 августа около 09:20 UTC — через ≈20 ч 40 мин после выхода. До этого она опускалась только до 0,15237, выше стопа 0,14698. Останься позиция с теми же стопом и тейком, по цене вышло бы +3 998 USDT — 2R вместо +1 448.
Это взгляд задним числом. В эту сумму не входят ещё сутки фандинга и риск резкого движения ночью, а одна сделка ничего не доказывает. Польза в другом: если после каждого раннего выхода записывать, куда цена пошла потом, через несколько десятков сделок видно, помогают ваши ранние выходы или стоят денег. Без такой колонки остаётся память, а она хранит самые обидные случаи.
Повторный вход через 1 ч 14 мин
В 13:56 UTC я снова открыл лонг BTRUSDT — почти по цене выхода, 0,16443. Стоп стоял ближе: 0,16007, это 2,65% цены и риск 1 001 USDT. Объём был больше: 37 780 USDT против 30 464.
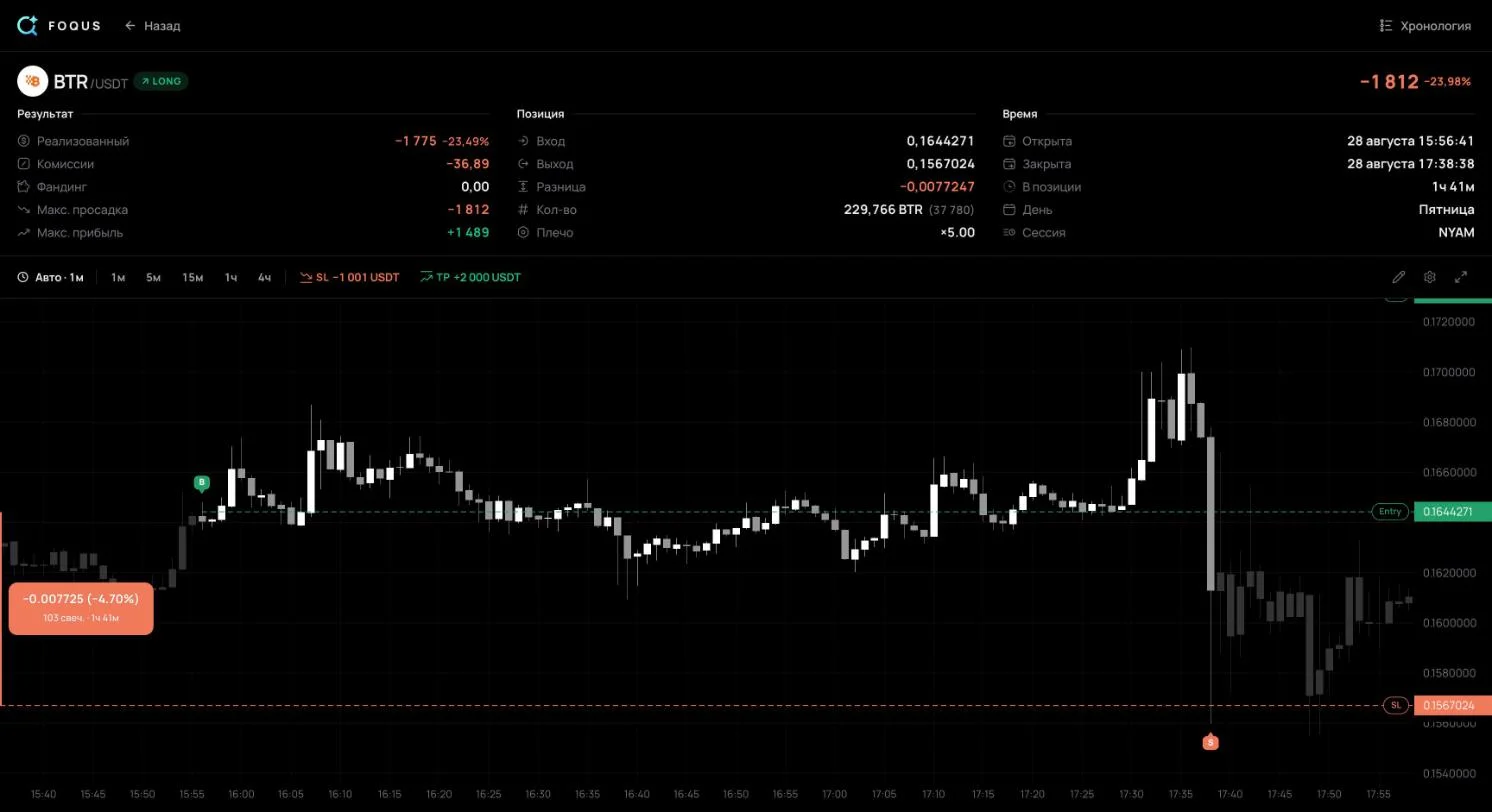
В 15:36 сделка была на +1,51R. В 15:38 минутная свеча провалилась до 0,15600 и закрылась на 0,16130 — снова выше стопа. Стоп успел сработать. Исполнение — 0,15670, на 2,1% ниже стопа. Итог −1 811,76 USDT, или −1,81R при плане в 1R. Вместе две сделки дали −439,85 USDT.
Стоп-маркет при срабатывании становится рыночным ордером. Рыночный ордер исполняется по лучшей доступной цене, а в быстром рынке она бывает заметно хуже стопа. Поэтому в журнал стоит записывать две вещи. Первая — пометку «повторный вход» со ссылкой на прошлую сделку. Вторая — разницу между риском по плану и фактическим убытком. Если убыток по стопу регулярно больше 1R, причина — проскальзывание или перенесённый стоп.
Как разбирать журнал раз в неделю
- Соберите все сделки недели. Вместе с мелкими и неудобными.
- Посчитайте четыре числа. Число сделок, долю прибыльных, средний выигрыш и средний проигрыш — в R или в USDT.
- Посчитайте матожидание. Это средний итог одной сделки. Плюс — система зарабатывает, минус — теряет.
- Разделите сделки по сетапам. Слабый сетап прячется за сильным в общем итоге.
- Сверьте план и факт. Отдельно посмотрите убытки больше 1R и ранние выходы — с тем, что цена сделала после них.
- Выберите одно изменение на неделю. Запишите его в журнал, чтобы через неделю проверить.
Матожидание = Доля прибыльных × Средний выигрыш − Доля убыточных × Средний проигрышТак это выглядит на настоящих числах — на всём моём открытом журнале на 8 октября 2026 года: 65 сделок с 16 августа по 2 октября 2026 года.
Средняя прибыльная сделка — +1 435,23 USDT, средняя убыточная — −1 775,80 USDT. Матожидание: 35/65 × 1 435,23 − 30/65 × 1 775,80 = −46,78 USDT на сделку. Больше половины сделок прибыльные, а счёт в минусе: средний убыток больше средней прибыли. Профит-фактор — вся прибыль, делённая на весь убыток; ниже 1 — итог в минусе.
Есть и строка, ради которой стоит записывать комиссии. По цене сделки дали −637 USDT, фандинг принёс +537, а комиссии забрали 2 940. Без комиссий итог был бы −101 USDT. Журнал без комиссий показал бы почти ноль там, где на счёте −3 041.
Сколько сделок нужно для выводов
Доля прибыльных — оценка, а не точное число. Насколько она надёжна, показывает 95-процентный интервал Уилсона — стандартный способ посчитать разброс для доли:
| Сделок | Прибыльных | Настоящая доля, 95% |
|---|---|---|
| 20 | 45% | от 26 до 66% |
| 65 | 54% | от 42 до 65% |
| 100 | 45% | от 36 до 55% |
Даже по 65 сделкам доля прибыльных может оказаться и 42%, и 65%. Поэтому недельный разбор ловит ошибки исполнения: перенесённый стоп, вход без плана, забытые комиссии. О сетапе судят по десяткам сделок именно этого сетапа.
Где вести журнал: таблица, Notion или сервис
- Таблица. Excel или Google Таблицы: бесплатно и гибко, но каждую цифру вы вводите сами, а MAE и MFE снимаете с графика. Бесплатный шаблон журнала сделок уже считает риск, R и чистый итог. Впишите в него сделку из примера: сторона LONG, вход 0,1573143, количество 193 652, стоп 0,14698, тейк 0,17796, выход 0,1647912, комиссии 31,19, фандинг −44,82. Шаблон посчитает риск 2 001,26 $, чистый итог +1 371,91 $ и +0,69R — как на странице сделки.
- Блокнот или Notion. Удобно для заметок и скриншотов, неудобно для чисел: долю прибыльных и матожидание придётся считать отдельно.
- Сервис, который сам загружает сделки. Цены, время, комиссии и фандинг приходят с биржи по API-ключу только на чтение. Так записан пример выше. У MetaTrader 5 вместо ключа — инвесторский пароль, он тоже даёт только чтение. Как подключить такой журнал к Binance, Bybit, OKX или MetaTrader 5, описано на их страницах. План, причину выхода и вывод всё равно пишете вы.
Ошибки, из-за которых журнал врёт
- Нет плана. Без стопа и тейка до входа не понять, что подвело: идея или исполнение. И не посчитать R.
- Записан стоп после переноса. Риск и R считаются от первого стопа. Если записать стоп, отодвинутый дальше, убыток в R выглядит меньше, чем был по плану.
- Пропущены неудобные сделки. Импульсные входы обычно самые дорогие. Без них статистика лучше, чем торговля.
- Нет комиссий и фандинга. В примере выше это разница между −101 и −3 041 USDT.
- Журнал не перечитывают. Он приносит пользу только на разборе.
Частые вопросы
Что должно быть в дневнике трейдера?
Дата и время по UTC, инструмент, сторона, вход, стоп, тейк, размер и риск в USDT. После выхода — цена выхода, комиссии, фандинг, итог в R и пометка, соблюдены ли правила. Сетап, причину выхода и одну мысль о сделке пишете вы.
Чем журнал отличается от истории сделок на бирже?
Биржа хранит ордера и даёт выгрузить их историю. Но в ней нет плана: почему вы вошли, какой был первый стоп, почему вышли. Нет и MAE с MFE — их считают по графику за время сделки.
Нужно ли записывать эмоции?
Да, одним словом или числом от 1 до 5. Через месяц сравните средний итог в R по каждому состоянию. Так видно, в каком состоянии вы торгуете хуже.
Где взять бесплатный дневник трейдера?
Подойдёт любая таблица с полями из начала статьи. Готовый вариант — бесплатный шаблон для Excel и Google Таблиц: в нём формулы для риска, R, матожидания и просадки.
С чего начать
- Перед следующим входом запишите стоп и риск в USDT. Это ваш 1R. Без него не посчитать ни итог в R, ни MAE и MFE в рисках.
- После каждого раннего выхода загляните в график через сутки. Отметьте, дошла ли цена до тейка или до стопа. Через несколько десятков таких записей станет ясно, что дают ваши ранние выходы.
Источники
- Мой открытый журнал на Binance, сделки 104 и 136 — цены, время, комиссии, фандинг, MAE, MFE и итоги 65 сделок на 8 октября 2026 года.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders — биржа хранит историю ордеров по фьючерсам и даёт её выгрузить.
- Binance: Introduction to Binance Futures Funding Rates — фандинг платят друг другу лонги и шорты, Binance его не взимает.
- Binance: Types of Order on Binance Futures — стоп-маркет при срабатывании становится рыночным ордером, а у рыночного ордера возможно проскальзывание.
- Van Tharp Institute: A Short Lesson on R and R-Multiples — R как риск по начальному стопу, итог сделки в R и матожидание как средний итог в R.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals — метод Уилсона для доверительного интервала доли.