Журнал сделок трейдера в Excel — скачать шаблон бесплатно
Бесплатный шаблон журнала сделок для Excel и Google Таблиц. Внутри пять реальных сделок с Binance и формулы риска, R, матожидания и просадки.
Шаблон журнала сделок — это файл .xlsx: в каждой строке одна сделка, а риск, R, чистый итог, матожидание и просадку считают формулы. Он открывается в Excel, Google Таблицах, LibreOffice и Numbers, без макросов и без регистрации. Примеры в файле — пять моих реальных сделок на Binance, и ниже на них разобрано, как считается каждая цифра.
Что внутри шаблона
В файле четыре листа.
| Лист | Что там |
|---|---|
| Сделки | 29 колонок и 1 000 строк с готовыми формулами. Строки 4–8 — примеры. |
| Статистика | Итоги и таблицы по ошибкам, сетапам, эмоциям и неделям. |
| Как заполнять | Что писать в каждую колонку и как она считается. |
| Списки | Ваши биржи, сетапы, ошибки и эмоции для выпадающих списков. |
Белые колонки заполняете вы, серые считают формулы. Так выглядит то, что вписывают руками: тикер, сторона, цены, количество, стоп, комиссии и фандинг.

Остальные колонки:
- При входе: дата и время по UTC, биржа, тейк и депозит до входа.
- Считается само: риск в $ и в % депозита, PnL по цене, чистый PnL, R, PnL в % депозита, накопленный итог, просадка и неделя.
- Разбор: сетап (схема входа), ошибка, эмоция, уверенность от 1 до 5, комментарий и ссылка на скриншот.
Пример: пять реальных сделок в шаблоне
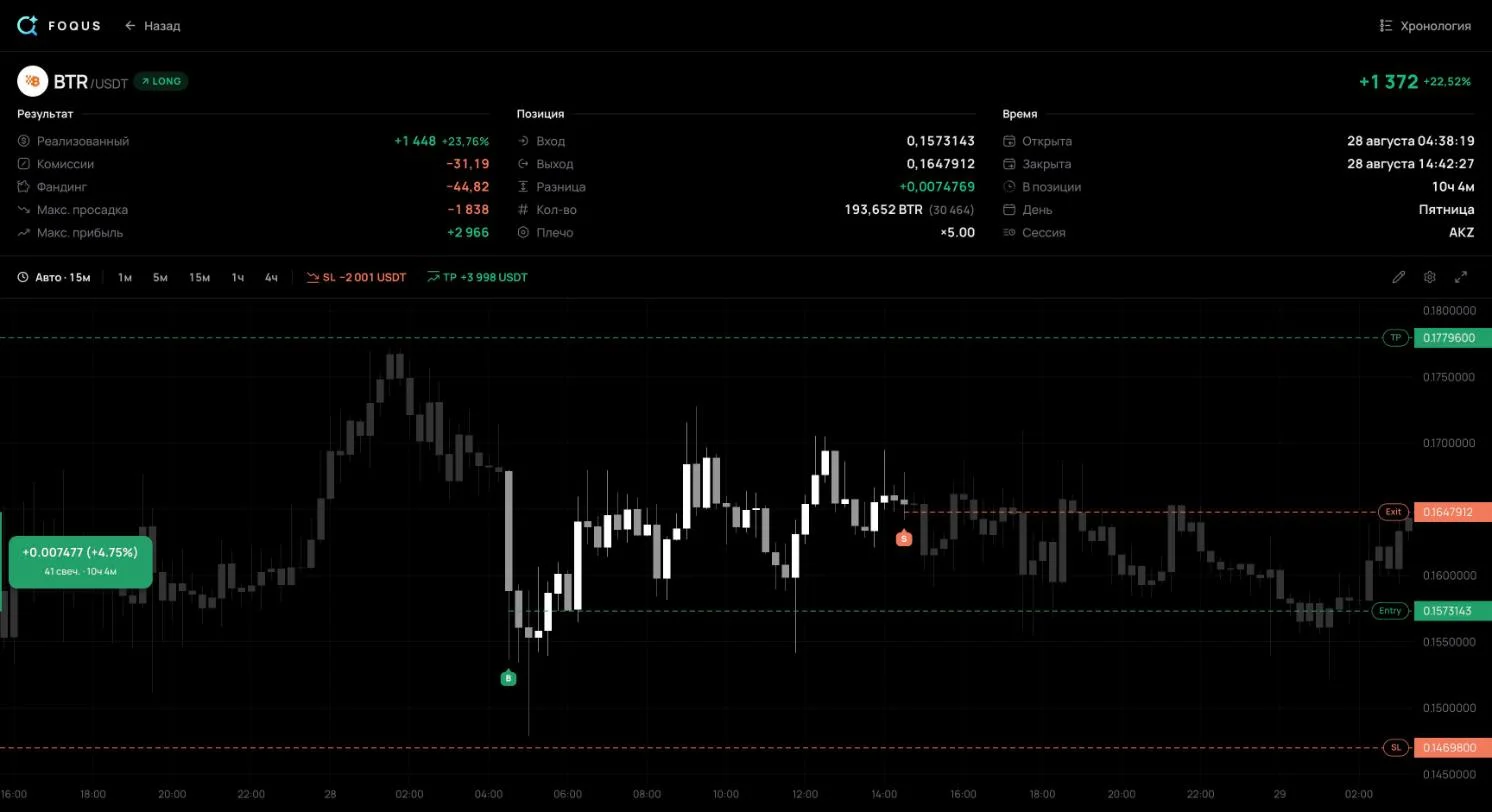
Строки 4–8 — мои сделки на бессрочных фьючерсах Binance USDⓈ-M с 28 августа по 5 сентября 2026 года. Каждую цифру я взял с открытой страницы сделки в моём журнале: средние цены входа и выхода, количество, комиссии и фандинг. Пять сделок подобраны, чтобы показать разные случаи, а не лучший итог.
| Строка | Сделка | Что она показывает |
|---|---|---|
| 4 | #104, лонг BTRUSDT | Выход между стопом и тейком: +0,69R |
| 5 | #136, лонг BTRUSDT | Стоп исполнился на 2,1% хуже своей цены: −1,81R при плане −1R |
| 6 | #897, шорт AKEUSDT | У шорта PnL с обратным знаком: +1,19R |
| 7 | #1138, лонг MARSCOINUSDT | Стопа при закрытии не было, поэтому нет ни риска, ни R |
| 8 | #2011, лонг MARSCOINUSDT | Стоп исполнился хуже своей цены: −1,16R |
Чего на открытой странице нет, то в примерах пусто. Гостю открытая страница показывает только стоп на момент закрытия. Он и стоит в примерах, хотя по правилу шаблона нужен стоп при входе. Депозит до входа не виден, поэтому колонки «в % депозита» пустые. Сетап, эмоцию и уверенность знает только автор сделки. Единственная отметка в «Ошибке» — «Без стопа» у #1138: это видно по самой странице.
Как шаблон считает риск, R и итог
Формулы те же, что в любом журнале. Цена входа здесь средняя по всем частям входа, цена выхода — по всем частям выхода.
Риск, $      = |Вход − Стоп| × Количество × Размер контракта
PnL по цене  = (Выход − Вход) × Количество × Размер контракта
               у SHORT знак обратный
Чистый PnL   = PnL по цене − Комиссии + Фандинг
R            = Чистый PnL ÷ Риск
На строке 4, сделке #104:
- Риск. |0,1573143 − 0,14698| × 193 652 = 2 001,26 $. Это 1R: столько стоил бы выход по стопу без комиссий.
- PnL по цене. (0,1647912 − 0,1573143) × 193 652 = +1 447,92 $.
- Чистый PnL. 1 447,92 − 31,19 − 44,82 = +1 371,91 $. Фандинг вписан со знаком: заплатили — минус.
- R. 1 371,91 ÷ 2 001,26 = +0,69R.
Так выглядит лист с формулами. В строке формул — формула R из ячейки S4, как она записана в файле.

Итог шаблона может разойтись с биржей на центы. У шорта #897 шаблон даёт +2 975,89 $, а страница сделки в журнале — +2 976,05 $. Шаблон считает от средних цен, округлённых до 7 знаков, а журнал — по каждому исполнению на Binance. Комиссии и фандинг берите из истории сделок биржи, а не считайте сами.
Для R нужен стоп. Если колонка «Стоп» пуста, как у #1138, риск и R остаются пустыми, а сделка попадает в счётчик «Сделок без стопа». Как выбрать риск и посчитать от него размер позиции, разобрано в гайде о риске на сделку, а посчитать позицию можно в калькуляторе размера позиции.
Доля прибыльных, матожидание и профит-фактор
Лист «Статистика» считает итоги по всем закрытым сделкам — тем, где есть цена выхода. На пяти примерах он показывает такие цифры:

Доля прибыльных  = Прибыльные ÷ Закрытые              3 ÷ 5 = 60%
Матожидание, $   = Чистый итог ÷ Закрытые        3 167,14 ÷ 5 = +633,43
Матожидание, R   = Среднее R сделок со стопом
                   (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Профит-фактор    = Вся прибыль ÷ Весь убыток
8 496,76 ÷ 5 329,63 = 1,59В долларах матожидание в плюсе, а в R — в минусе. Самую большую прибыль, +4 148,97 $, дала #1138, а у неё нет стопа и нет R. Без неё оставшиеся четыре сделки в среднем теряют четверть риска. Таблица «По ошибкам» показывает это прямо: единственная сделка с ошибкой «Без стопа» — самая прибыльная. Прибыль не делает сделку без стопа безопасной: по MAE у #1138 бумажный убыток доходил до −5 467 $.
Пять сделок — не статистика. Доля прибыльных и матожидание начинают что-то значить на десятках сделок одного сетапа. Что смотреть в журнале раз в неделю и как разбирать сделки, показано в гайде «Как вести журнал сделок».
Как открыть шаблон в Google Таблицах
Импорт описан в справке Google.
- Скачайте файл. Кнопка «Скачать шаблон» вверху страницы.
- Откройте Google Таблицы. Создайте пустую таблицу или откройте любую.
- Выберите «Файл» → «Импорт». Загрузите скачанный .xlsx.
- Выберите «Создать таблицу». Так шаблон не смешается с данными открытой таблицы.
- Нажмите «Импортировать». Шаблон откроется новой таблицей в соседней вкладке.
Числа в примерах посчитаны тем же скриптом, что собирает файл. Excel и Google Таблицы пересчитывают формулы при открытии.
Как заполнять шаблон
- Заполните «Списки». Впишите свои сетапы и типичные ошибки — они появятся в выпадающих списках и в статистике.
- Удалите примеры. Строки 4–8 удаляйте целиком. Если стереть только содержимое, сотрутся и формулы этих строк.
- Вход записывайте сразу. Время по UTC, цена, количество, стоп и тейк. Стоп — тот, что стоял при входе: от него считаются риск и R.
- Выход — из истории биржи. Цену выхода, комиссии и фандинг возьмите из истории сделок биржи или терминала.
- Разбор — в тот же день. Сетап, ошибка, эмоция и одна фраза: почему вошли и что сделали бы иначе.
Когда таблицы уже мало
Таблица честно считает то, что в неё вписали. Слабое место — ввод. Каждая сделка — до 20 полей руками, а забытый мелкий убыток делает статистику лучше торговли. Вход частями сводится к одной средней цене. Перенос стопа остаётся только в памяти. MAE и MFE — максимальный бумажный убыток и максимальную бумажную прибыль сделки — приходится снимать с графика.
Автоматический журнал берёт сделки с биржи сам. FOQUS так ведёт журнал для Binance, Bybit, OKX и MetaTrader 5. Он записывает комиссии и фандинг, каждый перенос стопа и тейка, MAE и MFE каждой сделки. Биржу подключают ключом только для чтения: ключ с правом торговли или вывода FOQUS не примет. Журнал бесплатный.
Две вещи стоит знать. FOQUS записывает сделки с минуты подключения: в старой истории биржи слишком мало данных для разбора. Для сделок до подключения шаблон остаётся удобным. Выгрузки всех сделок в CSV пока нет — эта функция в разработке. Как создать ключ только для чтения, разобрано в гайде по API-ключу, а подключение — на страницах Binance, Bybit, OKX и MetaTrader 5.
Частые вопросы
Можно ли открыть шаблон в Google Таблицах?
Да: «Файл» → «Импорт», затем загрузите файл и выберите «Создать таблицу». В шаблоне нет макросов — только обычные формулы и выпадающие списки.
Подойдёт ли шаблон для Notion?
Notion не считает формулы Excel. Скачайте CSV — в нём только названия колонок. В Notion выберите Settings → Import → CSV: получится база с теми же колонками. Риск, PnL и R придётся задать формулами Notion.
Подойдёт ли шаблон для MetaTrader 5 и форекса?
Да. Количество пишите в лотах, а в «Размер контракта» — число из спецификации символа: в MetaTrader 5 это правый клик в окне «Обзор рынка» → «Спецификация». Своп пишите в колонку фандинга.
Если вторая валюта пары не доллар, как в USDJPY, формулы дадут иены, а не доллары. Тогда впишите поверх формул два числа в долларах: прибыль из терминала — в «PnL по цене», риск — в «Риск, $». Риск в долларах = |вход − стоп| × лоты × размер контракта ÷ цена USDJPY. Например, 1 лот, вход 150,00, стоп 149,50, размер контракта 100 000: 0,50 × 1 × 100 000 = 50 000 иен, а 50 000 ÷ 150 ≈ 333 $. Без риска в долларах R и «Матожидание, R» у таких строк будут неверны. Убыток одного лота на стопе в валюте счёта показывает и калькулятор лота: умножьте его на свои лоты.
А для криптовалютных фьючерсов?
Да, примеры в нём как раз с фьючерсов Binance. Для фьючерсов в USDT и USDC количество пишите в монетах, а «Размер контракта» оставьте пустым. Если биржа показывает объём в контрактах, впишите, сколько монет в одном контракте. У фьючерсов с расчётом в монете (COIN-M) формула другая. Впишите поверх формул два числа в долларах: результат из истории биржи — в «PnL по цене», риск по стопу — в «Риск, $». Без риска в долларах R у таких сделок будет неверным.
Почему мой итог отличается от биржи на центы?
Шаблон считает от средних цен входа и выхода, а биржа — по каждому исполнению. Разница в центах — это округление средней цены. Если разница больше, проверьте комиссии и фандинг.
Шаблон правда бесплатный?
Да: без регистрации и без e-mail. Файл ваш — меняйте колонки и списки под себя.
Источники
- Справка Google Таблиц: как импортировать таблицы и наборы данных — «Файл» → «Импорт», поддержка .xlsx, параметр «Создать таблицу».
- Справка MetaTrader 5: Обзор рынка — спецификация символа и размер контракта.
- Notion Help: Import data into Notion — Settings → Import → CSV создаёт базу данных с колонками файла.
- Мой открытый журнал на FOQUS — сделки #104, #136, #897, #1138 и #2011: средние цены, количество, стоп на момент закрытия, комиссии и фандинг. Цифры взяты 8 октября 2026 года.