Excel과 Google 스프레드시트용 무료 매매일지 템플릿
Excel과 Google 스프레드시트용 무료 매매일지 템플릿. 실제 Binance 거래 다섯 건이 들어 있고, 리스크, R, 기댓값, 낙폭을 수식으로 계산합니다.
이 매매일지 템플릿은 .xlsx 파일입니다. 한 행에 거래 하나를 적으면 수식이 리스크, R, 순손익, 기댓값, 낙폭을 계산합니다. 매크로도 가입도 없이 Excel, Google 스프레드시트, LibreOffice, Numbers에서 열립니다. 예시 행은 제가 Binance에서 한 실제 거래 다섯 건이며, 아래에서 이 거래로 모든 숫자가 어떻게 계산되는지 보여 드립니다.
매매일지 템플릿에 들어 있는 것
파일에는 시트가 네 개 있습니다.
| 시트 | 내용 |
|---|---|
| 거래 | 수식이 들어간 열 29개와 행 1,000개. 4~8행은 예시. |
| 통계 | 전체 합계와 실수별, 셋업별, 감정별, 주별 표. |
| 사용법 | 열마다 무엇을 입력하고 어떻게 계산하는지. |
| 목록 | 드롭다운 목록에 쓰는 거래소, 셋업, 실수, 감정. |
흰색 열은 직접 채우고, 회색 열은 수식입니다. 직접 입력하는 것은 심볼, 방향, 가격, 수량, 손절가, 수수료, 펀딩비입니다.

나머지 열은 다음과 같습니다.
- 진입 시: UTC 기준 날짜와 시간, 거래소, 익절가, 진입 시점의 계좌 잔고.
- 계산값: 달러 기준 리스크와 잔고 대비 리스크(%), 총손익, 순손익, R, 잔고 대비 손익(%), 누적 손익, 낙폭, 주.
- 복기: 셋업, 실수, 감정, 1~5 확신도, 메모, 스크린샷 링크.
예시: 템플릿 속 실제 거래 다섯 건
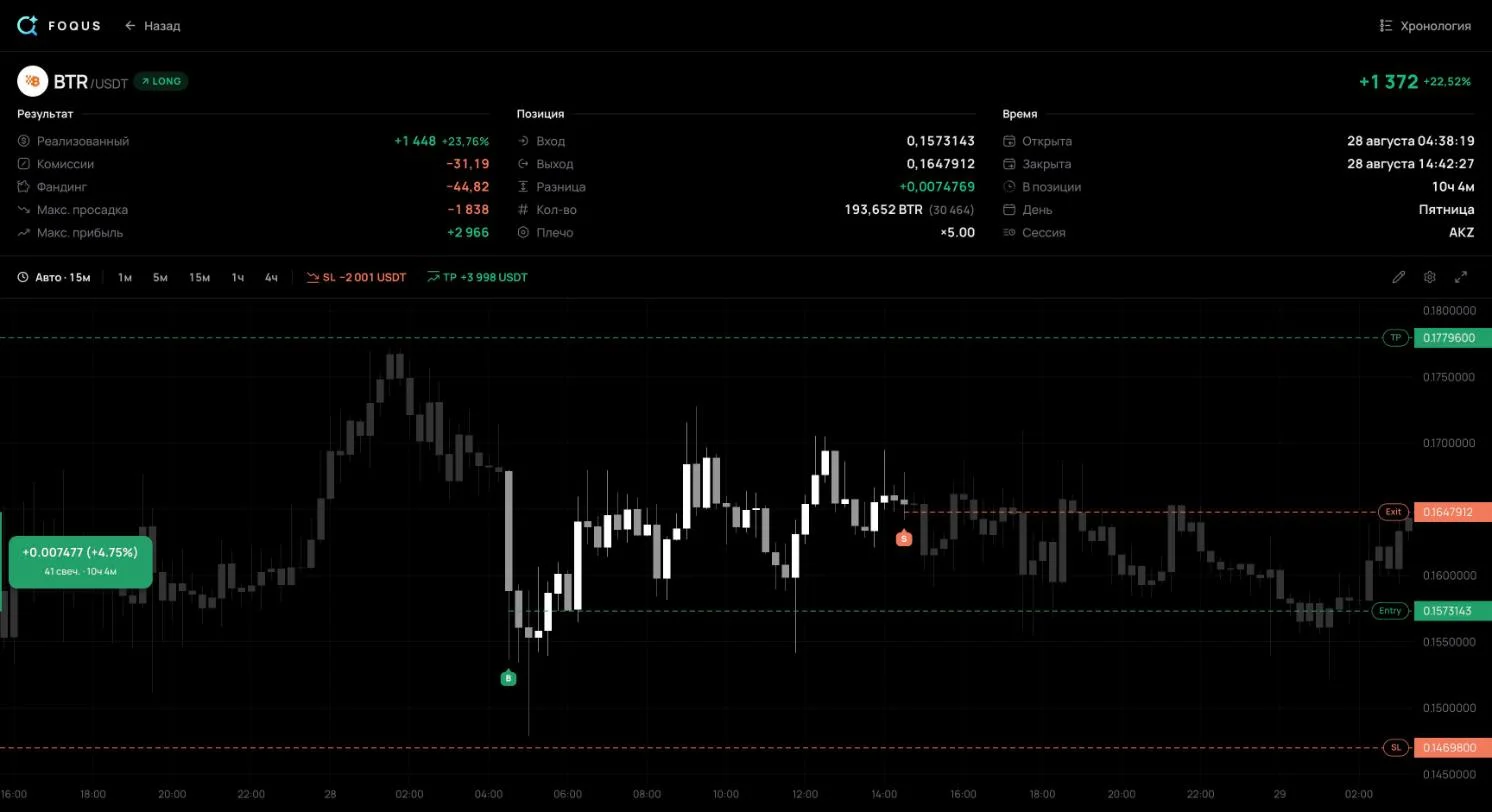
4~8행은 2026년 8월 28일부터 9월 5일까지 제가 Binance USDⓈ-M 무기한 선물에서 한 거래입니다. 모든 숫자는 제 매매일지에 있는 거래별 공개 페이지에서 가져왔습니다. 평균 진입가와 청산가, 수량, 수수료, 펀딩비입니다. 다섯 건은 가장 좋은 결과가 아니라 서로 다른 경우를 보여 주려고 골랐습니다.
| 행 | 거래 | 보여 주는 것 |
|---|---|---|
| 4 | #104, BTRUSDT 롱 | 손절가와 목표가 사이의 청산: +0.69R |
| 5 | #136, BTRUSDT 롱 | 손절이 손절가보다 2.1% 불리하게 체결: 계획 −1R 대비 −1.81R |
| 6 | #897, AKEUSDT 숏 | 숏의 손익은 부호가 반대: +1.19R |
| 7 | #1138, MARSCOINUSDT 롱 | 청산 시점에 손절이 없어 리스크도 R도 없음 |
| 8 | #2011, MARSCOINUSDT 롱 | 손절이 손절가보다 불리하게 체결: −1.16R |
공개 페이지에 나오지 않는 것은 예시에서도 비워 두었습니다. 방문자에게 보이는 공개 페이지에는 청산 시점의 손절만 나옵니다. 템플릿 자체의 규칙은 진입 시점의 손절을 요구하지만, 예시에는 이 청산 시점의 손절을 넣었습니다. 진입 전 잔고는 보이지 않으므로 ‘잔고 대비 %’ 열은 비어 있습니다. 셋업, 감정, 확신도는 트레이더 본인만 압니다. ‘실수’ 열의 태그는 #1138의 ‘손절 없음’ 하나뿐이며, 이것은 페이지 자체에 나옵니다.
템플릿이 리스크, R, 결과를 계산하는 방법
수식은 다른 매매일지와 같습니다. 진입가는 모든 진입 체결의 평균, 청산가는 모든 청산 체결의 평균입니다.
리스크, $ = |진입가 − 손절가| × 수량 × 계약 크기
총손익 = (청산가 − 진입가) × 수량 × 계약 크기
  SHORT일 때 부호 반대
순손익 = 총손익 − 수수료 + 펀딩비
R = 순손익 ÷ 리스크
4행, 거래 #104의 경우:
- 리스크. |0.1573143 − 0.14698| × 193,652 = $2,001.26. 이것이 1R, 즉 수수료 전 손절되었다면 잃었을 금액입니다.
- 총손익. (0.1647912 − 0.1573143) × 193,652 = +$1,447.92.
- 순손익. 1,447.92 − 31.19 − 44.82 = +$1,371.91. 펀딩비는 부호 그대로 넣습니다. 낸 것은 마이너스입니다.
- R. 1,371.91 ÷ 2,001.26 = +0.69R.
아래 그림은 시트의 수식 부분입니다. 수식 입력줄에는 S4 셀의 R 수식이 파일에 저장된 그대로 보입니다.

템플릿의 결과는 거래소의 결과와 몇 센트 차이 날 수 있습니다. 숏 #897의 경우 템플릿은 +$2,975.89, 제 매매일지의 거래 페이지는 +$2,976.05입니다. 템플릿은 소수 일곱째 자리로 반올림한 평균 가격으로 계산하고, 매매일지는 Binance의 체결 하나하나로 계산합니다. 수수료와 펀딩비는 직접 계산하지 말고 거래소의 거래 내역에서 가져오십시오.
R에는 손절가가 필요합니다. #1138처럼 손절가 열이 비어 있으면 리스크와 R도 비고, 그 거래는 ‘손절 없는 거래’로 집계됩니다. 리스크를 정하고 그에 맞춰 포지션 크기를 정하는 방법은 거래당 리스크 가이드에서 다루며, 포지션 크기 계산기가 크기를 대신 계산해 줍니다.
승률, 기댓값, 프로핏 팩터
‘통계’ 시트는 청산된 모든 거래, 즉 청산가가 있는 모든 거래를 합산합니다. 예시 다섯 건으로는 다음과 같습니다.

승률 = 수익 거래 ÷ 청산된 거래  3 ÷ 5 = 60%
기댓값, $ = 순손익 ÷ 청산된 거래  3,167.14 ÷ 5 = +633.43
기댓값, R = 손절이 있는 거래의 평균 R
  (0.69 − 1.81 + 1.19 − 1.16) ÷ 4 = −0.27
프로핏 팩터 = 총이익 ÷ 총손실
8,496.76 ÷ 5,329.63 = 1.59달러 기준 기댓값은 플러스인데 R 기준은 마이너스입니다. 가장 큰 수익(+$4,148.97)은 #1138에서 나왔는데, 이 거래에는 손절도 R도 없습니다. 이 거래를 빼면 나머지 네 건은 평균적으로 리스크의 4분의 1을 잃습니다. ‘실수별’ 표가 이를 그대로 보여 줍니다. ‘손절 없음’으로 표시된 유일한 거래가 가장 많이 번 거래입니다. 수익이 났다고 손절 없는 거래가 안전한 것은 아닙니다. MAE로 보면 #1138은 가장 나빴을 때 평가손실이 $5,467였습니다.
다섯 건으로 전략을 판단하기에는 턱없이 적습니다. 승률과 기댓값은 같은 셋업의 거래가 수십 건 쌓여야 의미가 생깁니다. 매주 무엇을 보고 거래를 어떻게 복기하는지는 매매일지 쓰는 법 가이드에서 다룹니다.
Google 스프레드시트에서 템플릿 여는 방법
Google 도움말에 파일을 가져오는 방법이 나와 있습니다.
- 파일을 내려받습니다. 이 페이지 위쪽의 ‘템플릿 다운로드’ 버튼을 누릅니다.
- Google 스프레드시트를 엽니다. 빈 스프레드시트를 만들거나 기존 스프레드시트를 엽니다.
- 파일 → 가져오기를 선택합니다. 내려받은 .xlsx를 업로드합니다.
- ‘새 스프레드시트 만들기’를 선택합니다. 그러면 템플릿이 열려 있던 스프레드시트의 데이터와 섞이지 않습니다.
- 가져오기를 클릭합니다. 템플릿이 새 브라우저 탭에 새 스프레드시트로 열립니다.
예시의 숫자는 파일을 만드는 스크립트가 계산한 값입니다. Excel과 Google 스프레드시트는 파일을 열 때 수식을 다시 계산합니다.
템플릿 채우는 방법
- ‘목록’ 시트를 채웁니다. 자신의 셋업과 자주 하는 실수를 넣습니다. 드롭다운 목록과 통계에 나타납니다.
- 예시를 삭제합니다. 4~8행은 행 전체를 삭제합니다. 내용만 지우면 그 행의 수식도 함께 지워집니다.
- 진입은 바로 기록합니다. UTC 시간, 가격, 수량, 손절가, 익절가. 손절가는 진입할 때의 값이며, 리스크와 R은 이 값으로 계산합니다.
- 청산은 거래소 내역에서 가져옵니다. 청산가, 수수료, 펀딩비는 거래소나 터미널의 거래 내역에 있습니다.
- 복기는 그날 합니다. 셋업, 실수, 감정, 그리고 한 문장: 왜 진입했고 무엇을 다르게 할지.
스프레드시트로는 부족해지는 때
스프레드시트는 넣은 것을 정직하게 계산합니다. 약점은 입력입니다. 거래마다 최대 20개 칸을 입력해야 하고, 작은 손실 하나만 빠뜨려도 통계가 실제 매매보다 좋아 보입니다. 분할 진입은 평균 가격 하나로 뭉개집니다. 손절 이동은 기억 속에만 남습니다. MAE와 MFE, 즉 거래의 가장 큰 평가손실과 가장 큰 평가이익은 차트를 보고 읽어야 합니다.
자동 매매일지는 거래소에서 직접 거래를 가져옵니다. FOQUS는 Binance, Bybit, OKX, MetaTrader 5용으로 이런 매매일지를 씁니다. 수수료와 펀딩비, 손절과 목표가의 모든 이동, 거래마다의 MAE와 MFE를 기록합니다. 거래소는 읽기 전용 키로 연결하며, FOQUS는 거래나 출금이 가능한 키를 거부합니다. 매매일지는 무료입니다.
알아 둘 점이 두 가지 있습니다. FOQUS는 연결한 순간부터 거래를 기록합니다. 거래소의 과거 내역은 거래를 복기하기에 정보가 너무 적기 때문입니다. 그 전의 거래에는 템플릿이 여전히 쓸모 있습니다. 또 모든 거래를 CSV로 내보내는 기능은 아직 없으며 개발 중입니다. 읽기 전용 키를 만드는 방법은 읽기 전용 API 키 가이드에서, 플랫폼별 연결 방법은 Binance, Bybit, OKX, MetaTrader 5 페이지에서 다룹니다.
자주 묻는 질문
템플릿을 Google 스프레드시트에서 열 수 있습니까?
네. 파일 → 가져오기에서 파일을 업로드하고 ‘새 스프레드시트 만들기’를 선택하면 됩니다. 템플릿에는 매크로가 없고 평범한 수식과 드롭다운 목록만 있습니다.
Notion에서도 쓸 수 있습니까?
Notion은 Excel 수식을 실행하지 않습니다. 대신 열 이름만 담긴 CSV를 내려받으십시오. Notion에서 설정 → 가져오기 → CSV를 선택하면 같은 열을 가진 데이터베이스가 생깁니다. 리스크, 손익, R은 Notion 수식으로 다시 만들어야 합니다.
MetaTrader 5와 외환에도 쓸 수 있습니까?
네. 수량은 랏으로 입력하고, ‘계약 크기’에는 심볼 사양의 숫자를 넣습니다. MetaTrader 5에서는 Market Watch에서 마우스 오른쪽 버튼 → Specification입니다. 스왑은 펀딩비 열에 넣습니다.
USDJPY처럼 통화쌍의 두 번째 통화가 달러가 아니면 수식은 달러가 아니라 엔으로 결과를 냅니다. 이때는 두 칸의 수식을 달러 기준 숫자로 덮어쓰십시오. 터미널의 수익은 ‘총손익’에, 리스크는 ‘리스크, $’에 넣습니다. 달러 기준 리스크 = |진입가 − 손절가| × 랏 × 계약 크기 ÷ USDJPY 가격입니다. 예를 들어 1랏, 진입가 150.00, 손절가 149.50, 계약 크기 100,000이면 0.50 × 1 × 100,000 = 50,000엔이고, 50,000 ÷ 150 ≈ $333입니다. 달러 기준 리스크가 없으면 이 행들의 R과 ‘기댓값, R’이 틀립니다. 랏 계산기도 손절 시 1랏의 손실을 계좌 통화로 보여 주므로, 여기에 랏 수를 곱하면 됩니다.
코인 선물에도 쓸 수 있습니까?
네. 예시가 바로 Binance 선물입니다. USDT·USDC 선물은 수량을 코인 단위로 입력하고 ‘계약 크기’는 비워 둡니다. 거래소가 크기를 계약 수로 보여 주면 계약 하나에 담긴 코인 수를 입력합니다. 코인 마진(COIN-M) 선물은 공식이 다릅니다. 이때는 두 칸의 수식을 달러 기준 숫자로 덮어쓰십시오. 거래소 내역의 결과는 ‘총손익’에, 손절 시 리스크는 ‘리스크, $’에 넣습니다. 달러 기준 리스크가 없으면 이 거래들의 R이 틀립니다.
결과가 거래소와 몇 센트 다른 이유는 무엇입니까?
템플릿은 평균 진입가와 평균 청산가로 계산하고, 거래소는 체결 하나하나로 계산합니다. 몇 센트는 평균 가격의 반올림 차이입니다. 차이가 더 크면 수수료와 펀딩비를 확인하십시오.
템플릿은 정말 무료입니까?
네. 가입도 이메일도 필요 없습니다. 파일은 여러분의 것이니 열과 목록을 원하는 대로 바꾸십시오.
출처
- Google Docs 편집기 고객센터: 데이터 세트 및 스프레드시트 가져오기 — 파일 → 가져오기, .xlsx 지원, ‘새 스프레드시트 만들기’ 옵션.
- MetaTrader 5 Help: Market Watch — 심볼 사양과 계약 크기.
- Notion 도움말: Notion으로 데이터 가져오기 — 설정 → 가져오기 → CSV로 파일의 열을 가진 데이터베이스를 만듭니다.
- FOQUS의 제 공개 매매일지 — 거래 #104, #136, #897, #1138, #2011: 평균 가격, 수량, 청산 시점의 손절, 수수료, 펀딩비. 2026년 10월 8일에 가져온 숫자.