免費交易日誌範本:適用Excel與Google試算表
免費的Excel與Google試算表交易日誌範本,附五筆真實的Binance交易。內建風險、R、期望值與回撤公式。
這份交易日誌範本是一個.xlsx檔:每筆交易一列,由公式算出風險、R、淨結果、期望值與回撤。它可以在Excel、Google試算表、LibreOffice與Numbers中開啟,沒有巨集,也不需要註冊。範例列是我在Binance的五筆真實交易,下面我會用它們示範每個數字是怎麼算出來的。
交易日誌範本裡有什麼
檔案有四張工作表。
| 工作表 | 內容 |
|---|---|
| 交易 | 29欄、1,000列,公式都已設好。第4–8列是範例。 |
| 統計 | 你的總計,以及按錯誤、進場型態、情緒與週別分開的表格。 |
| 使用說明 | 每一欄要填什麼、怎麼計算。 |
| 清單 | 下拉式選單用的交易所、進場型態、錯誤與情緒。 |
白色欄位由你填寫;灰色欄位是公式。你要輸入的是這些:交易品種、方向、價格、數量、停損、手續費與資金費。

其他欄位:
- 進場時:UTC日期與時間、交易所、停利,以及進場時的帳戶餘額。
- 自動計算:以$計與占餘額%的風險、毛損益、淨損益、R、占餘額%的損益、累計損益、回撤與所屬週。
- 檢討:進場型態、錯誤、情緒、1到5的信心分數、備註,以及截圖連結。
範例:範本中的五筆真實交易
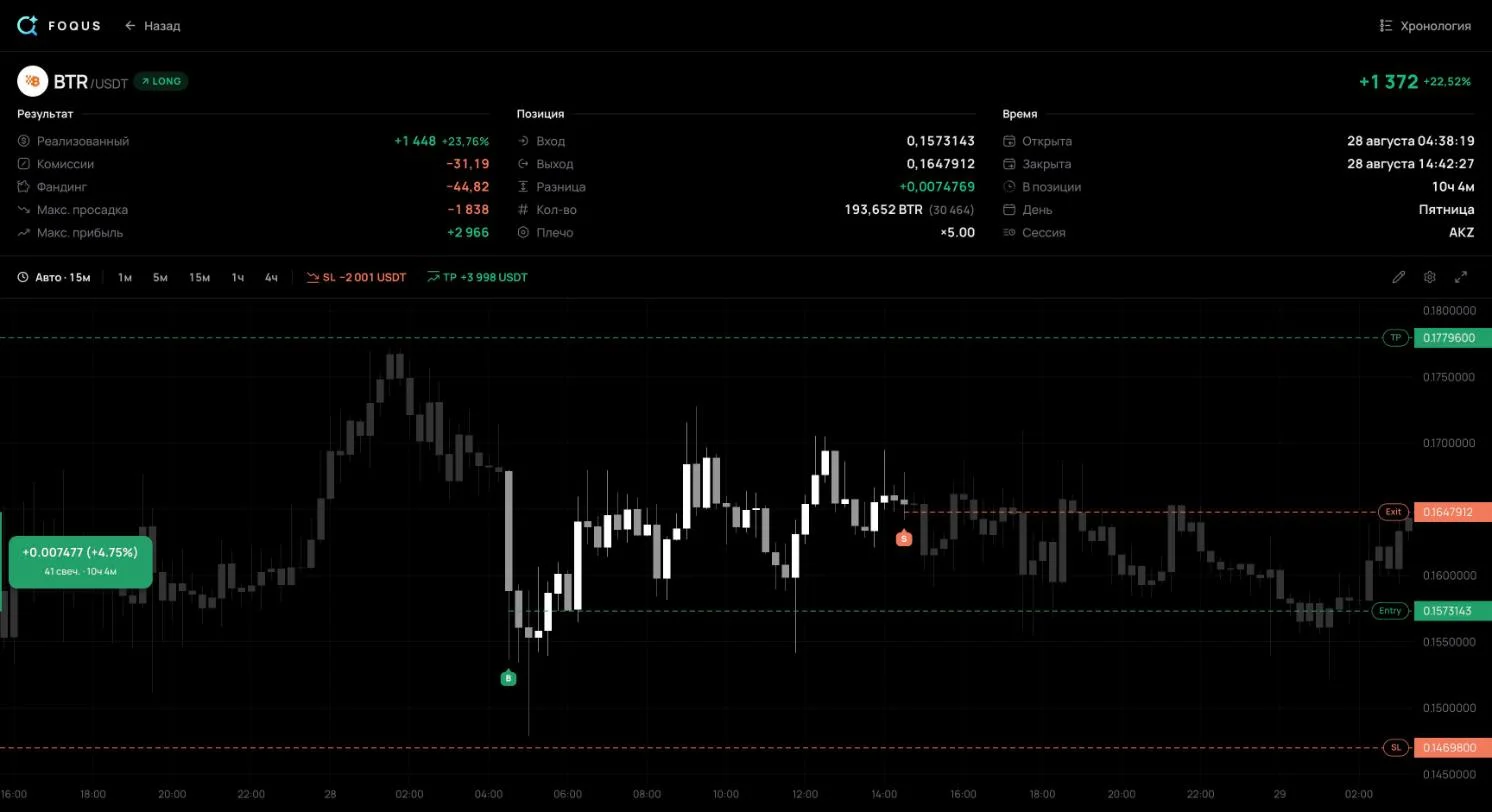
第4–8列是我在2026年8月28日至9月5日之間,於Binance USDⓈ-M永續合約的交易。每個數字都取自我日誌中這筆交易的公開頁面:平均進場價與出場價、數量、手續費與資金費。這五筆是為了呈現不同的情況而挑選的,不是為了展示最好的結果。
| 列 | 交易 | 呈現的情況 |
|---|---|---|
| 4 | #104,BTRUSDT多單 | 在停損與目標之間出場:+0.69R |
| 5 | #136,BTRUSDT多單 | 停損成交價比停損價差了2.1%:計畫是−1R,實際是−1.81R |
| 6 | #897,AKEUSDT空單 | 空單的損益正負號相反:+1.19R |
| 7 | #1138,MARSCOINUSDT多單 | 平倉時沒有停損,所以沒有風險,也沒有R |
| 8 | #2011,MARSCOINUSDT多單 | 停損成交價比停損價差:−1.16R |
公開頁面上看不到的,範例中就留空。訪客瀏覽公開頁面時,只看得到平倉時的停損。範例中用的就是這個停損,雖然範本自己的規則要求填進場時的停損。進場前的餘額看不到,所以「占餘額%」的欄位是空的。進場型態、情緒與信心只有交易者自己知道。「錯誤」欄裡唯一的標籤,是#1138的「無停損」,這點頁面本身就看得出來。
範本如何計算風險、R與結果
公式和任何日誌都一樣。進場價是所有進場成交的平均價,出場價是所有出場成交的平均價。
風險($)   = |進場價 − 停損| × 數量 × 合約大小
毛損益      = (出場價 − 進場價) × 數量 × 合約大小
              SHORT時正負號相反
淨損益      = 毛損益 − 手續費 + 資金費
R           = 淨損益 ÷ 風險
以第4列的交易#104為例:
- 風險。|0.1573143 − 0.14698| × 193,652 = $2,001.26。這就是1R:觸及停損時,未計手續費會虧掉的金額。
- 毛損益。(0.1647912 − 0.1573143) × 193,652 = +$1,447.92。
- 淨損益。1,447.92 − 31.19 − 44.82 = +$1,371.91。資金費帶正負號計入:支付的是負數。
- R。1,371.91 ÷ 2,001.26 = +0.69R。
這是工作表的公式部分。公式列顯示儲存格S4的R公式,與檔案中儲存的一模一樣。

範本的結果可能和交易所的差幾美分。以#897空單為例,範本算出+$2,975.89,我日誌中的交易頁面是+$2,976.05。範本用的是四捨五入到小數點後7位的平均價;日誌則逐筆計算Binance上的每次成交。手續費與資金費請直接取自交易所的交易紀錄,不要自己計算。
R需要停損。停損欄留空時(例如#1138),風險與R都會留空,這筆交易會計入「無停損交易」。如何決定風險並據此計算倉位,請見單筆風險教學;倉位大小計算機會替你算出倉位。
勝率、期望值與獲利因子
「統計」工作表會加總每一筆已平倉的交易,也就是每一筆有出場價的交易。以五筆範例來說,它顯示:

勝率           = 獲利筆數 ÷ 已平倉交易        3 ÷ 5 = 60%
期望值($)    = 淨損益 ÷ 已平倉交易   3,167.14 ÷ 5 = +633.43
期望值(R)    = 有停損交易的平均R
                 (0.69 − 1.81 + 1.19 − 1.16) ÷ 4 = −0.27
獲利因子       = 總獲利 ÷ 總虧損
8,496.76 ÷ 5,329.63 = 1.59以金額計,期望值是正的;以R計卻是負的。最大的一筆獲利+$4,148.97來自#1138,而它沒有停損,也沒有R。扣掉它,其餘四筆交易平均虧掉四分之一的風險。「按錯誤」表格說得很直白:唯一被標為「無停損」的交易,正是獲利最多的那一筆。獲利並不會讓沒有停損的交易變得安全:從它的MAE看,#1138最糟時帳面虧損$5,467。
五筆交易遠遠不足以評斷一套策略。勝率與期望值要在同一種進場型態累積數十筆交易之後,才開始有意義。每週該看什麼、如何檢討交易,請見如何記錄交易日誌教學。
如何在Google試算表中開啟範本
Google的說明解釋了如何匯入檔案。
- 下載檔案。使用本頁頂端的「下載範本」按鈕。
- 開啟Google試算表。建立空白試算表,或開啟現有的試算表。
- 選擇「檔案」→「匯入」。上傳你下載的.xlsx檔。
- 選擇「建立新試算表」。這樣範本就不會和已開啟試算表的資料混在一起。
- 點擊「匯入」。範本會以新試算表的形式,在新的瀏覽器分頁中開啟。
範例中的數字,是由產生這個檔案的同一支程式算出來的。Excel與Google試算表開啟檔案時,會重新計算公式。
如何填寫範本
- 填寫「清單」工作表。加入你的進場型態與常犯的錯誤:它們會出現在下拉式選單與統計中。
- 刪除範例。把第4–8列整列刪除。如果只清除內容,這些列的公式也會被清掉。
- 一進場就記錄。UTC時間、價格、數量、停損與停利。停損是你進場時設定的那一個:風險與R都以它計算。
- 出場資料取自交易所的紀錄。出場價、手續費與資金費,都在交易所或交易終端的交易紀錄中。
- 當天檢討。進場型態、錯誤、情緒,再加一句話:為什麼進場,下次會怎麼做。
試算表何時就不夠用了
試算表會老實計算你填進去的一切。弱點在於輸入。每筆交易最多要輸入20個欄位,而忘記一筆小虧損,就會讓統計看起來比實際交易更好。分批進場被壓縮成一個平均價。停損的移動只存在你的記憶裡。MAE與MFE(一筆交易最大的帳面虧損與帳面獲利)得從圖表上讀出來。
自動交易日誌直接從交易所取得交易。FOQUS就為Binance、Bybit、OKX與MetaTrader 5記錄這樣的日誌。它記錄手續費與資金費、停損與目標的每一次移動,以及每筆交易的MAE與MFE。交易所以唯讀金鑰連接:能交易或提領的金鑰,FOQUS會拒絕。日誌是免費的。
有兩點要知道。FOQUS從你連接的那一分鐘起記錄交易,因為平台的舊歷史包含的資訊太少,無法覆盤一筆交易。在那之前的交易,範本仍然派得上用場。目前還沒有匯出所有交易的CSV功能:它仍在開發中。如何建立唯讀金鑰,請見唯讀API金鑰教學;各平台如何連接,請見Binance、Bybit、OKX與MetaTrader 5的頁面。
常見問題
可以在Google試算表中開啟範本嗎?
可以:「檔案」→「匯入」,上傳檔案並選擇「建立新試算表」。範本沒有巨集,只有一般的公式與下拉式選單。
可以搭配Notion使用嗎?
Notion無法執行Excel公式。請改下載CSV檔:它只包含欄位名稱。在Notion中選擇「設定」→「匯入」→「CSV」,就會得到一個欄位相同的資料庫。風險、損益與R則需要用Notion的公式重新建立。
範本適用MetaTrader 5與外匯嗎?
適用。數量欄填手數,「合約大小」欄填交易品種規格中的數字:在MetaTrader 5中,於Market Watch按右鍵 → Specification。隔夜利息(swap)填在資金費欄。
如果貨幣對的第二個貨幣不是美元(例如USDJPY),公式算出的會是日圓,而不是美元。這時請直接在公式所在的儲存格輸入兩個美元數字,取代公式:把終端中的損益填入「毛損益($)」,把風險填入「風險($)」。以美元計的風險 = |進場價 − 停損| × 手數 × 合約大小 ÷ USDJPY價格。例如1手、進場150.00、停損149.50、合約大小100,000:0.50 × 1 × 100,000 = 50,000日圓,50,000 ÷ 150 ≈ $333。沒有以美元計的風險,這些列的R與「期望值(R)」就會出錯。手數計算機也會以你的帳戶幣別顯示一手在停損時的虧損:乘上你的手數即可。
加密貨幣合約呢?
也適用:它的範例就是Binance合約。USDT與USDC合約的數量填幣數,「合約大小」留空。如果交易所以合約張數顯示倉位,就填一張合約包含幾顆幣。以幣為保證金的(COIN-M)合約使用不同的公式。請直接在公式所在的儲存格輸入兩個美元數字,取代公式:把交易所紀錄中的結果填入「毛損益($)」,把停損時的風險填入「風險($)」。沒有以美元計的風險,這些交易的R就會出錯。
為什麼我的結果和交易所差了幾美分?
範本用的是平均進場價與平均出場價,交易所則逐筆計算每次成交。幾美分的差異,來自平均價的四捨五入。如果差距更大,請檢查手續費與資金費。
範本真的免費嗎?
是的:不需要註冊,也不需要電子郵件。檔案歸你所有:欄位與清單都可以照自己的需要修改。
資料來源
- Google文件編輯器說明中心:匯入資料集和試算表:「檔案」→「匯入」、支援.xlsx、「建立新試算表」選項。
- MetaTrader 5 Help: Market Watch:交易品種規格與其中的合約大小。
- Notion說明:將資料匯入 Notion:「設定」→「匯入」→「CSV」會用檔案的欄位建立資料庫。
- 我在FOQUS的公開日誌:交易#104、#136、#897、#1138與#2011:平均價、數量、平倉時的停損、手續費與資金費。數字取於2026年10月8日。