Modèle de journal de trading gratuit pour Excel et Google Sheets
Modèle de journal de trading gratuit pour Excel et Google Sheets, avec cinq vrais trades Binance. Formules du risque, du R, de l’espérance et du drawdown.
Ce modèle de journal de trading est un fichier .xlsx : un trade par ligne, et des formules calculent le risque, le R, le résultat net, l’espérance et le drawdown. Il s’ouvre dans Excel, Google Sheets, LibreOffice et Numbers, sans macros et sans inscription. Ses lignes d’exemple sont cinq de mes vrais trades sur Binance, et je m’en sers ci-dessous pour montrer comment chaque chiffre est calculé.
Ce que contient le modèle de journal de trading
Le fichier a quatre feuilles.
| Feuille | Ce qu’elle contient |
|---|---|
| Trades | 29 colonnes et 1 000 lignes avec les formules en place. Les lignes 4 à 8 sont des exemples. |
| Statistiques | Vos totaux, ainsi que des tableaux par erreur, par setup, par émotion et par semaine. |
| Mode d’emploi | Ce qu’il faut saisir dans chaque colonne et comment c’est calculé. |
| Listes | Vos exchanges, setups, erreurs et émotions pour les listes déroulantes. |
Vous remplissez les colonnes blanches ; les grises sont des formules. Voici ce que vous saisissez : le symbole, le sens, les prix, la quantité, le stop, les frais et le funding.

Les autres colonnes :
- À l’entrée : la date et l’heure en UTC, l’exchange, le take profit et le solde du compte à l’entrée.
- Calculées : le risque en $ et en % du solde, le PnL brut, le PnL net, le R, le PnL en % du solde, le cumul, le drawdown et la semaine.
- Analyse : le setup, l’erreur, l’émotion, la conviction de 1 à 5, un commentaire et un lien vers une capture d’écran.
Exemple : cinq vrais trades dans le modèle
Les lignes 4 à 8 sont mes trades sur les futures perpétuels USDⓈ-M de Binance entre le 28 août et le 5 septembre 2026. J’ai pris chaque chiffre sur la page publique du trade dans mon journal : les prix moyens d’entrée et de sortie, la quantité, les frais et le funding. Les cinq ont été choisis pour montrer des cas différents, pas le meilleur résultat.
| Ligne | Trade | Ce qu’il montre |
|---|---|---|
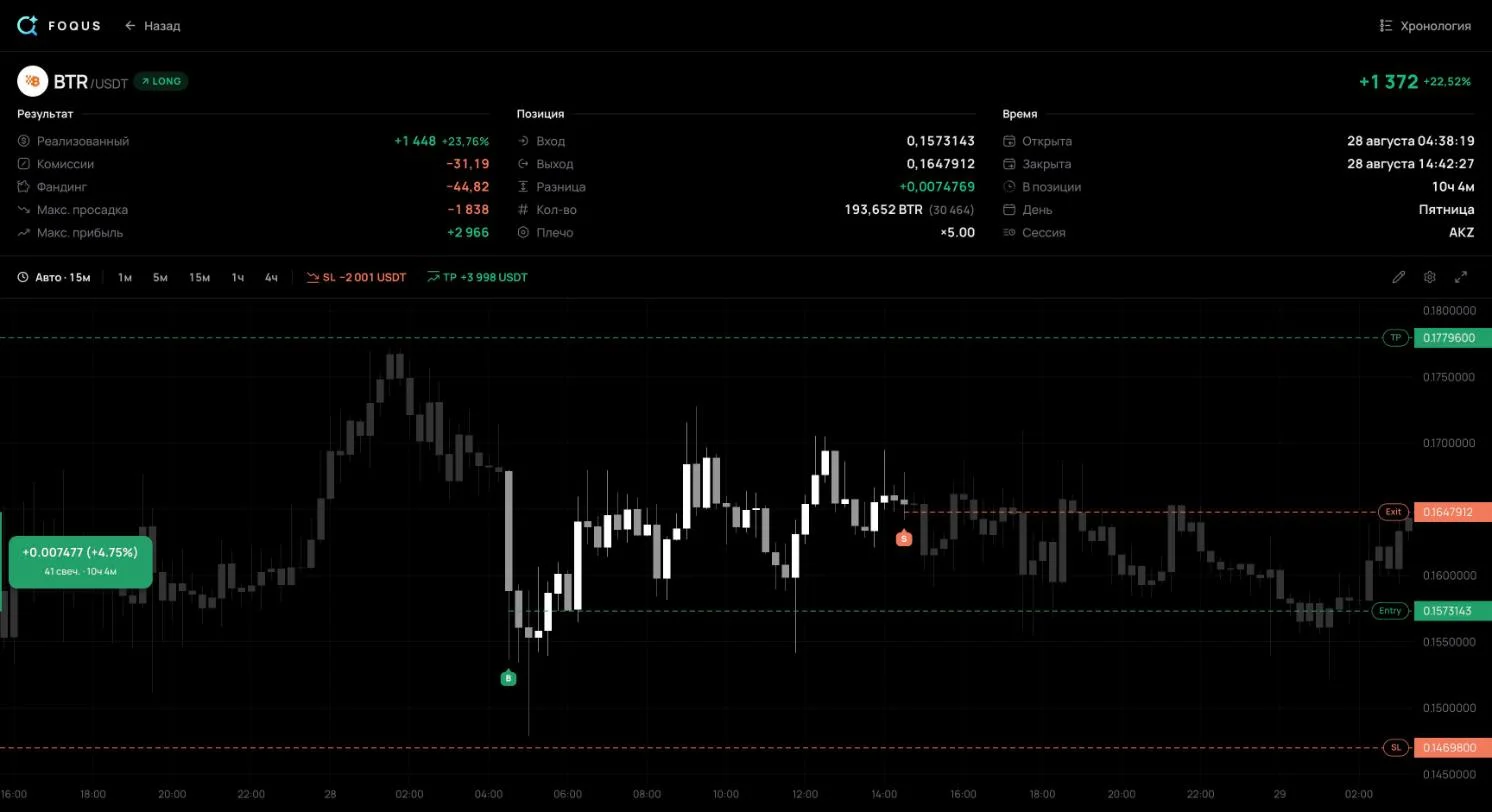
| 4 | #104, long BTRUSDT | Une sortie entre le stop et l’objectif : +0,69R |
| 5 | #136, long BTRUSDT | Le stop s’est exécuté 2,1 % plus mal que son prix : −1,81R au lieu du −1R prévu |
| 6 | #897, short AKEUSDT | Le PnL d’un short prend le signe opposé : +1,19R |
| 7 | #1138, long MARSCOINUSDT | Pas de stop à la clôture : ni risque ni R |
| 8 | #2011, long MARSCOINUSDT | Le stop s’est exécuté plus mal que son prix : −1,16R |
Ce qu’une page publique ne montre pas reste vide dans les exemples. Vue par un visiteur, la page publique ne montre que le stop à la clôture. C’est ce stop qui figure dans les exemples, bien que la règle du modèle demande le stop à l’entrée. Le solde avant l’entrée n’est pas visible : les colonnes « % du solde » sont donc vides. Seul le trader connaît le setup, l’émotion et la conviction. Le seul tag dans « Erreur » est « Sans stop », sur le #1138, ce que la page elle-même montre.
Comment le modèle calcule le risque, le R et le résultat
Les formules sont les mêmes que dans n’importe quel journal. Le prix d’entrée est la moyenne de toutes les exécutions d’entrée, le prix de sortie celle de toutes les exécutions de sortie.
Risque, $   = |Entrée − Stop| × Quantité × Taille de contrat
PnL brut    = (Sortie − Entrée) × Quantité × Taille de contrat
              avec le signe inversé pour un SHORT
PnL net     = PnL brut − Frais + Funding
R           = PnL net ÷ Risque
Sur la ligne 4, le trade #104 :
- Le risque. |0,1573143 − 0,14698| × 193 652 = 2 001,26 $. C’est 1R : ce qu’aurait coûté une sortie au stop, avant frais.
- Le PnL brut. (0,1647912 − 0,1573143) × 193 652 = +1 447,92 $.
- Le PnL net. 1 447,92 − 31,19 − 44,82 = +1 371,91 $. Le funding entre avec son signe : payé, il est négatif.
- Le R. 1 371,91 ÷ 2 001,26 = +0,69R.
Voici la partie formules de la feuille. La barre de formule montre la formule du R de la cellule S4, telle que le fichier l’enregistre.

Le résultat du modèle peut différer de celui de l’exchange de quelques centimes. Pour le short #897, le modèle donne +2 975,89 $ et la page du trade dans mon journal +2 976,05 $. Le modèle part de prix moyens arrondis à 7 chiffres ; le journal compte chaque exécution sur Binance. Prenez les frais et le funding dans l’historique des trades de l’exchange plutôt que de les calculer.
Pour calculer le R, il faut un stop. Quand la colonne Stop est vide, comme sur le #1138, le risque et le R restent vides et le trade compte dans « Trades sans stop ». Le guide du risque par trade explique comment choisir votre risque et dimensionner une position à partir de celui-ci ; le calculateur de taille de position fait le calcul pour vous.
Taux de réussite, espérance et profit factor
La feuille Statistiques totalise chaque trade clôturé, c’est-à-dire chaque trade qui a un prix de sortie. Sur les cinq exemples, elle affiche :

Taux de réussite = Gagnants ÷ Trades clôturés          3 ÷ 5 = 60 %
Espérance, $     = PnL net ÷ Trades clôturés    3 167,14 ÷ 5 = +633,43
Espérance, R     = R moyen des trades avec stop
                   (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Profit factor    = Tous les profits ÷ Toutes les pertes
8 496,76 ÷ 5 329,63 = 1,59En dollars, l’espérance est positive ; en R, elle est négative. Le plus gros profit, +4 148,97 $, vient du #1138, qui n’a ni stop ni R. Sans lui, les quatre autres trades perdent en moyenne un quart de leur risque. Le tableau « Par erreur » le dit sans détour : le seul trade marqué « Sans stop » est le plus rentable. Le profit ne rend pas sûr un trade sans stop : d’après sa MAE, le #1138 perdait 5 467 $ sur le papier au plus bas.
Cinq trades, c’est bien trop peu pour juger une stratégie. Le taux de réussite et l’espérance commencent à signifier quelque chose sur des dizaines de trades d’un même setup. Ce qu’il faut regarder chaque semaine et comment analyser ses trades est expliqué dans le guide Comment tenir un journal de trading.
Comment ouvrir le modèle dans Google Sheets
L’aide de Google explique comment importer un fichier.
- Téléchargez le fichier. Utilisez le bouton « Télécharger le modèle » en haut de cette page.
- Ouvrez Google Sheets. Créez une feuille de calcul vierge ou ouvrez-en une existante.
- Choisissez Fichier → Importer. Chargez le fichier .xlsx que vous avez téléchargé.
- Choisissez « Créer une feuille de calcul ». Le modèle reste ainsi séparé des données de la feuille ouverte.
- Cliquez sur Importer. Le modèle s’ouvre comme une nouvelle feuille de calcul dans un nouvel onglet du navigateur.
Les chiffres des exemples ont été calculés par le script qui construit le fichier. Excel et Google Sheets recalculent les formules à l’ouverture.
Comment remplir le modèle
- Remplissez la feuille Listes. Ajoutez vos setups et vos erreurs habituelles : ils apparaissent dans les listes déroulantes et dans les statistiques.
- Supprimez les exemples. Supprimez entièrement les lignes 4 à 8. Si vous n’en effacez que le contenu, vous effacez aussi les formules de ces lignes.
- Notez l’entrée tout de suite. L’heure en UTC, le prix, la quantité, le stop et le take profit. Le stop est celui que vous aviez à l’entrée : le risque et le R se calculent à partir de lui.
- Prenez la sortie dans l’historique de l’exchange. Le prix de sortie, les frais et le funding figurent dans l’historique des trades de l’exchange ou du terminal.
- Analysez le jour même. Le setup, l’erreur, l’émotion et une phrase : pourquoi vous êtes entré et ce que vous feriez autrement.
Quand un tableur ne suffit plus
Le tableur calcule honnêtement tout ce que vous y mettez. Le point faible, c’est la saisie. Chaque trade demande de saisir jusqu’à 20 champs, et une petite perte oubliée fait paraître les statistiques meilleures que le trading réel. Les entrées en plusieurs fois se fondent en un seul prix moyen. Les déplacements du stop n’existent que dans votre mémoire. La MAE et la MFE — la plus forte perte latente et le plus fort gain latent d’un trade — doivent être lues sur le graphique.
Un journal automatique prend les trades directement chez l’exchange. FOQUS tient un tel journal pour Binance, Bybit, OKX et MetaTrader 5. Il enregistre les frais et le funding, chaque déplacement du stop et de l’objectif, et la MAE et la MFE de chaque trade. Les exchanges se connectent avec une clé en lecture seule : FOQUS refuse une clé qui peut trader ou effectuer des retraits. Le journal est gratuit.
Deux choses à savoir. FOQUS enregistre les trades dès la minute où vous connectez votre compte, car l’ancien historique d’une plateforme contient trop peu de données pour analyser un trade. Pour les trades antérieurs, le modèle reste utile. Il n’existe pas encore d’export CSV de tous les trades : il est en développement. Le guide des clés API en lecture seule explique comment créer une clé en lecture seule, et les pages Binance, Bybit, OKX et MetaTrader 5, comment connecter chaque plateforme.
Questions fréquentes
Puis-je ouvrir le modèle dans Google Sheets ?
Oui : Fichier → Importer, chargez le fichier et choisissez « Créer une feuille de calcul ». Le modèle n’a pas de macros, seulement des formules ordinaires et des listes déroulantes.
Fonctionne-t-il avec Notion ?
Notion n’exécute pas les formules d’Excel. Téléchargez plutôt le CSV : il ne contient que les noms des colonnes. Dans Notion, choisissez Paramètres → Importer → CSV pour obtenir une base de données avec les mêmes colonnes. Le risque, le PnL et le R doivent alors être reconstruits avec les formules de Notion.
Le modèle fonctionne-t-il pour MetaTrader 5 et le forex ?
Oui. Saisissez la quantité en lots et, sous « Taille de contrat », le chiffre de la spécification du symbole : dans MetaTrader 5, clic droit dans « Observation du Marché » → « Spécifications ». Mettez le swap dans la colonne du funding.
Si la seconde devise de la paire n’est pas le dollar, comme dans USDJPY, les formules donnent des yens, pas des dollars. Tapez alors deux nombres en dollars à la place des formules : le profit tiré du terminal dans « PnL brut » et le risque dans « Risque, $ ». Le risque en dollars = |entrée − stop| × lots × taille de contrat ÷ le prix d’USDJPY. Par exemple, 1 lot, entrée à 150,00, stop à 149,50, taille de contrat de 100 000 : 0,50 × 1 × 100 000 = 50 000 yens, et 50 000 ÷ 150 ≈ 333 $. Sans le risque en dollars, le R et « Espérance, R » sont faux pour ces lignes. Le calculateur de lot montre aussi la perte d’un lot au stop dans la devise de votre compte : multipliez-la par vos lots.
Et pour les futures crypto ?
Oui : ses exemples sont des futures Binance. Pour les futures USDT et USDC, saisissez la quantité en coins et laissez « Taille de contrat » vide. Si l’exchange affiche la taille en contrats, saisissez combien de coins contient un contrat. Les futures réglés en crypto (COIN-M) suivent une autre formule. Tapez deux nombres en dollars à la place des formules : le résultat tiré de l’historique de l’exchange dans « PnL brut » et le risque au stop dans « Risque, $ ». Sans le risque en dollars, ces trades obtiennent un R faux.
Pourquoi mon résultat diffère-t-il de quelques centimes de celui de l’exchange ?
Le modèle part des prix moyens d’entrée et de sortie, alors que l’exchange compte chaque exécution. Quelques centimes, c’est l’arrondi du prix moyen. Si l’écart est plus grand, vérifiez les frais et le funding.
Le modèle est-il vraiment gratuit ?
Oui : sans inscription et sans e-mail. Le fichier est à vous : modifiez les colonnes et les listes à votre convenance.
Sources
- Aide Éditeurs Google Docs : Importer des ensembles de données et des feuilles de calcul — Fichier → Importer, la prise en charge des fichiers .xlsx, l’option « Créer une feuille de calcul ».
- Aide de MetaTrader 5 : Observateur du Marché — la spécification du symbole et sa taille de contrat.
- Aide Notion : Importer des données dans Notion — Paramètres → Importer → CSV crée une base de données à partir des colonnes du fichier.
- Mon journal public sur FOQUS — les trades #104, #136, #897, #1138 et #2011 : prix moyens, quantité, stop à la clôture, frais et funding. Chiffres relevés le 8 octobre 2026.