Modello gratuito di diario di trading per Excel e Fogli Google
Un modello gratuito di diario di trading per Excel e Fogli Google, con cinque trade reali su Binance. Formule per rischio, R, aspettativa e drawdown.
Questo modello di diario di trading è un file .xlsx: un trade per riga, e le formule calcolano rischio, R, risultato netto, aspettativa e drawdown. Si apre in Excel, Fogli Google, LibreOffice e Numbers, senza macro e senza registrazione. Le righe di esempio sono cinque miei trade reali su Binance, e qui sotto le uso per mostrare come si calcola ogni numero.
Cosa c’è nel modello di diario di trading
Il file ha quattro fogli.
| Foglio | Cosa contiene |
|---|---|
| Trade | 29 colonne e 1.000 righe con le formule già pronte. Le righe 4–8 sono esempi. |
| Statistiche | I tuoi totali, più tabelle per errore, setup, emozione e settimana. |
| Istruzioni | Cosa inserire in ogni colonna e come viene calcolata. |
| Elenchi | I tuoi exchange, setup, errori ed emozioni per gli elenchi a discesa. |
Le colonne bianche le compili tu; quelle grigie sono formule. Questa è la parte che scrivi: simbolo, direzione, prezzi, quantità, stop, commissioni e funding.

Le altre colonne:
- All’ingresso: data e ora in UTC, exchange, take profit e saldo del conto all’ingresso.
- Calcolate: rischio in $ e in % del saldo, PnL lordo, PnL netto, R, PnL in % del saldo, il totale progressivo, il drawdown e la settimana.
- Analisi: setup, errore, emozione, convinzione da 1 a 5, un commento e un link a uno screenshot.
Esempio: cinque trade reali nel modello
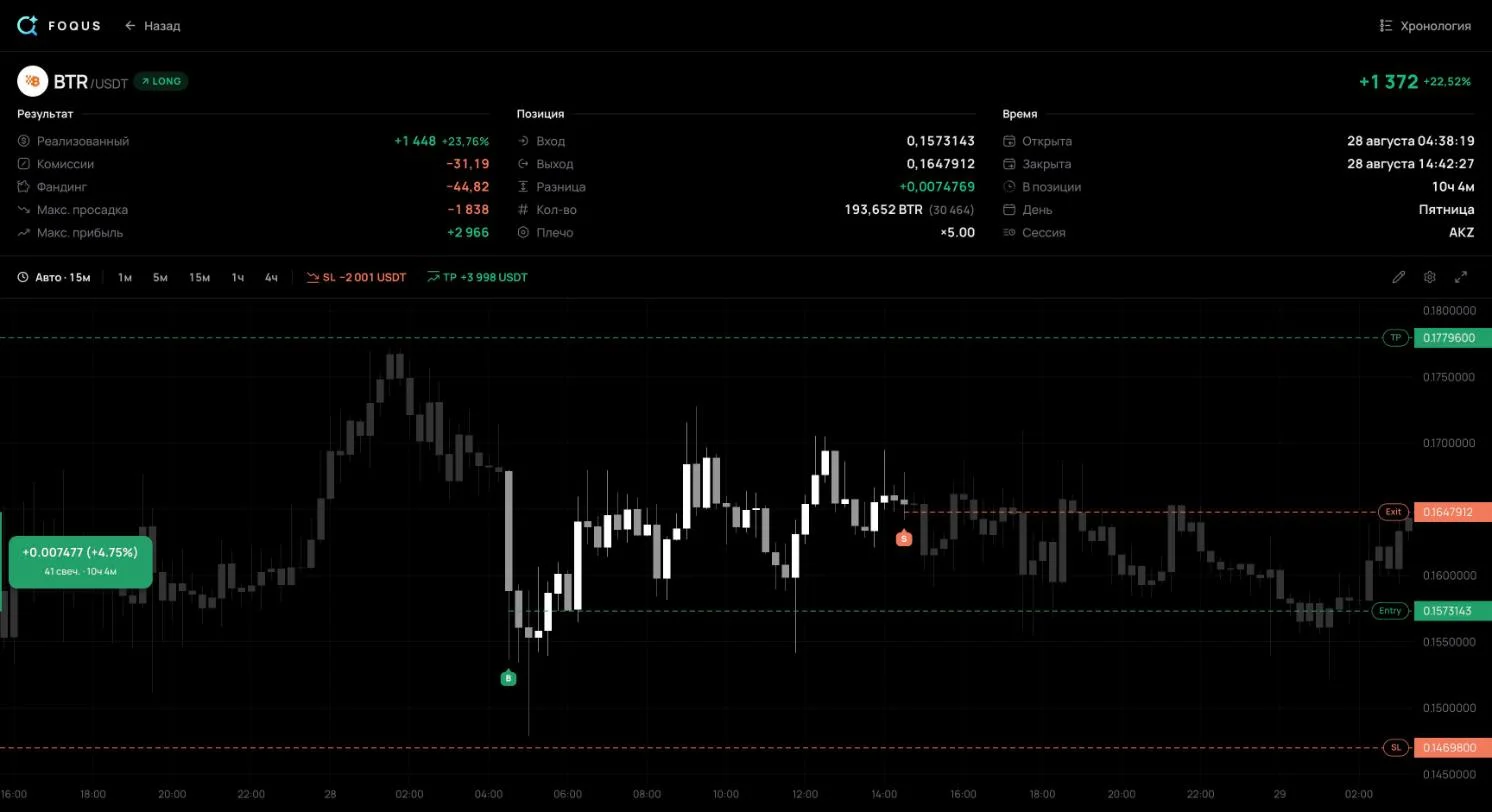
Le righe 4–8 sono miei trade sui futures perpetui USDⓈ-M di Binance tra il 28 agosto e il 5 settembre 2026. Ho preso ogni numero dalla pagina pubblica del trade nel mio diario: i prezzi medi di ingresso e di uscita, la quantità, le commissioni e il funding. I cinque sono stati scelti per mostrare casi diversi, non il risultato migliore.
| Riga | Trade | Cosa mostra |
|---|---|---|
| 4 | #104, long su BTRUSDT | Un’uscita tra lo stop e il target: +0,69R |
| 5 | #136, long su BTRUSDT | Lo stop eseguito il 2,1% peggio del suo prezzo: −1,81R contro un −1R previsto |
| 6 | #897, short su AKEUSDT | Il PnL di uno short ha il segno opposto: +1,19R |
| 7 | #1138, long su MARSCOINUSDT | Nessuno stop alla chiusura, quindi niente rischio e niente R |
| 8 | #2011, long su MARSCOINUSDT | Lo stop eseguito peggio del suo prezzo: −1,16R |
Quello che una pagina pubblica non mostra resta vuoto negli esempi. Chi visita la pagina pubblica vede solo lo stop alla chiusura. È quello lo stop degli esempi, anche se la regola del modello chiede lo stop all’ingresso. Il saldo prima dell’ingresso non è visibile, quindi le colonne «% del saldo» sono vuote. Setup, emozione e convinzione li conosce solo il trader. L’unico tag sotto «Errore» è «Senza stop» su #1138, che la pagina stessa mostra.
Come il modello calcola rischio, R e risultato
Le formule sono le stesse di qualsiasi diario. Il prezzo di ingresso è la media di tutte le esecuzioni di ingresso, quello di uscita la media di tutte le esecuzioni di uscita.
Rischio, $  = |Ingresso − Stop| × Quantità × Dimensione contratto
PnL lordo   = (Uscita − Ingresso) × Quantità × Dimensione contratto
              con il segno invertito per SHORT
PnL netto   = PnL lordo − Commissioni + Funding
R           = PnL netto ÷ Rischio
Sulla riga 4, il trade #104:
- Rischio. |0,1573143 − 0,14698| × 193.652 = $2.001,26. È 1R: quanto sarebbe costato lo stop prima delle commissioni.
- PnL lordo. (0,1647912 − 0,1573143) × 193.652 = +$1.447,92.
- PnL netto. 1.447,92 − 31,19 − 44,82 = +$1.371,91. Il funding entra con il suo segno: pagato è meno.
- R. 1.371,91 ÷ 2.001,26 = +0,69R.
Questa è la parte del foglio fatta di formule. La barra della formula mostra la formula di R della cella S4, così come la salva il file.

Il risultato del modello può differire da quello dell’exchange di qualche centesimo. Per lo short #897 il modello dà +$2.975,89 e la pagina del trade nel mio diario +$2.976,05. Il modello lavora su prezzi medi arrotondati a 7 cifre; il diario conta ogni esecuzione su Binance. Commissioni e funding prendili dallo storico dei trade dell’exchange, invece di calcolarli.
L’R ha bisogno di uno stop. Quando la colonna Stop è vuota, come su #1138, rischio e R restano vuoti e il trade finisce in «Trade senza stop». Come scegliere il tuo rischio e dimensionarci sopra una posizione lo spiega la guida al rischio per trade; il calcolatore della dimensione della posizione fa il calcolo al posto tuo.
Win rate, aspettativa e profit factor
Il foglio Statistiche somma tutti i trade chiusi, cioè ogni trade con un prezzo di uscita. Sui cinque esempi mostra:

Win rate         = Vincenti ÷ Trade chiusi               3 ÷ 5 = 60%
Aspettativa, $   = PnL netto ÷ Trade chiusi       3.167,14 ÷ 5 = +633,43
Aspettativa, R   = R medio dei trade con stop
                   (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Profit factor    = Tutto il profitto ÷ Tutta la perdita
8.496,76 ÷ 5.329,63 = 1,59In dollari l’aspettativa è positiva; in R è negativa. Il profitto più grande, +$4.148,97, viene da #1138, che non ha né stop né R. Senza quel trade, gli altri quattro perdono in media un quarto del loro rischio. La tabella «Per errore» lo dice chiaramente: l’unico trade segnato «Senza stop» è il più redditizio. Il profitto non rende sicuro un trade senza stop: secondo la sua MAE, nel momento peggiore #1138 perdeva $5.467 sulla carta.
Cinque trade sono troppo pochi per giudicare una strategia. Win rate e aspettativa cominciano a significare qualcosa su decine di trade dello stesso setup. Cosa guardare ogni settimana e come analizzare i trade lo spiega la guida Come tenere un diario di trading.
Come aprire il modello in Fogli Google
La guida di Google spiega come importare un file.
- Scarica il file. Usa il pulsante «Scarica il modello» in cima a questa pagina.
- Apri Fogli Google. Crea un foglio di lavoro vuoto o aprine uno esistente.
- Scegli File → Importa. Carica il file .xlsx che hai scaricato.
- Scegli «Crea un nuovo foglio di lavoro». Così il modello resta separato dai dati del foglio aperto.
- Fai clic su Importa. Il modello si apre come nuovo foglio di lavoro in una nuova scheda del browser.
I numeri degli esempi li ha calcolati lo stesso script che crea il file. Excel e Fogli Google ricalcolano le formule all’apertura.
Come compilare il modello
- Compila il foglio Elenchi. Aggiungi i tuoi setup e i tuoi errori abituali: compaiono negli elenchi a discesa e nelle statistiche.
- Elimina gli esempi. Elimina per intero le righe 4–8. Se ne cancelli solo il contenuto, cancelli anche le formule di quelle righe.
- Registra subito l’ingresso. Orario in UTC, prezzo, quantità, stop e take profit. Lo stop è quello che avevi all’ingresso: rischio e R si calcolano da quello.
- Prendi l’uscita dallo storico dell’exchange. Prezzo di uscita, commissioni e funding sono nello storico dei trade dell’exchange o del terminale.
- Analizza il trade il giorno stesso. Setup, errore, emozione e una frase: perché sei entrato e cosa faresti diversamente.
Quando un foglio di calcolo non basta più
Il foglio di calcolo conta onestamente tutto quello che ci metti. Il punto debole è la digitazione. Ogni trade significa scrivere fino a 20 campi, e una piccola perdita dimenticata fa sembrare le statistiche migliori del trading. Gli ingressi frazionati si riducono a un unico prezzo medio. Gli spostamenti dello stop restano solo nella tua memoria. MAE e MFE, la perdita e il profitto non realizzati più ampi di un trade, vanno letti sul grafico.
Un diario automatico prende i trade direttamente dall’exchange. FOQUS tiene un diario così per Binance, Bybit, OKX e MetaTrader 5. Registra commissioni e funding, ogni spostamento dello stop e del target, e la MAE e la MFE di ogni trade. Gli exchange si collegano con una chiave di sola lettura: FOQUS rifiuta una chiave che può fare trading o prelevare. Il diario è gratis.
Due cose da sapere. FOQUS registra i trade dal minuto in cui ti colleghi, perché il vecchio storico di un exchange o di un broker contiene troppo poco per analizzare un trade. Per i trade precedenti il modello resta utile. Non c’è ancora un’esportazione CSV di tutti i trade: è in sviluppo. Come creare una chiave di sola lettura lo spiega la guida alle chiavi API di sola lettura, e come collegare ogni piattaforma le pagine di Binance, Bybit, OKX e MetaTrader 5.
Domande frequenti
Posso aprire il modello in Fogli Google?
Sì: File → Importa, carica il file e scegli «Crea un nuovo foglio di lavoro». Il modello non ha macro, solo formule normali ed elenchi a discesa.
Funziona con Notion?
Notion non esegue le formule di Excel. Scarica invece il CSV, che contiene solo i nomi delle colonne. In Notion scegli Impostazioni → Importa → CSV per ottenere un database con le stesse colonne. Rischio, PnL e R vanno poi ricostruiti con le formule di Notion.
Il modello funziona per MetaTrader 5 e il forex?
Sì. Inserisci la quantità in lotti e, in «Dimensione contratto», il numero della specifica del simbolo: in MetaTrader 5, clic destro in Market Watch → Specification. Metti lo swap nella colonna del funding.
Se la seconda valuta della coppia non è il dollaro, come in USDJPY, le formule danno yen, non dollari. In quel caso scrivi sopra le formule due numeri in dollari: il profitto dal terminale in «PnL lordo» e il rischio in «Rischio, $». Rischio in dollari = |ingresso − stop| × lotti × dimensione contratto ÷ il prezzo di USDJPY. Per esempio, 1 lotto, ingresso 150,00, stop 149,50, dimensione contratto 100.000: 0,50 × 1 × 100.000 = 50.000 yen, e 50.000 ÷ 150 ≈ $333. Senza il rischio in dollari, R e «Aspettativa, R» sono sbagliati per queste righe. Anche il calcolatore lotti mostra la perdita di un lotto allo stop nella valuta del tuo conto: moltiplicala per i tuoi lotti.
E per i futures crypto?
Sì: i suoi esempi sono futures di Binance. Per i futures in USDT e USDC inserisci la quantità in monete e lascia vuota «Dimensione contratto». Se l’exchange mostra la dimensione in contratti, inserisci quante monete contiene un contratto. I futures con margine in moneta (COIN-M) usano un’altra formula. Scrivi sopra le formule due numeri in dollari: il risultato dallo storico dell’exchange in «PnL lordo» e il rischio allo stop in «Rischio, $». Senza il rischio in dollari, questi trade hanno un R sbagliato.
Perché il mio risultato differisce di qualche centesimo da quello dell’exchange?
Il modello lavora sui prezzi medi di ingresso e di uscita, mentre l’exchange conta ogni esecuzione. Qualche centesimo è l’arrotondamento del prezzo medio. Se la differenza è più grande, controlla commissioni e funding.
Il modello è davvero gratuito?
Sì: niente registrazione e niente e-mail. Il file è tuo: cambia le colonne e gli elenchi come preferisci.
Fonti
- Guida di Editor di documenti Google: Importare set di dati e fogli di lavoro — File → Importa, il supporto per .xlsx, l’opzione «Crea un nuovo foglio di lavoro».
- MetaTrader 5 Help: Market Watch — la specifica del simbolo e la sua dimensione del contratto.
- Centro assistenza Notion: Importa dati in Notion — Impostazioni → Importa → CSV crea un database dalle colonne del file.
- Il mio diario pubblico su FOQUS — i trade #104, #136, #897, #1138 e #2011: prezzi medi, quantità, stop alla chiusura, commissioni e funding. Numeri rilevati l’8 ottobre 2026.