Mẫu nhật ký giao dịch miễn phí cho Excel và Google Sheets
Mẫu nhật ký giao dịch miễn phí cho Excel và Google Sheets, có sẵn năm giao dịch Binance thật. Công thức tính rủi ro, R, kỳ vọng và drawdown.
Mẫu nhật ký giao dịch này là một file .xlsx: mỗi dòng là một giao dịch, còn các công thức tự tính rủi ro, R, kết quả ròng, kỳ vọng và drawdown. File mở được trong Excel, Google Sheets, LibreOffice và Numbers, không có macro và không cần đăng ký. Các dòng ví dụ là năm giao dịch thật của tôi trên Binance, và bên dưới tôi dùng chúng để cho thấy từng con số được tính ra sao.
Mẫu nhật ký giao dịch có gì
File có bốn trang tính.
| Trang tính | Nội dung |
|---|---|
| Giao dịch | 29 cột và 1.000 dòng có sẵn công thức. Dòng 4–8 là ví dụ. |
| Thống kê | Các con số tổng hợp của bạn, cùng các bảng theo sai lầm, setup, cảm xúc và tuần. |
| Hướng dẫn | Mỗi cột cần nhập gì và được tính thế nào. |
| Danh sách | Các sàn, setup, sai lầm và cảm xúc của bạn cho danh sách thả xuống. |
Bạn điền các cột màu trắng; các cột màu xám là công thức. Đây là phần bạn tự nhập: mã, chiều lệnh, giá, khối lượng, stop loss, phí và funding.

Các cột còn lại:
- Lúc vào lệnh: ngày giờ theo UTC, sàn, take profit (chốt lời) và số dư tài khoản lúc vào lệnh.
- Tự tính: rủi ro tính bằng $ và bằng % số dư, PnL gộp, PnL ròng, R, PnL tính bằng % số dư, tổng lũy kế, drawdown và tuần.
- Đánh giá: setup, sai lầm, cảm xúc, độ tự tin từ 1 đến 5, nhận xét và đường dẫn tới ảnh chụp màn hình.
Ví dụ: năm giao dịch thật trong mẫu
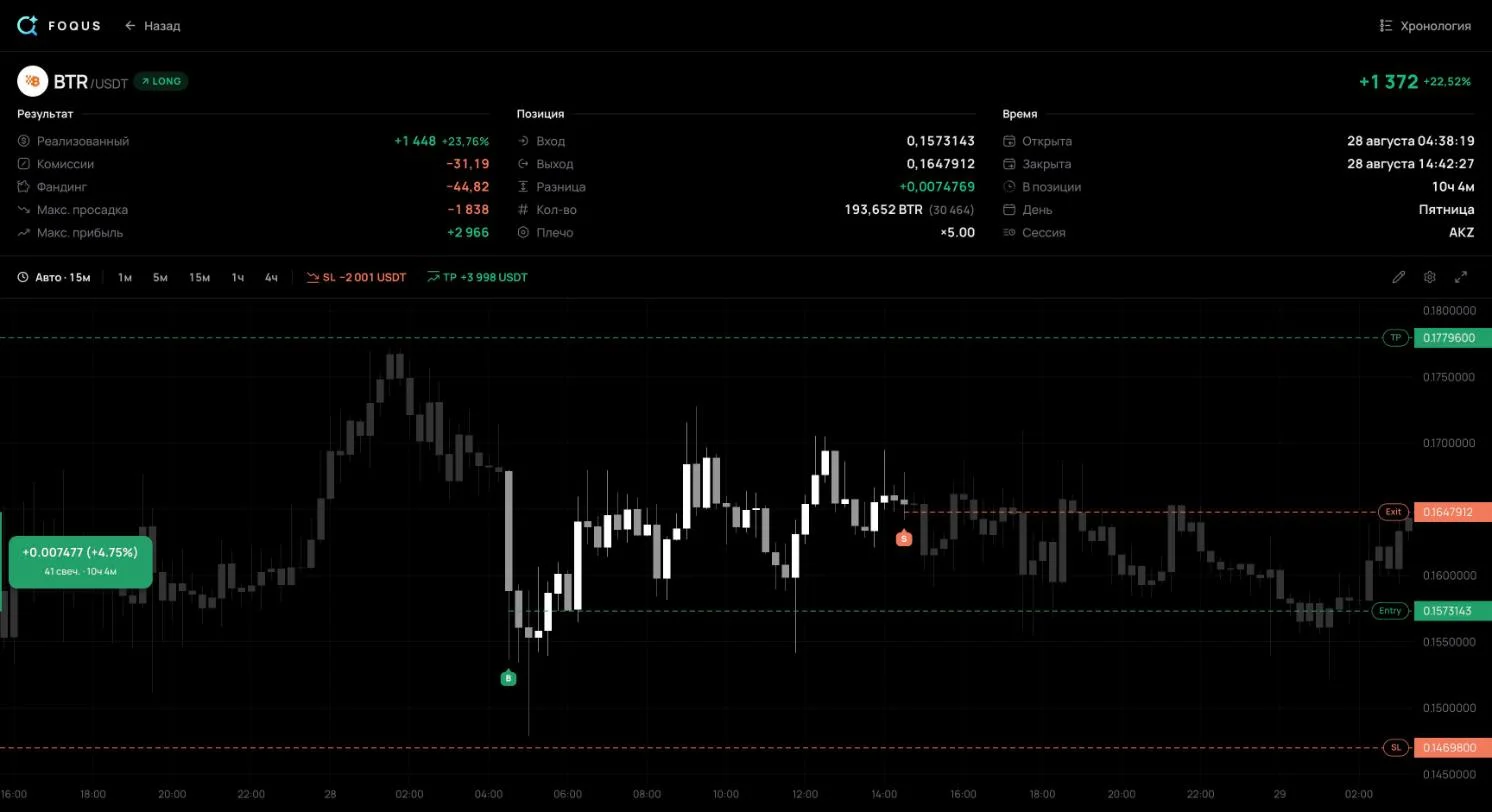
Dòng 4–8 là các giao dịch của tôi trên hợp đồng vĩnh cửu Binance USDⓈ-M từ ngày 28/8 đến 5/9/2026. Mọi con số đều lấy từ trang công khai của giao dịch trong nhật ký của tôi: giá vào và giá thoát trung bình, khối lượng, phí và funding. Năm giao dịch này được chọn để minh họa các trường hợp khác nhau, chứ không phải vì có kết quả tốt nhất.
| Dòng | Giao dịch | Minh họa điều gì |
|---|---|---|
| 4 | #104, long BTRUSDT | Thoát lệnh giữa stop loss và mục tiêu: +0,69R |
| 5 | #136, long BTRUSDT | Stop loss khớp tệ hơn giá đặt 2,1%: −1,81R so với −1R dự kiến |
| 6 | #897, short AKEUSDT | PnL của lệnh short mang dấu ngược lại: +1,19R |
| 7 | #1138, long MARSCOINUSDT | Không có stop loss lúc đóng lệnh, nên không có rủi ro và không có R |
| 8 | #2011, long MARSCOINUSDT | Stop loss khớp tệ hơn giá đặt: −1,16R |
Những gì trang công khai không hiển thị thì để trống trong ví dụ. Khách xem trang công khai chỉ thấy stop loss lúc đóng lệnh. Các ví dụ dùng stop loss này, dù quy tắc của chính mẫu yêu cầu stop loss lúc vào lệnh. Số dư trước khi vào lệnh không hiển thị, nên các cột “% số dư” để trống. Chỉ trader mới biết setup, cảm xúc và độ tự tin. Thẻ duy nhất trong cột “Sai lầm” là “Không đặt SL” ở giao dịch #1138, điều mà chính trang giao dịch cũng cho thấy.
Mẫu tính rủi ro, R và kết quả thế nào
Các công thức giống như ở mọi nhật ký. Giá vào là giá trung bình của mọi lần khớp khi vào lệnh, giá thoát là giá trung bình của mọi lần khớp khi thoát lệnh.
Rủi ro, $    = |Giá vào − Stop| × Khối lượng × Kích thước hợp đồng
PnL gộp      = (Giá thoát − Giá vào) × Khối lượng × Kích thước hợp đồng
               đổi dấu với lệnh SHORT
PnL ròng     = PnL gộp − Phí + Funding
R            = PnL ròng ÷ Rủi ro
Ở dòng 4, giao dịch #104:
- Rủi ro. |0,1573143 − 0,14698| × 193.652 = $2.001,26. Đó là 1R: khoản lỗ nếu dính stop loss, chưa tính phí.
- PnL gộp. (0,1647912 − 0,1573143) × 193.652 = +$1.447,92.
- PnL ròng. 1.447,92 − 31,19 − 44,82 = +$1.371,91. Funding được cộng theo đúng dấu: khoản đã trả mang dấu trừ.
- R. 1.371,91 ÷ 2.001,26 = +0,69R.
Đây là phần công thức của trang tính. Thanh công thức hiển thị công thức R của ô S4 đúng như file lưu.

Kết quả của mẫu có thể lệch vài cent so với sàn. Với lệnh short #897, mẫu cho ra +$2.975,89, còn trang giao dịch trong nhật ký của tôi ghi +$2.976,05. Mẫu tính từ giá trung bình làm tròn tới 7 chữ số; nhật ký thì tính từng lần khớp trên Binance. Hãy lấy phí và funding từ lịch sử giao dịch của sàn thay vì tự tính.
R cần có stop loss. Khi cột Stop loss để trống, như ở #1138, rủi ro và R cũng để trống, và giao dịch được tính vào mục “Giao dịch không có stop loss”. Cách chọn mức rủi ro và tính khối lượng vị thế từ đó được trình bày trong bài hướng dẫn rủi ro mỗi lệnh; công cụ tính khối lượng vị thế sẽ tính khối lượng giúp bạn.
Tỷ lệ thắng, kỳ vọng và profit factor
Trang tính Thống kê tổng hợp mọi giao dịch đã đóng — tức mọi giao dịch có giá thoát. Với năm ví dụ, trang này cho thấy:

Tỷ lệ thắng      = Số lệnh thắng ÷ Số giao dịch đã đóng      3 ÷ 5 = 60%
Kỳ vọng, $       = PnL ròng ÷ Số giao dịch đã đóng    3.167,14 ÷ 5 = +633,43
Kỳ vọng, R       = R trung bình của các giao dịch có stop loss
                   (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Profit factor    = Tổng lãi ÷ Tổng lỗ
8.496,76 ÷ 5.329,63 = 1,59Tính bằng đô la, kỳ vọng dương; tính bằng R thì âm. Khoản lãi lớn nhất, +$4.148,97, đến từ #1138, giao dịch không có stop loss và không có R. Không tính #1138, bốn giao dịch còn lại trung bình mất một phần tư mức rủi ro. Bảng “Theo sai lầm” cho thấy rõ điều đó: giao dịch duy nhất bị đánh dấu “Không đặt SL” lại là giao dịch lãi nhiều nhất. Có lãi không làm cho một giao dịch không có stop loss trở nên an toàn: theo MAE, #1138 có lúc lỗ tạm thời tới $5.467.
Năm giao dịch quá ít để đánh giá một chiến lược. Tỷ lệ thắng và kỳ vọng chỉ bắt đầu có ý nghĩa sau hàng chục giao dịch của cùng một setup. Bài hướng dẫn Cách ghi nhật ký giao dịch trình bày nên xem gì mỗi tuần và cách đánh giá lại giao dịch.
Cách mở mẫu trong Google Sheets
Trang trợ giúp của Google hướng dẫn cách nhập một file.
- Tải file về. Dùng nút “Tải mẫu về” ở đầu trang này.
- Mở Google Sheets. Tạo một bảng tính trống hoặc mở một bảng tính có sẵn.
- Chọn Tệp → Nhập (File → Import). Tải lên file .xlsx bạn vừa tải về.
- Chọn “Tạo bảng tính mới” (Create new spreadsheet). Cách này giữ mẫu tách biệt với dữ liệu của bảng tính đang mở.
- Bấm Nhập (Import). Mẫu sẽ mở thành một bảng tính mới trong một tab trình duyệt mới.
Chính đoạn script tạo ra file đã tính các con số trong ví dụ. Excel và Google Sheets sẽ tính lại các công thức khi mở file.
Cách điền mẫu
- Điền trang tính Danh sách. Thêm các setup và những sai lầm bạn hay mắc: chúng sẽ xuất hiện trong danh sách thả xuống và trong thống kê.
- Xóa các ví dụ. Xóa hẳn các dòng 4–8. Nếu chỉ xóa nội dung, bạn cũng sẽ xóa luôn công thức của các dòng đó.
- Ghi ngay khi vào lệnh. Thời gian theo UTC, giá, khối lượng, stop loss và take profit. Stop loss là mức bạn đặt lúc vào lệnh: rủi ro và R được tính từ đó.
- Lấy thông tin thoát lệnh từ lịch sử của sàn. Giá thoát, phí và funding có trong lịch sử giao dịch của sàn hoặc terminal.
- Đánh giá ngay trong ngày. Setup, sai lầm, cảm xúc và một câu: vì sao bạn vào lệnh và lần sau sẽ làm khác đi điều gì.
Khi bảng tính không còn đủ
Bảng tính xử lý trung thực mọi số liệu bạn nhập vào. Điểm yếu nằm ở khâu nhập liệu. Mỗi giao dịch có thể phải gõ tới 20 ô, và chỉ cần quên một lệnh lỗ nhỏ là thống kê đã đẹp hơn thực tế. Các lần vào thêm bị gộp thành một giá trung bình. Các lần dời stop loss chỉ còn trong trí nhớ của bạn. MAE và MFE — khoản lỗ và khoản lãi lớn nhất trên giấy của một giao dịch — phải tự đọc trên biểu đồ.
Nhật ký tự động lấy giao dịch trực tiếp từ sàn. FOQUS là một nhật ký như vậy cho Binance, Bybit, OKX và MetaTrader 5. Nó ghi lại phí và funding, mọi lần dời stop loss và mục tiêu, cùng MAE và MFE của từng giao dịch. Sàn được kết nối bằng API key chỉ đọc: FOQUS từ chối khóa có quyền giao dịch hoặc rút tiền. Nhật ký miễn phí.
Có hai điều cần biết. FOQUS ghi giao dịch kể từ lúc bạn kết nối, vì lịch sử cũ của sàn có quá ít dữ liệu để phân tích lại một giao dịch. Với các giao dịch trước đó, mẫu này vẫn rất hữu ích. Hiện chưa có tính năng xuất toàn bộ giao dịch ra CSV — tính năng này vẫn đang phát triển. Cách tạo khóa chỉ đọc được trình bày trong bài hướng dẫn về API key chỉ đọc, còn cách kết nối từng nền tảng có ở các trang Binance, Bybit, OKX và MetaTrader 5.
Câu hỏi thường gặp
Có mở mẫu trong Google Sheets được không?
Được: Tệp → Nhập, tải file lên và chọn “Tạo bảng tính mới”. Mẫu không có macro — chỉ có công thức thông thường và danh sách thả xuống.
Mẫu có dùng được với Notion không?
Notion không chạy công thức Excel. Thay vào đó, hãy tải file CSV — file này chỉ chứa tên các cột. Trong Notion, chọn Settings → Import → CSV để có một database với các cột y hệt. Sau đó, bạn phải dựng lại rủi ro, PnL và R bằng công thức của Notion.
Mẫu có dùng được cho MetaTrader 5 và forex không?
Có. Nhập khối lượng bằng lot. Ở cột “Kích thước hợp đồng”, nhập con số trong thông số của mã: trong MetaTrader 5, nhấp chuột phải trong Market Watch → Specification. Ghi swap vào cột funding.
Nếu đồng tiền thứ hai của cặp không phải đô la, như USDJPY, công thức sẽ cho ra yên chứ không phải đô la. Khi đó hãy gõ đè hai con số bằng đô la lên công thức: lợi nhuận từ terminal vào ô “PnL gộp” và rủi ro vào ô “Rủi ro, $”. Rủi ro bằng đô la = |giá vào − stop loss| × số lot × kích thước hợp đồng ÷ giá USDJPY. Ví dụ: 1 lot, giá vào 150,00, stop loss 149,50, kích thước hợp đồng 100.000: 0,50 × 1 × 100.000 = 50.000 yên, và 50.000 ÷ 150 ≈ $333. Nếu không có rủi ro bằng đô la, R và “Kỳ vọng, R” của các dòng này sẽ sai. Công cụ tính lot cũng cho biết khoản lỗ của một lot tại stop loss theo đồng tiền tài khoản: nhân con số đó với số lot của bạn.
Còn futures crypto thì sao?
Dùng được — các ví dụ của mẫu chính là futures Binance. Với futures USDT và USDC, nhập khối lượng bằng coin và để trống cột “Kích thước hợp đồng”. Nếu sàn hiển thị khối lượng bằng số hợp đồng, hãy nhập số coin mà một hợp đồng chứa. Futures ký quỹ bằng coin (COIN-M) dùng công thức khác. Khi đó hãy gõ đè hai con số bằng đô la lên công thức: kết quả từ lịch sử của sàn vào ô “PnL gộp” và rủi ro tại stop loss vào ô “Rủi ro, $”. Nếu không có rủi ro bằng đô la, R của các giao dịch này sẽ sai.
Vì sao kết quả của tôi lệch vài cent so với sàn?
Mẫu tính từ giá vào và giá thoát trung bình, còn sàn tính từng lần khớp. Vài cent chênh lệch là do làm tròn giá trung bình. Nếu chênh lệch lớn hơn, hãy kiểm tra phí và funding.
Mẫu có thật sự miễn phí không?
Có: không cần đăng ký, không cần email. File là của bạn — hãy sửa các cột và danh sách cho phù hợp với mình.
Nguồn tham khảo
- Google Docs Editors Help: Import data sets & spreadsheets — Tệp → Nhập (File → Import), hỗ trợ .xlsx, tùy chọn “Tạo bảng tính mới” (Create new spreadsheet).
- MetaTrader 5 Help: Market Watch — thông số của mã và kích thước hợp đồng.
- Notion Help: Import data into Notion — Settings → Import → CSV tạo một database từ các cột của file.
- Nhật ký công khai của tôi trên FOQUS — các giao dịch #104, #136, #897, #1138 và #2011: giá trung bình, khối lượng, stop loss lúc đóng lệnh, phí và funding. Số liệu lấy ngày 8/10/2026.