거래당 리스크: 포지션 크기 계산하는 법
거래당 리스크로 포지션 크기를 구하는 공식, USDT 무기한 선물과 MT5 랏 예시, 그리고 제 거래 다섯 건의 손절 리스크와 실제 결과.

거래당 리스크는 손절이 나가면 잃는 금액입니다. 포지션 크기는 여기서 나옵니다. 금액 기준 리스크를 진입가에서 손절가까지의 거리로 나누면 됩니다. 아래에 공식, USDT 무기한 선물과 MetaTrader 5 랏 예시, 그리고 제가 Binance에서 한 거래 다섯 건이 있습니다. 그중 한 건은 손실이 손절로 계획한 금액보다 81% 컸습니다.
거래당 리스크란 무엇입니까?
거래당 리스크는 거래 한 번에 잃어도 된다고 정한 계좌의 비율입니다. 금액으로 나타낸 이 값을 1R이라고 하며, R은 리스크(risk)를 뜻합니다. 가장 많이 인용되는 경험칙은 1% 규칙과 2% 규칙입니다. 거래 한 번에 계좌의 1%나 2%보다 많이 잃지 말라는 규칙입니다.
리스크는 포지션 크기가 아닙니다. 10,000 USDT 계좌에서 1%를 건다는 것은 손절되면 최대 100 USDT를 잃는다는 뜻입니다. 포지션 자체는 5,000 USDT일 수도, 그보다 클 수도 있습니다. 얼마인지는 손절 위치가 정합니다.
현재 잔고의 일정 비율을 거는 트레이더도 있고, 일정 금액을 거는 트레이더도 있습니다. 일정 비율이면 손실 뒤에는 리스크가 줄고 수익 뒤에는 커집니다. 10,000 USDT 계좌가 10% 줄어 9,000이 되면 1%는 90 USDT입니다. 일정 금액은 관리하기 쉽지만, 낙폭 구간에서 속도를 늦춰 주지 않습니다.
포지션 크기 공식
먼저 계좌의 얼마를 리스크로 걸지 정합니다. 그다음 거래 아이디어가 무너지는 곳에 손절을 둡니다. 진입가에서 손절가까지의 거리가 자산 한 단위, 예를 들어 비트코인 하나당 손실입니다. 금액 기준 리스크를 이 거리로 나눕니다.
리스크($) = 계좌 잔고 × 거래당 리스크(%)
포지션 크기 = 리스크($) ÷ |진입가 − 손절가|
절댓값이라 양방향 모두에 쓸 수 있습니다. 롱은 손절가가 진입가 아래, 숏은 위에 있습니다. 62,500에 BTCUSDT 숏을 잡고 손절가를 63,750에 두면, 아래 롱 예시와 거리 1,250도 크기도 같습니다.
순서가 중요합니다. 크기를 먼저 정하고 거기에 손절을 맞추면 거래마다 리스크가 제멋대로가 됩니다.
예시: 레버리지를 쓰는 USDT 무기한 선물
계좌는 10,000 USDT, 거래당 리스크는 1%입니다. BTCUSDT를 62,500에 사고 손절가는 61,250에 둡니다. 손절은 비트코인 1개당 1,250 USDT 떨어져 있고, 진입가의 2%입니다.
- 리스크: 10,000 × 1% = 100 USDT.
- 포지션 크기: 100 ÷ 1,250 = 0.08 BTC.
- 포지션 금액: 0.08 × 62,500 = 5,000 USDT.
- 확인: 손절되면 0.08 × 1,250 = 100 USDT를 잃습니다.
Binance와 Bybit에서 USDT 무기한 선물의 크기는 코인 단위로, 0.001 BTC씩 정합니다. OKX에서는 계약 수로 정합니다. BTC-USDT-SWAP 계약 하나는 0.01 BTC이므로 0.08 BTC는 8계약입니다. 나머지가 남는 크기는 단위에 맞춰 내림하므로 리스크가 계획 안에 머뭅니다.
수수료는 여기에 더해집니다. 기본 테이커 수수료는 Binance와 OKX가 0.05%, Bybit가 0.055%입니다. 진입과 청산에 각각 0.05%라면 4.95 USDT가 더 듭니다. 진입 때 2.50, 손절로 청산할 때 2.45입니다. 포지션 크기 계산기가 같은 계산을 직접 입력한 숫자로 해 줍니다. 수수료 포함 손실과, 수수료까지 리스크 안에 넣은 크기를 보여 줍니다.
레버리지가 리스크를 바꿉니까?
레버리지는 거래소가 포지션을 위해 증거금을 얼마나 묶을지 정합니다. 이 개시 증거금은 포지션 금액을 레버리지로 나눈 값입니다. 손익은 다르게 계산합니다. 포지션 크기 × 가격 변동입니다. 이 공식에 레버리지는 없습니다.
| 레버리지 | 증거금 | 손절 시 손실 |
|---|---|---|
| 5배 | 1,000 USDT | 100 USDT |
| 10배 | 500 USDT | 100 USDT |
| 20배 | 250 USDT | 100 USDT |
높은 레버리지는 손실을 키우지 않습니다. 증거금으로 묶이는 돈을 줄여 줄 뿐입니다. 레버리지가 정말로 리스크를 키우는 지점은 계산보다 큰 포지션을 열고 싶어지는 유혹입니다.
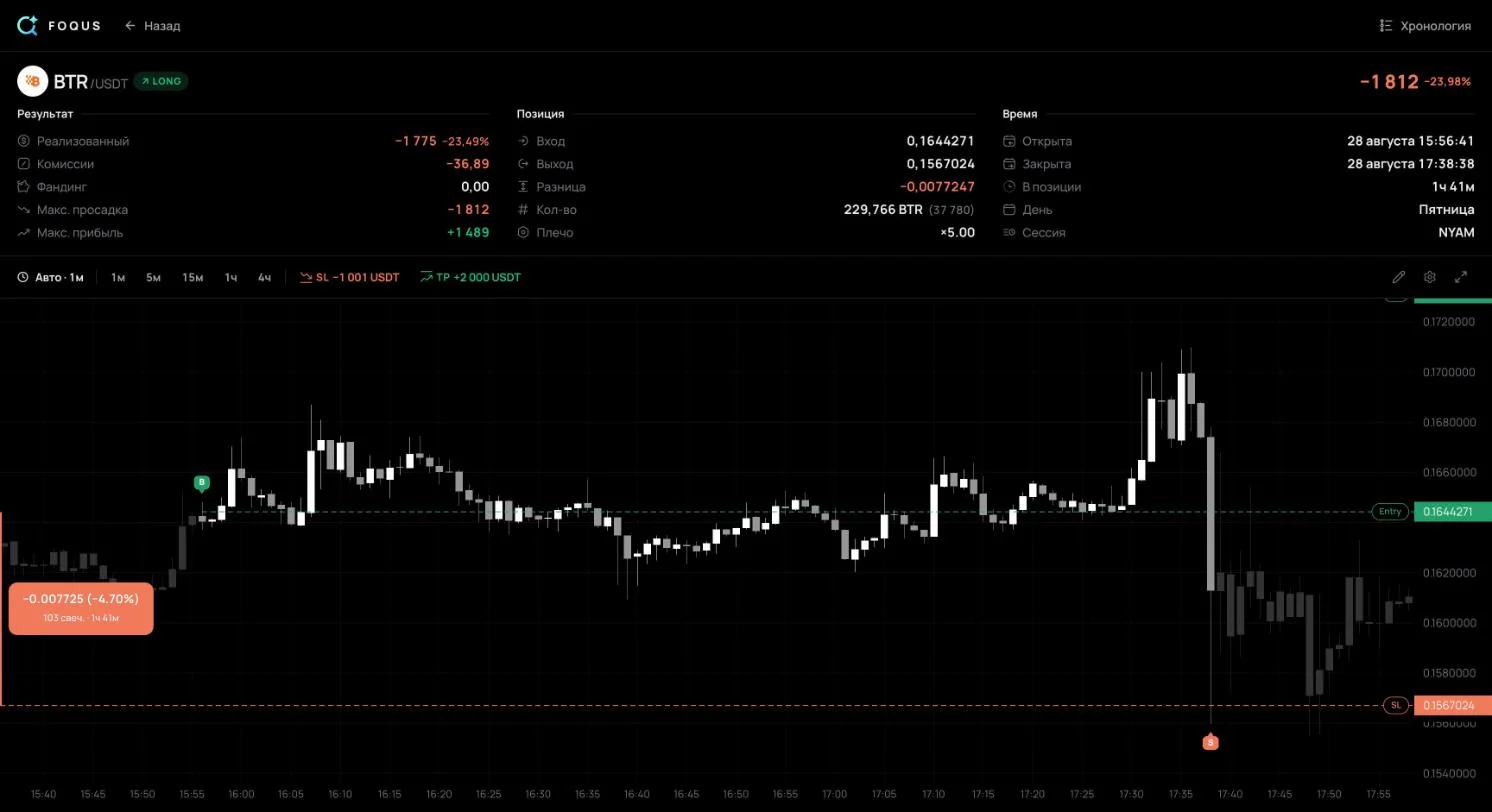
그러니 거래 화면의 퍼센트에 겁먹지 마십시오. 아래에서 다룰 제 거래 #136은 매매일지에 −23.98%로 나옵니다. 이것은 증거금 대비 퍼센트입니다. 37,780 USDT 포지션을 5배로 잡아 7,556 USDT가 묶였습니다. 계좌가 잃은 금액은 레버리지와 상관없이 1,812 USDT입니다.
교차 마진에서는 계좌 잔고 전체가 포지션을 받칩니다. 강제 청산은 더 멀어지지만, 계좌의 모든 돈이 걸리게 됩니다.
외환 예시: MetaTrader 5의 랏 크기
외환에서는 크기를 랏으로 잽니다. 1랏에 통화가 몇 단위 들어 있는지는 상품 사양의 Contract size 칸에 나옵니다. EURUSD는 보통 10만 유로입니다. MetaTrader 5에서는 Market Watch 창에서 사양을 엽니다. 심볼을 마우스 오른쪽 버튼으로 클릭하고 Specification을 선택합니다.
가격 변동은 핍으로 셉니다. 대부분의 통화쌍에서 1핍은 소수 넷째 자리인 0.0001이고, 엔화가 들어간 통화쌍에서는 둘째 자리인 0.01입니다. MetaTrader 5는 외환 수익을 (청산가 − 진입가) × 계약 크기 × 랏으로 계산합니다. 그래서 EURUSD 1랏의 1핍은 100,000 × 0.0001 = $10입니다.
랏 = 리스크($) ÷ (핍 단위 손절 × 1랏의 핍 가치)계좌는 $10,000, 리스크는 1%이므로 $100입니다. EURUSD를 1.0850에 사고 손절가를 30핍 떨어진 1.0820에 둡니다. 1랏의 손절 시 손실은 30 × $10 = $300입니다. 랏: 100 ÷ 300 = 0.333, 거래량 단위로 내림하면 0.33입니다. 내림 후 리스크는 $99입니다.
여기서도 레버리지는 증거금만 바꿉니다. MetaTrader 5 도움말은 외환 증거금을 랏 × 계약 크기 ÷ 레버리지로 계산합니다. 1:100이면 330유로, 1:500이면 66유로입니다. 계좌 통화가 상대 통화와 다르면 핍 가치를 현재 환율로 환산합니다. USDJPY에서 1랏의 1핍은 1,000엔입니다. 환율 150이면 $6.67이고, 40핍 손절이면 0.37랏입니다. MT5 랏 계산기가 이 모든 것을 계산해 줍니다. 금과 다른 계좌 통화도 됩니다.
제 거래: 계획한 리스크와 실제 손실
공식은 손절되면 정확히 1R을 잃는다고 약속합니다. 실제로는 다르게 나옵니다. 제 공개 매매일지에서 2026년 8월 28일부터 9월 5일까지 Binance USDT-M 선물로 한 거래 중 청산된 다섯 건을 보겠습니다. 여기서 1R은 거래가 청산될 때 걸려 있던 손절 기준의 손실입니다. 결과에는 수수료와 펀딩비가 들어 있습니다.

여기서 세 가지를 알 수 있습니다.
손절은 손실의 상한이 아닙니다. #136은 BTRUSDT 롱입니다. 8월 28일 13:56(UTC)에 0.1644271로 229,766개, 37,780 USDT 포지션에 진입했습니다. 손절은 진입가보다 2.65% 아래인 0.16007 근처에 있었고, 손절되면 1,001 USDT를 잃을 예정이었습니다. 15:38(UTC)에 가격이 급락했고, 포지션은 평균 0.1567024에 손절로 청산됐습니다. 손절가보다 2.10% 아래입니다. 가격 기준 손실이 1,775 USDT, 수수료가 36.89였습니다. 결과는 −1,812 USDT, 즉 −1.81R입니다.
#2011은 차이가 더 작았습니다. −3,040 USDT의 손절이 손절가보다 0.36% 불리하게 체결되었고, 수수료와 펀딩비가 142.78 USDT를 더했습니다. 결과는 −3,518 USDT, 즉 −1.16R입니다. 스탑 마켓 주문은 발동되면 호가창의 최선 가격으로 체결되는데, 빠른 움직임에서는 그 가격이 손절가에서 멀 수 있습니다. 호가가 얇은 코인에서는 여유를 두는 것이 좋습니다. 감수할 수 있는 금액보다 낮게 1R을 정하십시오.
금액 기준 1R이 세 배까지 달랐습니다. 8월 28일부터 9월 4일 사이에 연 거래들의 1R은 1,001에서 3,040 USDT까지였습니다. 리스크가 계좌의 일정 비율이었다면 1R은 잔고가 움직인 만큼만 움직였을 것입니다. 일주일 안에 세 배 차이가 난다는 것은 리스크를 거래마다 그때그때 정했다는 신호입니다. R 기준 결과는 이런 거래들을 한 척도에 올려놓습니다. 거래마다 자기 계획 대비 얼마가 들었는지 보여 줍니다.
손절 없는 거래에는 1R이 없습니다. #1138은 청산 시점에 손절이 없었습니다. 가장 나빴던 지점은 −5,494 USDT로, 다섯 건 중 가장 큰 1R의 1.81배였습니다. 결과는 +4,149 USDT 수익이었지만, 손절이 있는 어떤 거래보다 큰 리스크를 지고 있었습니다. 이런 최악의 지점을 재는 방법은 MAE와 MFE 가이드에 있습니다.
이 거래들에서 수수료와 펀딩비는 0.01R에서 0.05R이었습니다. #136의 슬리피지에 비하면 푼돈입니다. 하지만 수익 거래를 포함해 모든 거래에 붙습니다.
거래당 리스크는 얼마가 적당합니까? 숫자로 보는 연속 손실
수익을 내는 시스템이라도 손실은 몰려서 옵니다. 거래가 서로 독립이고 절반이 이긴다고 해 봅시다. 그러면 100번 거래 중 6연속 이상 손실이 나올 확률은 약 55%, 8연속 이상은 약 17%입니다. 10번 중 4번 이긴다면 100번 거래에서 8연속 이상 손실은 두 번에 한 번꼴인 49%로 나옵니다.
항상 현재 잔고의 같은 비율을 걸 때, 연속 손실이 계좌를 얼마나 깎는지는 다음과 같습니다.
| 거래당 리스크 | 5연속 손실 | 10연속 손실 | 20연속 손실 |
|---|---|---|---|
| 0.5% | −2.5% | −4.9% | −9.5% |
| 1% | −4.9% | −9.6% | −18.2% |
| 2% | −9.6% | −18.3% | −33.2% |
| 5% | −22.6% | −40.1% | −64.2% |
| 10% | −41.0% | −65.1% | −87.8% |
손실을 되찾기는 잃기보다 어렵습니다. 20% 낙폭 뒤에는 25% 수익이, 50% 뒤에는 100% 수익이 필요합니다. 리스크 1%에서는 69연속 손실이 나야 계좌가 절반이 되지만, 리스크 10%에서는 7연속이면 됩니다.
자신의 승률, 손절, 목표가, 수수료를 손익비 계산기에 넣어 보십시오. 손익분기 승률, R 기준 거래당 기댓값, 100번 거래에서 각오해야 할 연속 손실을 보여 줍니다.
자주 묻는 질문
거래 한 번에 계좌의 얼마를 걸어야 합니까?
정답인 숫자는 하나가 아닙니다. 가장 많이 인용되는 것은 1%와 2% 규칙입니다. 위 표에서 자신의 비율을 찾고, 10연속 손실을 견딜 수 있는지 솔직하게 답해 보십시오. 이 글은 투자 조언이 아닙니다.
1% 규칙이란 무엇입니까?
거래 한 번에 계좌의 1%보다 많이 잃지 않는다는 규칙입니다. 포지션 크기가 아니라 리스크에 관한 규칙입니다. 10,000 USDT 계좌에서 손절이 2%라면 포지션은 5,000 USDT가 될 수 있습니다.
수수료도 리스크에 넣어야 합니까?
리스크를 손절 시의 전체 손실로 잡는다면 그렇습니다. 그때는 리스크를 손절 거리와 진입·청산 수수료의 합으로 나눕니다. BTCUSDT 예시에서는 크기가 0.08이 아니라 0.076 BTC가 됩니다.
손절이 손절가보다 불리하게 체결되면 어떻게 합니까?
계획한 R이 아니라 실제 R 결과를 기록하십시오. 이런 일이 반복되면 호가가 얇은 코인에서는 크기를 줄이거나 손절에 여유를 두십시오. 매매일지에서는 −1R보다 나쁜 거래로 드러납니다.
다음 거래 전에
- 손절을 기준으로 크기를 정하십시오. 손절과 금액 기준 리스크가 먼저, 그다음 포지션 크기. 레버리지는 마지막에, 강제 청산이 손절보다 한참 멀리 있을 만큼 낮게 정합니다.
- 슬리피지를 위한 여유를 두십시오. 특히 호가가 얇은 코인에서 그렇습니다. −1R로 잡은 제 손절은 실제로 −1.81R이 되었습니다.
- 모든 결과를 R로 기록하십시오. 실제 손실이 계획과 맞는지 볼 수 있는 유일한 방법입니다. 무료 매매일지 템플릿이 R을 계산해 줍니다.
출처
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): 선형 계약의 손익은 수량 × 가격 변동이며, 레버리지는 이를 키우지 않습니다.
- Binance: How to Calculate Profit and Loss for Futures Contracts: USDⓈ-M의 크기는 코인 단위. 손익 공식. 개시 증거금률 = 1 ÷ 레버리지.
- Binance: Leverage and Margin of USDⓈ-M Futures: 유지 증거금과 강제 청산.
- Binance: Binance Futures Fee Structure & Fee Calculations: 일반 사용자는 테이커 0.05%, 메이커 0.02%.
- Bybit: Trading Fee Structure: VIP 0의 무기한 선물 테이커 0.055%.
- OKX: What is OKX perpetual futures: 가장 낮은 수수료 등급은 메이커 0.02%, 테이커 0.05%.
- Binance: Types of Order on Binance Futures: 발동된 스탑 마켓 주문은 가능한 최선의 가격으로 체결됩니다.
- OKX API: BTC-USDT-SWAP instrument: 계약 가치 0.01 BTC.
- MetaTrader 5 Help: Market Watch: 심볼 사양, 계약 크기, 거래량 단위.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): 증거금 = 랏 × 계약 크기 ÷ 레버리지.
- MQL5 Reference: Symbol Properties: 외환 수익 = (청산가 − 진입가) × 계약 크기 × 랏.
- IG: Pip definition: 1핍은 0.0001, 엔화 통화쌍은 0.01.
- CMC Markets: Lot Size in Forex: 표준, 미니, 마이크로 랏과 그 핍 가치.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: 손절이 정하는 초기 리스크로서의 R.
- 제 공개 매매일지: 거래 #104, #136, #897, #1138, #2011. 진입과 청산, 청산 시점의 손절, 수수료, 펀딩비, 가장 나빴던 지점.
거래의 숫자는 2026년 10월 8일에 공개 페이지에서 가져왔습니다. 공개 거래 페이지는 손절을 언제 설정하고 옮겼는지 보여 주지 않으므로, 1R은 청산 시점의 손절 기준입니다.


