ExcelとGoogleスプレッドシート用の無料トレード日誌テンプレート
ExcelとGoogleスプレッドシートで使える無料のトレード日誌テンプレート。Binanceの実際のトレード5件入り。リスク、R、期待値、ドローダウンを数式で計算。
このトレード日誌テンプレートは.xlsxファイルです。1行に1トレードを記入すると、リスク、R、純損益、期待値、ドローダウンを数式が計算します。Excel、Googleスプレッドシート、LibreOffice、Numbersで開け、マクロも登録も必要ありません。例の行には私がBinanceで行った実際のトレード5件が入っていて、以下ではそれを使って各数値の計算方法を説明します。
トレード日誌テンプレートの中身
ファイルには4つのシートがあります。
| シート | 内容 |
|---|---|
| トレード | 29列と1,000行で、数式はあらかじめ入っています。4〜8行目は例です。 |
| 統計 | 合計値と、ミス別、セットアップ別、感情別、週別の表。 |
| 使い方 | 各列に入力する内容と、その計算方法。 |
| リスト | プルダウンリスト用の取引所、セットアップ、ミス、感情。 |
白い列に入力し、グレーの列は数式です。入力するのは次の部分です:銘柄、方向、価格、数量、損切り、手数料、資金調達料。

そのほかの列:
- エントリー時: UTCの日時、取引所、利確、エントリー時の口座残高。
- 自動計算: ドルと残高比%でのリスク、手数料前損益、純損益、R、残高比%での損益、累計、ドローダウン、週。
- 振り返り: セットアップ、ミス、感情、1〜5の自信度、コメント、スクリーンショットへのリンク。
例:テンプレートに入った実際のトレード5件
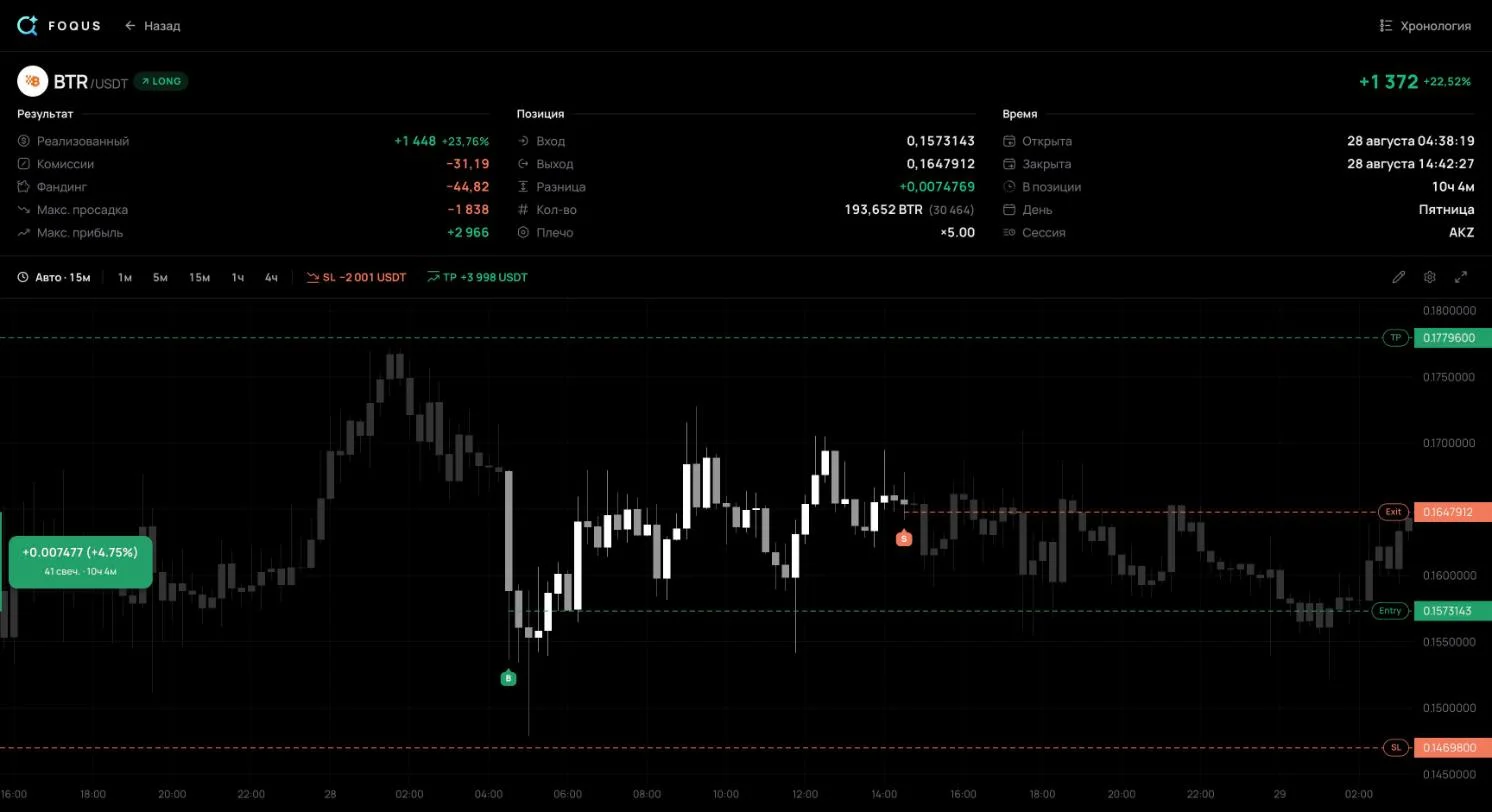
4〜8行目は、2026年8月28日から9月5日にかけて私がBinance USDⓈ-M無期限先物で行ったトレードです。数値はすべて、日誌にある各トレードの公開ページから取りました:平均エントリー価格と平均決済価格、数量、手数料、資金調達料。5件は、良い結果を見せるためではなく、さまざまなケースを示すために選んでいます。
| 行 | トレード | 示していること |
|---|---|---|
| 4 | #104、BTRUSDTのロング | 損切りと目標の間での決済:+0.69R |
| 5 | #136、BTRUSDTのロング | 損切りが価格より2.1%不利に約定:計画の−1Rに対して−1.81R |
| 6 | #897、AKEUSDTのショート | ショートでは損益の符号が逆になる:+1.19R |
| 7 | #1138、MARSCOINUSDTのロング | 決済時に損切りがなく、リスクもRもない |
| 8 | #2011、MARSCOINUSDTのロング | 損切りが価格より不利に約定:−1.16R |
公開ページに表示されない項目は、例では空欄にしています。閲覧者が見られる公開ページには、決済時点の損切りしか表示されません。テンプレート自身のルールではエントリー時の損切りを入力しますが、例ではこの決済時点の損切りを使っています。エントリー前の残高は見えないので、「残高比%」の列は空欄です。セットアップ、感情、自信度はトレーダー本人にしかわかりません。「ミス」の列にある唯一のタグは#1138の「損切りなし」で、これは公開ページ自体に表示されています。
リスク、R、結果の計算方法
数式はどの日誌でも同じです。エントリー価格はすべてのエントリー約定の平均、決済価格はすべての決済約定の平均です。
リスク ($)      = |エントリー − 損切り| × 数量 × 契約サイズ
手数料前損益    = (決済 − エントリー) × 数量 × 契約サイズ
                  SHORTは符号を反転
純損益          = 手数料前損益 − 手数料 + 資金調達料
R               = 純損益 ÷ リスク
4行目のトレード#104の場合:
- リスク。 |0.1573143 − 0.14698| × 193,652 = 2,001.26ドル。これが1Rで、損切りにかかった場合に手数料前で失っていた額です。
- 手数料前損益。 (0.1647912 − 0.1573143) × 193,652 = +1,447.92ドル。
- 純損益。 1,447.92 − 31.19 − 44.82 = +1,371.91ドル。資金調達料は符号付きで入れます。支払った分はマイナスです。
- R。 1,371.91 ÷ 2,001.26 = +0.69R。
これがシートの数式側です。数式バーには、ファイルに保存されているとおりのS4セルのRの数式が表示されています。

テンプレートの結果は、取引所の結果と数セント違うことがあります。ショートの#897では、テンプレートは+2,975.89ドル、私の日誌のトレードページは+2,976.05ドルです。テンプレートは7桁に丸めた平均価格から計算し、日誌はBinanceの約定を1件ずつ数えるからです。手数料と資金調達料は、自分で計算せず取引所の取引履歴から取ってください。
Rには損切りが必要です。#1138のように「損切り」の列が空欄だと、リスクとRは空欄のままになり、そのトレードは「損切りなしのトレード」に数えられます。リスクの決め方と、そこからポジションサイズを出す方法は1トレードあたりのリスクのガイドで解説しています。サイズはポジションサイズ計算ツールでも計算できます。
勝率、期待値、プロフィットファクター
「統計」シートは、すべての決済済みトレード(決済価格のあるトレード)を集計します。5件の例では次のようになります。

勝率                    = 勝ちトレード ÷ 決済済みトレード
                          3 ÷ 5 = 60%
期待値 ($)              = 純損益 ÷ 決済済みトレード
                          3,167.14 ÷ 5 = +633.43
期待値 (R)              = 損切りのあるトレードのRの平均
                          (0.69 − 1.81 + 1.19 − 1.16) ÷ 4 = −0.27
プロフィットファクター  = 総利益 ÷ 総損失
8,496.76 ÷ 5,329.63 = 1.59ドルで見ると期待値はプラスですが、Rで見るとマイナスです。最大の利益+4,148.97ドルは#1138によるもので、このトレードには損切りもRもありません。これを除くと、残りの4件は平均でリスクの4分の1を失っています。「ミス別」の表がそれをはっきり示しています。「損切りなし」とされた唯一のトレードが、最も利益を上げたトレードなのです。利益が出たからといって、損切りのないトレードが安全だったわけではありません。MAEで見ると、#1138は最悪の時点で計算上5,467ドルのマイナスでした。
5件では、戦略を判断するにはまったく足りません。勝率と期待値が意味を持ち始めるのは、同じセットアップで数十件のトレードを重ねてからです。毎週何を見るか、トレードをどう振り返るかは、ガイド「トレード日誌のつけ方」で解説しています。
Googleスプレッドシートでテンプレートを開く方法
ファイルのインポート方法は、Googleのヘルプで説明されています。
- ファイルをダウンロードする。 このページ上部の「テンプレートをダウンロード」ボタンを使います。
- Googleスプレッドシートを開く。 新しいスプレッドシートを作成するか、既存のものを開きます。
- [ファイル]→[インポート]を選ぶ。 ダウンロードした.xlsxをアップロードします。
- 「新しいスプレッドシートを作成する」を選ぶ。 こうすれば、開いているスプレッドシートのデータとテンプレートが混ざりません。
- [インポート]をクリックする。 テンプレートが新しいスプレッドシートとして、ブラウザの新しいタブで開きます。
例の数値は、ファイルを作るのと同じスクリプトで計算しています。ExcelとGoogleスプレッドシートは、ファイルを開くときに数式を再計算します。
テンプレートの記入方法
- 「リスト」シートを埋める。 自分のセットアップと、よくするミスを追加します。これらはプルダウンリストと統計に表示されます。
- 例を削除する。 4〜8行目を行ごと削除します。内容だけを消すと、その行の数式まで消えてしまいます。
- エントリーしたらすぐ記録する。 UTCの時刻、価格、数量、損切り、利確。損切りはエントリー時のものを入力します。リスクとRはそこから計算されます。
- 決済は取引所の履歴から取る。 決済価格、手数料、資金調達料は、取引所やターミナルの取引履歴にあります。
- その日のうちに振り返る。 セットアップ、ミス、感情、そして一言:なぜエントリーしたか、次は何を変えるか。
スプレッドシートでは足りなくなるとき
スプレッドシートは、入力したものを正直に集計します。弱点は手入力です。1トレードごとに最大20項目を入力する必要があり、小さな損失を1つ記録し忘れるだけで、統計は実際のトレードより良く見えます。分割エントリーは1つの平均価格にまとめられてしまいます。損切りの移動は記憶の中にしか残りません。MAEとMFE(トレードの最大含み損と最大含み益)は、チャートから読み取るしかありません。
自動で記録する日誌なら、トレードを取引所から直接取得します。FOQUSは、Binance、Bybit、OKX、MetaTrader 5向けにそうした日誌をつけます。手数料と資金調達料、損切りと目標のすべての移動、各トレードのMAEとMFEを記録します。取引所は読み取り専用キーで接続し、取引や出金ができるキーは受け付けません。日誌は無料です。
知っておきたいことが2つあります。FOQUSがトレードを記録するのは接続した時点からです。取引所の過去の履歴では、トレードを振り返るには情報が足りないからです。それ以前のトレードには、このテンプレートが役立ちます。また、すべてのトレードをCSVで書き出す機能はまだなく、現在開発中です。読み取り専用キーの作り方は読み取り専用APIキーのガイドで、各プラットフォームの接続方法はBinance、Bybit、OKX、MetaTrader 5のページで解説しています。
よくある質問
テンプレートはGoogleスプレッドシートで開けますか?
はい。[ファイル]→[インポート]でファイルをアップロードし、「新しいスプレッドシートを作成する」を選びます。テンプレートにマクロはなく、使っているのは通常の数式とプルダウンリストだけです。
Notionでも使えますか?
NotionはExcelの数式を実行できません。代わりにCSVをダウンロードしてください。CSVには列名だけが入っています。Notionで設定 → インポート → CSVを選ぶと、同じ列を持つデータベースができます。リスク、損益、RはNotionの数式で作り直す必要があります。
MetaTrader 5とFXでも使えますか?
はい。数量にはロット数を、「契約サイズ」には銘柄の仕様にある数値を入力します。MetaTrader 5では、「気配値表示」で右クリック →「仕様」で確認できます。スワップは資金調達料の列に入力します。
USDJPYのように通貨ペアの2番目の通貨がドルでない場合、数式の結果はドルではなく円になります。その場合は、数式の上からドル建ての数値を2つ入力してください:ターミナルの損益を「手数料前損益 ($)」に、リスクを「リスク ($)」に。ドル建てのリスク = |エントリー − 損切り| × ロット数 × 契約サイズ ÷ USDJPYの価格です。たとえば1ロット、エントリー150.00、損切り149.50、契約サイズ100,000なら、0.50 × 1 × 100,000 = 50,000円で、50,000 ÷ 150 ≈ 333ドルです。ドル建てのリスクがないと、これらの行のRと「期待値 (R)」は正しくなりません。ロット計算ツールでも、損切り時の1ロットの損失を口座通貨で確認できます。それにロット数を掛けてください。
仮想通貨先物では?
使えます。例そのものがBinanceの先物です。USDT・USDC建ての先物なら、数量にはコイン数を入れ、「契約サイズ」は空欄のままにします。取引所がサイズを契約数で表示している場合は、1契約に含まれるコインの数を入力します。コイン建て(COIN-M)の先物は式が異なります。その場合は、数式の上からドル建ての数値を2つ入力してください:取引所の履歴にある結果を「手数料前損益 ($)」に、損切り時のリスクを「リスク ($)」に。ドル建てのリスクがないと、これらのトレードのRは正しくなりません。
結果が取引所と数セント違うのはなぜですか?
テンプレートは平均エントリー価格と平均決済価格から計算しますが、取引所は約定ごとに計算します。数セントの差は、平均価格の丸めによるものです。差がもっと大きい場合は、手数料と資金調達料を確認してください。
テンプレートは本当に無料ですか?
はい。登録もメールアドレスも不要です。ファイルは自由に使え、列やリストも好きなように変更できます。
出典
- Googleドキュメント エディタ ヘルプ:データセットとスプレッドシートを読み込む — [ファイル]→[インポート]、.xlsxへの対応、「新しいスプレッドシートを作成する」のオプション。
- MetaTrader 5のヘルプ:気配値表示 — 銘柄の仕様と契約サイズ。
- Notionヘルプ:Notionにデータをインポートする — 設定 → インポート → CSVで、ファイルの列からデータベースを作成できること。
- 私のFOQUS公開日誌 — トレード#104、#136、#897、#1138、#2011:平均価格、数量、決済時の損切り、手数料、資金調達料。数値は2026年10月8日に取得。