免费的 Excel 和 Google 表格交易日志模板
免费的 Excel 和 Google 表格交易日志模板,内含五笔真实的 Binance 交易。用公式计算风险、R、期望值和回撤。
这份交易日志模板是一个 .xlsx 文件:一笔交易一行,风险、R、净结果、期望值和回撤都由公式算出。它可以在 Excel、Google 表格、LibreOffice 和 Numbers 中打开,没有宏,也不用注册。示例行是我在 Binance 上的五笔真实交易,下面我就用它们来说明每个数字是怎么算出来的。
交易日志模板里有什么
文件有四张工作表。
| 工作表 | 内容 |
|---|---|
| 交易 | 29 列、1,000 行,公式都已设好。第 4–8 行是示例。 |
| 统计 | 你的汇总数据,以及按错误、形态、情绪和周统计的表格。 |
| 使用说明 | 每一列该填什么、怎么计算。 |
| 列表 | 你的交易所、形态、错误和情绪,供下拉列表使用。 |
白色列由你填写,灰色列是公式。需要你输入的是这些:交易品种、方向、价格、数量、止损、手续费和资金费。

其他列:
- 入场时:UTC 日期和时间、交易所、止盈,以及入场时的账户余额。
- 自动计算:以 $ 计和占余额百分比的风险、毛 PnL、净 PnL、R、占余额百分比的 PnL、累计值、回撤和所在周。
- 复盘:形态、错误、情绪、1 到 5 的信心、备注和截图链接。
示例:模板里的五笔真实交易
第 4–8 行是我在 2026 年 8 月 28 日至 9 月 5 日之间做的 Binance U 本位(USDⓈ-M)永续合约交易。每个数字都取自我日志里这笔交易的公开页面:平均入场价和出场价、数量、手续费和资金费。挑选这五笔是为了展示不同的情况,而不是挑最好的结果。
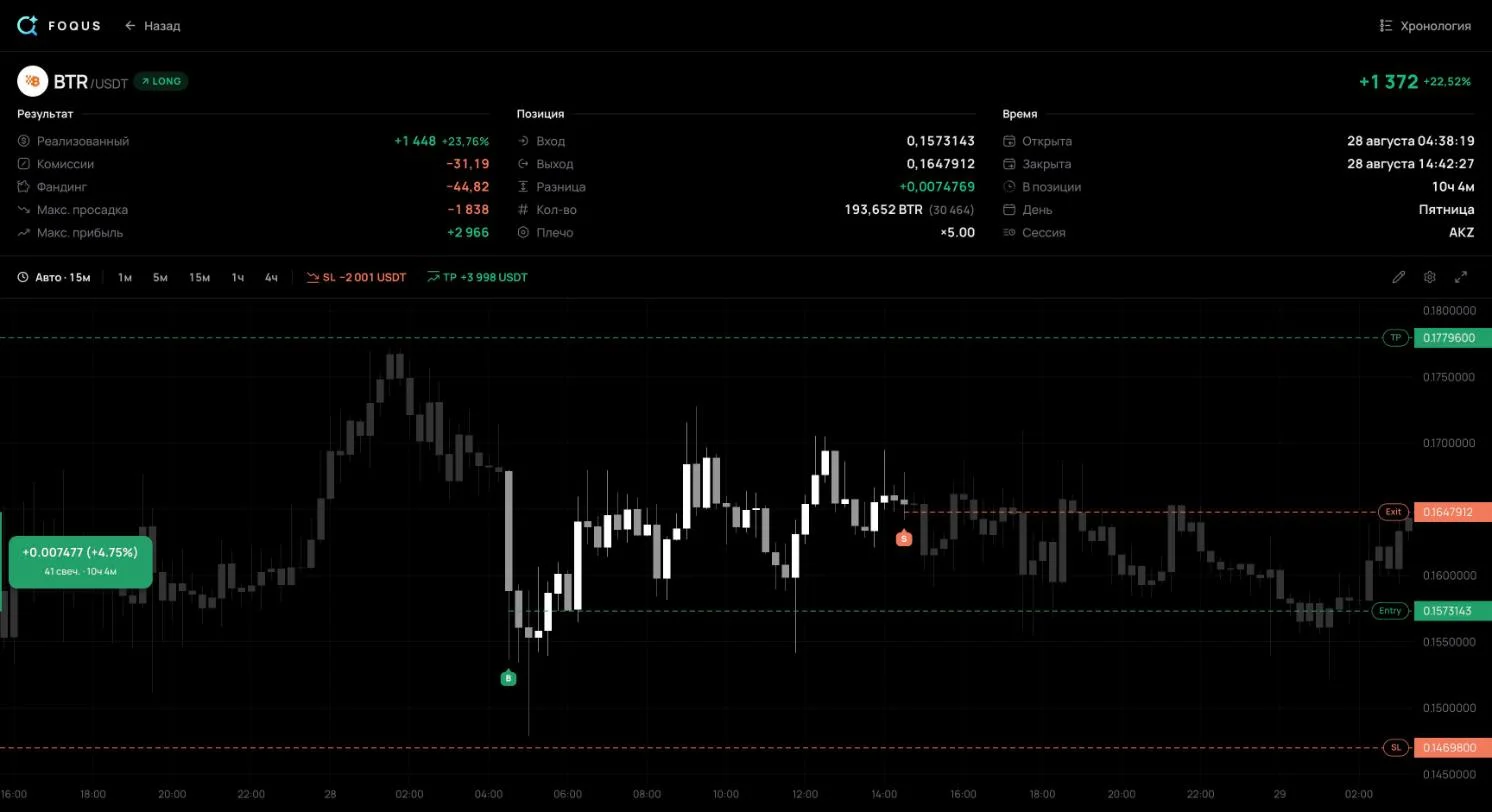
| 行 | 交易 | 说明了什么 |
|---|---|---|
| 4 | #104,BTRUSDT 做多 | 在止损和目标之间出场:+0.69R |
| 5 | #136,BTRUSDT 做多 | 止损成交价比止损价差 2.1%:−1.81R,而计划是 −1R |
| 6 | #897,AKEUSDT 做空 | 做空的 PnL 取相反符号:+1.19R |
| 7 | #1138,MARSCOINUSDT 做多 | 平仓时没有止损,所以没有风险,也没有 R |
| 8 | #2011,MARSCOINUSDT 做多 | 止损成交价比止损价差:−1.16R |
公开页面上看不到的,示例里就留空。访客查看公开页面时只能看到平仓时的止损,所以示例里填的就是它,尽管模板自己的规则要求填入场时的止损。入场前的余额看不到,所以两个“占余额 %”的列是空的。形态、情绪和信心只有交易者自己知道。“错误”列里唯一的标签是 #1138 的“未设止损”,这一点页面本身就显示了。
模板如何计算风险、R 和结果
公式和任何交易日志里的一样。入场价取所有入场成交的均价,出场价取所有出场成交的均价。
风险($)  = |入场价 − 止损| × 数量 × 合约大小
毛 PnL     = (出场价 − 入场价) × 数量 × 合约大小
             SHORT 取相反符号
净 PnL     = 毛 PnL − 手续费 + 资金费
R          = 净 PnL ÷ 风险
以第 4 行、#104 交易为例:
- 风险。|0.1573143 − 0.14698| × 193,652 = $2,001.26。这就是 1R:如果被止损,不计手续费会亏掉这么多。
- 毛 PnL。(0.1647912 − 0.1573143) × 193,652 = +$1,447.92。
- 净 PnL。1,447.92 − 31.19 − 44.82 = +$1,371.91。资金费带正负号计入:支付为负。
- R。1,371.91 ÷ 2,001.26 = +0.69R。
这是表格的公式部分。编辑栏显示的是 S4 单元格里 R 的公式,和文件里保存的一样。

模板的结果可能和交易所的差几美分。对 #897 这笔做空,模板算出 +$2,975.89,而我日志里这笔交易的页面显示 +$2,976.05。模板用的是四舍五入到小数点后 7 位的平均价格;日志则按 Binance 上的每一笔成交计算。手续费和资金费请从交易所的成交历史里取,而不是自己算。
R 需要止损。像 #1138 那样“止损”列为空时,风险和 R 都留空,这笔交易会计入“无止损交易”。如何选择风险、并据此确定仓位,见单笔风险指南;仓位计算器可以替你算仓位。
胜率、期望值和盈利因子
“统计”表汇总所有已平仓的交易,也就是所有填了出场价的交易。用这五个示例,它显示:

胜率             = 盈利交易 ÷ 已平仓交易            3 ÷ 5 = 60%
期望值($)      = 净 PnL ÷ 已平仓交易     3,167.14 ÷ 5 = +633.43
期望值(R)      = 有止损的交易的平均 R
                   (0.69 − 1.81 + 1.19 − 1.16) ÷ 4 = −0.27
盈利因子         = 总盈利 ÷ 总亏损
8,496.76 ÷ 5,329.63 = 1.59以美元计,期望值是正的;以 R 计,却是负的。最大的一笔盈利 +$4,148.97 来自 #1138,而它没有止损,也就没有 R。去掉它,其余四笔交易平均亏掉风险的四分之一。“按错误统计”表格说得很直白:唯一标为“未设止损”的交易,正是盈利最多的那一笔。盈利并不能让一笔没有止损的交易变得安全:按它的 MAE,#1138 在最差的时候账面亏损 $5,467。
五笔交易远远不足以评判一个策略。胜率和期望值要在同一种形态的几十笔交易上才开始有意义。每周该看什么、如何复盘交易,见如何记交易日志指南。
如何在 Google 表格中打开模板
Google 的帮助中心说明了如何导入文件。
- 下载文件。用本页顶部的“下载模板”按钮。
- 打开 Google 表格。新建一个空白电子表格,或者打开已有的。
- 选择“文件”→“导入”。上传你下载的 .xlsx 文件。
- 选择“新建电子表格”。这样模板就不会和当前电子表格的数据混在一起。
- 点击“导入”。模板会在新的浏览器标签页中作为一个新的电子表格打开。
示例中的数字,是由生成这个文件的同一个脚本算出的。Excel 和 Google 表格打开文件时会重新计算公式。
如何填写模板
- 先填“列表”表。加入你的形态和常犯的错误:它们会出现在下拉列表和统计中。
- 删除示例。把第 4–8 行整行删除。如果只清除内容,这几行的公式也会被一起清掉。
- 入场后马上记录。UTC 时间、价格、数量、止损和止盈。止损填入场时设置的那个:风险和 R 都按它计算。
- 出场数据从交易所历史里取。出场价、手续费和资金费都在交易所或终端的成交历史里。
- 当天复盘。形态、错误、情绪,再加一句话:为什么入场,下次会怎么做。
表格不再够用的时候
表格会如实计算你填进去的一切。薄弱环节在于手动输入。每笔交易最多要填 20 个字段,忘记一笔小亏损,统计就会比实际交易好看。分批入场被压缩成一个均价。止损的移动只存在于你的记忆里。MAE 和 MFE——一笔交易最大的账面亏损和最大的账面盈利——只能从图表上读出来。
自动交易日志直接从交易所获取交易。FOQUS 就为 Binance、Bybit、OKX 和 MetaTrader 5 提供这样的日志。它会记录手续费和资金费、止损和目标的每一次移动,以及每笔交易的 MAE 和 MFE。交易所通过只读密钥连接:能交易或提币的密钥,FOQUS 会拒绝。日志是免费的。
有两点需要知道。FOQUS 从你连接的那一分钟起记录交易,因为交易所的旧历史包含的信息太少,不足以复盘一笔交易。对于连接之前的交易,模板依然有用。目前还不能把所有交易导出为 CSV——这个功能还在开发中。如何创建只读密钥,见只读 API 密钥指南;各平台如何连接,见 Binance、Bybit、OKX 和 MetaTrader 5 的页面。
常见问题
能在 Google 表格中打开这个模板吗?
能:选择“文件”→“导入”,上传文件,然后选择“新建电子表格”。模板里没有宏,只有普通公式和下拉列表。
能在 Notion 里用吗?
Notion 不能运行 Excel 公式。请改为下载 CSV 文件——它只包含列名。在 Notion 中选择“设置”→“导入”→“CSV”,就会得到一个列相同的数据库。风险、PnL 和 R 则需要用 Notion 的公式重新搭建。
模板适用于 MetaTrader 5 和外汇吗?
适用。数量填手数,“合约大小”填品种规格中的数字:在 MetaTrader 5 中,在“市场报价”里右键 → “规格”。隔夜利息填在资金费那一列。
如果货币对的第二种货币不是美元,比如 USDJPY,公式算出的是日元,而不是美元。这时请直接在公式所在的单元格里输入两个美元数字,覆盖公式:把终端里的盈亏填入“毛 PnL”,把风险填入“风险($)”。以美元计的风险 = |入场价 − 止损| × 手数 × 合约大小 ÷ USDJPY 价格。例如 1 手,入场价 150.00,止损 149.50,合约大小 100,000:0.50 × 1 × 100,000 = 50,000 日元,50,000 ÷ 150 ≈ $333。没有以美元计的风险,这些行的 R 和“期望值(R)”就是错的。手数计算器也会以你的账户货币显示一手在止损时的亏损:乘以你的手数即可。
加密货币合约呢?
适用——它的示例就是 Binance 合约。对于 USDT 和 USDC 合约,数量填币数,“合约大小”留空。如果交易所以合约张数显示仓位,就填一张合约包含多少个币。币本位(COIN-M)合约的公式不同。请直接在公式所在的单元格里输入两个美元数字,覆盖公式:把交易所历史中的结果填入“毛 PnL”,把止损时的风险填入“风险($)”。没有以美元计的风险,这些交易的 R 就是错的。
为什么我的结果和交易所差了几美分?
模板用的是平均入场价和平均出场价,而交易所按每一笔成交计算。几美分的差异来自平均价格的四舍五入。如果差得更多,请检查手续费和资金费。
模板真的免费吗?
是的:不用注册,也不用留邮箱。文件归你所有——可以按自己的需要修改列和列表。
资料来源
- Google 文档编辑器帮助:导入数据集和电子表格——“文件”→“导入”、支持 .xlsx、“新建电子表格”选项。
- MetaTrader 5 帮助:市场观察——品种规格及其中的合约大小。
- Notion 帮助:将数据导入 Notion——“设置”→“导入”→“CSV”会根据文件的列创建数据库。
- 我在 FOQUS 上的公开日志——#104、#136、#897、#1138 和 #2011 交易:平均价格、数量、平仓时的止损、手续费和资金费。数字取于 2026 年 10 月 8 日。