Planilha de diário de trade grátis para Excel e Planilhas Google
Planilha de diário de trade grátis para Excel e Planilhas Google, com cinco operações reais na Binance. Fórmulas de risco, R, expectativa e drawdown.
Esta planilha de diário de trade é um arquivo .xlsx: uma operação por linha, e as fórmulas calculam o risco, o R, o resultado líquido, a expectativa e o drawdown. Ela abre no Excel, nas Planilhas Google, no LibreOffice e no Numbers, sem macros e sem cadastro. As linhas de exemplo são cinco operações reais minhas na Binance, e abaixo eu as uso para mostrar como cada número é calculado.
O que tem na planilha de diário de trade
O arquivo tem quatro abas.
| Aba | O que tem nela |
|---|---|
| Operações | 29 colunas e 1.000 linhas com as fórmulas prontas. As linhas 4–8 são exemplos. |
| Estatísticas | Os seus totais, mais tabelas por erro, setup, emoção e semana. |
| Como usar | O que preencher em cada coluna e como ela é calculada. |
| Listas | As suas plataformas, setups, erros e emoções para as listas suspensas. |
Você preenche as colunas brancas; as cinzas são fórmulas. Esta é a parte que você digita: símbolo, lado, preços, quantidade, stop, taxas e funding.

As outras colunas:
- Na entrada: data e hora em UTC, plataforma, take profit e o saldo da conta na entrada.
- Calculadas: risco em US$ e em % do saldo, PnL bruto, PnL líquido, R, PnL em % do saldo, o acumulado, o drawdown e a semana.
- Revisão: setup, erro, emoção, confiança de 1 a 5, um comentário e um link para uma captura de tela.
Exemplo: cinco operações reais na planilha
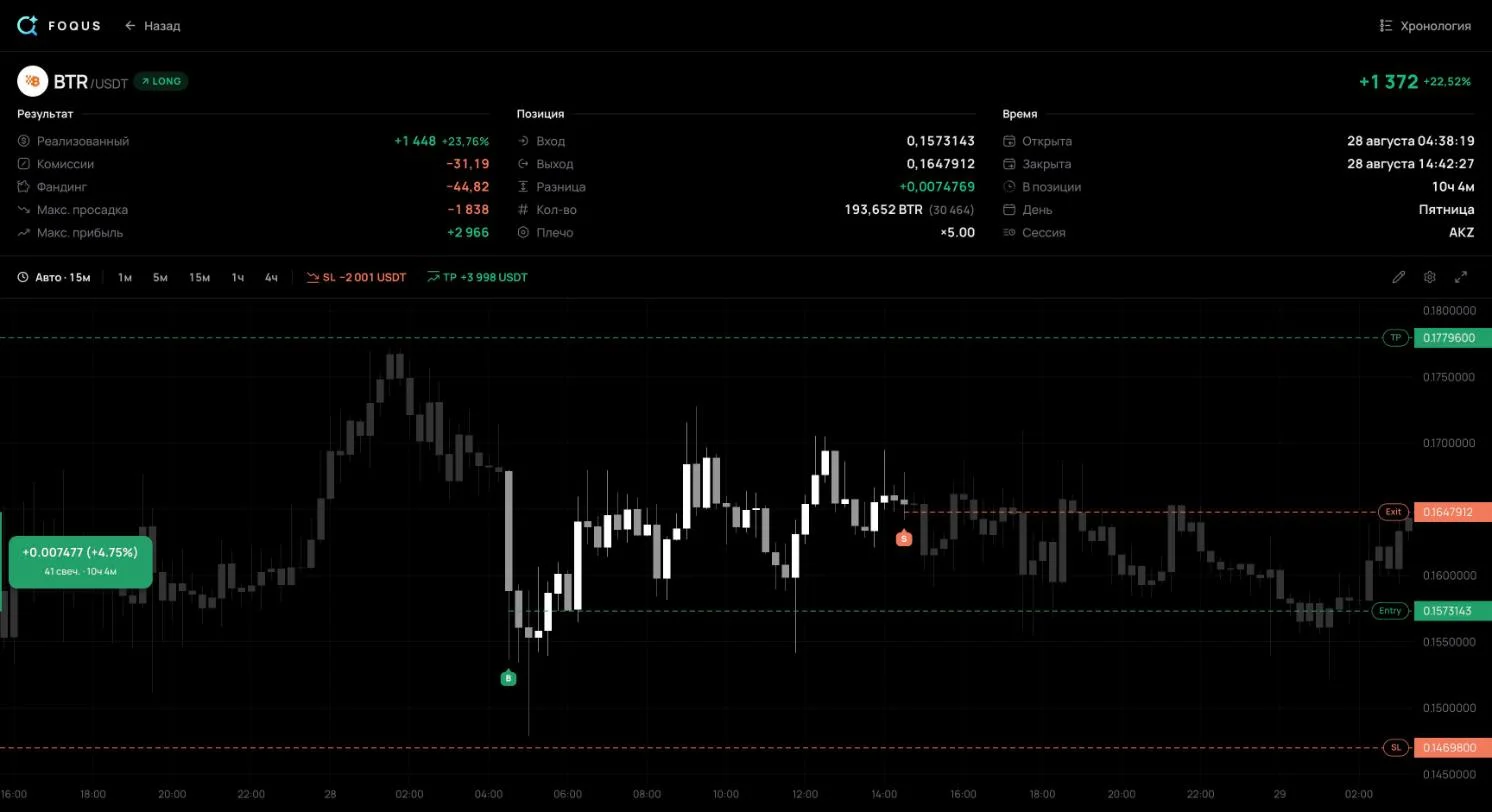
As linhas 4–8 são minhas operações em futuros perpétuos USDⓈ-M da Binance entre 28 de agosto e 5 de setembro de 2026. Tirei cada número da página pública da operação no meu diário: os preços médios de entrada e de saída, a quantidade, as taxas e o funding. As cinco foram escolhidas para mostrar casos diferentes, não o melhor resultado.
| Linha | Operação | O que ela mostra |
|---|---|---|
| 4 | #104, long em BTRUSDT | Uma saída entre o stop e o alvo: +0,69R |
| 5 | #136, long em BTRUSDT | O stop foi executado 2,1% pior que o preço dele: −1,81R contra −1R planejado |
| 6 | #897, short em AKEUSDT | O PnL de um short tem o sinal invertido: +1,19R |
| 7 | #1138, long em MARSCOINUSDT | Sem stop no fechamento, então não há risco nem R |
| 8 | #2011, long em MARSCOINUSDT | O stop foi executado pior que o preço dele: −1,16R |
O que a página pública não mostra fica em branco nos exemplos. Um visitante da página pública vê só o stop do fechamento. Esse é o stop dos exemplos, embora a regra da própria planilha peça o stop da entrada. O saldo antes da entrada não aparece, então as colunas “% do saldo” ficam vazias. Só o trader sabe o setup, a emoção e a confiança. A única tag em “Erro” é “Sem stop” na #1138, o que a própria página mostra.
Como a planilha calcula o risco, o R e o resultado
As fórmulas são as mesmas de qualquer diário. O preço de entrada é a média de todas as execuções de entrada, e o de saída, a média de todas as execuções de saída.
Risco, US$     = |Entrada − Stop| × Quantidade × Tamanho do contrato
PnL bruto      = (Saída − Entrada) × Quantidade × Tamanho do contrato
                 com o sinal invertido para SHORT
PnL líquido    = PnL bruto − Taxas + Funding
R              = PnL líquido ÷ Risco
Na linha 4, a operação #104:
- Risco. |0,1573143 − 0,14698| × 193.652 = US$ 2.001,26. Isso é 1R: o que você teria perdido no stop, antes das taxas.
- PnL bruto. (0,1647912 − 0,1573143) × 193.652 = +US$ 1.447,92.
- PnL líquido. 1.447,92 − 31,19 − 44,82 = +US$ 1.371,91. O funding entra com o seu sinal: pago é negativo.
- R. 1.371,91 ÷ 2.001,26 = +0,69R.
Este é o lado das fórmulas da aba. A barra de fórmulas mostra a fórmula do R da célula S4, como o arquivo a guarda.

O resultado da planilha pode diferir do resultado da exchange por alguns centavos. No short #897, a planilha dá +US$ 2.975,89, e a página da operação no meu diário, +US$ 2.976,05. A planilha trabalha com preços médios arredondados para 7 casas; o diário conta cada execução na Binance. Pegue as taxas e o funding do histórico de operações da exchange em vez de calculá-los.
O R precisa de um stop. Quando a coluna Stop está vazia, como na #1138, o risco e o R ficam em branco, e a operação conta em “Operações sem stop”. Como escolher o seu risco e dimensionar uma posição a partir dele está no guia de risco por operação; a calculadora de tamanho de posição faz o dimensionamento por você.
Taxa de acerto, expectativa e fator de lucro
A aba Estatísticas soma todas as operações fechadas, ou seja, todas as que têm preço de saída. Com os cinco exemplos, ela mostra:

Taxa de acerto     = Vencedoras ÷ Operações fechadas         3 ÷ 5 = 60%
Expectativa, US$   = PnL líquido ÷ Operações fechadas  3.167,14 ÷ 5 = +633,43
Expectativa, R     = R médio das operações com stop
                     (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Fator de lucro     = Todo o lucro ÷ Toda a perda
8.496,76 ÷ 5.329,63 = 1,59Em dólares, a expectativa é positiva; em R, é negativa. O maior lucro, +US$ 4.148,97, veio da #1138, que não tem stop nem R. Sem ela, as outras quatro operações perdem, em média, um quarto do risco. A tabela “Por erro” diz isso sem rodeios: a única operação marcada como “Sem stop” é a mais lucrativa. O lucro não torna segura uma operação sem stop: pelo seu MAE, a #1138 chegou a ter US$ 5.467 de prejuízo flutuante no pior momento.
Cinco operações são poucas demais para julgar uma estratégia. A taxa de acerto e a expectativa começam a significar algo com dezenas de operações de um mesmo setup. O que olhar toda semana e como revisar as operações está no guia Como fazer um diário de trade.
Como abrir a planilha nas Planilhas Google
A ajuda do Google explica como importar um arquivo.
- Baixe o arquivo. Use o botão “Baixar a planilha” no topo desta página.
- Abra as Planilhas Google. Crie uma planilha em branco ou abra uma existente.
- Escolha Arquivo → Importar. Envie o .xlsx que você baixou.
- Escolha “Criar nova planilha”. Assim, a planilha fica separada dos dados da planilha aberta.
- Clique em Importar. O arquivo abre como uma nova planilha em uma nova aba do navegador.
Os números dos exemplos foram calculados pelo mesmo script que gera o arquivo. O Excel e as Planilhas Google recalculam as fórmulas ao abrir.
Como preencher a planilha
- Preencha a aba Listas. Adicione os seus setups e os seus erros mais comuns: eles aparecem nas listas suspensas e nas estatísticas.
- Apague os exemplos. Exclua as linhas 4–8 inteiras. Se você só limpar o conteúdo delas, apaga também as fórmulas dessas linhas.
- Registre a entrada na hora. Horário em UTC, preço, quantidade, stop e take profit. O stop é o que você tinha na entrada: o risco e o R são calculados a partir dele.
- Pegue a saída no histórico da exchange. O preço de saída, as taxas e o funding estão no histórico de operações da exchange ou do terminal.
- Revise no mesmo dia. Setup, erro, emoção e uma frase: por que você entrou e o que faria diferente.
Quando a planilha deixa de ser suficiente
A planilha conta com honestidade tudo o que você coloca nela. O ponto fraco é a digitação. Cada operação pede até 20 campos digitados, e uma pequena perda esquecida faz as estatísticas parecerem melhores que o trading. Entradas em partes viram um único preço médio. As mudanças de stop ficam só na sua memória. O MAE e o MFE, o maior prejuízo flutuante e o maior lucro flutuante de uma operação, precisam ser lidos no gráfico.
Um diário automático pega as operações da própria exchange. O FOQUS mantém um diário assim para Binance, Bybit, OKX e MetaTrader 5. Ele registra taxas e funding, cada mudança do stop e do alvo, e o MAE e o MFE de cada operação. As exchanges se conectam com uma chave somente leitura: o FOQUS recusa uma chave que possa negociar ou sacar. O diário é grátis.
Duas coisas a saber. O FOQUS registra as operações a partir do minuto da conexão, porque o histórico antigo de uma plataforma tem pouca informação para revisar uma operação. Para as operações de antes disso, a planilha continua útil. Ainda não há exportação em CSV de todas as operações: ela está em desenvolvimento. Como criar uma chave somente leitura está no guia de chaves de API somente leitura, e como conectar cada plataforma, nas páginas da Binance, da Bybit, da OKX e do MetaTrader 5.
Perguntas frequentes
Posso abrir a planilha nas Planilhas Google?
Sim: Arquivo → Importar, envie o arquivo e escolha “Criar nova planilha”. A planilha não tem macros, só fórmulas comuns e listas suspensas.
Ela funciona no Notion?
O Notion não roda fórmulas do Excel. Baixe o CSV: ele traz só os nomes das colunas. No Notion, escolha Configurações → Importar → CSV para ter uma base de dados com as mesmas colunas. O risco, o PnL e o R precisam então ser refeitos com fórmulas do Notion.
A planilha funciona para o MetaTrader 5 e o forex?
Sim. Informe a quantidade em lotes e, em “Tamanho do contrato”, o número da especificação do símbolo: no MetaTrader 5, clique com o botão direito na janela Observação do mercado → Especificação. Coloque o swap na coluna de funding.
Se a segunda moeda do par não for o dólar, como no USDJPY, as fórmulas dão ienes, não dólares. Nesse caso, digite dois números em dólares por cima das fórmulas: o lucro do terminal em “PnL bruto” e o risco em “Risco, US$”. Risco em dólares = |entrada − stop| × lotes × tamanho do contrato ÷ o preço do USDJPY. Por exemplo, 1 lote, entrada em 150,00, stop em 149,50, tamanho do contrato de 100.000: 0,50 × 1 × 100.000 = 50.000 ienes, e 50.000 ÷ 150 ≈ US$ 333. Sem o risco em dólares, o R e a “Expectativa, R” ficam errados nessas linhas. A calculadora de lote também mostra a perda de um lote no stop na moeda da sua conta: multiplique pelos seus lotes.
E para futuros de cripto?
Sim: os exemplos dela são futuros da Binance. Para futuros de USDT e USDC, informe a quantidade em moedas e deixe “Tamanho do contrato” vazio. Se a exchange mostra o tamanho em contratos, informe a quantas moedas um contrato equivale. Futuros com margem em moeda (COIN-M) usam outra fórmula. Digite dois números em dólares por cima das fórmulas: o resultado do histórico da exchange em “PnL bruto” e o risco no stop em “Risco, US$”. Sem o risco em dólares, essas operações ficam com um R errado.
Por que o meu resultado difere em alguns centavos do da exchange?
A planilha trabalha com os preços médios de entrada e de saída, enquanto a exchange conta cada execução. Alguns centavos são o arredondamento do preço médio. Se a diferença for maior, confira as taxas e o funding.
A planilha é grátis mesmo?
Sim: sem cadastro e sem e-mail. O arquivo é seu: mude as colunas e as listas como preferir.
Fontes
- Ajuda do Editores de arquivos Google: Importar conjuntos de dados e planilhas — Arquivo → Importar, suporte a .xlsx, a opção “Criar nova planilha”.
- Ajuda do MetaTrader 5: Observação do mercado — a especificação do símbolo e o seu tamanho do contrato.
- Central de Ajuda do Notion: importar dados para o Notion — Configurações → Importar → CSV cria uma base de dados com as colunas do arquivo.
- Meu diário público no FOQUS — as operações #104, #136, #897, #1138 e #2011: preços médios, quantidade, o stop do fechamento, taxas e funding. Números colhidos em 8 de outubro de 2026.