เทมเพลตบันทึกการเทรดฟรีสำหรับ Excel และ Google ชีต
เทมเพลตบันทึกการเทรดฟรีสำหรับ Excel และ Google ชีต พร้อมเทรดจริงห้าเทรดบน Binance และสูตรคำนวณความเสี่ยง, R, ค่าคาดหวัง และ Drawdown
เทมเพลตบันทึกการเทรดนี้เป็นไฟล์ .xlsx หนึ่งแถวต่อหนึ่งเทรด และมีสูตรคำนวณความเสี่ยง, R, ผลลัพธ์สุทธิ, ค่าคาดหวัง และ Drawdown ให้ เปิดได้ใน Excel, Google ชีต, LibreOffice และ Numbers ไม่มีมาโครและไม่ต้องสมัคร แถวตัวอย่างคือเทรดจริงห้าเทรดของผมบน Binance และด้านล่างผมใช้เทรดเหล่านี้แสดงว่าตัวเลขแต่ละตัวคำนวณอย่างไร
ในเทมเพลตบันทึกการเทรดมีอะไรบ้าง
ไฟล์มีสี่ชีต
| ชีต | มีอะไร |
|---|---|
| เทรด | 29 คอลัมน์และ 1,000 แถวที่ใส่สูตรไว้แล้ว แถว 4–8 เป็นตัวอย่าง |
| สถิติ | ยอดรวมของคุณ พร้อมตารางแยกตามความผิดพลาด Setup อารมณ์ และสัปดาห์ |
| วิธีใช้ | แต่ละคอลัมน์กรอกอะไรและคำนวณอย่างไร |
| รายการ | เอ็กซ์เชนจ์ Setup ความผิดพลาด และอารมณ์ของคุณสำหรับรายการดรอปดาวน์ |
คุณกรอกคอลัมน์สีขาว ส่วนคอลัมน์สีเทาเป็นสูตร สิ่งที่คุณต้องพิมพ์เองคือ สัญลักษณ์ ฝั่ง ราคา จำนวน สต็อป ค่าธรรมเนียม และ Funding

คอลัมน์อื่น ๆ:
- ตอนเข้า: วันที่และเวลาเป็น UTC, เอ็กซ์เชนจ์, Take Profit และยอดเงินในบัญชีตอนเข้า
- คำนวณ: ความเสี่ยงเป็น $ และเป็น % ของยอดเงิน, PnL ขั้นต้น, PnL สุทธิ, R, PnL เป็น % ของยอดเงิน, ยอดรวมสะสม, Drawdown และสัปดาห์
- ทบทวน: Setup, ความผิดพลาด, อารมณ์, ความมั่นใจตั้งแต่ 1 ถึง 5, ความคิดเห็น และลิงก์ไปยังภาพหน้าจอ
ตัวอย่าง: เทรดจริงห้าเทรดในเทมเพลต
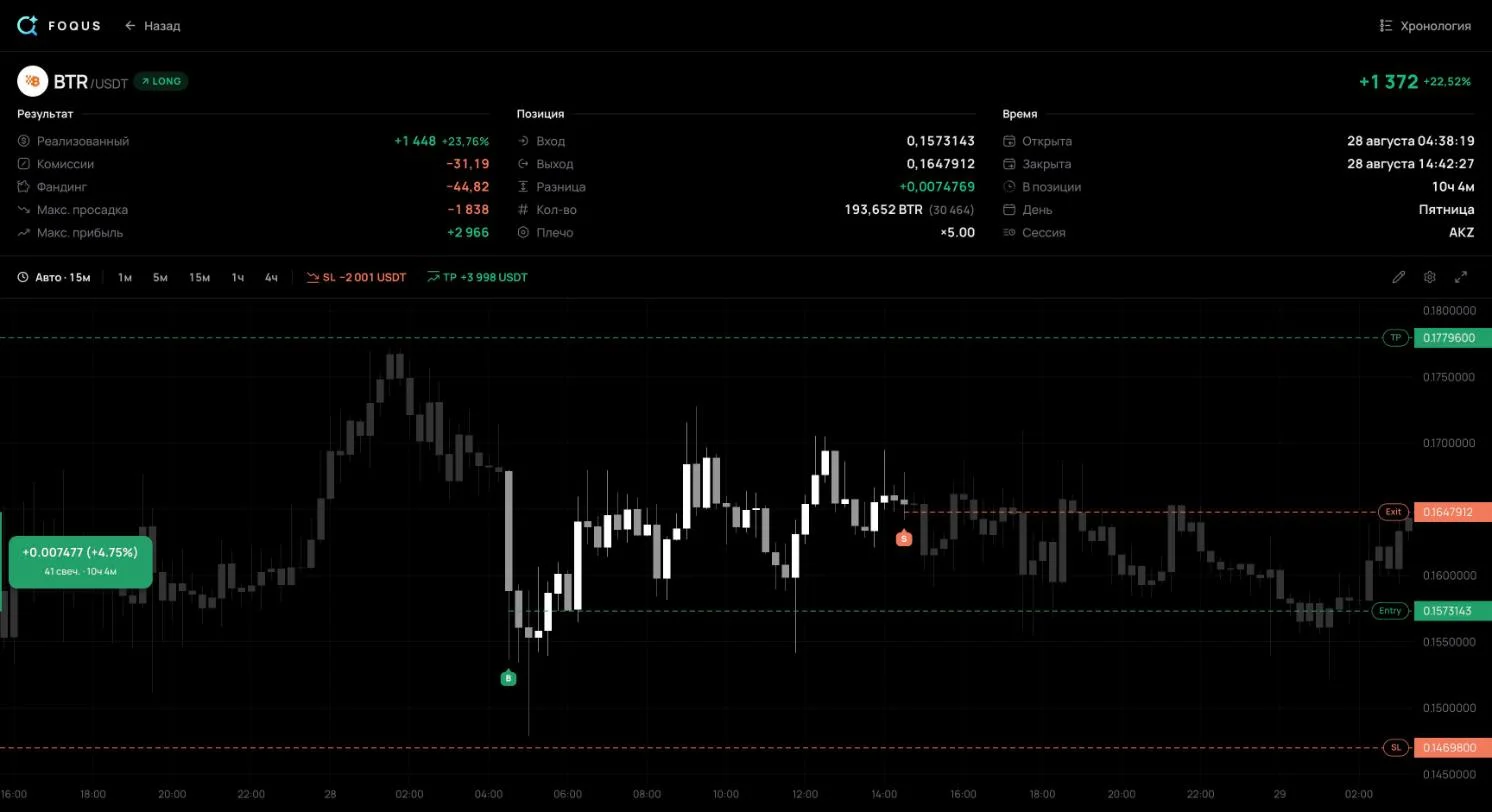
แถว 4–8 คือเทรดของผมในสัญญา Perpetual Futures แบบ USDⓈ-M บน Binance ระหว่าง 28 สิงหาคมถึง 5 กันยายน 2569 ผมนำทุกตัวเลขมาจากหน้าสาธารณะของเทรดในบันทึกการเทรดของผม ได้แก่ ราคาเข้าและราคาออกเฉลี่ย จำนวน ค่าธรรมเนียม และ Funding ทั้งห้าเทรดถูกเลือกมาเพื่อแสดงกรณีที่ต่างกัน ไม่ใช่เพราะผลลัพธ์ดีที่สุด
| แถว | เทรด | แสดงอะไร |
|---|---|---|
| 4 | #104, Long BTRUSDT | ออกระหว่างสต็อปกับเป้าหมาย: +0.69R |
| 5 | #136, Long BTRUSDT | สต็อปจับคู่แย่กว่าราคาของมัน 2.1%: −1.81R เทียบกับแผน −1R |
| 6 | #897, Short AKEUSDT | PnL ของ Short มีเครื่องหมายตรงข้าม: +1.19R |
| 7 | #1138, Long MARSCOINUSDT | ไม่มีสต็อปตอนปิด จึงไม่มีความเสี่ยงและไม่มี R |
| 8 | #2011, Long MARSCOINUSDT | สต็อปจับคู่แย่กว่าราคาของมัน: −1.16R |
สิ่งที่หน้าสาธารณะไม่แสดงจะเว้นว่างไว้ในตัวอย่าง ผู้เข้าชมหน้าสาธารณะเห็นเฉพาะสต็อปตอนปิด สต็อปในตัวอย่างจึงเป็นค่านั้น แม้กฎของเทมเพลตเองจะให้ใช้สต็อปตอนเข้า ยอดเงินก่อนเข้าไม่ปรากฏ คอลัมน์ที่คิดเป็น % ของยอดเงินจึงว่าง Setup อารมณ์ และความมั่นใจมีแต่เทรดเดอร์ที่รู้ แท็กเดียวในคอลัมน์ “ความผิดพลาด” คือ “ไม่มีสต็อป” ของ #1138 ซึ่งหน้าเทรดเองก็แสดงไว้
เทมเพลตคำนวณความเสี่ยง, R และผลลัพธ์อย่างไร
สูตรเหมือนกับในบันทึกการเทรดทั่วไป ราคาเข้าคือค่าเฉลี่ยของทุกการจับคู่ตอนเข้า และราคาออกคือค่าเฉลี่ยของทุกการจับคู่ตอนออก
ความเสี่ยง, $   = |ราคาเข้า − สต็อป| × จำนวน × ขนาดสัญญา
PnL ขั้นต้น     = (ราคาออก − ราคาเข้า) × จำนวน × ขนาดสัญญา
                 กลับเครื่องหมายสำหรับ SHORT
PnL สุทธิ       = PnL ขั้นต้น − ค่าธรรมเนียม + Funding
R              = PnL สุทธิ ÷ ความเสี่ยง
ในแถว 4 เทรด #104:
- ความเสี่ยง |0.1573143 − 0.14698| × 193,652 = $2,001.26 นี่คือ 1R หรือเงินที่จะเสียหากโดนสต็อป ก่อนหักค่าธรรมเนียม
- PnL ขั้นต้น (0.1647912 − 0.1573143) × 193,652 = +$1,447.92
- PnL สุทธิ 1,447.92 − 31.19 − 44.82 = +$1,371.91 ใส่ Funding พร้อมเครื่องหมาย: ที่จ่ายไปเป็นลบ
- R 1,371.91 ÷ 2,001.26 = +0.69R
นี่คือฝั่งสูตรของชีต แถบสูตรแสดงสูตร R ของเซลล์ S4 ตามที่ไฟล์เก็บไว้

ผลลัพธ์ของเทมเพลตอาจต่างจากของเอ็กซ์เชนจ์ไม่กี่เซนต์ สำหรับ Short #897 เทมเพลตได้ +$2,975.89 ส่วนหน้าเทรดในบันทึกการเทรดของผมได้ +$2,976.05 เทมเพลตคำนวณจากราคาเฉลี่ยที่ปัดเป็นทศนิยม 7 ตำแหน่ง ขณะที่บันทึกการเทรดนับทุกการจับคู่บน Binance ให้นำค่าธรรมเนียมและ Funding มาจากประวัติเทรดของเอ็กซ์เชนจ์แทนการคำนวณเอง
R ต้องมีสต็อป เมื่อคอลัมน์สต็อปว่างอย่างใน #1138 ความเสี่ยงและ R จะว่าง และเทรดนั้นจะถูกนับใน “เทรดที่ไม่มีสต็อป” วิธีเลือกความเสี่ยงและกำหนดขนาดโพซิชันจากความเสี่ยงนั้น อธิบายไว้ในคู่มือความเสี่ยงต่อเทรด และเครื่องคำนวณขนาดโพซิชันคำนวณขนาดให้คุณได้
Win Rate, ค่าคาดหวัง และ Profit Factor
ชีต “สถิติ” รวมทุกเทรดที่ปิดแล้ว คือทุกเทรดที่มีราคาออก จากห้าตัวอย่างจะได้:

Win Rate         = เทรดที่ชนะ ÷ เทรดที่ปิดแล้ว            3 ÷ 5 = 60%
ค่าคาดหวัง, $     = PnL สุทธิ ÷ เทรดที่ปิดแล้ว     3,167.14 ÷ 5 = +633.43
ค่าคาดหวัง, R     = R เฉลี่ยของเทรดที่มีสต็อป
                   (0.69 − 1.81 + 1.19 − 1.16) ÷ 4 = −0.27
Profit Factor    = กำไรทั้งหมด ÷ ขาดทุนทั้งหมด
8,496.76 ÷ 5,329.63 = 1.59ค่าคาดหวังเป็นดอลลาร์เป็นบวก แต่เป็น R กลับติดลบ กำไรก้อนใหญ่ที่สุด +$4,148.97 มาจาก #1138 ซึ่งไม่มีสต็อปและไม่มี R ถ้าไม่นับเทรดนี้ อีกสี่เทรดเสียไปโดยเฉลี่ยหนึ่งในสี่ของความเสี่ยง ตาราง “แยกตามความผิดพลาด” บอกไว้ตรง ๆ ว่าเทรดเดียวที่ถูกติดแท็ก “ไม่มีสต็อป” คือเทรดที่กำไรมากที่สุด กำไรไม่ได้ทำให้เทรดที่ไม่มีสต็อปปลอดภัย ตาม MAE ของเทรดนี้ ในช่วงที่แย่ที่สุด #1138 ขาดทุนลอยตัวถึง $5,467
ห้าเทรดน้อยเกินไปมากสำหรับการตัดสินกลยุทธ์ Win Rate และค่าคาดหวังเริ่มมีความหมายเมื่อมีหลายสิบเทรดของ Setup เดียว ทุกสัปดาห์ควรดูอะไรและทบทวนเทรดอย่างไร อธิบายไว้ในคู่มือวิธีจดบันทึกการเทรด
วิธีเปิดเทมเพลตใน Google ชีต
ความช่วยเหลือของ Google อธิบายวิธีนำเข้าไฟล์ไว้ดังนี้
- ดาวน์โหลดไฟล์ ใช้ปุ่ม “ดาวน์โหลดเทมเพลต” ที่ด้านบนของหน้านี้
- เปิด Google ชีต สร้างสเปรดชีตเปล่าหรือเปิดสเปรดชีตที่มีอยู่
- เลือก ไฟล์ → นำเข้า อัปโหลดไฟล์ .xlsx ที่ดาวน์โหลดมา
- เลือก “สร้างสเปรดชีตใหม่” เพื่อแยกเทมเพลตออกจากข้อมูลของสเปรดชีตที่เปิดอยู่
- คลิก นำเข้า เทมเพลตจะเปิดเป็นสเปรดชีตใหม่ในแท็บใหม่ของเบราว์เซอร์
ตัวเลขในตัวอย่างคำนวณด้วยสคริปต์เดียวกับที่สร้างไฟล์นี้ ส่วน Excel และ Google ชีตจะคำนวณสูตรใหม่เมื่อเปิดไฟล์
วิธีกรอกเทมเพลต
- กรอกชีต “รายการ” เพิ่ม Setup และความผิดพลาดที่คุณทำบ่อย รายการเหล่านี้จะปรากฏในดรอปดาวน์และในสถิติ
- ลบตัวอย่าง ลบแถว 4–8 ทั้งแถว ถ้าล้างแค่เนื้อหา สูตรของแถวเหล่านั้นจะหายไปด้วย
- บันทึกการเข้าทันที เวลาเป็น UTC, ราคา, จำนวน, สต็อป และ Take Profit โดยสต็อปคือค่าที่ตั้งไว้ตอนเข้า เพราะความเสี่ยงและ R คำนวณจากค่านี้
- นำข้อมูลการออกมาจากประวัติของเอ็กซ์เชนจ์ ราคาออก ค่าธรรมเนียม และ Funding อยู่ในประวัติเทรดของเอ็กซ์เชนจ์หรือเทอร์มินัล
- ทบทวนในวันเดียวกัน Setup ความผิดพลาด อารมณ์ และหนึ่งประโยค: ทำไมถึงเข้า และครั้งหน้าจะทำอะไรต่างไป
เมื่อสเปรดชีตไม่เพียงพออีกต่อไป
สเปรดชีตนับทุกอย่างที่คุณใส่อย่างซื่อตรง จุดอ่อนอยู่ที่การพิมพ์ แต่ละเทรดต้องพิมพ์ถึง 20 ช่อง และการลืมขาดทุนเล็ก ๆ เพียงครั้งเดียวก็ทำให้สถิติดูดีกว่าการเทรดจริง การทยอยเข้าหลายครั้งถูกรวมเป็นราคาเฉลี่ยเดียว การเลื่อนสต็อปอยู่ในความทรงจำเท่านั้น ส่วน MAE และ MFE ซึ่งคือขาดทุนลอยตัวและกำไรลอยตัวที่มากที่สุดของเทรด ต้องอ่านเอาเองจากกราฟ
บันทึกการเทรดอัตโนมัติดึงเทรดมาจากเอ็กซ์เชนจ์เอง FOQUS ทำบันทึกแบบนี้ให้ Binance, Bybit, OKX และ MetaTrader 5 โดยบันทึกค่าธรรมเนียม, Funding, ทุกการเลื่อนสต็อปและเป้าหมาย และ MAE กับ MFE ของทุกเทรด เอ็กซ์เชนจ์เชื่อมต่อด้วยคีย์แบบอ่านอย่างเดียว และ FOQUS จะปฏิเสธคีย์ที่เทรดหรือถอนเงินได้ บันทึกการเทรดใช้ฟรี
มีสองเรื่องที่ควรรู้ FOQUS บันทึกเทรดตั้งแต่นาทีที่คุณเชื่อมต่อ เพราะประวัติเก่าของเอ็กซ์เชนจ์หรือโบรกเกอร์มีข้อมูลน้อยเกินไปสำหรับการวิเคราะห์เทรด สำหรับเทรดก่อนหน้านั้น เทมเพลตยังมีประโยชน์ และตอนนี้ยังไม่มีการส่งออกทุกเทรดเป็น CSV ฟีเจอร์นี้ยังอยู่ระหว่างพัฒนา วิธีสร้างคีย์แบบอ่านอย่างเดียวอธิบายไว้ในคู่มือ API Key แบบอ่านอย่างเดียว ส่วนวิธีเชื่อมต่อแต่ละแพลตฟอร์มอยู่ในหน้าของ Binance, Bybit, OKX และ MetaTrader 5
คำถามที่พบบ่อย
เปิดเทมเพลตใน Google ชีตได้ไหม?
ได้ เลือก ไฟล์ → นำเข้า อัปโหลดไฟล์ แล้วเลือก “สร้างสเปรดชีตใหม่” เทมเพลตไม่มีมาโคร มีแค่สูตรธรรมดาและรายการดรอปดาวน์
ใช้กับ Notion ได้ไหม?
Notion รันสูตรของ Excel ไม่ได้ ให้ดาวน์โหลดไฟล์ CSV แทน ซึ่งมีแค่ชื่อคอลัมน์ ใน Notion เลือก การตั้งค่า → การนำเข้า → CSV แล้วจะได้ฐานข้อมูลที่มีคอลัมน์เดียวกัน จากนั้นต้องสร้างความเสี่ยง, PnL และ R ใหม่ด้วยสูตรของ Notion
เทมเพลตใช้กับ MetaTrader 5 และฟอเร็กซ์ได้ไหม?
ได้ ใส่จำนวนเป็นล็อต และในคอลัมน์ “ขนาดสัญญา” ใส่ตัวเลขจาก Specification ของสัญลักษณ์: ใน MetaTrader 5 ให้คลิกขวาใน Market Watch → Specification ส่วน Swap ให้ใส่ในคอลัมน์ Funding
ถ้าสกุลเงินที่สองของคู่ไม่ใช่ดอลลาร์ เช่น USDJPY สูตรจะให้ผลเป็นเยน ไม่ใช่ดอลลาร์ ในกรณีนี้ให้พิมพ์ตัวเลขสองค่าเป็นดอลลาร์ทับสูตร: กำไรจากเทอร์มินัลใส่ใน “PnL ขั้นต้น” และความเสี่ยงใส่ใน “ความเสี่ยง, $” ความเสี่ยงเป็นดอลลาร์ = |ราคาเข้า − สต็อป| × ล็อต × ขนาดสัญญา ÷ ราคา USDJPY ตัวอย่างเช่น 1 ล็อต, ราคาเข้า 150.00, สต็อป 149.50, ขนาดสัญญา 100,000: 0.50 × 1 × 100,000 = 50,000 เยน และ 50,000 ÷ 150 ≈ $333 ถ้าไม่มีความเสี่ยงเป็นดอลลาร์ R และ “ค่าคาดหวัง, R” ของแถวเหล่านี้จะผิด เครื่องคำนวณขนาดล็อตยังแสดงขาดทุนของหนึ่งล็อตที่สต็อปเป็นสกุลเงินของบัญชีด้วย ให้คูณด้วยจำนวนล็อตของคุณ
แล้วคริปโตฟิวเจอร์สล่ะ?
ใช้ได้ ตัวอย่างในเทมเพลตก็เป็นฟิวเจอร์สของ Binance สำหรับฟิวเจอร์ส USDT และ USDC ให้ใส่จำนวนเป็นเหรียญและเว้น “ขนาดสัญญา” ว่างไว้ ถ้าเอ็กซ์เชนจ์แสดงขนาดเป็นสัญญา ให้ใส่จำนวนเหรียญในหนึ่งสัญญา ฟิวเจอร์สที่ใช้เหรียญเป็นมาร์จิ้น (COIN-M) ใช้สูตรต่างออกไป ให้พิมพ์ตัวเลขสองค่าเป็นดอลลาร์ทับสูตร: ผลลัพธ์จากประวัติของเอ็กซ์เชนจ์ใส่ใน “PnL ขั้นต้น” และความเสี่ยงที่สต็อปใส่ใน “ความเสี่ยง, $” ถ้าไม่มีความเสี่ยงเป็นดอลลาร์ เทรดเหล่านี้จะได้ R ที่ผิด
ทำไมผลลัพธ์ต่างจากของเอ็กซ์เชนจ์ไม่กี่เซนต์?
เทมเพลตคำนวณจากราคาเข้าและราคาออกเฉลี่ย ขณะที่เอ็กซ์เชนจ์นับทุกการจับคู่ ส่วนต่างไม่กี่เซนต์มาจากการปัดเศษของราคาเฉลี่ย ถ้าต่างมากกว่านั้น ให้ตรวจค่าธรรมเนียมและ Funding
เทมเพลตฟรีจริงไหม?
ฟรีจริง ไม่ต้องสมัครและไม่ต้องให้อีเมล ไฟล์เป็นของคุณ ปรับคอลัมน์และรายการได้ตามต้องการ
แหล่งข้อมูล
- ความช่วยเหลือเครื่องมือแก้ไข Google เอกสาร: นำเข้าชุดข้อมูลและสเปรดชีต — ไฟล์ → นำเข้า การรองรับ .xlsx และตัวเลือก “สร้างสเปรดชีตใหม่”
- MetaTrader 5 Help: Market Watch — Specification ของสัญลักษณ์และขนาดสัญญา
- ศูนย์ช่วยเหลือ Notion: นำเข้าข้อมูลไปยัง Notion — การตั้งค่า → การนำเข้า → CSV สร้างฐานข้อมูลจากคอลัมน์ของไฟล์
- บันทึกการเทรดสาธารณะของผมบน FOQUS — เทรด #104, #136, #897, #1138 และ #2011: ราคาเฉลี่ย จำนวน สต็อปตอนปิด ค่าธรรมเนียม และ Funding ตัวเลขเก็บเมื่อ 8 ตุลาคม 2569