MAE와 MFE: 공식과 실제 거래 3건
MAE는 거래 중 가장 큰 평가손실, MFE는 가장 큰 평가이익입니다. 공식, R 배수, 실제 Binance 거래 세 건: 손절, 슬리피지, 반납한 수익.

MAE(Maximum Adverse Excursion, 최대 역행 폭)는 거래가 진행되는 동안 나타난 가장 큰 평가손실입니다. MFE(Maximum Favorable Excursion, 최대 순행 폭)는 같은 기간에 나타난 가장 큰 평가이익입니다. 거래 결과는 경로가 어디서 끝났는지만 알려 주지만, MAE와 MFE는 진입과 청산 사이에 무슨 일이 있었는지 알려 줍니다. 아래에 공식과 제 Binance 공개 매매일지의 실제 거래 세 건이 있습니다.
MAE와 MFE란 무엇입니까?
MAE는 거래 중 가격이 포지션에 가장 불리하게 움직인 폭이고, MFE는 가장 유리하게 움직인 폭입니다. 둘 다 진입가에서 재며, 추가 진입을 했다면 평균 진입가에서 잽니다.
존 스위니(John Sweeney)는 1997년 책 Maximum Adverse Excursion에서 이 방법을 정리했습니다. 지금은 MetaTrader 5 전략 테스터, 거래 플랫폼, 매매일지가 모두 이 두 값을 계산합니다.
롱: MAE = (진입가 − 최저가) ÷ 진입가 × 100%
    MFE = (최고가 − 진입가) ÷ 진입가 × 100%
숏: MAE = (최고가 − 진입가) ÷ 진입가 × 100%
    MFE = (진입가 − 최저가) ÷ 진입가 × 100%

R 기준: MAE = |진입가 − 최악의 가격| ÷ |진입가 − 손절가|
ETD = MFE − 결과 (고점에서 반납한 폭)
포착률 = 결과 ÷ MFE (움직임 중 챙긴 비율)
최저가와 최고가는 포지션이 열려 있던 시간에서만 가져옵니다. 표현 방법은 세 가지입니다.
- 진입가 대비 퍼센트. 같은 상품의 거래끼리 비교할 때 좋습니다.
- 금액. 거리에 포지션 크기를 곱한 값입니다. 그 흔들림이 얼마짜리였는지 보여 줍니다. 추가 진입을 하거나 일부를 정리했다면, 그 시점에 시장에 있던 크기를 씁니다.
- R. 1R은 손절되면 잃는 금액입니다. MAE가 0.5R이면 가격이 손절까지 절반을 갔다는 뜻입니다. 손절까지의 리스크를 구하는 방법은 거래당 리스크 가이드에서 다룹니다.
MAE와 MFE 예시: 실제 거래
거래 #2011은 Binance USDT-M 선물의 MARSCOINUSDT 롱입니다. 2026년 9월 4일 21:34(UTC)에 진입했고 21:56에 추가 진입했습니다. 평균 진입가는 0.1916575, 포지션은 505,214개로 약 96,828 USDT였습니다. 청산 시점에 손절가는 0.18564, 익절가는 0.2668이었습니다. 9월 5일 00:36(UTC)에 손절로 청산됐고, 진입 후 3시간 2분 뒤였습니다.
- 리스크, 1R. 0.1916575 − 0.18564 = 코인 1개당 0.0060175, 진입가의 3.14%입니다.
- MFE. 고점은 진입 약 1시간 42분 뒤인 23:16(UTC)의 0.20666이었습니다. +7.83%, +2.49R입니다. 평가이익으로는 +7,579 USDT였습니다.
- MAE. 포지션이 열려 있는 동안 가장 나빴던 시장 가격은 청산이 있었던 1분 동안의 0.18500이었습니다. −3.47%, −1.11R입니다. 평가손실로는 −3,363 USDT였습니다.
- 청산. 손절가는 0.18564였지만 평균 0.184977, 즉 0.36% 불리하게 체결됐습니다. 가격 기준 결과는 −3.49%, −1.11R입니다.
- ETD. 2.49R − (−1.11R) = 3.6R. 고점과 청산 사이에 이만큼 반납했습니다.

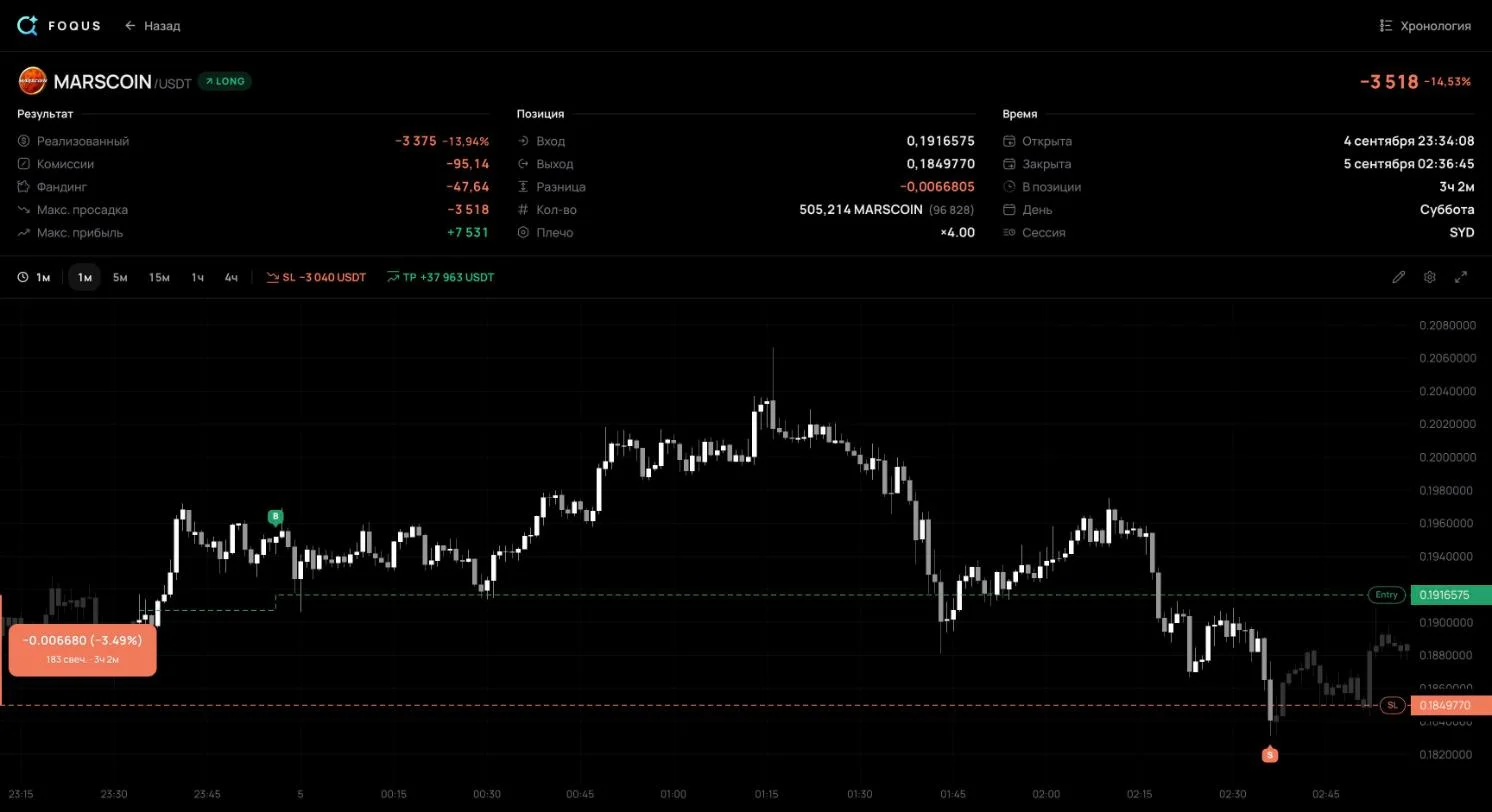
MAE가 1R을 넘었습니다. 포지션이 청산되기 전에 가격이 손절가를 지나쳤고, 손절이 손절가보다 불리하게 체결됐습니다. 이것이 슬리피지입니다. 발동되면 시장가 주문이 되는 손절에서 생깁니다. Binance 도움말에 따르면 이런 주문은 호가창의 가능한 최선 가격을 받으며, 그 가격은 예상보다 나쁠 수 있습니다.
가격 기준 결과 −3.49%가 MAE −3.47%보다 아주 조금 더 깊습니다. 모순이 아닙니다. MAE는 포지션이 열려 있는 동안, 즉 손절이 체결되기 전의 시장 가격으로 잽니다. 그런 가격 중 가장 나쁜 것이 0.18500이었습니다. 손절 자체는 시장가 주문으로 체결되며 호가창의 여러 가격대를 거쳤습니다. 포지션 일부는 0.18500 아래에서 청산되어 평균 체결가가 0.184977이 됐습니다.
거래 한 건은 아무것도 증명하지 못합니다. 하지만 매매일지에 ‘MFE 2R 이상, 결과 −1R’ 같은 줄이 많다면, 열린 거래를 관리하는 방식, 즉 언제 손절을 옮기고 언제 일부를 정리할지를 다시 보십시오. 이 분석에서는 로그인하지 않고 공개 거래 페이지에서 볼 수 있는 것만 씁니다. 그 페이지는 청산 시점의 손절은 보여 주지만 손절 이동 이력은 보여 주지 않습니다. 그래서 여기서 R은 청산 시점의 손절을 기준으로 잽니다.
수수료와 펀딩비를 반영한 MAE와 MFE
무기한 선물에서 MAE와 MFE에는 두 가지 값이 있습니다. 하나는 가격만 본 값이고, 다른 하나는 그 시점까지 붙은 수수료와 펀딩비를 더한 값입니다. 펀딩비는 롱과 숏이 주기적으로 주고받는 금액입니다. Binance에서는 기본적으로 8시간마다 지급되며, 펀딩 시각 전에 청산한 포지션은 내지도 받지도 않습니다.
| 거래 #2011 | 가격만 | 수수료와 펀딩비 반영 |
|---|---|---|
| MFE | +7,579.47 USDT | +7,531.06 USDT |
| MAE | −3,363.46 USDT | −3,517.85 USDT |
- 고점에서의 차이는 48.41 USDT입니다. 두 번의 진입 수수료 37.60과 10.81 USDT를 더한 값과 정확히 같습니다. 그때까지 펀딩비는 붙지 않았습니다.
- 비용을 반영하면 가장 나쁜 지점은 청산 그 자체입니다. −3,517.85 USDT가 거래 결과입니다. 가격에서 −3,375.07, 수수료 −95.14, 펀딩비 −47.64입니다.
R과 퍼센트는 가격으로 계산해야 거래끼리 비교할 수 있습니다. 두 번째 값은 다른 질문, 즉 그 흔들림이 계좌에 얼마의 비용이었는지에 답합니다. 수수료는 포지션 금액에, 펀딩비는 지급 때마다 붙으므로, 포지션이 크고 보유 기간이 길수록 차이가 커집니다. 이 거래들이 나온 거래 페이지의 “Max adverse”(최대 평가손실)와 “Max favorable”(최대 평가이익) 필드에는 두 번째 값이 표시되었습니다.
깊은 MAE가 늘 나쁜 진입은 아닙니다
거래 #897은 AKEUSDT 숏입니다. 2026년 9월 2일 23:22(UTC)에 0.0161241로 진입했습니다. 청산 시점의 손절가는 진입가에서 6.52% 떨어진 0.017176이었습니다. 진입 14분 뒤 가격은 0.017131까지 올라 MAE −6.24%, −0.96R을 찍었습니다. 손절까지 0.04R 남았지만 손절은 발동하지 않았습니다. 진입 1시간 12분 뒤 0.0148573에 청산해 +1.20R, +2,976.05 USDT를 벌었습니다. MFE는 +1.54R이었으므로 고점에서 0.34R을 반납했습니다.
거래 #1138은 MARSCOINUSDT 롱입니다. 2026년 9월 3일 17:22(UTC)에 0.1063839로 진입했습니다. 청산 시점에 손절은 없고 익절가 0.125만 있었습니다. 진입 거의 2시간 뒤인 19:19(UTC)에 가격이 0.09564까지 내려가 MAE −10.10%, 평가손실 −5,467 USDT를 기록했습니다. 그 뒤 가격이 반전했습니다. 21:25(UTC)에 고점 가까운 0.1146575에 청산해 +7.78%, +4,148.97 USDT를 벌었습니다. MFE는 +8.33%였습니다.

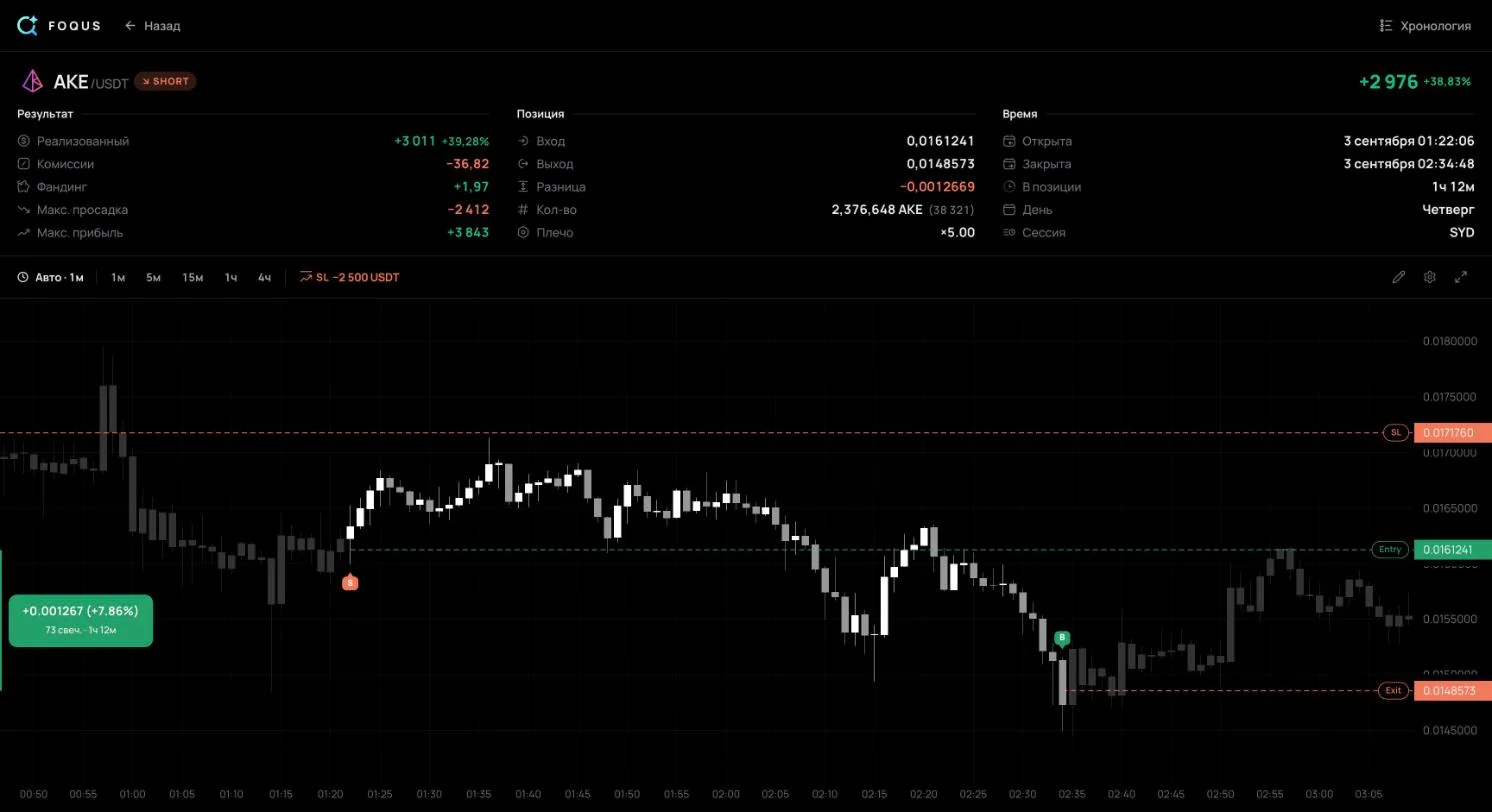
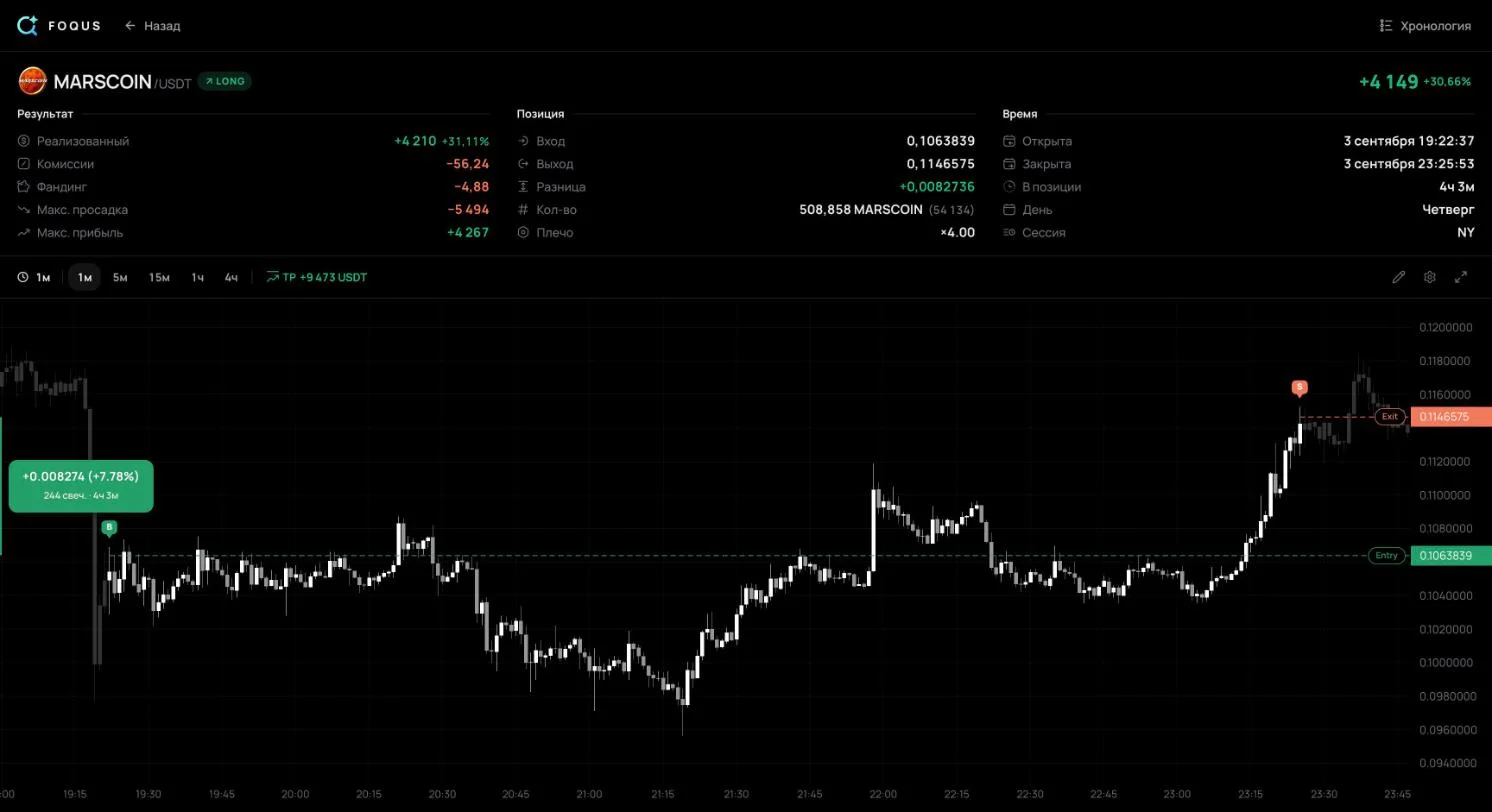
- 깊이만으로 진입을 탓할 수는 없습니다. #897에서 가격은 손절 거의 끝까지 갔지만 거래는 1.2R 수익으로 끝났습니다. 수익 거래의 MAE가 자주 0.8~1R이라면 손절이 평범한 가격 노이즈 안에 있는 것입니다.
- 수익이 그보다 큰 리스크를 가릴 수 있습니다. #1138에서 평가손실 5,467 USDT는 최종 수익 4,149 USDT보다 컸습니다. 결과는 이를 감추고, MAE는 드러냅니다.
- 손절이 없으면 R도 없습니다. #1138은 청산 시점에 손절이 없었으므로 R을 계산할 수 없고, R 기준 비교에서 빠집니다.
여러 거래의 MAE와 MFE를 읽는 방법
한 셋업의 거래를 산점도 두 개에 찍습니다. 첫 번째는 가로축에 MAE, 세로축에 결과를 놓습니다. 두 번째는 가로축에 MFE, 세로축에 같은 결과를 놓습니다. 수익 거래와 손실 거래는 색을 다르게 표시합니다. MetaTrader 5 테스터는 이 차트를 “MAE-Profits Distribution”과 “MFE-Profits Distribution”이라고 부릅니다.
| 보이는 것 | 의미할 수 있는 것 |
|---|---|
| 수익 거래는 어떤 선(예: 0.4R)보다 깊이 역행하는 일이 드물고, 손실 거래는 손절까지 감 | 그 선을 넘어간 거래는 좀처럼 수익으로 돌아서지 않음 |
| #897처럼 MAE가 0.8~1R인 수익 거래가 많음 | 손절이 평범한 노이즈 안에 있어 이런 좋은 거래를 털어 냄 |
| 수익 거래의 MFE가 결과의 2~3배 | 일찍 청산해 움직임의 작은 부분만 챙김 |
| #2011처럼 한때 1R 이상 수익이었던 손실 거래가 많음 | 평가이익을 모두 반납하고 있음. 거래 관리 방식 점검 필요 |
| 대부분의 거래가 MAE는 작고 MFE는 큼 | 진입이 정확함. 진입 직후 가격이 유리하게 움직임 |
이 그림을 규칙으로 바꾸는 방법 하나는 백분위수 방법입니다. 손절은 수익 거래 MAE의 90번째 백분위수 바로 너머, 즉 수익 거래의 10%만 넘어간 깊이에 둡니다. 목표가는 수익 거래 MFE의 중앙값 근처에 둡니다. 실비나 두아르테(Silvina Duarte)는 2026년 MQL5 기사에서 이 방법을 설명하며, 믿을 만한 백분위수를 얻으려면 거래가 수백 건 필요하고 그 전까지 숫자는 방향만 보여 준다고 경고합니다.
어떤 규칙이든 그 규칙을 찾을 때 쓰지 않은 거래로 시험하십시오. 과거 거래에 맞춰 그은 선은 우연일 수 있습니다. 그리고 셋업별로 거래를 나누십시오. 돌파와 눌림목은 서로 다른 그림을 그리며, 한데 모으면 흐려집니다.
내 거래의 MAE와 MFE를 얻는 곳
- MetaTrader 5 테스터. 백테스트 거래의 MAE와 MFE를 계산하고 두 차트를 그립니다.
- 플랫폼 리포트. TradeStation은 전략 리포트에 MAE 산점도를 그리고, NinjaTrader는 거래 통계에 MAE, MFE, ETD를 보여 줍니다.
- 스프레드시트. 거래마다 열려 있던 동안의 가장 나쁜 가격과 가장 좋은 가격을 적고 위 공식을 적용합니다. 매매일지 템플릿은 이미 R을 계산하므로, 저가와 고가 열 두 개만 직접 추가하면 됩니다.
- 거래소에 연결된 매매일지. 읽기 전용 API 키를 통해 모든 거래의 MAE와 MFE를 알아서 기록합니다. MetaTrader 5에서는 키 대신 투자자 비밀번호를 쓰며, 이것도 읽기 전용입니다. 이 글의 숫자도 그렇게 기록된 것입니다. 연결 가이드는 Binance, Bybit, OKX, MetaTrader 5를 다룹니다.
거래마다 그 밖에 무엇을 기록할지는 매매일지 쓰는 법에서 다룹니다.
FAQ
MAE는 계좌 낙폭과 무엇이 다릅니까?
MAE는 거래 한 건의 가장 나쁜 지점으로, 그 거래의 진입가에서 잽니다. 계좌 낙폭은 계좌 전체가 고점에서 떨어진 폭으로, 보통 여러 거래에 걸칩니다.
MAE가 손절보다 클 수 있습니까?
네. 시장가 주문으로 체결되는 손절은 손절가보다 불리하게 체결될 수 있습니다. #2011에서 손절은 −1R에 있었지만 MAE와 결과는 −1.11R이었습니다. 빠른 장에서는 차이가 더 벌어질 수 있습니다.
ETD란 무엇입니까?
End Trade Drawdown, 즉 거래가 고점과 청산 사이에 반납한 폭으로, MFE에서 결과를 뺀 값입니다. #2011에서는 3.6R, #897에서는 0.34R이었습니다.
거래는 몇 건이 필요합니까?
많을수록 믿을 만합니다. 열 건이면 새 거래가 하나 들어올 때마다 MAE 선이 움직입니다. 백분위수에는 실비나 두아르테가 수백 건이 필요하다고 봅니다. 그리고 셋업마다 따로 세십시오.
내 매매일지에서 확인할 것
- 고점에서의 반납. 수익 거래의 평균 ETD(R 기준): 움직임의 얼마를 시장에 남겨 두는지.
- MFE 1R 이상인 손실 거래. 몇 건인지, 왜 손실로 끝났는지.
- MAE 0.8R 이상인 수익 거래. 많다면 손절이 너무 가깝습니다.
- 손절 없는 거래. MAE를 최종 수익과 비교해 보십시오.
출처
- MetaTrader 5 Help: Testing Report: MFE와 MAE의 정의, MFE-Profits·MAE-Profits Distribution 차트와 읽는 법.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): 이 방법을 정리한 책.
- TradeStation Help: Maximum Adverse Excursion: MAE 산점도와 손절 위치에 쓰는 법.
- NinjaTrader 8 Help: Statistics Definitions (웹 아카이브 사본): MAE, MFE, ETD, 그리고 평균 ETD = 평균 MFE − 평균 거래.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): 수익 거래 MAE의 90번째 백분위수 너머에 손절, MFE 중앙값 근처에 목표가, 믿을 만한 백분위수에는 수백 건의 거래.
- Binance: Introduction to Binance Futures Funding Rates: 누가 누구에게 펀딩비를 내는지, 기본 지급 시각 00:00, 08:00, 16:00(UTC), 펀딩 시각 전에 청산하는 경우.
- Binance: Types of Order on Binance Futures: 스탑 마켓 주문은 호가창의 최선 가격으로 체결되며, 슬리피지가 생길 수 있습니다.
- 2026년 10월 8일 기준 제 공개 매매일지의 거래 #2011, #897, #1138: 체결, 청산 시점의 손절과 익절, 수수료, 펀딩비, MAE, MFE.
거래의 숫자는 2026년 10월 8일에 공개 페이지에서 가져왔습니다. 퍼센트, R, 두 차트는 그 데이터로 스크립트가 다시 계산했습니다. 로그인하지 않으면 거래 페이지에 손절 이력이 나오지 않으므로, R은 청산 시점에 걸려 있던 손절 기준입니다. 펀딩비의 지급별 내역과 제 거래 메모도 나오지 않습니다.


