Plantilla de diario de trading gratis para Excel y Google Sheets
Plantilla gratis de diario de trading para Excel y Google Sheets, con cinco operaciones reales de Binance. Fórmulas de riesgo, R, esperanza y drawdown.
Esta plantilla de diario de trading (o bitácora de trading) es un archivo .xlsx: una operación por fila, y las fórmulas calculan el riesgo, el R, el resultado neto, la esperanza matemática y el drawdown. Se abre en Excel, Google Sheets, LibreOffice y Numbers, sin macros y sin registro. Sus filas de ejemplo son cinco operaciones reales mías en Binance, y más abajo las uso para mostrar cómo se calcula cada número.
Qué hay en la plantilla de diario de trading
El archivo tiene cuatro hojas.
| Hoja | Qué contiene |
|---|---|
| Operaciones | 29 columnas y 1.000 filas con las fórmulas ya puestas. Las filas 4–8 son ejemplos. |
| Estadísticas | Tus totales, más tablas por error, setup, emoción y semana. |
| Cómo usarla | Qué introducir en cada columna y cómo se calcula. |
| Listas | Tus exchanges, setups, errores y emociones para las listas desplegables. |
Tú rellenas las columnas blancas; las grises son fórmulas. Esta es la parte que escribes: símbolo, dirección, precios, cantidad, stop, comisiones y financiación.

Las demás columnas:
- Al entrar: fecha y hora en UTC, exchange, take profit y el saldo de la cuenta al entrar.
- Calculadas: riesgo en USD y en % del saldo, PnL bruto, PnL neto, R, PnL en % del saldo, el acumulado, el drawdown y la semana.
- Revisión: setup, error, emoción, confianza del 1 al 5, un comentario y un enlace a una captura.
Ejemplo: cinco operaciones reales en la plantilla
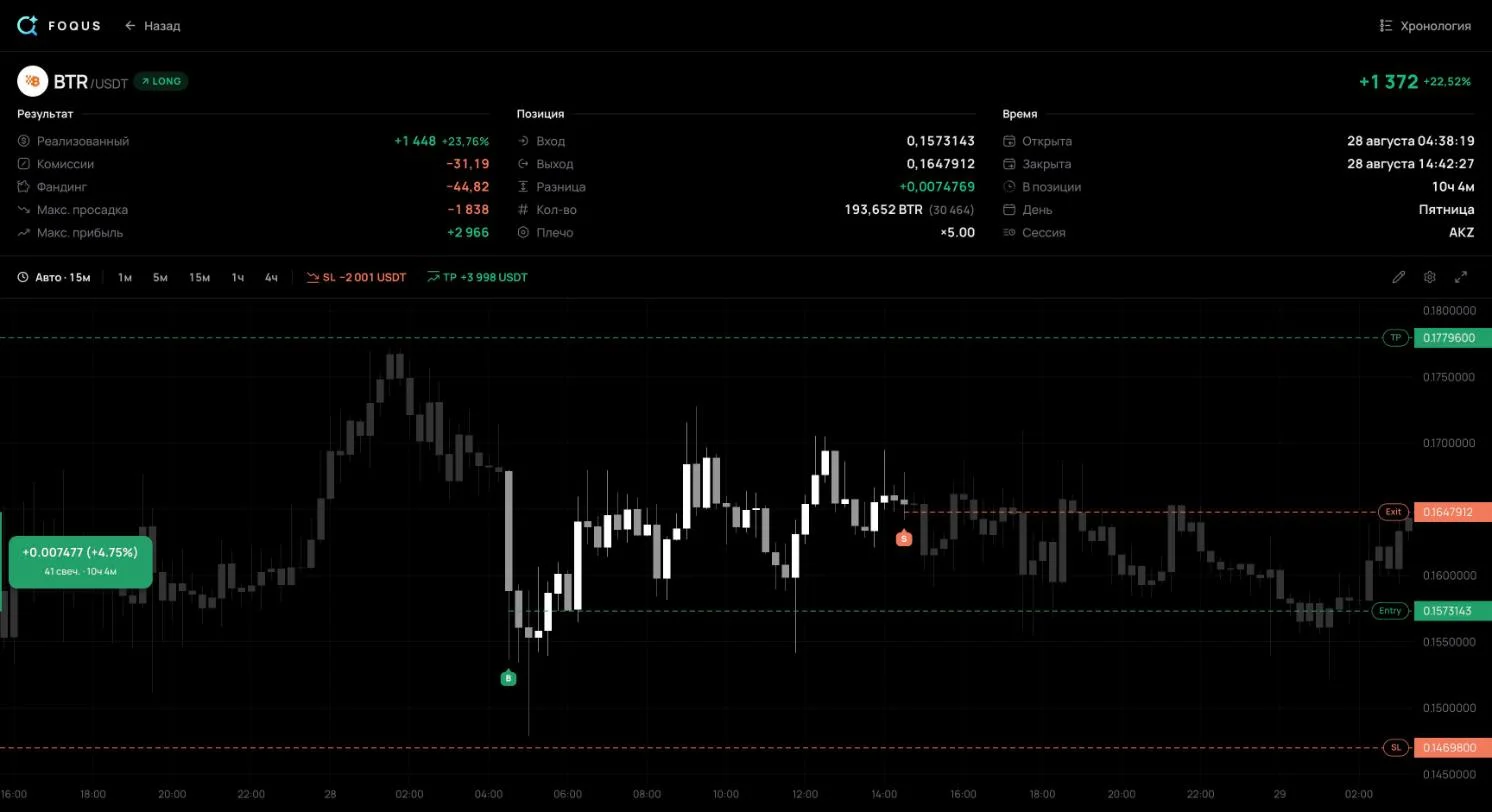
Las filas 4–8 son mis operaciones en futuros perpetuos USDⓈ-M de Binance entre el 28 de agosto y el 5 de septiembre de 2026. Tomé cada número de la página pública de la operación en mi diario: los precios promedio de entrada y de salida, la cantidad, las comisiones y la financiación. Elegí las cinco para mostrar casos distintos, no el mejor resultado.
| Fila | Operación | Qué muestra |
|---|---|---|
| 4 | #104, long en BTRUSDT | Una salida entre el stop y el objetivo: +0,69R |
| 5 | #136, long en BTRUSDT | El stop se ejecutó un 2,1% peor que su precio: −1,81R frente a un −1R previsto |
| 6 | #897, short en AKEUSDT | El PnL de un short lleva el signo contrario: +1,19R |
| 7 | #1138, long en MARSCOINUSDT | Sin stop al cierre, así que no hay riesgo ni R |
| 8 | #2011, long en MARSCOINUSDT | El stop se ejecutó peor que su precio: −1,16R |
Lo que una página pública no muestra queda en blanco en los ejemplos. Un visitante de la página pública solo ve el stop al cierre. Ese es el stop de los ejemplos, aunque la propia regla de la plantilla pide el stop de la entrada. El saldo antes de la entrada no se ve, así que las columnas «% del saldo» están vacías. Solo el trader conoce el setup, la emoción y la confianza. La única etiqueta en «Error» es «Sin stop» en la #1138, que la propia página muestra.
Cómo calcula la plantilla el riesgo, el R y el resultado
Las fórmulas son las mismas que en cualquier diario. El precio de entrada es el promedio de todas las ejecuciones de entrada; el de salida, el de todas las ejecuciones de salida.
Riesgo, $     = |Entrada − Stop| × Cantidad × Tamaño del contrato
PnL bruto     = (Salida − Entrada) × Cantidad × Tamaño del contrato
                con el signo invertido en un SHORT
PnL neto      = PnL bruto − Comisiones + Financiación
R             = PnL neto ÷ Riesgo
En la fila 4, la operación #104:
- Riesgo. |0,1573143 − 0,14698| × 193.652 = 2.001,26 USD. Eso es 1R: lo que habría costado que saltara el stop, antes de comisiones.
- PnL bruto. (0,1647912 − 0,1573143) × 193.652 = +1.447,92 USD.
- PnL neto. 1.447,92 − 31,19 − 44,82 = +1.371,91 USD. La financiación entra con su signo: la pagada resta.
- R. 1.371,91 ÷ 2.001,26 = +0,69R.
Esta es la parte de fórmulas de la hoja. La barra de fórmulas muestra la fórmula del R de la celda S4, tal como la guarda el archivo.

El resultado de la plantilla puede diferir en unos centavos del que da el exchange. Para el short #897, la plantilla da +2.975,89 USD, y la página de la operación en mi diario, +2.976,05 USD. La plantilla trabaja con precios promedio redondeados a 7 decimales; el diario cuenta cada ejecución en Binance. Toma las comisiones y la financiación del historial de operaciones del exchange en lugar de calcularlas.
El R necesita un stop. Cuando la columna Stop está vacía, como en la #1138, el riesgo y el R quedan en blanco y la operación cuenta en «Operaciones sin stop». Cómo elegir tu riesgo y calcular a partir de él el tamaño de una posición se explica en la guía de riesgo por operación; la calculadora de tamaño de posición hace el cálculo por ti.
Tasa de acierto, esperanza matemática y factor de beneficio
La hoja Estadísticas suma todas las operaciones cerradas, es decir, todas las que tienen precio de salida. Con los cinco ejemplos muestra:

Tasa de acierto      = Ganadoras ÷ Operaciones cerradas         3 ÷ 5 = 60%
Esperanza, $         = PnL neto ÷ Operaciones cerradas   3.167,14 ÷ 5 = +633,43
Esperanza, R         = R promedio de las operaciones con stop
                       (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Factor de beneficio  = Toda la ganancia ÷ Toda la pérdida
8.496,76 ÷ 5.329,63 = 1,59En dólares la esperanza es positiva; en R es negativa. La mayor ganancia, +4.148,97 USD, vino de la #1138, que no tiene stop ni R. Sin ella, las otras cuatro operaciones pierden en promedio una cuarta parte de su riesgo. La tabla «Por error» lo dice sin rodeos: la única operación marcada «Sin stop» es la más rentable. La ganancia no hace segura una operación sin stop: según su MAE, la #1138 llegó a estar en −5.467 USD sobre el papel en su peor momento.
Cinco operaciones son muy pocas para juzgar una estrategia. La tasa de acierto y la esperanza empiezan a significar algo con decenas de operaciones de un mismo setup. Qué mirar cada semana y cómo revisar las operaciones se explica en la guía Cómo llevar un diario de trading.
Cómo abrir la plantilla en Google Sheets
La ayuda de Google explica cómo importar un archivo.
- Descarga el archivo. Usa el botón «Descargar la plantilla» de la parte superior de esta página.
- Abre Hojas de cálculo de Google. Crea una hoja de cálculo en blanco o abre una que ya tengas.
- Elige Archivo → Importar. Sube el .xlsx que descargaste.
- Elige «Crear una hoja de cálculo nueva». Así la plantilla queda separada de los datos de la hoja abierta.
- Haz clic en Importar. La plantilla se abre como una hoja de cálculo nueva en otra pestaña del navegador.
Los números de los ejemplos los calculó el mismo script que crea el archivo. Excel y Google Sheets recalculan las fórmulas al abrirlo.
Cómo rellenar la plantilla
- Completa la hoja Listas. Agrega tus setups y tus errores habituales: aparecen en las listas desplegables y en las estadísticas.
- Borra los ejemplos. Elimina las filas 4–8 enteras. Si solo borras su contenido, también borras las fórmulas de esas filas.
- Anota la entrada enseguida. Hora en UTC, precio, cantidad, stop y take profit. El stop es el que tenías al entrar: el riesgo y el R se cuentan a partir de él.
- Toma la salida del historial del exchange. El precio de salida, las comisiones y la financiación están en el historial de operaciones del exchange o del terminal.
- Revisa el mismo día. Setup, error, emoción y una frase: por qué entraste y qué harías distinto.
Cuándo una hoja de cálculo deja de ser suficiente
La hoja de cálculo cuenta con honestidad lo que le pongas. El punto débil es escribirlo. Cada operación supone escribir hasta 20 campos, y una pequeña pérdida olvidada hace que las estadísticas se vean mejor que el trading. Las entradas escalonadas se reducen a un único precio promedio. Los movimientos del stop solo viven en tu memoria. El MAE y el MFE (la mayor pérdida y la mayor ganancia flotantes de una operación) hay que leerlos en el gráfico.
Un diario automático toma las operaciones del propio exchange. FOQUS lleva un diario así para Binance, Bybit, OKX y MetaTrader 5. Registra las comisiones y la financiación, cada movimiento del stop y del objetivo, y el MAE y el MFE de cada operación. Los exchanges se conectan con una clave de solo lectura: FOQUS rechaza una clave que pueda operar o retirar fondos. El diario es gratis.
Dos cosas que conviene saber. FOQUS registra las operaciones desde el minuto en que te conectas, porque el historial antiguo de una plataforma guarda muy poco para revisar una operación. Para las operaciones anteriores, la plantilla sigue siendo útil. Todavía no hay exportación a CSV de todas las operaciones: está en desarrollo. Cómo crear una clave de solo lectura se explica en la guía de claves API de solo lectura, y cómo conectar cada plataforma, en las páginas de Binance, Bybit, OKX y MetaTrader 5.
Preguntas frecuentes
¿Puedo abrir la plantilla en Google Sheets?
Sí: Archivo → Importar, sube el archivo y elige «Crear una hoja de cálculo nueva». La plantilla no tiene macros: solo fórmulas normales y listas desplegables.
¿Funciona con Notion?
Notion no ejecuta fórmulas de Excel. Descarga mejor el CSV: solo contiene los nombres de las columnas. En Notion, elige Configuración → Importar → CSV para obtener una base de datos con las mismas columnas. El riesgo, el PnL y el R hay que reconstruirlos con fórmulas de Notion.
¿La plantilla sirve para MetaTrader 5 y forex?
Sí. Introduce la cantidad en lotes y, en «Tamaño del contrato», el número de la especificación del símbolo: en MetaTrader 5, clic derecho en Observación del Mercado → Especificación. Pon el swap en la columna «Funding / swap».
Si la segunda divisa del par no es el dólar, como en USDJPY, las fórmulas dan yenes, no dólares. Entonces escribe dos números en dólares encima de las fórmulas: la ganancia del terminal en «PnL bruto» y el riesgo en «Riesgo, $». Riesgo en dólares = |entrada − stop| × lotes × tamaño del contrato ÷ el precio de USDJPY. Por ejemplo, 1 lote, entrada en 150,00, stop en 149,50 y tamaño del contrato de 100.000: 0,50 × 1 × 100.000 = 50.000 yenes, y 50.000 ÷ 150 ≈ 333 USD. Sin el riesgo en dólares, el R y la «Esperanza, R» de esas filas son incorrectos. La calculadora de lotes también muestra la pérdida de un lote en el stop en la divisa de tu cuenta: multiplícala por tus lotes.
¿Y para futuros cripto?
Sí: sus ejemplos son futuros de Binance. Para futuros en USDT y USDC, introduce la cantidad en monedas y deja vacío «Tamaño del contrato». Si el exchange muestra el tamaño en contratos, introduce cuántas monedas contiene un contrato. Los futuros con margen en moneda (COIN-M) usan otra fórmula. Escribe dos números en dólares encima de las fórmulas: el resultado del historial del exchange en «PnL bruto» y el riesgo en el stop en «Riesgo, $». Sin el riesgo en dólares, esas operaciones tienen un R incorrecto.
¿Por qué mi resultado difiere en unos centavos del que da el exchange?
La plantilla trabaja con los precios promedio de entrada y de salida, mientras que el exchange cuenta cada ejecución. Unos centavos son el redondeo del precio promedio. Si la diferencia es mayor, revisa las comisiones y la financiación.
¿La plantilla es gratis de verdad?
Sí: sin registro y sin correo electrónico. El archivo es tuyo: cambia las columnas y las listas a tu gusto.
Fuentes
- Ayuda de Editores de Documentos de Google: Importar conjuntos de datos y hojas de cálculo — Archivo → Importar, compatibilidad con .xlsx, la opción «Crear una hoja de cálculo nueva».
- Ayuda de MetaTrader 5: Observación del Mercado — la especificación del símbolo y su tamaño de contrato.
- Ayuda de Notion: Importar datos a Notion — Configuración → Importar → CSV crea una base de datos a partir de las columnas del archivo.
- Mi diario público en FOQUS — las operaciones #104, #136, #897, #1138 y #2011: precios promedio, cantidad, el stop al cierre, comisiones y financiación. Números tomados el 8 de octubre de 2026.