매매일지 쓰는 법: 실제 거래로 보는 예시
진입 전, 청산 후, 복기 때 무엇을 기록할지 실제 Binance 거래로 보여 줍니다. 리스크와 R, MAE와 MFE, 수수료, 청산 뒤의 가격 흐름까지.

매매일지는 거래마다 세 번에 나눠 씁니다. 진입 전에는 계획을, 청산 직후에는 숫자를, 매주 복기 때는 교훈을 적습니다. 가격, 시간, 수수료, 펀딩비는 거래소가 대신 보관해 줍니다. 하지만 셋업, 최초 손절가, 청산한 이유는 직접 적지 않으면 어디에도 남지 않습니다. 아래에서는 제 Binance 공개 매매일지에 있는 실제 거래 두 건으로 이 모든 것을 짚어 봅니다. 숫자는 모두 2026년 10월 8일 기준 거래별 공개 페이지에서 가져왔습니다.
매매일지를 왜 써야 합니까?
잔고는 합계만 보여 주고, 매매일지는 그 합계가 무엇으로 이루어졌는지 보여 줍니다. 2026년 10월 8일 기준 제 공개 매매일지에서 수익 거래는 54%인데, 합계는 −3,041 USDT입니다. 이유는 거래별 기록을 봐야 알 수 있습니다. 평균 손실이 평균 수익보다 크고, 수수료로 2,940 USDT가 나갔습니다. 가치는 기록 자체가 아니라 복기에 있습니다. 일주일에 한 번 복기하면 무엇을 바꿔야 할지 보입니다. 복기하는 방법은 아래에서 설명합니다.
매매일지에 기록할 것
| 언제 | 기록할 것 | 출처 |
|---|---|---|
| 진입 전 | 심볼, 방향, UTC 기준 시간 | 직접 |
| 진입 전 | 셋업: 진입하라고 알려 주는 규칙 | 오직 본인 |
| 진입 전 | 진입가, 손절가, 목표가, 포지션 크기 | 직접. 주문은 거래소에 남음 |
| 진입 전 | 손절까지의 USDT 기준 리스크: 이것이 1R | 계산: |진입가 − 손절가| × 수량 |
| 청산 후 | 청산가와 시간, 수수료, 펀딩비 | 거래소의 거래 내역 |
| 청산 후 | USDT와 R 기준 결과 | 계산: 순손익 ÷ 리스크 |
| 청산 후 | MAE와 MFE | 거래가 열려 있던 동안의 차트 |
| 청산 후 | 청산한 이유, 실수, 심리 상태 | 오직 본인 |
| 하루 뒤 | 청산한 뒤 가격이 목표가나 손절가에 닿았는지 | 차트 |
R은 거래의 리스크, 즉 손절되면 잃는 금액입니다. R 기준 결과는 순손익을 이 리스크로 나눈 값이므로, +2R은 건 리스크의 두 배를 벌었다는 뜻입니다. 그래서 크기가 다른 거래끼리 비교할 수 있습니다. 리스크를 정하고 그에 맞춰 포지션 크기를 정하는 방법은 거래당 리스크 가이드에 있습니다.
MAE는 포지션이 열려 있는 동안 가격이 포지션에 불리하게 움직인 최대 폭이고, MFE는 유리하게 움직인 최대 폭입니다. 둘 다 R로 읽는 것이 가장 좋습니다. 자세한 내용은 MAE와 MFE 가이드에서 다룹니다.
매매일지 예시: 실제 거래 한 건의 기록
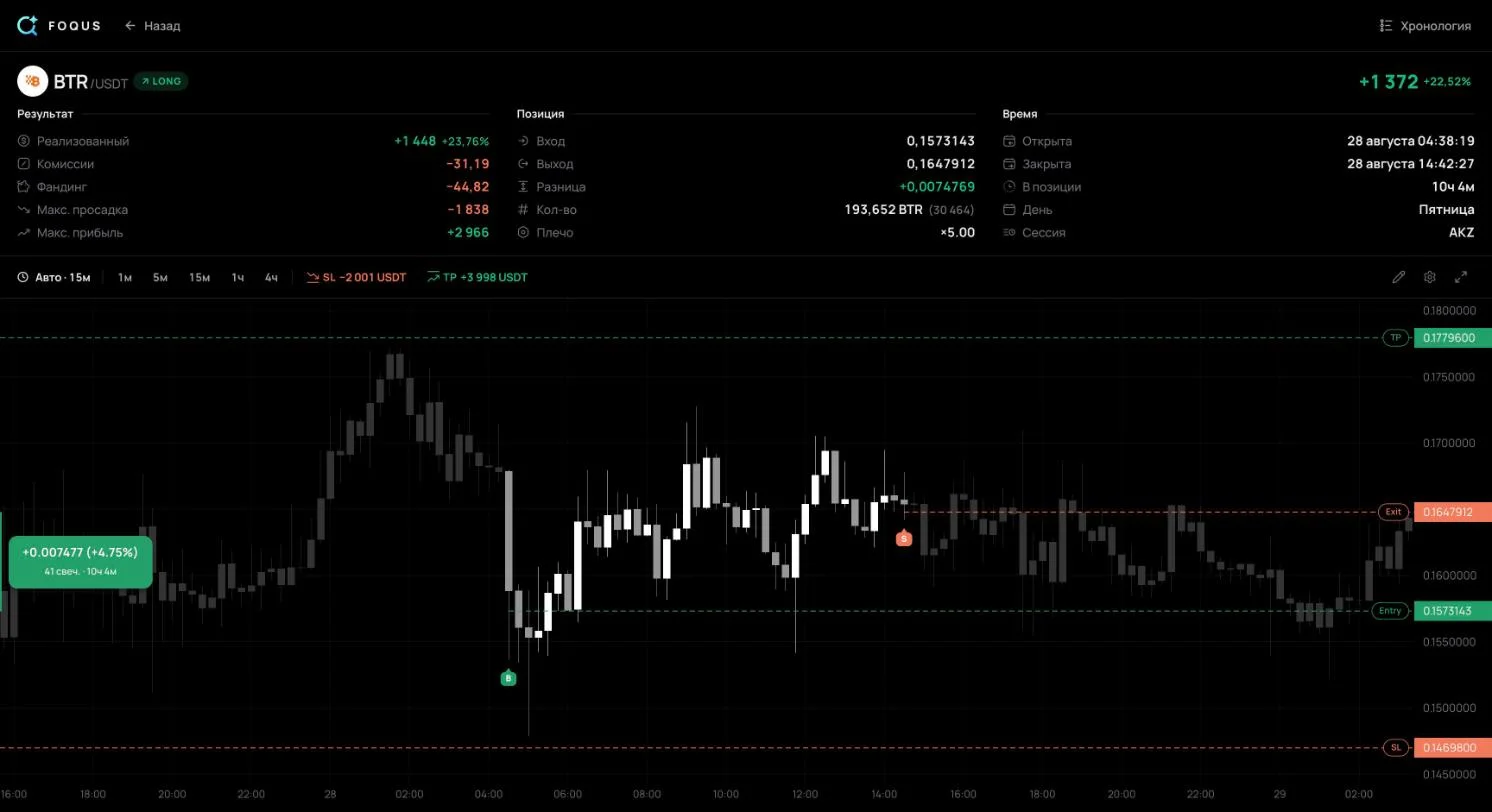
2026년 8월 28일, 저는 Binance에서 레버리지 5배로 USDT 마진 무기한 선물 BTRUSDT 롱을 열었습니다. 공개 거래 페이지를 방문한 누구나 볼 수 있는 정보만으로 이 거래를 살펴보겠습니다.
| 항목 | 기록 |
|---|---|
| 시간 | 2026년 8월 28일, 02:38(UTC) 진입, 12:42(UTC) 청산: 10시간 4분 |
| 진입 | 평균가 0.15731, 193,652 BTR, 명목 금액 30,464 USDT |
| 손절가와 목표가 | 0.14698과 0.17796 |
| 리스크, 1R | 2,001 USDT: 손절까지 6.57% |
| 목표 | 2R: 손절 거리의 두 배 |
| 청산 | 0.16479: 손절가와 목표가 사이, 어느 쪽도 아님 |
| 가격 기준 결과 | +1,447.91 USDT, +0.72R |
| 수수료와 펀딩비 | −31.19, −44.82 USDT |
| 순손익 | +1,371.91 USDT, +0.69R |
| MAE | −5.98%: 03:04(UTC)에 0.14790, −0.91R |
| MFE | +9.83%: 07:18(UTC)에 0.17278, +1.50R |
| 셋업, 청산 이유, 심리 상태 | 공개 페이지에 나오지 않음 |
한 줄짜리 결과는 과정을 감춥니다. 진입 26분 뒤 가격은 거래에 불리하게 0.91R 움직여 손절 직전까지 갔습니다. 진입 4시간 40분 뒤인 07:18에는 거래가 1.50R 수익이었습니다. 청산은 가격 기준 +0.72R을 챙겼습니다. 최대 움직임의 48%입니다.
여기서는 셋업, 청산 이유, 제 심리 상태를 밝히지 않습니다. 공개 페이지에 나오지 않고, 이 분석은 그 페이지에 있는 것만 다루기 때문입니다. 거래의 메모와 태그는 계정 주인만 볼 수 있습니다. 자신의 매매일지에서는 이 세 칸을 직접 채워야 합니다. 거래소도 거래 기록 앱도 이것은 모릅니다.
여기서 R은 청산 시점에 걸려 있던 손절을 기준으로 잽니다. 로그인하지 않은 방문자에게는 손절 이력이 보이지 않기 때문입니다. 자신의 매매일지에는 최초 손절가를 기록하십시오. 리스크와 R은 그 값으로 계산합니다.

청산 뒤에 일어난 일
가격은 8월 29일 09:20(UTC)쯤 목표가 0.17796에 닿았습니다. 청산하고 약 20시간 40분 뒤입니다. 그 전까지 가격은 0.15237까지만 내려가, 손절가 0.14698보다 위에 있었습니다. 같은 손절가와 목표가로 포지션을 그대로 뒀다면 가격 기준으로 +1,448이 아니라 +3,998 USDT, 꼭 2R을 벌었을 것입니다.
이것은 결과를 알고 하는 이야기입니다. 이 숫자에는 하루 더 낼 펀딩비와 밤사이 급변의 위험이 빠져 있고, 거래 한 건은 아무것도 증명하지 못합니다. 가치는 다른 데 있습니다. 일찍 청산할 때마다 그 뒤 가격이 어디로 갔는지 적어 두면, 수십 건이 쌓였을 때 이른 청산이 나를 지켜 주는지 돈을 잃게 하는지 보입니다. 이 칸이 없으면 기억에 기댈 수밖에 없고, 기억에는 가장 아팠던 경우만 남습니다.
74분 뒤의 재진입
13:56(UTC)에 저는 BTRUSDT 롱을 다시 열었습니다. 진입가는 0.16443으로, 방금 판 가격과 거의 같았습니다. 손절은 더 가까웠습니다. 0.16007로 2.65% 거리, 리스크 1,001 USDT입니다. 포지션은 더 컸습니다. 명목 금액이 30,464가 아니라 37,780 USDT였습니다.
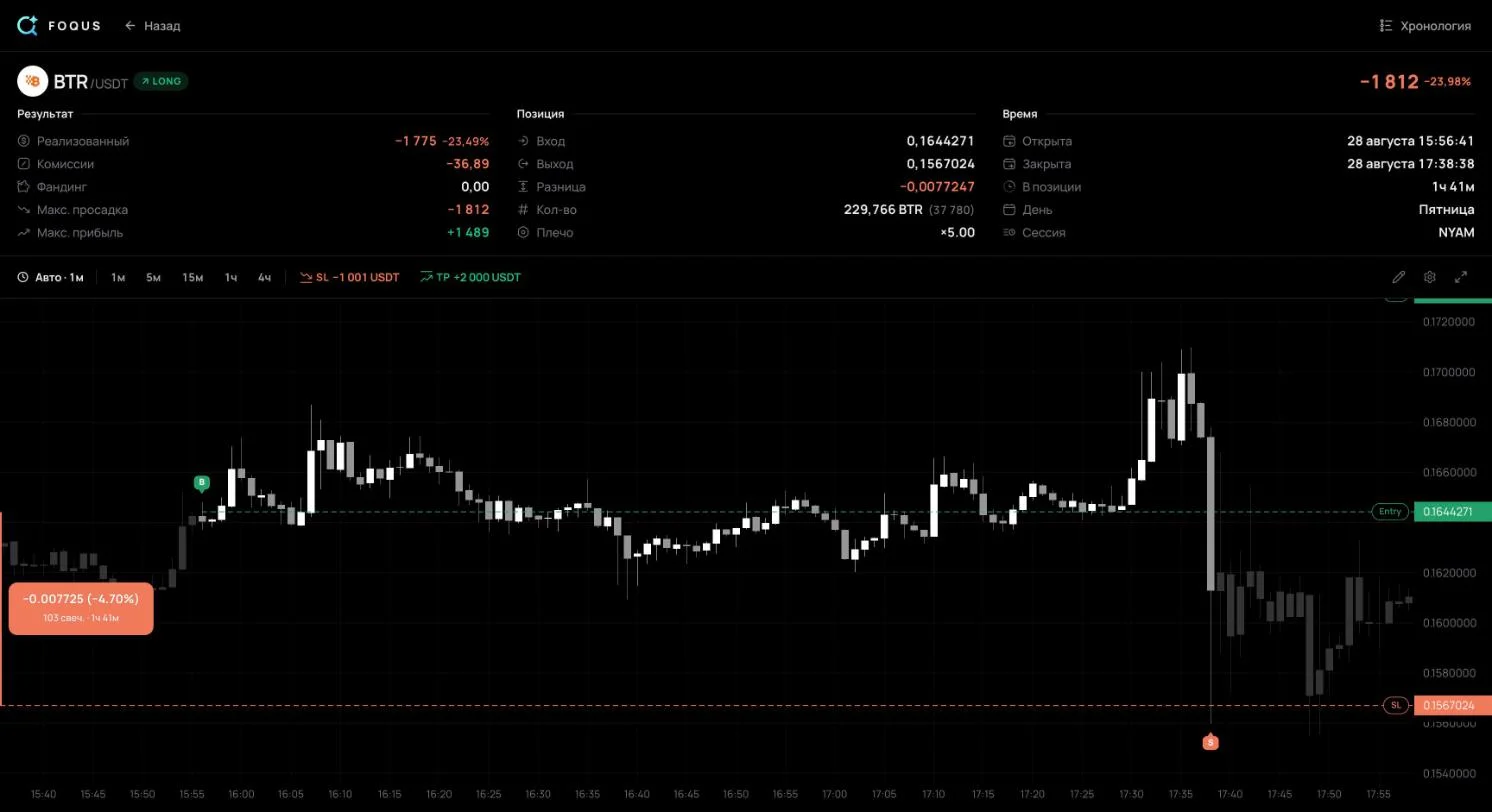
15:36에 거래는 1.51R 수익이었습니다. 15:38에 1분봉 하나가 0.15600까지 떨어졌다가 손절가 위인 0.16130에서 마감했습니다. 하지만 그때 손절은 이미 발동한 뒤였습니다. 체결가는 0.15670으로, 손절가보다 2.1% 낮았습니다. 결과는 −1,811.76 USDT, 계획한 1R 대비 −1.81R입니다. 두 거래를 합치면 439.85 USDT 손실입니다.
스탑 마켓 주문은 발동되면 시장가 주문이 되고, 시장가 주문은 가능한 최선의 가격으로 체결됩니다. 빠른 장에서는 그 가격이 손절가에서 한참 멀 수 있습니다. 그래서 여기서는 두 가지를 매매일지에 남겨야 합니다. 첫째, 직전 거래와 연결되는 ‘재진입’ 표시. 둘째, 계획한 리스크와 실제 손실의 차이입니다. 손절 손실이 자주 1R보다 크다면 원인은 슬리피지이거나 옮긴 손절입니다.
매주 매매일지를 복기하는 방법
- 그 주의 모든 거래를 모읍니다. 작은 거래와 숨기고 싶은 거래까지 빠짐없이.
- 숫자 네 개를 구합니다. 거래 수, 승률, 평균 수익, 평균 손실(R이나 USDT 기준).
- 기댓값을 계산합니다. 거래당 평균 결과입니다. 플러스면 시스템이 돈을 벌고, 마이너스면 잃습니다.
- 셋업별로 거래를 나눕니다. 합계 속에서는 약한 셋업이 강한 셋업 뒤에 숨습니다.
- 계획과 결과를 비교합니다. 1R보다 큰 손실과 이른 청산을 따로 보고, 그 뒤 가격의 움직임과 나란히 놓습니다.
- 다음 주에 바꿀 것 하나를 고릅니다. 매매일지에 적어 두어 일주일 뒤에 확인합니다.
기댓값 = 승률 × 평균 수익 − 패율 × 평균 손실실제 숫자로 보면 이렇습니다. 2026년 10월 8일 기준 제 공개 매매일지 전체, 2026년 8월 16일부터 10월 2일까지의 거래 65건입니다.
평균 수익 거래는 +1,435.23 USDT, 평균 손실 거래는 −1,775.80 USDT였습니다. 기댓값: 35/65 × 1,435.23 − 30/65 × 1,775.80 = 거래당 −46.78 USDT. 절반이 넘는 거래가 이겼는데도 계좌는 손실입니다. 평균 손실이 평균 수익보다 크기 때문입니다. 프로핏 팩터는 총이익을 총손실로 나눈 값으로, 1보다 작으면 계좌가 잃고 있다는 뜻입니다.
수수료를 모든 기록에 넣어야 하는 이유를 보여 주는 숫자도 있습니다. 가격 기준으로 거래들은 637 USDT를 잃었고, 펀딩비로 537을 벌었으며, 수수료로 2,940이 나갔습니다. 수수료가 없었다면 합계는 −101 USDT였을 것입니다. 수수료를 빼먹은 매매일지는 3,041 손실인 계좌를 거의 본전으로 보여 줍니다.
숫자를 믿으려면 거래가 몇 건 필요합니까?
승률은 정확한 값이 아니라 추정치입니다. 비율에 범위를 매기는 표준 방법인 95% 윌슨 구간(Wilson interval)으로 보면 얼마나 빗나갈 수 있는지 알 수 있습니다.
| 거래 수 | 승률 | 실제 승률, 95% |
|---|---|---|
| 20 | 45% | 26%~66% |
| 65 | 54% | 42%~65% |
| 100 | 45% | 36%~55% |
65건이 쌓여도 실제 승률은 42%일 수도 65%일 수도 있습니다. 그래서 매주 복기는 실행 실수, 즉 옮긴 손절, 계획 없는 진입, 빠진 수수료를 찾는 데 씁니다. 셋업은 그 셋업만의 거래 수십 건으로 판단합니다.
스프레드시트, 노트, 앱 중 무엇을 써야 합니까?
- 스프레드시트. Excel이나 Google 스프레드시트는 무료이고 자유롭지만, 숫자를 모두 직접 입력하고 MAE와 MFE는 차트에서 읽어야 합니다. 무료 매매일지 템플릿은 리스크, R, 순손익을 이미 계산합니다. 위 거래로 시험해 보십시오. 방향 LONG, 진입가 0.1573143, 수량 193,652, 손절가 0.14698, 목표가 0.17796, 청산가 0.1647912, 수수료 31.19, 펀딩비 −44.82. 템플릿에 넣으면 리스크 $2,001.26, 순손익 +$1,371.91, +0.69R이 나옵니다. 거래 페이지와 같습니다.
- 노트나 Notion. 메모와 스크린샷에는 좋지만 숫자에는 약합니다. 승률과 기댓값을 따로 계산해야 합니다.
- 거래를 가져오는 앱. 가격, 시간, 수수료, 펀딩비가 읽기 전용 API 키를 통해 거래소에서 들어옵니다. 위 거래도 그렇게 기록되었습니다. MetaTrader 5에서는 키 대신 투자자 비밀번호를 쓰며, 이것도 읽기 전용입니다. 연결 방법은 Binance, Bybit, OKX, MetaTrader 5 페이지에 있습니다. 계획, 청산 이유, 교훈은 여전히 직접 써야 합니다.
진실을 가리는 매매일지 실수
- 계획이 없습니다. 진입 전에 정한 손절가와 목표가가 없으면 아이디어와 실행 중 무엇이 실패했는지 알 수 없고, R도 계산할 수 없습니다.
- 옮긴 뒤의 손절을 기록합니다. 리스크와 R은 최초 손절가로 계산합니다. 더 멀리 밀어 둔 손절을 적으면, R 기준 손실이 계획 대비 실제보다 작아 보입니다.
- 숨기고 싶은 거래를 빼먹습니다. 충동적인 진입이 가장 비싼 경우가 많습니다. 이런 거래를 빼면 통계가 실제 매매보다 좋아 보입니다.
- 수수료와 펀딩비가 없습니다. 위 매매일지에서는 그것이 −101과 −3,041 USDT의 차이입니다.
- 다시 읽지 않습니다. 매매일지는 복기할 때 비로소 제값을 합니다.
매매일지 FAQ
매매일지에는 무엇이 들어가야 합니까?
UTC 기준 날짜와 시간, 심볼, 방향, 진입가, 손절가, 목표가, 크기, USDT 기준 리스크. 청산 후에는 청산가, 수수료, 펀딩비, R 기준 결과, 그리고 규칙을 지켰는지. 셋업, 청산 이유, 교훈 하나는 직접 덧붙입니다.
매매일지는 거래소의 거래 내역과 무엇이 다릅니까?
거래소는 주문을 보관하고 내보내기도 지원합니다. 하지만 내역에는 계획이 없습니다. 왜 진입했는지, 최초 손절가가 얼마였는지, 왜 나왔는지가 없습니다. MAE와 MFE도 없습니다. 이것은 거래가 열려 있던 동안의 차트에서 나옵니다.
감정도 기록해야 합니까?
네. 한 단어로, 또는 1~5점으로 적습니다. 한 달 뒤 상태별 평균 R을 비교해 보십시오. 어떤 상태에서 매매가 나빠지는지 드러납니다.
무료 매매일지는 어디서 구합니까?
이 가이드 위쪽에 있는 항목을 담은 스프레드시트라면 무엇이든 됩니다. 바로 쓸 수 있는 것으로는 리스크, R, 기댓값, 낙폭 수식이 들어 있는 Excel과 Google 스프레드시트용 무료 템플릿이 있습니다.
시작하기
- 다음 진입 전에 손절가와 USDT 기준 리스크를 적으십시오. 그것이 1R입니다. 이것이 없으면 결과도, MAE도, MFE도 R로 나타낼 수 없습니다.
- 일찍 청산할 때마다 하루 뒤 차트를 확인하십시오. 가격이 목표가와 손절가 중 어디에 닿았는지 적습니다. 이런 기록이 수십 건 쌓이면 이른 청산이 얼마의 가치가 있는지 알게 됩니다.
출처
- 제 Binance 공개 매매일지, 거래 104와 136: 가격, 시간, 수수료, 펀딩비, MAE, MFE, 그리고 2026년 10월 8일 기준 65건의 합계.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: 거래소는 선물 주문 내역을 보관하고 내보내기를 지원합니다.
- Binance: Introduction to Binance Futures Funding Rates: 펀딩비는 롱과 숏 사이에 오가며, Binance는 여기에 수수료를 받지 않습니다.
- Binance: Types of Order on Binance Futures: 스탑 마켓 주문은 발동되면 시장가 주문이 되며, 시장가 주문에는 슬리피지가 생길 수 있습니다.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: 손절이 정하는 초기 리스크로서의 R, R 배수로 나타낸 결과, 평균 R 배수로서의 기댓값.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: 비율의 신뢰 구간을 구하는 윌슨 방법.


