Kostenlose Trading-Journal-Vorlage für Excel und Google Tabellen
Kostenlose Trading-Journal-Vorlage für Excel und Google Tabellen mit fünf echten Binance-Trades. Formeln für Risiko, R, Erwartungswert und Drawdown.
Diese Trading-Journal-Vorlage ist eine .xlsx-Datei: ein Trade pro Zeile, und Formeln berechnen Risiko, R, Nettoergebnis, Erwartungswert und Drawdown. Sie funktioniert in Excel, Google Tabellen (Google Sheets), LibreOffice und Numbers, ohne Makros und ohne Registrierung. Ihre Beispielzeilen sind fünf meiner echten Trades bei Binance, und unten zeige ich an ihnen, wie jede Zahl berechnet wird.
Was in der Trading-Journal-Vorlage steckt
Die Datei hat vier Tabellenblätter.
| Blatt | Was darauf steht |
|---|---|
| Trades | 29 Spalten und 1.000 Zeilen mit fertigen Formeln. Die Zeilen 4–8 sind Beispiele. |
| Statistik | Deine Summen, dazu Tabellen nach Fehler, Setup, Emotion und Woche. |
| Anleitung | Was du in jede Spalte einträgst und wie sie berechnet wird. |
| Listen | Deine Börsen, Setups, Fehler und Emotionen für die Auswahllisten. |
Die weißen Spalten füllst du aus, die grauen sind Formeln. Das hier tippst du ein: Symbol, Richtung, Kurse, Menge, Stop, Gebühren und Funding.

Die übrigen Spalten:
- Beim Einstieg: Datum und Uhrzeit in UTC, Börse, Take-Profit und der Kontostand beim Einstieg.
- Berechnet: Risiko in $ und in % vom Kontostand, Brutto-PnL, Netto-PnL, R, PnL in % vom Kontostand, die laufende Summe, der Drawdown und die Woche.
- Auswertung: Setup, Fehler, Emotion, Überzeugung von 1 bis 5, ein Kommentar und ein Link zu einem Screenshot.
Beispiel: fünf echte Trades in der Vorlage
Die Zeilen 4–8 sind meine Trades mit USDⓈ-M-Perpetual-Futures bei Binance zwischen dem 28. August und dem 5. September 2026. Jede Zahl habe ich von der öffentlichen Seite des Trades in meinem Journal übernommen: die durchschnittlichen Einstiegs- und Ausstiegskurse, die Menge, die Gebühren und das Funding. Die fünf sind so gewählt, dass sie verschiedene Fälle zeigen, nicht das beste Ergebnis.
| Zeile | Trade | Was er zeigt |
|---|---|---|
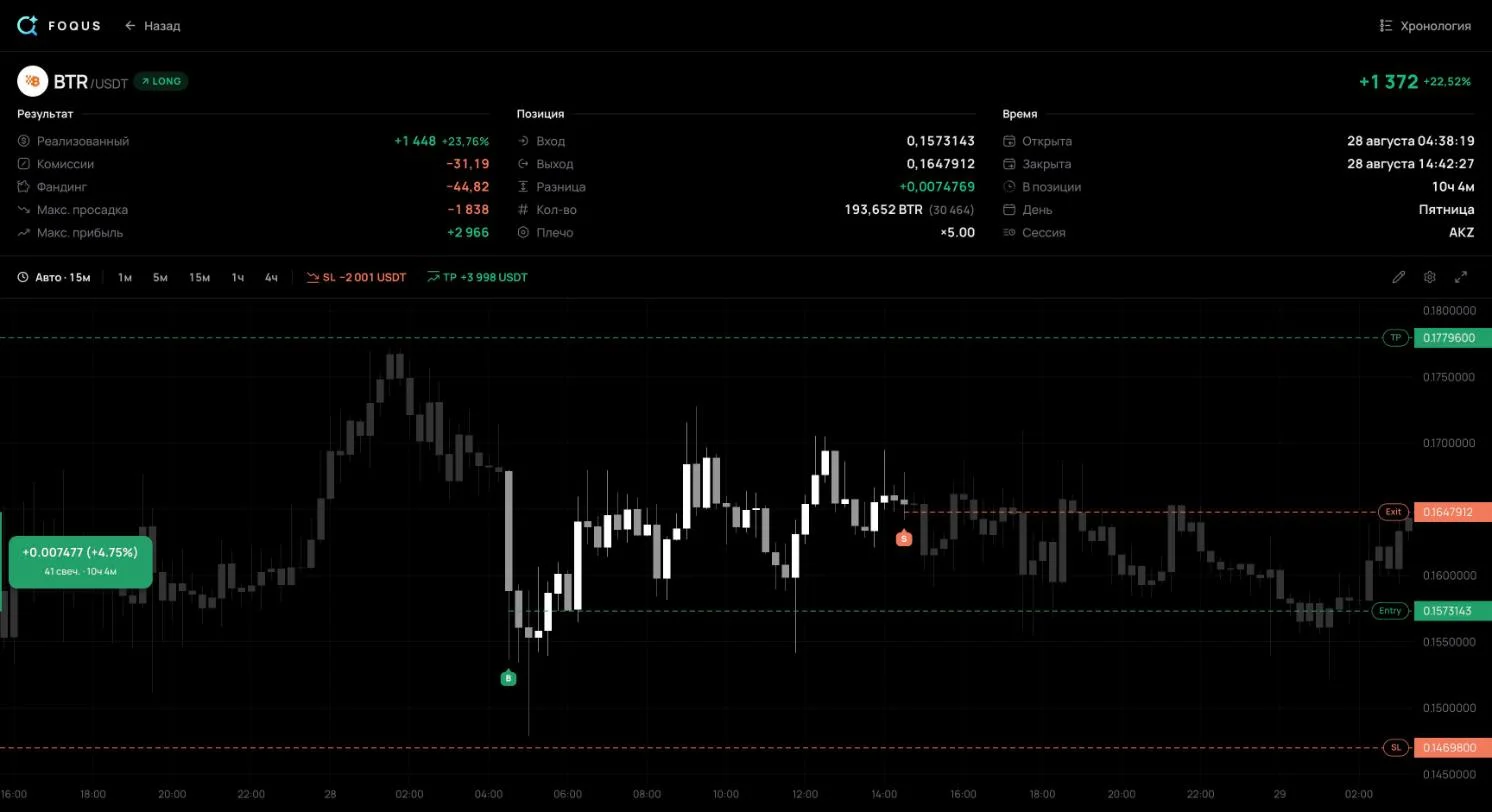
| 4 | #104, Long auf BTRUSDT | Ein Ausstieg zwischen Stop und Ziel: +0,69R |
| 5 | #136, Long auf BTRUSDT | Der Stop wurde 2,1 % schlechter als sein Kurs ausgeführt: −1,81R statt der geplanten −1R |
| 6 | #897, Short auf AKEUSDT | Beim Short dreht sich das Vorzeichen des PnL um: +1,19R |
| 7 | #1138, Long auf MARSCOINUSDT | Kein Stop beim Schließen, also kein Risiko und kein R |
| 8 | #2011, Long auf MARSCOINUSDT | Der Stop wurde schlechter als sein Kurs ausgeführt: −1,16R |
Was eine öffentliche Seite nicht zeigt, bleibt in den Beispielen leer. Als Besucher siehst du auf der öffentlichen Seite nur den Stop beim Schließen. Das ist der Stop in den Beispielen, obwohl die Regel der Vorlage selbst den Stop beim Einstieg verlangt. Der Kontostand vor dem Einstieg ist nicht sichtbar, deshalb sind die Spalten „% vom Kontostand“ leer. Setup, Emotion und Überzeugung kennt nur der Trader. Der einzige Eintrag unter „Fehler“ ist „Kein Stop“ bei #1138, und den zeigt die Seite selbst.
So berechnet die Vorlage Risiko, R und Ergebnis
Die Formeln sind dieselben wie in jedem Journal. Der Einstiegskurs ist der Durchschnitt über alle Einstiegsausführungen, der Ausstiegskurs der über alle Ausstiegsausführungen.
Risiko, $    = |Einstieg − Stop| × Menge × Kontraktgröße
Brutto-PnL   = (Ausstieg − Einstieg) × Menge × Kontraktgröße
               bei SHORT mit umgekehrtem Vorzeichen
Netto-PnL    = Brutto-PnL − Gebühren + Funding
R            = Netto-PnL ÷ Risiko
In Zeile 4, Trade #104:
- Risiko. |0,1573143 − 0,14698| × 193.652 = 2.001,26 $. Das ist 1R: Das hätte ein Ausstoppen vor Gebühren gekostet.
- Brutto-PnL. (0,1647912 − 0,1573143) × 193.652 = +1.447,92 $.
- Netto-PnL. 1.447,92 − 31,19 − 44,82 = +1.371,91 $. Das Funding geht mit seinem Vorzeichen ein: Gezahltes ist ein Minus.
- R. 1.371,91 ÷ 2.001,26 = +0,69R.
So sieht die Formelseite des Blatts aus. Die Bearbeitungsleiste zeigt die R-Formel der Zelle S4, so wie die Datei sie speichert.

Das Ergebnis der Vorlage kann um ein paar Cent von dem der Börse abweichen. Für den Short #897 liefert die Vorlage +2.975,89 $, die Seite des Trades in meinem Journal +2.976,05 $. Die Vorlage rechnet mit Durchschnittskursen, gerundet auf 7 Stellen; das Journal zählt jede einzelne Ausführung bei Binance. Gebühren und Funding übernimmst du am besten aus der Handelshistorie der Börse, statt sie auszurechnen.
R braucht einen Stop. Ist die Spalte Stop leer, wie bei #1138, bleiben Risiko und R leer, und der Trade zählt unter „Trades ohne Stop“. Wie du dein Risiko wählst und daraus eine Position bemisst, erklärt der Guide Risiko pro Trade; die Größe berechnet dir der Positionsgrößenrechner.
Trefferquote, Erwartungswert und Profitfaktor
Das Blatt Statistik wertet jeden geschlossenen Trade aus, also jeden Trade mit Ausstiegskurs. Für die fünf Beispiele zeigt es:

Trefferquote        = Gewinner ÷ Geschlossene Trades            3 ÷ 5 = 60 %
Erwartungswert, $   = Netto-PnL ÷ Geschlossene Trades    3.167,14 ÷ 5 = +633,43
Erwartungswert, R   = Durchschnittliches R der Trades mit Stop
                      (0,69 − 1,81 + 1,19 − 1,16) ÷ 4 = −0,27
Profitfaktor        = Gesamter Gewinn ÷ Gesamter Verlust
8.496,76 ÷ 5.329,63 = 1,59In Dollar ist der Erwartungswert positiv, in R negativ. Der größte Gewinn, +4.148,97 $, kam von #1138, und der hat weder Stop noch R. Ohne ihn verlieren die anderen vier Trades im Schnitt ein Viertel ihres Risikos. Die Tabelle „Nach Fehler“ sagt es ganz offen: Der einzige Trade mit „Kein Stop“ ist der profitabelste. Gewinn macht einen Trade ohne Stop nicht sicher: Laut seiner MAE lag #1138 im schlimmsten Moment 5.467 $ im Buchverlust.
Fünf Trades sind viel zu wenig, um eine Strategie zu beurteilen. Trefferquote und Erwartungswert bekommen erst über Dutzende Trades eines Setups Aussagekraft. Was du jede Woche ansehen solltest und wie du Trades auswertest, erklärt der Guide So führst du ein Trading-Journal.
So öffnest du die Vorlage in Google Tabellen
Wie man eine Datei importiert, erklärt die Hilfe von Google.
- Lade die Datei herunter. Nutze oben auf dieser Seite die Schaltfläche „Vorlage herunterladen“.
- Öffne Google Tabellen. Erstelle eine leere Tabelle oder öffne eine vorhandene.
- Wähle Datei → Importieren. Lade die heruntergeladene .xlsx-Datei hoch.
- Wähle „Neue Tabelle erstellen“. So bleibt die Vorlage getrennt von den Daten der geöffneten Tabelle.
- Klicke auf Importieren. Die Vorlage öffnet sich als neue Tabelle in einem neuen Browsertab.
Die Zahlen in den Beispielen hat dasselbe Skript berechnet, das die Datei erstellt. Excel und Google Tabellen berechnen die Formeln beim Öffnen neu.
So füllst du die Vorlage aus
- Fülle das Blatt Listen aus. Trag deine Setups und deine typischen Fehler ein: Sie erscheinen in den Auswahllisten und in der Statistik.
- Lösche die Beispiele. Lösche die Zeilen 4–8 komplett. Leerst du nur ihren Inhalt, löschst du auch die Formeln dieser Zeilen.
- Trag den Einstieg sofort ein. Uhrzeit in UTC, Kurs, Menge, Stop und Take-Profit. Der Stop ist der, den du beim Einstieg hattest: Risiko und R werden von ihm aus berechnet.
- Übernimm den Ausstieg aus der Historie der Börse. Ausstiegskurs, Gebühren und Funding stehen in der Handelshistorie der Börse oder des Terminals.
- Werte am selben Tag aus. Setup, Fehler, Emotion und ein Satz: warum du eingestiegen bist und was du anders machen würdest.
Wann eine Tabelle nicht mehr reicht
Die Tabelle zählt ehrlich, was du hineinschreibst. Die Schwachstelle ist das Eintippen. Für jeden Trade sind bis zu 20 Felder einzutippen, und ein vergessener kleiner Verlust lässt die Statistik besser aussehen als das Trading. Aus schrittweisen Einstiegen wird ein einziger Durchschnittskurs. Stop-Verschiebungen existieren nur in deinem Gedächtnis. MAE und MFE – der größte Buchverlust und der größte Buchgewinn eines Trades – musst du vom Chart ablesen.
Ein automatisches Journal holt die Trades direkt von der Börse. FOQUS führt ein solches Journal für Binance, Bybit, OKX und MetaTrader 5. Es zeichnet Gebühren und Funding auf, jede Verschiebung von Stop und Ziel sowie MAE und MFE jedes Trades. Börsen werden mit einem Schlüssel nur zum Lesen verbunden: Einen Schlüssel, der handeln oder auszahlen darf, lehnt FOQUS ab. Das Journal ist kostenlos.
Zwei Dinge solltest du wissen. FOQUS zeichnet Trades ab der Minute auf, in der du dich verbindest, denn die alte Historie einer Plattform enthält zu wenig, um einen Trade auszuwerten. Für Trades von davor bleibt die Vorlage nützlich. Einen CSV-Export aller Trades gibt es noch nicht – er ist in Entwicklung. Wie du einen Schlüssel nur zum Lesen erstellst, erklärt der Guide zum API-Schlüssel nur zum Lesen, und wie du jede Plattform verbindest, die Seiten zu Binance, Bybit, OKX und MetaTrader 5.
Häufige Fragen
Kann ich die Vorlage in Google Tabellen öffnen?
Ja: Datei → Importieren, die Datei hochladen und „Neue Tabelle erstellen“ wählen. Die Vorlage hat keine Makros, nur gewöhnliche Formeln und Auswahllisten.
Funktioniert sie mit Notion?
Notion führt keine Excel-Formeln aus. Lade stattdessen die CSV-Datei herunter – sie enthält nur die Spaltennamen. Wähle in Notion Einstellungen → Importieren → CSV, dann bekommst du eine Datenbank mit denselben Spalten. Risiko, PnL und R musst du dann mit Notion-Formeln nachbauen.
Funktioniert die Vorlage für MetaTrader 5 und Forex?
Ja. Trag die Menge in Lots ein und unter „Kontraktgröße“ die Zahl aus der Spezifikation des Symbols: In MetaTrader 5 ist das ein Rechtsklick in der Marktübersicht → Spezifikationen. Den Swap trägst du in die Funding-Spalte ein.
Ist die zweite Währung des Paars nicht der Dollar, wie bei USDJPY, liefern die Formeln Yen statt Dollar. Dann überschreibst du die Formeln mit zwei Zahlen in Dollar: dem Gewinn aus dem Terminal in „Brutto-PnL“ und dem Risiko in „Risiko, $“. Risiko in Dollar = |Einstieg − Stop| × Lots × Kontraktgröße ÷ USDJPY-Kurs. Zum Beispiel 1 Lot, Einstieg 150,00, Stop 149,50, Kontraktgröße 100.000: 0,50 × 1 × 100.000 = 50.000 Yen, und 50.000 ÷ 150 ≈ 333 $. Ohne das Risiko in Dollar sind R und „Erwartungswert, R“ für diese Zeilen falsch. Der Lot-Rechner zeigt auch den Verlust eines Lots am Stop in deiner Kontowährung: Multipliziere ihn mit deinen Lots.
Und für Krypto-Futures?
Ja, ihre Beispiele sind Binance-Futures. Bei USDT- und USDC-Futures trägst du die Menge in Coins ein und lässt „Kontraktgröße“ leer. Zeigt die Börse die Größe in Kontrakten, trag ein, wie viele Coins ein Kontrakt enthält. Für Coin-margined Futures (COIN-M) gilt eine andere Formel. Überschreib dann die Formeln mit zwei Zahlen in Dollar: dem Ergebnis aus der Historie der Börse in „Brutto-PnL“ und dem Risiko am Stop in „Risiko, $“. Ohne das Risiko in Dollar bekommen diese Trades ein falsches R.
Warum weicht mein Ergebnis um ein paar Cent von dem der Börse ab?
Die Vorlage rechnet mit dem durchschnittlichen Einstiegs- und Ausstiegskurs, die Börse zählt jede einzelne Ausführung. Ein paar Cent gehen auf die Rundung des Durchschnittskurses zurück. Ist der Unterschied größer, prüfe Gebühren und Funding.
Ist die Vorlage wirklich kostenlos?
Ja: ohne Registrierung und ohne E-Mail. Die Datei gehört dir – passe Spalten und Listen an, wie du willst.
Quellen
- Google Docs-Editoren-Hilfe: Datensätze und Tabellen importieren — Datei → Importieren, Unterstützung für .xlsx, die Option „Neue Tabelle erstellen“.
- MetaTrader 5 Hilfe: Marktübersicht — die Spezifikation eines Symbols und seine Kontraktgröße.
- Notion-Hilfe: Daten in Notion importieren — Einstellungen → Importieren → CSV erstellt eine Datenbank aus den Spalten der Datei.
- Mein öffentliches Journal bei FOQUS — die Trades #104, #136, #897, #1138 und #2011: Durchschnittskurse, Menge, der Stop beim Schließen, Gebühren und Funding. Zahlen übernommen am 8. Oktober 2026.