Rủi ro mỗi lệnh: cách tính khối lượng vị thế
Công thức tính khối lượng vị thế từ rủi ro mỗi lệnh, ví dụ với hợp đồng vĩnh cửu USDT, lot MT5 và năm giao dịch thật: rủi ro tại stop loss so với kết quả.

Rủi ro mỗi lệnh là số tiền bạn mất nếu dính stop loss (cắt lỗ). Khối lượng vị thế được tính từ đó: lấy số tiền rủi ro chia cho khoảng cách từ giá vào tới stop loss. Dưới đây là công thức, ví dụ với hợp đồng vĩnh cửu USDT và với lot trên MetaTrader 5, cùng năm giao dịch của tôi trên Binance. Ở một giao dịch, khoản lỗ thực tế lớn hơn 81% so với mức lỗ dự kiến tại stop loss.
Rủi ro mỗi lệnh là gì?
Rủi ro mỗi lệnh là phần tài khoản bạn sẵn sàng mất trong một giao dịch. Tính bằng tiền, khoản đó được gọi là 1R, với R là viết tắt của risk (rủi ro). Các quy tắc kinh nghiệm được nhắc đến nhiều nhất là quy tắc 1% và quy tắc 2%: không bao giờ mất quá 1% hoặc 2% tài khoản trong một giao dịch.
Rủi ro không phải là khối lượng vị thế. Rủi ro 1% của tài khoản 10.000 USDT nghĩa là mất tối đa 100 USDT nếu dính stop loss. Bản thân vị thế có thể trị giá 5.000 USDT hoặc hơn; bao nhiêu thì tùy vào vị trí stop loss.
Có trader đặt mức rủi ro bằng một tỷ lệ cố định của số dư hiện tại, có người dùng một số tiền cố định. Với tỷ lệ cố định, mức rủi ro giảm đi sau các lệnh thua và tăng lên sau các lệnh thắng: khi tài khoản 10.000 USDT giảm 10% còn 9.000, 1% là 90 USDT. Số tiền cố định dễ theo dõi hơn nhưng không giúp bạn chậm lại khi tài khoản đang sụt giảm (drawdown).
Công thức tính khối lượng vị thế
Trước tiên, hãy quyết định bạn sẽ rủi ro bao nhiêu phần tài khoản. Sau đó đặt stop loss ở mức giá mà ý tưởng giao dịch không còn đúng. Khoảng cách từ giá vào tới stop loss là khoản lỗ trên mỗi đơn vị tài sản, ví dụ trên mỗi bitcoin. Lấy số tiền rủi ro chia cho khoảng cách này.
Rủi ro ($) = Số dư tài khoản × Rủi ro mỗi lệnh (%)
Khối lượng vị thế = Rủi ro ($) ÷ |Giá vào − Giá stop loss|
Giá trị tuyệt đối dùng được cho cả hai chiều. Với lệnh long, stop loss nằm dưới giá vào; với lệnh short, stop loss nằm trên. Lệnh short BTCUSDT ở 62.500 với stop loss 63.750 có cùng khoảng cách 1.250 và cùng khối lượng với lệnh long bên dưới.
Thứ tự rất quan trọng. Nếu bạn chọn khối lượng trước rồi mới đặt stop loss cho vừa, mỗi giao dịch sẽ mang một mức rủi ro ngẫu nhiên.
Ví dụ: hợp đồng vĩnh cửu USDT có đòn bẩy
Tài khoản 10.000 USDT, rủi ro mỗi lệnh 1%. Bạn mua BTCUSDT ở 62.500 với stop loss ở 61.250. Stop loss cách giá vào 1.250 USDT cho mỗi bitcoin, tức 2% giá vào.
- Rủi ro: 10.000 × 1% = 100 USDT.
- Khối lượng vị thế: 100 ÷ 1.250 = 0,08 BTC.
- Giá trị vị thế: 0,08 × 62.500 = 5.000 USDT.
- Kiểm tra: tại stop loss bạn mất 0,08 × 1.250 = 100 USDT.
Trên Binance và Bybit, khối lượng hợp đồng vĩnh cửu USDT tính bằng coin, với bước 0,001 BTC. Trên OKX, khối lượng tính bằng số hợp đồng. Một hợp đồng BTC-USDT-SWAP là 0,01 BTC, nên 0,08 BTC là 8 hợp đồng. Khối lượng có phần lẻ được làm tròn xuống theo bước, để rủi ro vẫn nằm trong kế hoạch.
Phí được cộng thêm. Phí taker cơ bản là 0,05% trên Binance và OKX, 0,055% trên Bybit. Với 0,05% khi vào và khi thoát lệnh, bạn mất thêm 4,95 USDT: 2,50 khi vào và 2,45 khi thoát ở stop loss. Công cụ tính khối lượng vị thế làm đúng phép tính này với số liệu của bạn: nó cho biết khoản lỗ kèm phí và khối lượng để cả phí vẫn nằm trong mức rủi ro.
Đòn bẩy có làm thay đổi rủi ro không?
Đòn bẩy quyết định sàn khóa bao nhiêu ký quỹ cho vị thế. Ký quỹ ban đầu này bằng giá trị vị thế chia cho đòn bẩy. Lãi lỗ được tính theo cách khác: khối lượng vị thế × biến động giá. Đòn bẩy không có trong công thức đó.
| Đòn bẩy | Ký quỹ | Lỗ tại stop loss |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Đòn bẩy cao không làm khoản lỗ lớn hơn; nó giải phóng tiền. Đòn bẩy chỉ thực sự làm tăng rủi ro khi nó cám dỗ bạn mở vị thế lớn hơn mức tính toán cho phép.
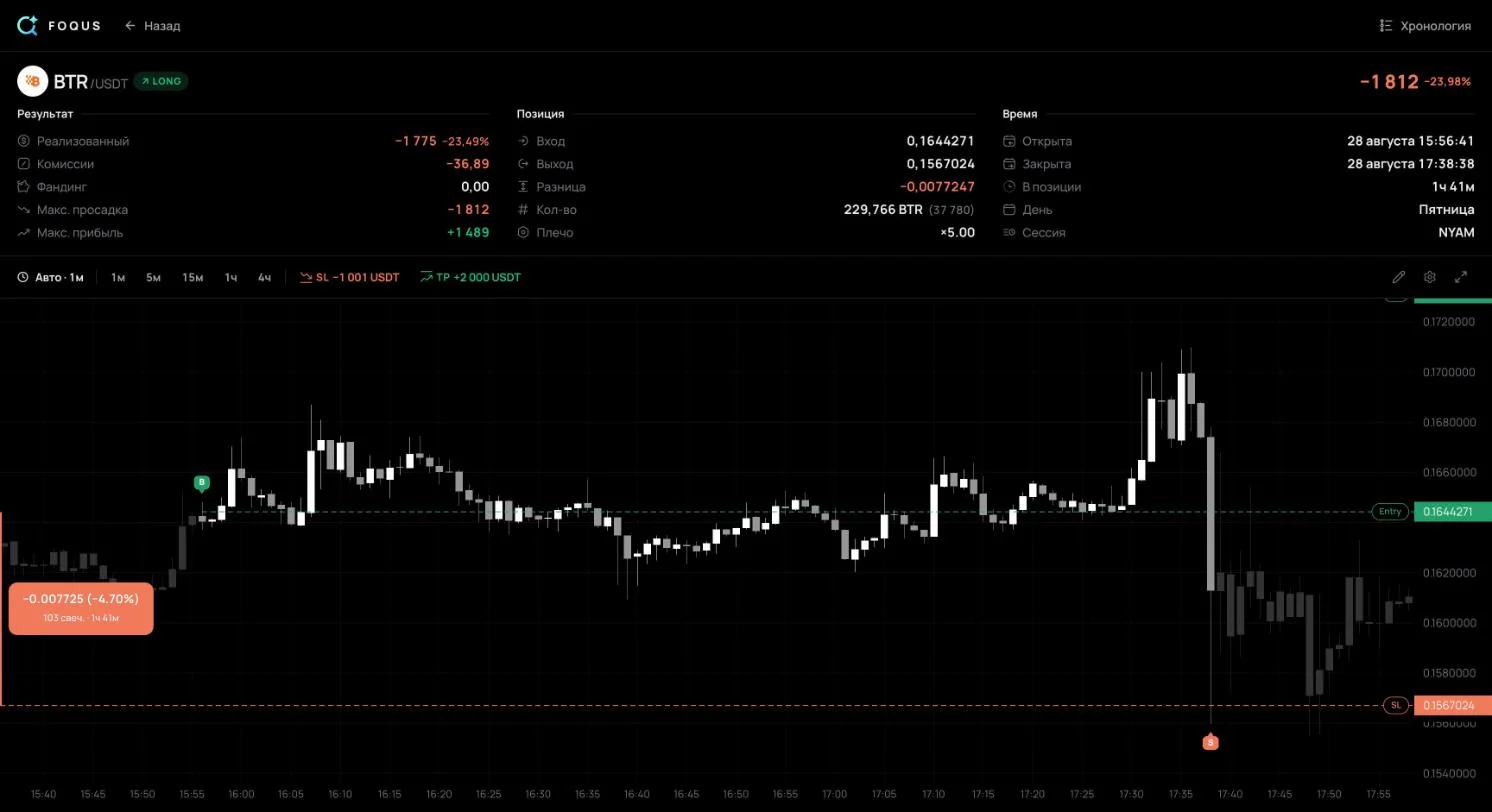
Vì vậy đừng sợ những con số phần trăm trên màn hình giao dịch. Giao dịch #136 của tôi ở phần dưới hiển thị −23,98% trong nhật ký. Đó là phần trăm trên ký quỹ: vị thế 37.780 USDT ở đòn bẩy 5x giữ 7.556 USDT ký quỹ. Dù đòn bẩy bao nhiêu, tài khoản vẫn mất 1.812 USDT.
Với ký quỹ chéo, toàn bộ số dư tài khoản làm ký quỹ cho vị thế. Giá thanh lý nằm xa hơn, nhưng toàn bộ tiền trong tài khoản đều bị đặt cược.
Ví dụ forex: số lot trên MetaTrader 5
Trong forex, khối lượng được đo bằng lot. Một lot chứa bao nhiêu đơn vị tiền tệ thì xem trong thông số của mã, ở trường Contract size (kích thước hợp đồng). Với EURUSD, con số này thường là 100.000 euro. Trong MetaTrader 5, bạn mở thông số từ cửa sổ Market Watch: nhấp chuột phải vào mã và chọn Specification.
Biến động giá được tính bằng pip. Với hầu hết các cặp tiền, một pip là chữ số thập phân thứ tư, 0,0001; với các cặp có đồng yên Nhật, đó là chữ số thứ hai, 0,01. MetaTrader 5 tính lợi nhuận forex theo công thức (giá đóng − giá mở) × kích thước hợp đồng × số lot. Vì vậy một pip trên một lot EURUSD trị giá 100.000 × 0,0001 = $10.
Số lot = Rủi ro ($) ÷ (Stop loss tính bằng pip × Giá trị pip mỗi lot)Tài khoản $10.000, rủi ro 1%, tức $100. Bạn mua EURUSD ở 1,0850 với stop loss ở 1,0820, cách 30 pip. Một lot lỗ 30 × $10 = $300 tại stop loss. Số lot: 100 ÷ 300 = 0,333, làm tròn xuống theo bước khối lượng: 0,33. Rủi ro sau khi làm tròn là $99.
Ở đây, đòn bẩy cũng chỉ thay đổi ký quỹ. Theo trang trợ giúp của MetaTrader 5, ký quỹ forex bằng số lot × kích thước hợp đồng ÷ đòn bẩy: 330 euro ở 1:100, 66 euro ở 1:500. Nếu đồng tiền tài khoản khác đồng tiền định giá, hãy quy đổi giá trị pip theo tỷ giá hiện tại. Với USDJPY, một pip trên một lot trị giá 1.000 yên; ở tỷ giá 150, đó là $6,67, và stop loss 40 pip cho ra 0,37 lot. Công cụ tính lot MT5 làm tất cả những việc này, kể cả với vàng và các đồng tiền tài khoản khác.
Giao dịch của tôi: rủi ro dự kiến so với khoản lỗ thực tế
Công thức hứa rằng tại stop loss bạn mất đúng 1R. Thực tế lại khác. Đây là năm giao dịch đã đóng từ nhật ký công khai của tôi trên futures USDT-M của Binance, từ ngày 28/8 đến 5/9/2026. Ở đây, 1R là khoản lỗ tại stop loss đang đặt khi giao dịch đóng. Kết quả đã gồm phí và funding.

Chúng cho thấy ba điều.
Stop loss không phải mức trần của khoản lỗ. #136 là lệnh long BTRUSDT. Tôi vào lệnh lúc 13:56 UTC ngày 28/8 ở giá 0,1644271, với 229.766 coin, tức vị thế 37.780 USDT. Stop loss đặt quanh 0,16007, thấp hơn giá vào 2,65%: nếu dính stop loss, tôi sẽ mất 1.001 USDT. Lúc 15:38 UTC giá giảm mạnh, và vị thế đóng ở giá trung bình 0,1567024, thấp hơn stop loss 2,10%. Khoản lỗ theo giá là 1.775 USDT, cộng thêm 36,89 USDT phí. Kết quả: −1.812 USDT, tức −1,81R.
Ở #2011, chênh lệch nhỏ hơn. Stop loss ở mức −3.040 USDT khớp xa hơn giá đặt 0,36%, còn phí và funding cộng thêm 142,78 USDT. Kết quả: −3.518 USDT, tức −1,16R. Khi được kích hoạt, lệnh stop-market khớp ở giá tốt nhất trong sổ lệnh, và trong một cú biến động nhanh, giá đó có thể cách xa stop loss. Với các coin có sổ lệnh mỏng, nên chừa một khoảng dự phòng: đặt 1R thấp hơn mức bạn sẵn sàng mất.
1R tính bằng tiền chênh nhau gấp ba lần. Con số này dao động từ 1.001 đến 3.040 USDT giữa các giao dịch mở từ ngày 28/8 đến 4/9. Nếu rủi ro là một tỷ lệ cố định của tài khoản, 1R chỉ thay đổi theo số dư. Chênh lệch gấp ba trong vòng một tuần là dấu hiệu mức rủi ro được chọn tùy theo từng giao dịch. Kết quả tính theo R đưa các giao dịch như vậy về cùng một thước đo: nó cho thấy mỗi giao dịch đã tốn bao nhiêu so với kế hoạch của chính nó.
Giao dịch không có stop loss thì không có 1R. #1138 không có stop loss lúc đóng lệnh. Điểm tệ nhất của nó là −5.494 USDT, gấp 1,81 lần mức 1R lớn nhất trong năm giao dịch. Giao dịch này đóng có lãi, +4.149 USDT, nhưng gánh rủi ro lớn hơn bất kỳ giao dịch nào có stop loss. Cách đo những điểm tệ nhất như vậy có trong bài hướng dẫn MAE và MFE.
Phí và funding làm các giao dịch này tốn từ 0,01R đến 0,05R. So với trượt giá ở #136, đó chỉ là tiền lẻ. Nhưng chúng đi kèm mọi giao dịch, kể cả lệnh thắng.
Nên rủi ro bao nhiêu mỗi lệnh? Chuỗi thua qua các con số
Lệnh thua thường đến thành chuỗi, kể cả với một hệ thống có lãi. Giả sử các giao dịch độc lập và một nửa trong số đó thắng. Khi đó, trong 100 giao dịch, xác suất gặp chuỗi từ 6 lệnh thua liên tiếp trở lên là khoảng 55%, còn chuỗi từ 8 lệnh trở lên là khoảng 17%. Nếu cứ 10 giao dịch thắng 4, chuỗi từ 8 lệnh thua trở lên trong 100 giao dịch xuất hiện gần như cứ hai lần thì có một: 49%.
Một chuỗi thua lấy đi bao nhiêu phần tài khoản khi bạn luôn rủi ro cùng một tỷ lệ của số dư hiện tại:
| Rủi ro mỗi lệnh | 5 lệnh thua liên tiếp | 10 lệnh thua liên tiếp | 20 lệnh thua liên tiếp |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Gỡ lại một khoản lỗ khó hơn là để mất nó. Sau khi tài khoản sụt 20%, bạn cần lãi 25%; sau khi sụt 50%, cần lãi 100%. Với rủi ro 1%, phải thua 69 lệnh liên tiếp tài khoản mới mất một nửa; với rủi ro 10%, chỉ cần bảy lệnh.
Hãy nhập tỷ lệ thắng, stop loss, mục tiêu và phí của bạn vào công cụ tính tỷ lệ R:R. Công cụ cho biết tỷ lệ thắng hòa vốn, kỳ vọng mỗi giao dịch tính theo R và chuỗi thua nên lường trước trong 100 giao dịch.
Câu hỏi thường gặp
Nên rủi ro bao nhiêu phần tài khoản cho mỗi lệnh?
Không có một con số đúng cho tất cả. Được nhắc đến nhiều nhất là quy tắc 1% và 2%. Hãy tìm mức phần trăm của bạn trong bảng trên và tự trả lời thật lòng: bạn có chịu nổi 10 lệnh thua liên tiếp không? Đây không phải lời khuyên đầu tư.
Quy tắc 1% là gì?
Không bao giờ mất quá 1% tài khoản trong một giao dịch. Đó là quy tắc về rủi ro, không phải về khối lượng vị thế: với tài khoản 10.000 USDT và stop loss 2%, vị thế có thể trị giá 5.000 USDT.
Có nên tính phí vào mức rủi ro không?
Có, nếu mức rủi ro của bạn là toàn bộ khoản lỗ khi chạm stop loss. Khi đó hãy chia mức rủi ro cho khoảng cách stop loss cộng phí vào lệnh và phí thoát lệnh. Trong ví dụ BTCUSDT, khối lượng sẽ là 0,076 BTC thay vì 0,08.
Nếu stop loss khớp tệ hơn giá đặt thì sao?
Hãy ghi kết quả thật theo R, không phải kết quả dự kiến. Nếu chuyện này cứ lặp lại, hãy giảm khối lượng với các coin có sổ lệnh mỏng hoặc chừa khoảng dự phòng cho stop loss. Trong nhật ký giao dịch, những lần như vậy hiện ra thành các giao dịch tệ hơn −1R.
Trước giao dịch tiếp theo
- Tính khối lượng từ stop loss. Stop loss và rủi ro bằng tiền trước, rồi đến khối lượng vị thế. Đòn bẩy sau cùng, và đủ thấp để giá thanh lý nằm cách xa stop loss.
- Chừa chỗ cho trượt giá. Nhất là với các coin có sổ lệnh mỏng: stop loss −1R của tôi đã tốn −1,81R.
- Ghi mọi kết quả theo R. Đó là cách duy nhất để biết khoản lỗ thực tế có khớp kế hoạch hay không. Mẫu nhật ký giao dịch miễn phí sẽ tính R giúp bạn.
Nguồn tham khảo
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): lãi lỗ của hợp đồng tuyến tính bằng khối lượng × biến động giá; đòn bẩy không nhân nó lên.
- Binance: How to Calculate Profit and Loss for Futures Contracts: khối lượng USDⓈ-M tính bằng coin; công thức lãi lỗ; tỷ lệ ký quỹ ban đầu = 1 ÷ đòn bẩy.
- Binance: Leverage and Margin of USDⓈ-M Futures: ký quỹ duy trì và thanh lý.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% taker và 0,02% maker với người dùng thường.
- Bybit: Trading Fee Structure: phí taker 0,055% với hợp đồng vĩnh cửu ở cấp VIP 0.
- OKX: What is OKX perpetual futures: cấp phí cơ bản 0,02% maker, 0,05% taker.
- Binance: Types of Order on Binance Futures: lệnh stop-market đã kích hoạt khớp ở giá tốt nhất hiện có.
- OKX API: BTC-USDT-SWAP instrument: giá trị hợp đồng 0,01 BTC.
- MetaTrader 5 Help: Market Watch: thông số của mã, kích thước hợp đồng và bước khối lượng.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): ký quỹ = số lot × kích thước hợp đồng ÷ đòn bẩy.
- MQL5 Reference: Symbol Properties: lợi nhuận forex = (giá đóng − giá mở) × kích thước hợp đồng × số lot.
- IG: Pip definition: một pip là 0,0001, hoặc 0,01 với các cặp có đồng yên.
- CMC Markets: Lot Size in Forex: lot tiêu chuẩn, mini lot, micro lot và giá trị pip của chúng.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R là rủi ro ban đầu do stop loss xác định.
- Nhật ký công khai của tôi: các giao dịch #104, #136, #897, #1138 và #2011 — điểm vào và thoát, stop loss lúc đóng lệnh, phí, funding, điểm tệ nhất.
Số liệu của các giao dịch được lấy từ trang công khai của chúng ngày 8/10/2026. Trang giao dịch công khai không hiển thị thời điểm đặt hoặc dời stop loss, nên 1R được tính từ stop loss lúc đóng lệnh.


