Cách ghi nhật ký giao dịch (kèm ví dụ giao dịch thật)
Ghi gì vào nhật ký giao dịch trước khi vào lệnh, sau khi thoát và khi đánh giá lại, qua một giao dịch Binance thật: rủi ro, R, MAE, MFE, phí, giá sau đó.

Để ghi nhật ký giao dịch, hãy ghi mỗi giao dịch qua ba lượt: kế hoạch trước khi vào lệnh, các con số ngay sau khi thoát lệnh, và bài học trong buổi đánh giá hằng tuần. Sàn lưu giúp bạn giá, thời gian, phí và funding; còn setup, stop loss (cắt lỗ) ban đầu và lý do thoát lệnh chỉ tồn tại nếu bạn tự ghi lại. Dưới đây, tất cả được minh họa bằng hai giao dịch thật trong nhật ký công khai của tôi trên Binance, mọi con số đều lấy từ trang công khai của chúng vào ngày 8/10/2026.
Vì sao cần ghi nhật ký giao dịch?
Số dư chỉ cho bạn thấy con số tổng; nhật ký cho thấy con số đó gồm những gì. Tính đến ngày 8/10/2026, 54% giao dịch trong nhật ký công khai của tôi là lệnh thắng, vậy mà tổng kết quả là −3.041 USDT. Chỉ có ghi chép theo từng giao dịch mới cho thấy lý do: khoản lỗ trung bình lớn hơn khoản lãi trung bình, và phí đã lấy mất 2.940 USDT. Giá trị không nằm ở việc ghi chép, mà ở buổi đánh giá lại: mỗi tuần một lần, nó cho bạn biết cần thay đổi điều gì. Cách thực hiện được trình bày bên dưới.
Nhật ký giao dịch cần ghi những gì
| Khi nào | Ghi gì | Lấy từ đâu |
|---|---|---|
| Trước khi vào lệnh | Mã, chiều lệnh, thời gian theo UTC | bạn |
| Trước khi vào lệnh | Setup: quy tắc cho bạn tín hiệu vào lệnh | chỉ bạn |
| Trước khi vào lệnh | Giá vào, stop loss, mục tiêu, khối lượng vị thế | bạn; sàn lưu các lệnh |
| Trước khi vào lệnh | Rủi ro tới stop loss bằng USDT: đó là 1R | tính toán: |giá vào − stop| × khối lượng |
| Sau khi thoát lệnh | Giá và thời gian thoát, phí, funding | lịch sử giao dịch của sàn |
| Sau khi thoát lệnh | Kết quả bằng USDT và bằng R | tính toán: kết quả ròng ÷ rủi ro |
| Sau khi thoát lệnh | MAE và MFE | biểu đồ trong lúc lệnh còn mở |
| Sau khi thoát lệnh | Lý do thoát lệnh, sai lầm, trạng thái của bạn | chỉ bạn |
| Một ngày sau | Sau khi bạn thoát, giá có chạm mục tiêu hay stop loss không? | biểu đồ |
R là rủi ro của giao dịch: số tiền bạn mất nếu dính stop loss. Kết quả tính theo R là kết quả ròng chia cho mức rủi ro đó, nên +2R nghĩa là bạn kiếm được gấp đôi số tiền bạn đã chấp nhận mất. Nhờ vậy bạn có thể so sánh các giao dịch có khối lượng khác nhau. Bài hướng dẫn rủi ro mỗi lệnh chỉ cách chọn mức rủi ro và tính khối lượng vị thế từ đó.
MAE cho biết giá đã đi ngược vị thế xa đến đâu khi lệnh còn mở; MFE cho biết giá đã đi theo hướng có lợi cho bạn xa đến đâu. Cả hai dễ đọc nhất khi tính theo R. Bài hướng dẫn MAE và MFE phân tích chi tiết hai chỉ số này.
Ví dụ nhật ký giao dịch: ghi lại một giao dịch thật
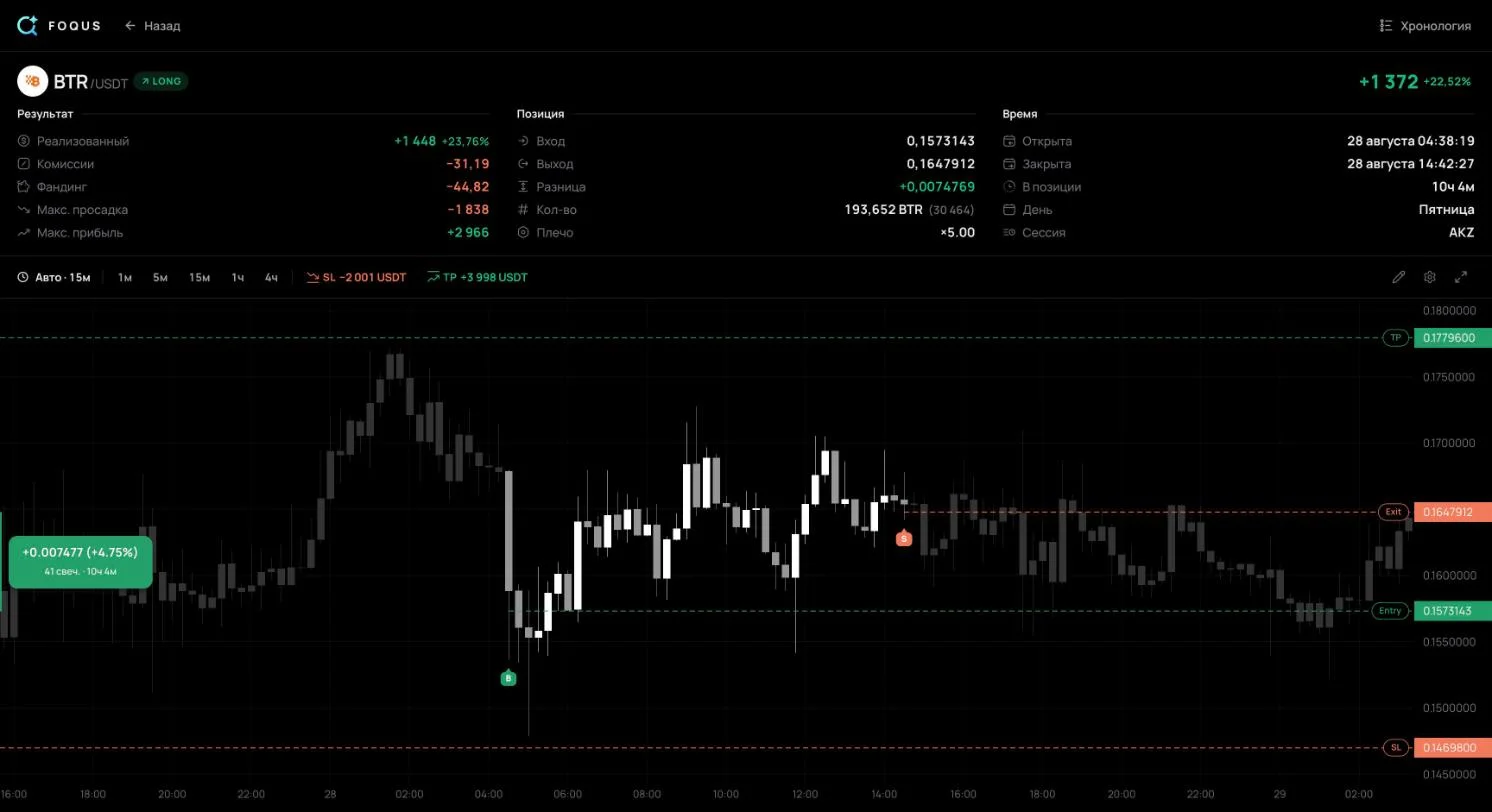
Ngày 28/8/2026, tôi mở một lệnh long BTRUSDT trên Binance, hợp đồng vĩnh cửu ký quỹ bằng USDT với đòn bẩy 5×. Tôi sẽ phân tích nó chỉ bằng những gì bất kỳ ai xem trang giao dịch công khai cũng thấy được.
| Mục | Nội dung |
|---|---|
| Thời gian | Ngày 28/8/2026, vào lúc 02:38 UTC, ra lúc 12:42 UTC: 10 giờ 4 phút |
| Vào lệnh | Giá trung bình 0,15731; 193.652 BTR, giá trị danh nghĩa 30.464 USDT |
| Stop loss và mục tiêu | 0,14698 và 0,17796 |
| Rủi ro, 1R | 2.001 USDT: stop loss cách 6,57% |
| Mục tiêu | 2R: xa gấp đôi stop loss |
| Thoát lệnh | 0,16479: nằm giữa stop loss và mục tiêu, không chạm cái nào |
| Kết quả theo giá | +1.447,91 USDT, +0,72R |
| Phí và funding | −31,19 và −44,82 USDT |
| Kết quả ròng | +1.371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 lúc 03:04 UTC, −0,91R |
| MFE | +9,83%: 0,17278 lúc 07:18 UTC, +1,50R |
| Setup, lý do thoát, trạng thái | không hiển thị trên trang công khai |
Kết quả gói gọn trong một dòng che đi cả câu chuyện. Hai mươi sáu phút sau khi vào lệnh, giá đã đi ngược 0,91R, gần chạm stop loss. Lúc 07:18, sau 4 giờ 40 phút, giao dịch lãi 1,50R. Lần thoát lệnh chỉ giữ được +0,72R theo giá: 48% của nhịp giá tốt nhất.
Tôi không nêu setup, lý do thoát lệnh hay trạng thái của mình ở đây. Chúng không có trên trang công khai, và bài phân tích này chỉ dựa vào trang đó. Ghi chú và thẻ của giao dịch chỉ chủ tài khoản mới xem được. Trong nhật ký của bạn, ba mục này do bạn tự điền: cả sàn lẫn ứng dụng theo dõi giao dịch đều không biết chúng.
Ở đây, R được tính từ stop loss tại thời điểm đóng lệnh, vì lịch sử stop loss không hiển thị cho khách chưa đăng nhập. Trong nhật ký của bạn, hãy ghi stop loss ban đầu: rủi ro và R được tính từ đó.

Điều gì xảy ra sau khi thoát lệnh
Giá chạm mục tiêu 0,17796 vào khoảng 09:20 UTC ngày 29/8, tức khoảng 20 giờ 40 phút sau khi tôi thoát lệnh. Trước đó giá chỉ giảm xuống 0,15237, vẫn trên stop loss 0,14698. Nếu giữ nguyên vị thế với cùng stop loss và mục tiêu, giao dịch đã lãi +3.998 USDT theo giá, trọn 2R, thay vì +1.448.
Đó là nhìn lại khi mọi chuyện đã xảy ra. Con số trên chưa tính thêm một ngày funding và rủi ro giá biến động mạnh qua đêm, và một giao dịch không chứng minh được gì. Giá trị nằm ở chỗ khác: nếu bạn ghi lại giá đi đâu sau mỗi lần thoát lệnh sớm, vài chục giao dịch sẽ cho thấy những lần thoát sớm đó đang bảo vệ bạn hay làm bạn mất tiền. Không có cột đó, bạn chỉ còn trí nhớ, mà trí nhớ thì chỉ giữ lại những trường hợp đau nhất.
Lần vào lại 74 phút sau
Lúc 13:56 UTC, tôi mở thêm một lệnh long BTRUSDT ở 0,16443, gần như đúng mức giá vừa bán ra. Stop loss gần hơn: 0,16007, cách 2,65%, rủi ro 1.001 USDT. Vị thế lớn hơn: giá trị danh nghĩa 37.780 USDT so với 30.464.
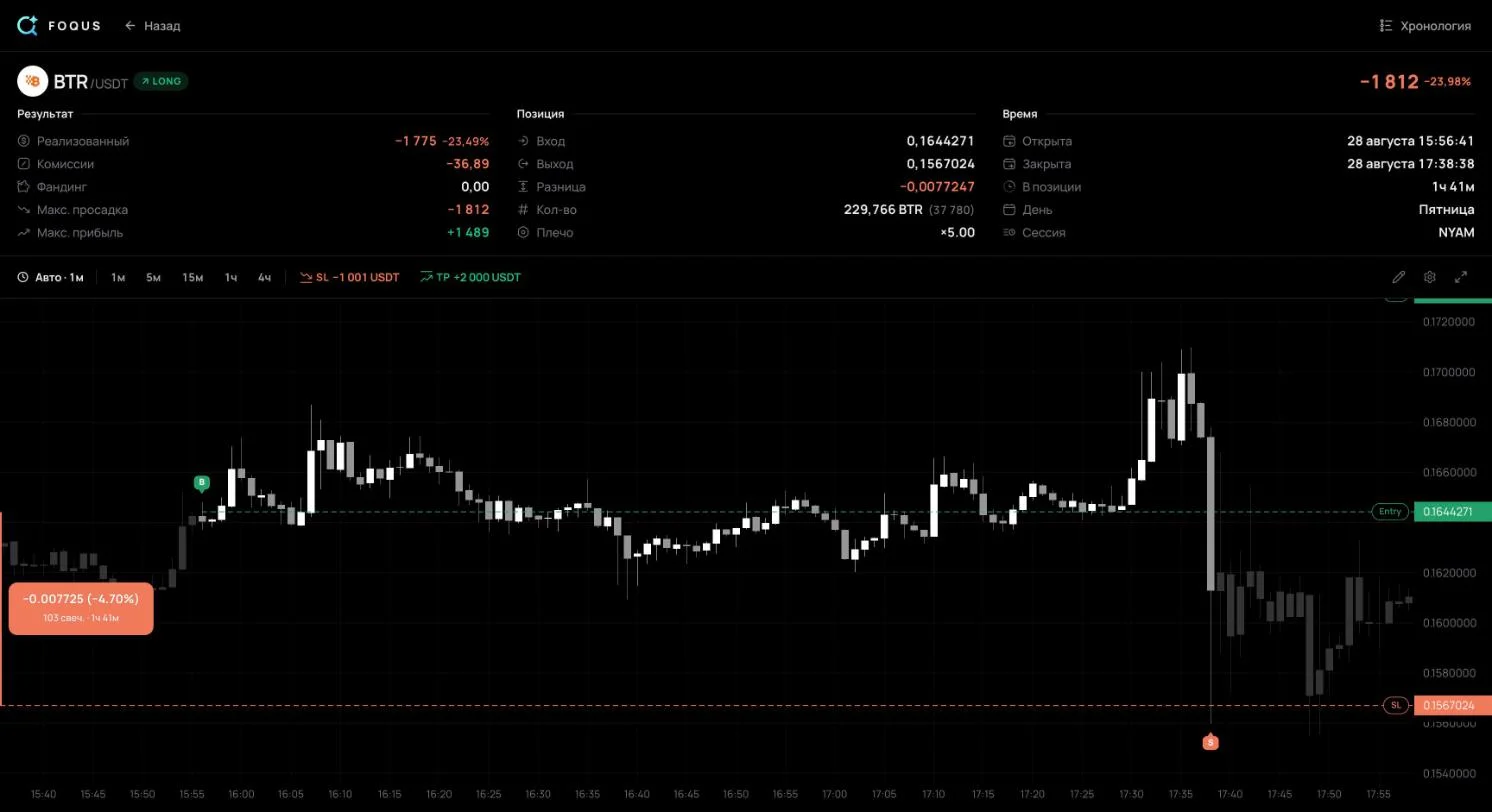
Lúc 15:36, giao dịch lãi 1,51R. Lúc 15:38, chỉ một cây nến 1 phút đã cắm xuống 0,15600 rồi đóng cửa ở 0,16130, trở lại trên stop loss. Nhưng lúc đó stop loss đã bị kích hoạt. Lệnh khớp ở 0,15670, thấp hơn giá stop 2,1%. Kết quả là −1.811,76 USDT, tức −1,81R so với 1R dự kiến. Gộp lại, hai giao dịch lỗ 439,85 USDT.
Lệnh stop-market trở thành lệnh thị trường khi được kích hoạt, và lệnh thị trường khớp ở giá tốt nhất hiện có, mà trong thị trường biến động nhanh, giá đó có thể nằm xa stop loss. Vì vậy ở đây cần ghi hai điều vào nhật ký. Thứ nhất, một dấu “vào lại” nối với giao dịch trước đó. Thứ hai, chênh lệch giữa rủi ro dự kiến và khoản lỗ thực tế. Nếu các lần dính stop loss của bạn thường xuyên lỗ quá 1R, nguyên nhân là trượt giá hoặc stop loss đã bị dời.
Cách đánh giá nhật ký giao dịch mỗi tuần
- Gom mọi giao dịch trong tuần. Kể cả những lệnh nhỏ và những lệnh khó nói.
- Tính bốn con số. Số giao dịch, tỷ lệ thắng, lãi trung bình và lỗ trung bình, theo R hoặc USDT.
- Tính kỳ vọng. Đó là kết quả trung bình mỗi giao dịch. Dương nghĩa là hệ thống kiếm ra tiền; âm nghĩa là hệ thống đang mất tiền.
- Chia giao dịch theo setup. Trong con số tổng, một setup yếu sẽ nấp sau một setup mạnh.
- So sánh kế hoạch với kết quả. Xem riêng các khoản lỗ lớn hơn 1R và các lần thoát sớm, đặt cạnh diễn biến giá sau đó.
- Chọn một thay đổi cho tuần tới. Ghi nó vào nhật ký để một tuần sau kiểm tra lại.
Kỳ vọng = Tỷ lệ thắng × Lãi trung bình − Tỷ lệ thua × Lỗ trung bìnhĐây là kết quả trên số liệu thật: toàn bộ nhật ký công khai của tôi tính đến ngày 8/10/2026, gồm 65 giao dịch từ ngày 16/8 đến 2/10/2026.
Lệnh thắng trung bình lãi +1.435,23 USDT; lệnh thua trung bình lỗ −1.775,80 USDT. Kỳ vọng: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT mỗi giao dịch. Hơn một nửa số giao dịch thắng, vậy mà tài khoản vẫn âm, vì khoản lỗ trung bình lớn hơn khoản lãi trung bình. Profit factor là tổng lãi chia cho tổng lỗ; dưới 1 nghĩa là tài khoản đang thua lỗ.
Còn một dòng nữa cho thấy vì sao phải ghi phí vào mọi giao dịch. Theo giá, các giao dịch lỗ 637 USDT, funding cộng thêm 537, còn phí lấy đi 2.940. Không tính phí, tổng kết quả sẽ là −101 USDT. Một nhật ký bỏ qua phí sẽ cho thấy gần như hòa vốn, trong khi tài khoản thực ra đang âm 3.041.
Cần bao nhiêu giao dịch thì mới tin được các con số?
Tỷ lệ thắng là một ước lượng, không phải con số chính xác. Khoảng tin cậy Wilson 95%, cách tiêu chuẩn để xác định khoảng dao động của một tỷ lệ, cho thấy nó có thể lệch bao xa:
| Số giao dịch | Tỷ lệ thắng | Tỷ lệ thắng thật, 95% |
|---|---|---|
| 20 | 45% | 26% đến 66% |
| 65 | 54% | 42% đến 65% |
| 100 | 45% | 36% đến 55% |
Ngay cả sau 65 giao dịch, tỷ lệ thắng thật vẫn có thể là 42% hoặc 65%. Vì vậy buổi đánh giá hằng tuần là để tìm lỗi thực thi: dời stop loss, vào lệnh không có kế hoạch, quên ghi phí. Còn một setup thì phải được đánh giá trên hàng chục giao dịch của riêng setup đó.
Bảng tính, sổ tay hay ứng dụng?
- Bảng tính. Excel hoặc Google Sheets: miễn phí và linh hoạt, nhưng bạn phải tự gõ từng con số và tự đọc MAE, MFE trên biểu đồ. Mẫu nhật ký giao dịch miễn phí đã có sẵn công thức tính rủi ro, R và kết quả ròng. Hãy thử với giao dịch ở trên: chiều LONG, giá vào 0,1573143, khối lượng 193.652, stop loss 0,14698, mục tiêu 0,17796, giá thoát 0,1647912, phí 31,19, funding −44,82. Mẫu tính ra rủi ro $2.001,26, kết quả ròng +$1.371,91 và +0,69R, khớp với trang giao dịch.
- Sổ tay hoặc Notion. Tốt cho ghi chú và ảnh chụp màn hình, nhưng yếu về số liệu: tỷ lệ thắng và kỳ vọng phải tính riêng.
- Ứng dụng tự lấy giao dịch. Giá, thời gian, phí và funding được lấy từ sàn qua API key chỉ đọc. Giao dịch ở trên đã được ghi lại theo cách đó. Với MetaTrader 5, mật khẩu investor thay cho API key; nó cũng chỉ cho quyền đọc. Các trang Binance, Bybit, OKX và MetaTrader 5 hướng dẫn cách kết nối từng nơi. Kế hoạch, lý do thoát lệnh và bài học vẫn do bạn tự viết.
Những lỗi ghi nhật ký che giấu sự thật
- Không có kế hoạch. Không đặt stop loss và mục tiêu trước khi vào lệnh thì bạn không thể biết điều gì đã thất bại, ý tưởng hay cách thực hiện, và cũng không tính được R.
- Ghi stop loss sau khi đã dời. Rủi ro và R được tính từ stop loss ban đầu. Nếu ghi mức stop đã bị đẩy ra xa hơn, khoản lỗ tính theo R sẽ trông nhỏ hơn thực tế so với kế hoạch ban đầu.
- Bỏ qua những lệnh khó nói. Các lệnh vào theo cảm tính thường tốn nhiều tiền nhất. Bỏ chúng ra, thống kê sẽ đẹp hơn thực tế giao dịch của bạn.
- Không ghi phí hay funding. Trong nhật ký ở trên, đó là khác biệt giữa −101 và −3.041 USDT.
- Không bao giờ đọc lại. Nhật ký chỉ phát huy giá trị khi bạn đánh giá lại.
Câu hỏi thường gặp về nhật ký giao dịch
Nhật ký giao dịch nên có những gì?
Ngày giờ theo UTC, mã, chiều lệnh, giá vào, stop loss, mục tiêu, khối lượng và rủi ro bằng USDT. Sau khi thoát lệnh: giá thoát, phí, funding, kết quả theo R và bạn có tuân thủ quy tắc của mình hay không. Setup, lý do thoát lệnh và một bài học là phần bạn tự bổ sung.
Nhật ký khác gì lịch sử giao dịch trên sàn?
Sàn lưu các lệnh của bạn và cho phép xuất ra file. Nhưng lịch sử đó không chứa kế hoạch: vì sao bạn vào lệnh, stop loss ban đầu là bao nhiêu, vì sao bạn thoát. Nó cũng không có MAE hay MFE; hai chỉ số này lấy từ biểu đồ trong lúc lệnh còn mở.
Có nên ghi lại cảm xúc không?
Có, bằng một từ hoặc một điểm số từ 1 đến 5. Sau một tháng, hãy so sánh kết quả trung bình theo R của từng trạng thái. Bạn sẽ thấy mình giao dịch tệ hơn trong những trạng thái nào.
Lấy nhật ký giao dịch miễn phí ở đâu?
Bảng tính nào có các mục ở đầu bài hướng dẫn này đều dùng được. Một bản làm sẵn là mẫu miễn phí cho Excel và Google Sheets, có sẵn công thức tính rủi ro, R, kỳ vọng và drawdown.
Bắt đầu từ đâu
- Trước lần vào lệnh tiếp theo, hãy ghi lại stop loss và mức rủi ro bằng USDT. Đó là 1R của bạn. Thiếu nó, bạn không thể tính kết quả, MAE hay MFE theo R.
- Sau mỗi lần thoát lệnh sớm, hãy xem lại biểu đồ vào ngày hôm sau. Ghi lại giá có chạm mục tiêu hay stop loss không. Sau vài chục ghi chú như vậy, bạn sẽ biết những lần thoát sớm của mình đáng giá bao nhiêu.
Nguồn tham khảo
- Nhật ký Binance công khai của tôi, giao dịch 104 và 136: giá, thời gian, phí, funding, MAE, MFE và số liệu tổng của 65 giao dịch tính đến ngày 8/10/2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: sàn lưu lịch sử lệnh futures của bạn và cho phép xuất ra file.
- Binance: Introduction to Binance Futures Funding Rates: funding được trả giữa bên long và bên short; Binance không thu phí trên khoản này.
- Binance: Types of Order on Binance Futures: lệnh stop-market trở thành lệnh thị trường khi được kích hoạt, và lệnh thị trường có thể bị trượt giá.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R là rủi ro ban đầu do stop loss xác định, kết quả tính bằng bội số R, kỳ vọng là bội số R trung bình.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: phương pháp Wilson để tính khoảng tin cậy cho một tỷ lệ.


