交易中的 MAE 和 MFE:公式与 3 笔真实交易
MAE 是一笔交易持仓期间最大的浮亏,MFE 是最大的浮盈。公式、R 倍数,以及三笔真实的 Binance 交易:止损、滑点和回吐的利润。

MAE(Maximum Adverse Excursion,最大不利偏移)是一笔交易在持仓期间出现过的最大浮亏。MFE(Maximum Favorable Excursion,最大有利偏移)是同一期间出现过的最大浮盈。交易结果只告诉你这条路最后停在哪里;MAE 和 MFE 告诉你入场和出场之间发生了什么。下面是公式,以及我在 Binance 公开日志中的三笔真实交易。
MAE 和 MFE 是什么?
MAE 是交易期间价格逆着你的仓位走到的最远处。MFE 是它顺着你走到的最远处。两者都从入场价量起;如果你加过仓,就从平均入场价量起。
John Sweeney 在 1997 年出版的 Maximum Adverse Excursion 一书中系统阐述了这个方法。如今,MetaTrader 5 的策略测试器、各种交易平台和交易日志都会计算这两个数字。
做多:  MAE = (入场价 − 最低价) ÷ 入场价 × 100%
        MFE = (最高价 − 入场价) ÷ 入场价 × 100%
做空:  MAE = (最高价 − 入场价) ÷ 入场价 × 100%
        MFE = (入场价 − 最低价) ÷ 入场价 × 100%

以 R 计:MAE = |入场价 − 最差价格| ÷ |入场价 − 止损|
ETD      = MFE − 结果      (从峰值回吐的部分)
捕获率   = 结果 ÷ MFE      (你留住的行情比例)
最低价和最高价只能取仓位持有期间的。它们可以用三种方式表示:
- 入场价的百分比。适合比较同一品种上的交易。
- 金额。距离乘以仓位大小。它显示这段波动让你付出了多少。如果你加过仓或减过仓,就用那一分钟实际持有的仓位。
- R。1R 是止损会造成的亏损。MAE 为 0.5R,表示价格走到了止损的一半。如何算出止损风险,见单笔风险指南。
MAE 和 MFE 示例:一笔真实交易
#2011 是我在 Binance U 本位(USDT-M)合约上的一笔 MARSCOINUSDT 做多。我在 2026 年 9 月 4 日 21:34 UTC 入场,21:56 加仓。平均入场价 0.1916575,仓位 505,214 个币,约 96,828 USDT。平仓时,止损在 0.18564,止盈在 0.2668。9 月 5 日 00:36 UTC,止损让这笔交易平仓,距入场 3 小时 2 分钟。
- 风险,1R。0.1916575 − 0.18564 = 每个币 0.0060175,即入场价的 3.14%。
- MFE。最高价是 23:16 UTC 的 0.20666,大约在入场后 1 小时 42 分钟:+7.83%,即 +2.49R。账面浮盈 +7,579 USDT。
- MAE。持仓期间最差的市场价格是出场那一分钟的 0.18500:−3.47%,即 −1.11R。账面浮亏 −3,363 USDT。
- 出场。止损在 0.18564,但以均价 0.184977 成交,差了 0.36%。按价格计算的结果是 −3.49%,即 −1.11R。
- ETD。2.49R − (−1.11R) = 从峰值到出场共回吐 3.6R。

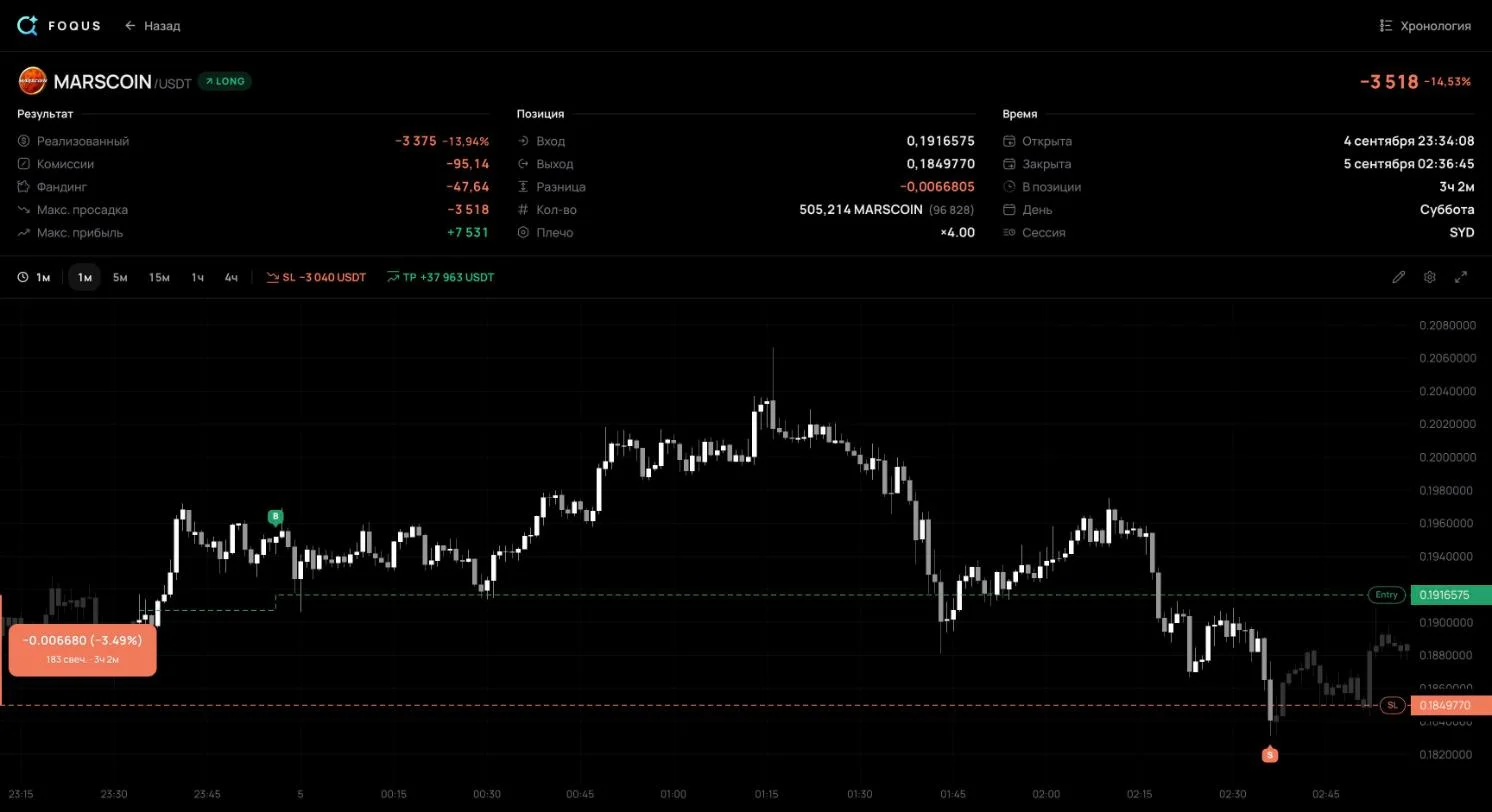
MAE 超过了 1R:仓位平仓之前,价格已经越过了止损,止损的成交价比止损价差。这就是滑点。触发后变成市价单的止损会出现这种情况:Binance 的帮助说,这样的订单以订单簿中可得的最优价格成交,而这个价格可能比预期的差。
按价格计算的结果 −3.49%,甚至比 MAE −3.47% 还深一点。这并不矛盾。MAE 是按持仓期间、也就是止损成交之前的市场价格计算的。这样的最差价格是 0.18500。止损本身作为市价单成交,吃掉了订单簿的好几档。部分仓位在 0.18500 以下平仓,平均成交价就成了 0.184977。
一笔交易证明不了什么。但如果你的日志里有很多“MFE 2R 以上、结果 −1R”这样的行,就该检查你怎么管理持仓了:什么时候移动止损,什么时候先平掉一部分。在这篇拆解里,我只用不登录就能在公开交易页面上看到的信息。它显示的是平仓时的止损,但不显示止损的移动历史。所以这里的 R 是按平仓时的止损计算的。
计入手续费和资金费后的 MAE 和 MFE
在永续合约上,MAE 和 MFE 各有两个值。一个只看价格。另一个加上截至那一分钟收取的手续费和资金费。资金费是多空双方之间定期支付的费用。在 Binance 上,它默认每 8 小时支付一次,在资金费结算时间之前平仓的仓位既不支付也不收取。
| #2011 交易 | 只看价格 | 计入手续费和资金费 |
|---|---|---|
| MFE | +7,579.47 USDT | +7,531.06 USDT |
| MAE | −3,363.46 USDT | −3,517.85 USDT |
- 在峰值处,差额是 48.41 USDT。正好是两次入场的手续费,37.60 和 10.81 USDT。那时还没有收取任何资金费。
- 计入成本后,最差点就是出场本身。−3,517.85 USDT 就是这笔交易的结果:价格造成 −3,375.07,手续费 −95.14,资金费 −47.64。
R 和百分比按价格计算,这样交易之间才能比较。第二个数字回答的是另一个问题:这段波动让你的账户付出了多少。仓位越大、持仓越久,差额越大,因为手续费按仓位价值收取,资金费每次结算都要付。在这几笔交易的页面上,“Max adverse”(最大浮亏)和“Max favorable”(最大浮盈)两个字段显示的是第二个数字。
MAE 很深,不一定是入场不好
#897 是我的一笔 AKEUSDT 做空。我在 2026 年 9 月 2 日 23:22 UTC 以 0.0161241 入场。平仓时,止损在 0.017176,距入场价 6.52%。入场 14 分钟后,价格到了 0.017131:MAE 为 −6.24%,即 −0.96R。止损只差 0.04R,没有触发。我在入场 1 小时 12 分钟后以 0.0148573 平仓,结果 +1.20R、+2,976.05 USDT。MFE 是 +1.54R,所以从峰值回吐了 0.34R。
#1138 是我的一笔 MARSCOINUSDT 做多。我在 2026 年 9 月 3 日 17:22 UTC 以 0.1063839 入场。平仓时没有止损,只有 0.125 的止盈。入场将近两小时后,19:19 UTC,价格到了 0.09564:MAE 为 −10.10%,账面浮亏 −5,467 USDT。随后价格掉头。我在 21:25 UTC 以 0.1146575 平仓,接近最高点:+7.78%,+4,148.97 USDT。MFE 是 +8.33%。

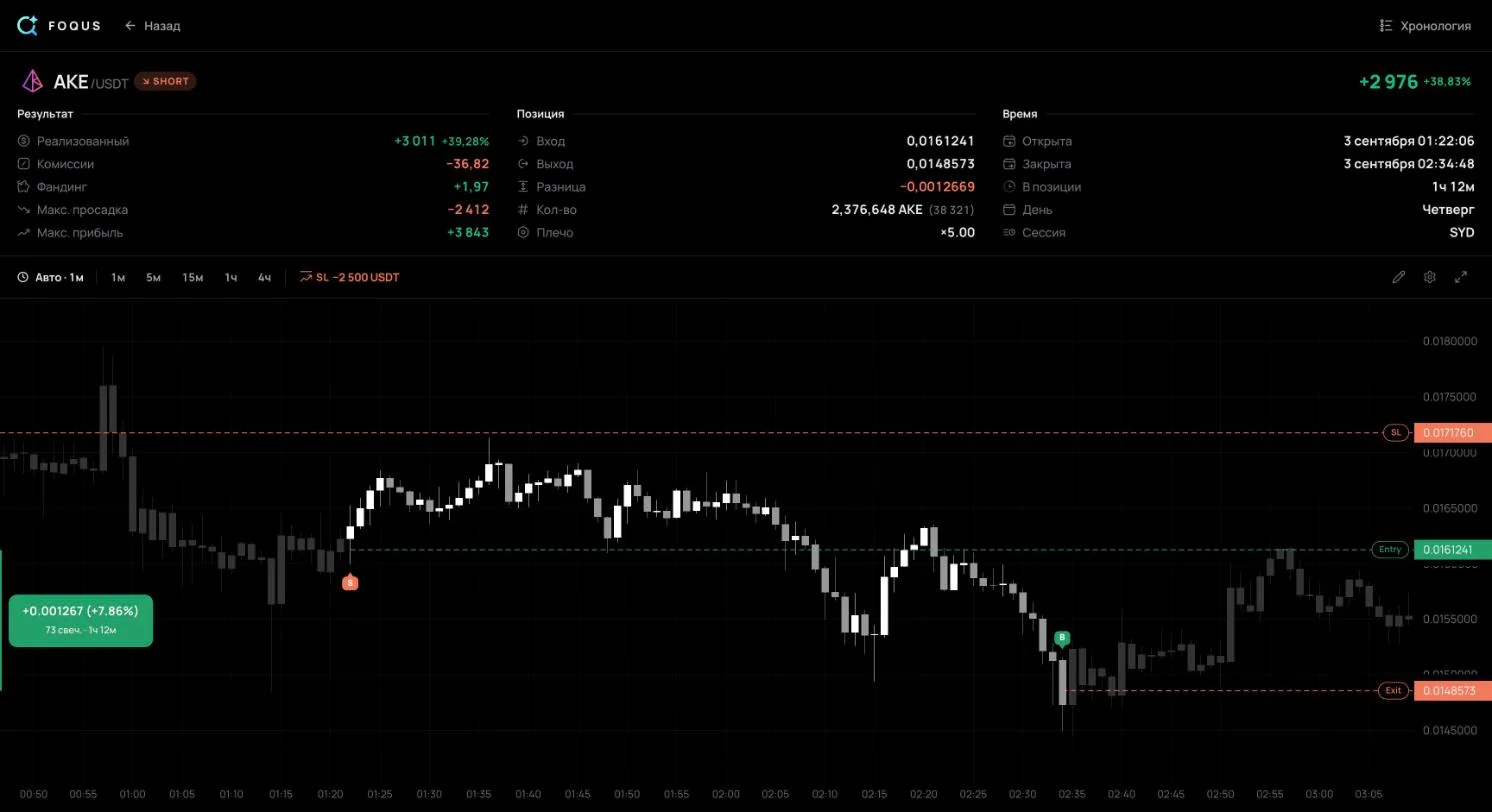
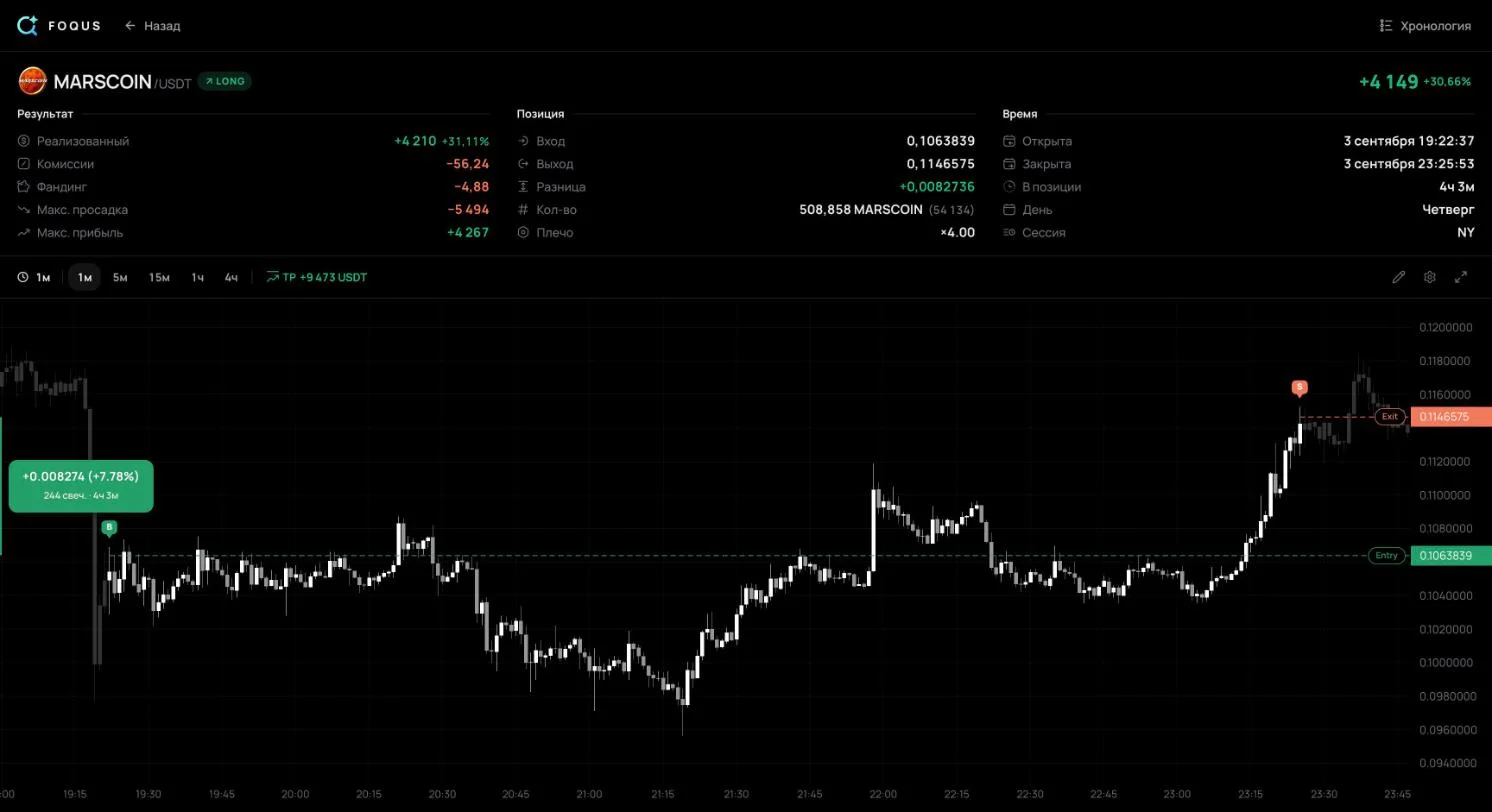
- 单凭深度不能否定一次入场。在 #897 中,价格几乎一路走到了止损,这笔交易仍然以 1.2R 的盈利平仓。如果你的盈利交易经常出现 0.8–1R 的 MAE,说明你的止损落在正常的价格噪音之内。
- 盈利可能掩盖比它本身还大的风险。在 #1138 中,5,467 USDT 的账面浮亏比最终的盈利 4,149 USDT 还大。结果把这一点藏了起来;MAE 把它显示出来。
- 没有止损,就没有 R。#1138 平仓时没有止损,所以它的 R 无法计算,也就无法参与任何以 R 计的比较。
如何从大量交易中解读 MAE 和 MFE
把同一种形态的交易画在两张散点图上。第一张,横轴是 MAE,纵轴是结果。第二张,横轴是 MFE,纵轴同样是结果。盈利和亏损的交易用不同颜色标出。MetaTrader 5 的测试器把这两张图称为“MAE-盈利分布”和“MFE-盈利分布”。
| 你看到的 | 它可能意味着 |
|---|---|
| 盈利交易很少逆着你走过某条线,比如 0.4R,而亏损交易一路走到止损 | 一旦越过这条线,交易很少能转为盈利 |
| 很多盈利交易的 MAE 在 0.8–1R,就像 #897 | 止损落在正常的噪音之内,把这样的好交易打掉了 |
| 盈利交易的 MFE 是其结果的 2–3 倍 | 你出场太早,只留住了行情的一小部分 |
| 亏损交易常常先浮盈 1R 或更多,就像 #2011 | 浮盈被全部吐回;检查你怎么管理交易 |
| 大多数交易的 MAE 小、MFE 大 | 入场很精准:入场后价格马上朝你的方向走 |
把这张图变成规则的一种方法是百分位法。止损放在盈利交易 MAE 的第 90 百分位之外,也就是只有 10% 的盈利交易走得更深的地方。目标放在盈利交易 MFE 的中位数附近。Silvina Duarte 在 2026 年的一篇 MQL5 文章中介绍了这个方法,并提醒说,可靠的百分位需要几百笔交易;在那之前,这个数字只能指出方向。
任何规则都要在没用来发现它的交易上检验。穿过旧交易画出的一条线,可能只是巧合。还要按形态拆分交易:突破和回调画出的图不一样,混在一起就会模糊。
从哪里得到你自己交易的 MAE 和 MFE
- MetaTrader 5 测试器。它会为回测交易计算 MAE 和 MFE,并画出这两张图。
- 平台报告。TradeStation 在它的策略报告中画出 MAE 散点图;NinjaTrader 在交易统计中给出 MAE、MFE 和 ETD。
- 表格。为每笔交易记下持仓期间的最差价格和最佳价格,套用上面的公式。交易日志模板已经能算 R;你自己再加上最低价和最高价两列即可。
- 连接到交易所的日志。它会通过只读 API 密钥自动为每笔交易记录 MAE 和 MFE。对 MetaTrader 5,用投资者密码代替密钥;它同样是只读的。本文的数字就来自这样的日志。各平台的连接指南:Binance、Bybit、OKX 和 MetaTrader 5。
每笔交易还该记录什么,见如何记交易日志。
常见问题
MAE 和账户回撤有什么不同?
MAE 是单笔交易的最差点,从它的入场价量起。账户回撤是整个账户从高点下跌的幅度,通常跨越很多笔交易。
MAE 会大于止损吗?
会。以市价单成交的止损,成交价可能比止损价差。在 #2011 中,止损在 −1R,而 MAE 和结果都是 −1.11R。在快速行情中,差距可能更大。
ETD 是什么?
End Trade Drawdown:一笔交易从峰值到出场回吐了多少,即 MFE 减去结果。#2011 是 3.6R,#897 是 0.34R。
需要多少笔交易?
越多越可靠。只有十笔交易时,每加一笔,MAE 那条线都会移动。对于百分位,Silvina Duarte 认为需要几百笔交易。而且要按形态分别统计。
在你自己的日志里检查什么
- 从峰值回吐的部分。以 R 计,你盈利交易的平均 ETD:你把多少行情留给了市场。
- MFE 达到 1R 或以上的亏损交易。有多少笔,为什么最后以亏损收场。
- MAE 达到 0.8R 或以上的盈利交易。如果很多,说明你的止损太紧。
- 没有止损的交易。把它们的 MAE 和最终盈利对比一下。
资料来源
- MetaTrader 5 帮助:测试报告:MFE 和 MAE 的定义,“MFE-盈利分布”和“MAE-盈利分布”两张图及其解读。
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997):系统阐述这个方法的那本书。
- TradeStation Help: Maximum Adverse Excursion:MAE 散点图及其在设置止损中的用途。
- NinjaTrader 8 Help: Statistics Definitions(网页存档副本):MAE、MFE 和 ETD,平均 ETD = 平均 MFE − 平均交易结果。
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026):止损放在盈利交易 MAE 的第 90 百分位之外,目标放在它们 MFE 的中位数附近,可靠的百分位需要几百笔交易。
- Binance: Introduction to Binance Futures Funding Rates:谁向谁支付资金费,默认在 00:00、08:00 和 16:00 UTC 结算,以及在资金费结算时间之前平仓的情况。
- Binance: Types of Order on Binance Futures:止损市价单以订单簿中的最优价格成交;滑点。
- 我的公开日志中的 #2011、#897 和 #1138 交易,截至 2026 年 10 月 8 日:成交、平仓时的止损和止盈、手续费、资金费、MAE 和 MFE。
这些交易的数字取自它们的公开页面,时间是 2026 年 10 月 8 日。百分比、R 和两张图都是用脚本根据这些数据重新计算的。不登录时,交易页面不显示止损的历史,所以 R 是按平仓时的止损计算的。它也不显示每一次资金费结算的明细,以及我对这些交易的笔记。


