如何记交易日志:用一笔真实交易演示
入场前、出场后和复盘时各该记录什么,用一笔真实的 Binance 交易演示:风险和 R、MAE 和 MFE、手续费,以及出场后价格怎么走。

记交易日志,就是把每一笔交易分三次记录:入场前写下计划,出场后马上记下数字,每周复盘时总结教训。价格、时间、手续费和资金费,交易所都替你存着;而你的形态、最初的止损、为什么出场,只有你自己写下来才会存在。下面用我在 Binance 上公开日志里的两笔真实交易,把这些逐一演示一遍,每个数字都取自它们的公开页面,截至 2026 年 10 月 8 日。
为什么要记交易日志?
账户余额只显示总数;日志显示总数是怎么来的。截至 2026 年 10 月 8 日,我公开日志中 54% 的交易是盈利的,可总结果却是 −3,041 USDT。只有逐笔记录才能说明原因:平均亏损大于平均盈利,而手续费拿走了 2,940 USDT。价值不在于记录本身,而在于复盘:每周一次,它会告诉你该改什么。具体怎么做,下文会讲。
交易日志要记录什么
| 什么时候 | 记录什么 | 从哪里来 |
|---|---|---|
| 入场前 | 交易品种、方向、UTC 时间 | 你自己 |
| 入场前 | 形态:告诉你该入场的那条规则 | 只有你知道 |
| 入场前 | 入场价、止损、目标、仓位大小 | 你自己;交易所会保存订单 |
| 入场前 | 以 USDT 计的止损风险:这就是 1R | 计算:|入场价 − 止损| × 数量 |
| 出场后 | 出场价和时间、手续费、资金费 | 交易所的成交历史 |
| 出场后 | 以 USDT 和 R 计的结果 | 计算:净结果 ÷ 风险 |
| 出场后 | MAE 和 MFE | 持仓期间的图表 |
| 出场后 | 为什么出场、犯了什么错、当时的状态 | 只有你知道 |
| 一天后 | 你离场后,价格到没到目标或止损? | 图表 |
R 是这笔交易的风险:止损被打到时你会亏掉的金额。以 R 计的结果,就是净结果除以这个风险,所以 +2R 表示你赚到了所冒风险的两倍。有了它,不同大小的交易才能相互比较。如何选择风险、并据此确定仓位,见单笔风险指南。
MAE 是持仓期间价格逆着仓位走了多远;MFE 是它顺着你走了多远。两者都最好用 R 来读。MAE 和 MFE 指南有详细讲解。
交易日志示例:一笔真实交易的记录
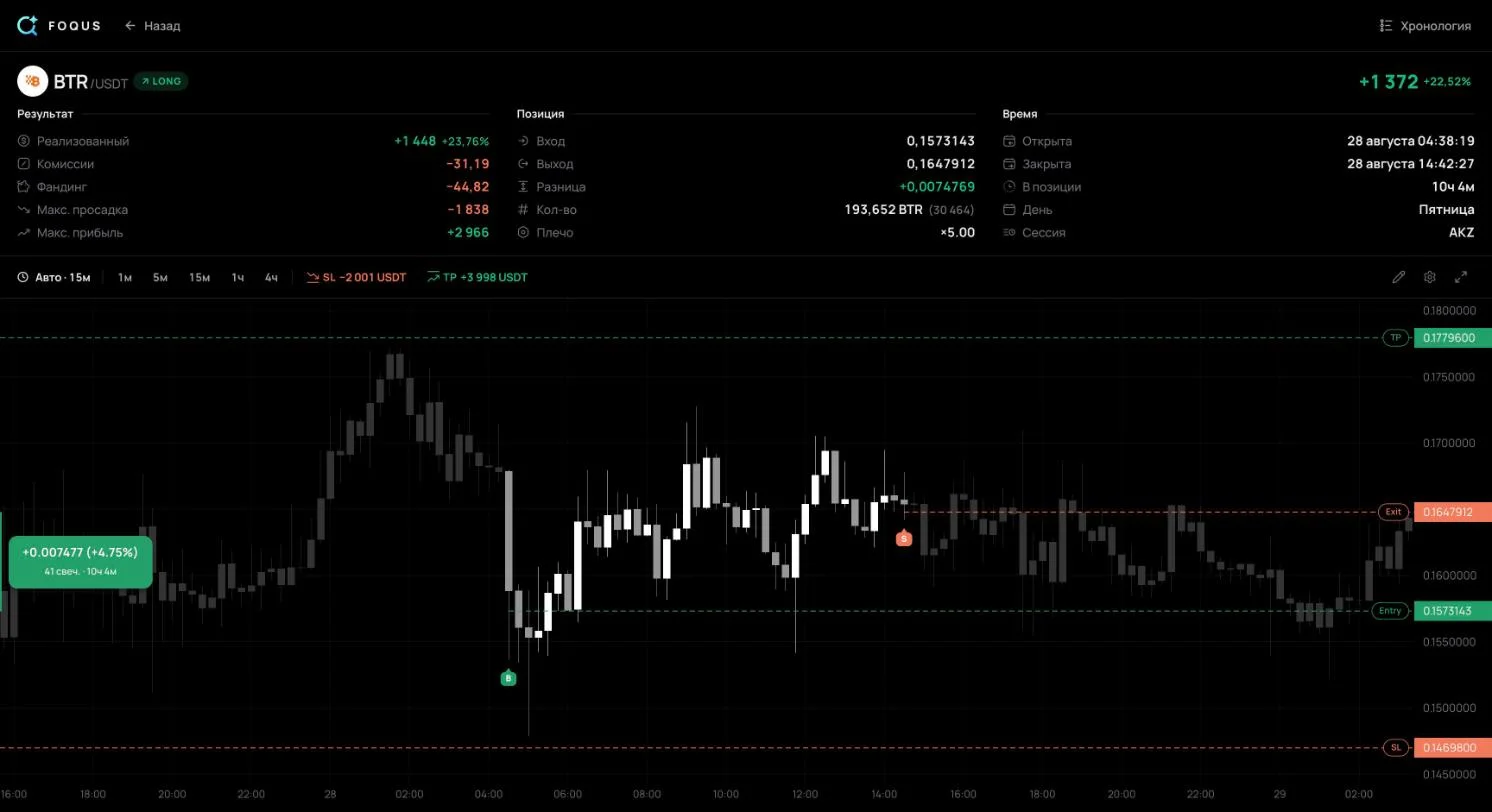
2026 年 8 月 28 日,我在 Binance 上开了一笔 BTRUSDT 做多,这是一个以 USDT 为保证金的永续合约,5 倍杠杆。下面只用任何访客都能在公开交易页面上看到的信息来过一遍。
| 字段 | 记录 |
|---|---|
| 时间 | 2026 年 8 月 28 日,02:38 UTC 入场,12:42 UTC 出场:10 小时 4 分钟 |
| 入场 | 均价 0.15731;193,652 BTR,名义价值 30,464 USDT |
| 止损和目标 | 0.14698 和 0.17796 |
| 风险,1R | 2,001 USDT:止损距离 6.57% |
| 目标 | 2R:距离是止损的两倍 |
| 出场 | 0.16479:在止损和目标之间,两者都没碰到 |
| 按价格计算的结果 | +1,447.91 USDT,+0.72R |
| 手续费和资金费 | −31.19 和 −44.82 USDT |
| 净结果 | +1,371.91 USDT,+0.69R |
| MAE | −5.98%:03:04 UTC 时到 0.14790,−0.91R |
| MFE | +9.83%:07:18 UTC 时到 0.17278,+1.50R |
| 形态、出场原因、状态 | 公开页面上没有显示 |
一行结果掩盖了过程。入场 26 分钟后,价格已经逆着这笔交易走了 0.91R,几乎碰到止损。到了 07:18,也就是入场 4 小时 40 分钟后,这笔交易浮盈 1.50R。按价格算,出场只拿到 +0.72R:最佳行情的 48%。
这里我不写形态、出场原因和我的状态。它们不在公开页面上,而这篇拆解只用那个页面上的信息。交易的笔记和标签只有账户主人自己能看到。在你自己的日志里,这三个字段要由你来填:交易所和交易记录应用都不知道它们。
这里的 R 是按平仓时的止损计算的,因为未登录的访客看不到止损的历史。在你自己的日志里,请记下最初的止损:风险和 R 都按它计算。

出场之后发生了什么
8 月 29 日约 09:20 UTC,价格碰到了 0.17796 的目标,距出场大约 20 小时 40 分钟。在那之前,它最低只跌到 0.15237,仍在 0.14698 的止损上方。如果仓位用同样的止损和目标一直拿着,按价格算会赚到 +3,998 USDT,整整 2R,而不是 +1,448。
这是事后诸葛亮。这个数字没算上又一天的资金费,也没算上隔夜剧烈波动的风险,而且一笔交易什么也证明不了。它的价值在别处:如果你每次过早出场后都记下价格去了哪里,几十笔交易之后就能看出,你的提前出场是在保护你,还是在让你少赚钱。没有这一列,你只能靠记忆,而记忆只留下最痛的那几次。
74 分钟后的再次入场
13:56 UTC,我又开了一笔 BTRUSDT 做多,价格是 0.16443,几乎就是我刚卖出的价格。这次止损更近:0.16007,距离 2.65%,风险 1,001 USDT。仓位更大:名义价值 37,780 USDT,上一笔是 30,464。
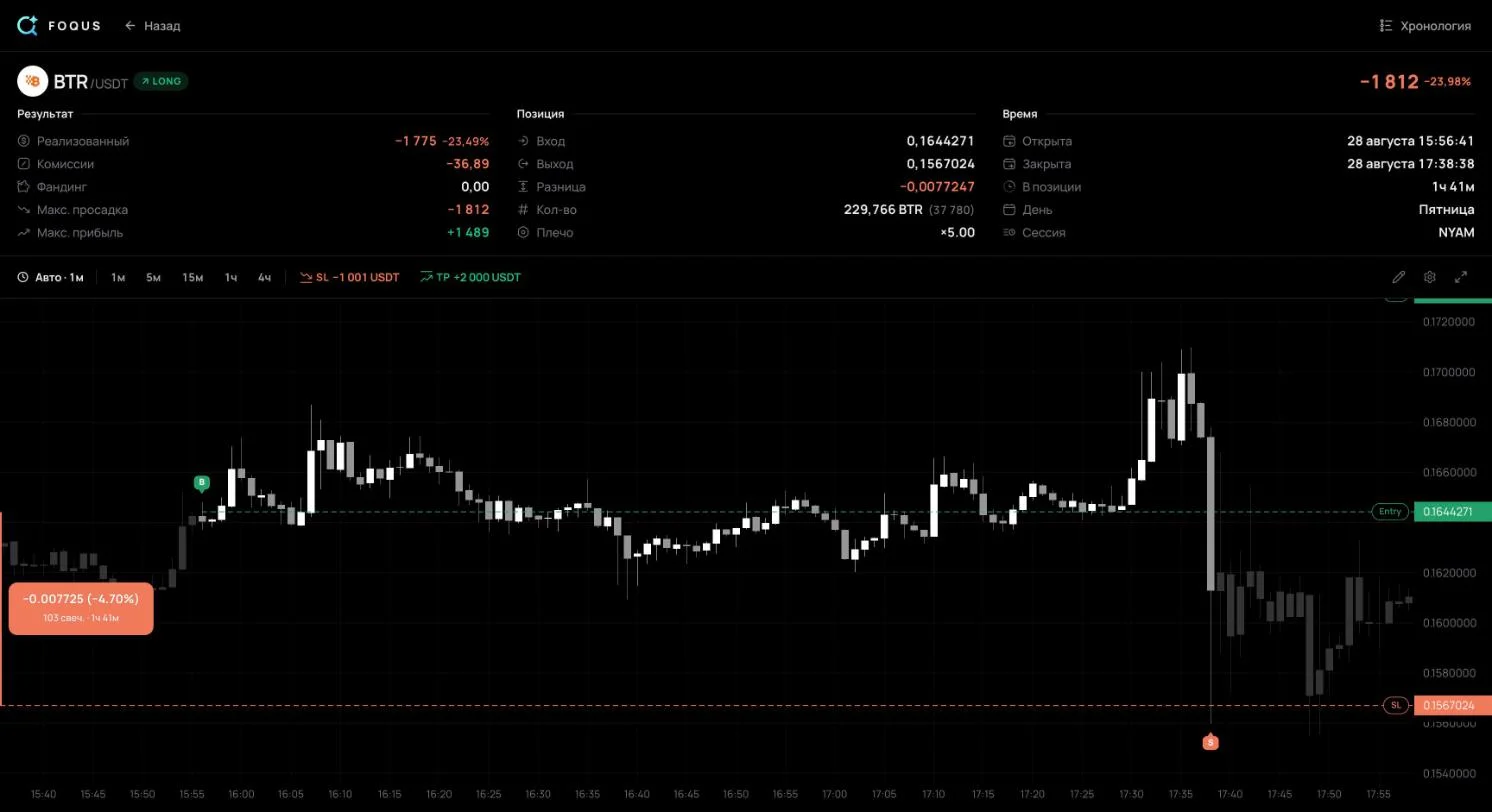
15:36 时,这笔交易浮盈 1.51R。15:38,一根 1 分钟 K 线跌到 0.15600,收在 0.16130,又回到了止损上方。可那时止损已经触发了。它的成交价是 0.15670,比止损价低 2.1%。结果是 −1,811.76 USDT,也就是 −1.81R,而计划是 1R。两笔交易合计亏损 439.85 USDT。
止损市价单一旦触发就变成市价单,而市价单以当时可得的最优价格成交,在快速行情里,这个价格可能远远越过止损。所以这里有两样东西应该写进日志。第一,一个指向上一笔交易的“再次入场”标记。第二,计划风险和实际亏损之间的差距。如果你的止损亏损经常超过 1R,原因要么是滑点,要么是止损被挪动过。
每周如何复盘交易日志
- 把这一周的交易都汇总起来。小额的、不光彩的也要算上。
- 统计四个数字。交易笔数、胜率、平均盈利和平均亏损,以 R 或 USDT 计。
- 算出期望值。它是每笔交易的平均结果。为正,说明这套系统赚钱;为负,说明它亏钱。
- 按形态拆分交易。弱的形态会躲在强的形态后面,混在总数里看不出来。
- 对比计划和结果。分别看超过 1R 的亏损和过早出场,以及之后价格怎么走。
- 为下周选一项改变。把它写进日志,一周后好检查。
期望值 = 胜率 × 平均盈利 − 亏损率 × 平均亏损用真实数字来看:截至 2026 年 10 月 8 日我的整个公开日志,从 2026 年 8 月 16 日到 10 月 2 日共 65 笔交易。
平均每笔盈利交易赚 +1,435.23 USDT;平均每笔亏损交易亏 −1,775.80 USDT。期望值:35/65 × 1,435.23 − 30/65 × 1,775.80 = 每笔 −46.78 USDT。一半以上的交易是盈利的,账户却在亏钱,因为平均亏损大于平均盈利。盈利因子是总盈利除以总亏损;低于 1,账户就在亏。
还有一行数字能说明为什么每条记录都要带上手续费。按价格算,这些交易亏了 637 USDT,资金费带来 537,手续费拿走了 2,940。不算手续费,总结果会是 −101 USDT。一个不记手续费的日志,会把一个亏了 3,041 的账户显示成差不多保本。
交易多少笔之后,数字才可信?
胜率是一个估计值,不是精确值。95% 的 Wilson 区间是给比例划定范围的标准方法,它能显示胜率可能偏差多少:
| 交易笔数 | 胜率 | 真实胜率,95% |
|---|---|---|
| 20 | 45% | 26% 到 66% |
| 65 | 54% | 42% 到 65% |
| 100 | 45% | 36% 到 55% |
即使有 65 笔交易,真实胜率也可能是 42% 或 65%。所以每周复盘看的是执行上的错误:挪动止损、没有计划就入场、漏记手续费。一种形态要用它自己的几十笔交易来评判。
用表格、笔记本还是应用?
- 表格。Excel 或 Google 表格:免费又灵活,但每个数字都得你自己输入,MAE 和 MFE 要从图表上读。免费的交易日志模板已经能算风险、R 和净结果。用上面那笔交易试一下:方向 LONG,入场价 0.1573143,数量 193,652,止损 0.14698,目标 0.17796,出场价 0.1647912,手续费 31.19,资金费 −44.82。模板算出的风险是 $2,001.26,净结果 +$1,371.91,+0.69R,和交易页面一致。
- 笔记本或 Notion。适合写笔记、贴截图,不适合算数字:胜率和期望值得另外算。
- 自动导入交易的应用。价格、时间、手续费和资金费通过只读 API 密钥从交易所获取。上面那笔交易就是这样记录下来的。对 MetaTrader 5,用投资者密码代替密钥;它同样是只读的。Binance、Bybit、OKX 和 MetaTrader 5 的页面介绍了各自如何连接。计划、出场原因和教训,仍然要你自己写。
掩盖真相的交易日志错误
- 没有计划。入场前没有设好止损和目标,你就分不清失败的是思路还是执行,也算不出 R。
- 记的是挪动之后的止损。风险和 R 都按最初的止损计算。如果你记下的是挪远之后的止损,按 R 看亏损就会比实际计划的小。
- 跳过不光彩的交易。冲动入场往往代价最高。把它们漏掉,你的统计就会比你的交易好看。
- 不记手续费和资金费。在上面的日志里,这就是 −101 和 −3,041 USDT 的区别。
- 从不回头看。日志只有在复盘时才有回报。
交易日志常见问题
交易日志应该包括什么?
UTC 日期和时间、交易品种、方向、入场价、止损、目标、仓位大小,以及以 USDT 计的风险。出场后:出场价、手续费、资金费、以 R 计的结果,以及你是否遵守了自己的规则。形态、出场原因和一条教训,由你自己补上。
日志和交易所的交易历史有什么不同?
交易所会保存你的订单,也允许你导出。但历史里没有计划:你为什么入场、最初的止损在哪里、为什么离场。里面也没有 MAE 和 MFE;它们来自持仓期间的图表。
要记录自己的情绪吗?
要,用一个词或者 1 到 5 的分数。一个月后,比较每种状态下以 R 计的平均结果。它会告诉你,在哪些状态下你交易得更差。
哪里能找到免费的交易日志?
任何一张包含本文开头那些字段的表格都行。现成的有免费的 Excel 和 Google 表格模板,带有计算风险、R、期望值和回撤的公式。
从哪里开始
- 下一次入场之前,写下止损和以 USDT 计的风险。这就是你的 1R。没有它,结果、MAE 和 MFE 都无法用 R 来表达。
- 每次过早出场后,过一天再看看图表。记下价格到了目标还是止损。这样记上几十次,你就会知道自己的提前出场值不值。
资料来源
- 我在 Binance 上的公开日志,104 号和 136 号交易:价格、时间、手续费、资金费、MAE、MFE,以及截至 2026 年 10 月 8 日的 65 笔交易的合计数据。
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders:交易所保存你的合约订单历史,并允许导出。
- Binance: Introduction to Binance Futures Funding Rates:资金费在多空双方之间支付;Binance 不从中收费。
- Binance: Types of Order on Binance Futures:止损市价单触发后变为市价单,而市价单可能出现滑点。
- Van Tharp Institute: A Short Lesson on R and R-Multiples:R 是止损确定的初始风险,结果以 R 倍数计,期望值是平均的 R 倍数。
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals:比例置信区间的 Wilson 方法。


