如何記錄交易日誌(附真實交易範例)
進場前、出場後與檢討時該記錄什麼,以一筆真實的Binance交易示範:風險與R、MAE與MFE、手續費,以及出場後的價格走勢。

記錄交易日誌,就是把每筆交易分三次記下:進場前的計畫、出場後的數字,以及每週檢討時的心得。價格、時間、手續費與資金費,交易所會替你保存;你的進場型態、原始停損與出場原因,只有你寫下來才會存在。下面全部以我在Binance公開日誌中的兩筆真實交易說明,每個數字都取自它們在2026年10月8日的公開頁面。
為什麼要記錄交易日誌?
帳戶餘額只顯示總數;日誌則顯示總數是怎麼組成的。截至2026年10月8日,我公開日誌中54%的交易是獲利的,總結果卻是−3,041 USDT。只有逐筆紀錄能說明原因:平均虧損大於平均獲利,而手續費吃掉了2,940 USDT。日誌的價值不在於記錄本身,而在於檢討:每週一次,它會告訴你該改變什麼。怎麼做,請看下文。
交易日誌要記錄什麼
| 時機 | 記錄什麼 | 從哪裡來 |
|---|---|---|
| 進場前 | 交易品種、方向、UTC時間 | 你 |
| 進場前 | 進場型態:告訴你進場的規則 | 只有你 |
| 進場前 | 進場價、停損、目標、倉位大小 | 你;訂單由交易所保存 |
| 進場前 | 到停損的風險(USDT):這就是1R | 計算:|進場價 − 停損| × 數量 |
| 出場後 | 出場價與時間、手續費、資金費 | 交易所的交易紀錄 |
| 出場後 | 以USDT與R計的結果 | 計算:淨結果 ÷ 風險 |
| 出場後 | MAE與MFE | 持倉期間的圖表 |
| 出場後 | 出場原因、錯誤、你的狀態 | 只有你 |
| 一天後 | 你出場後,價格有沒有到達目標或停損? | 圖表 |
R是這筆交易的風險:觸及停損時你會虧掉的金額。以R計的結果,就是淨結果除以這個風險,所以+2R代表你賺到兩倍的風險。這讓不同倉位大小的交易可以互相比較。如何決定風險並據此計算倉位,請見單筆風險教學。
MAE是持倉期間價格朝不利方向走了多遠;MFE是朝有利方向走了多遠。兩者用R表示最好讀。MAE與MFE教學有深入的說明。
交易日誌範例:一筆真實交易的紀錄
2026年8月28日,我在Binance做多BTRUSDT,這是以USDT為保證金的永續合約,5倍槓桿。我只用任何訪客在公開交易頁面上都看得到的資訊來說明。
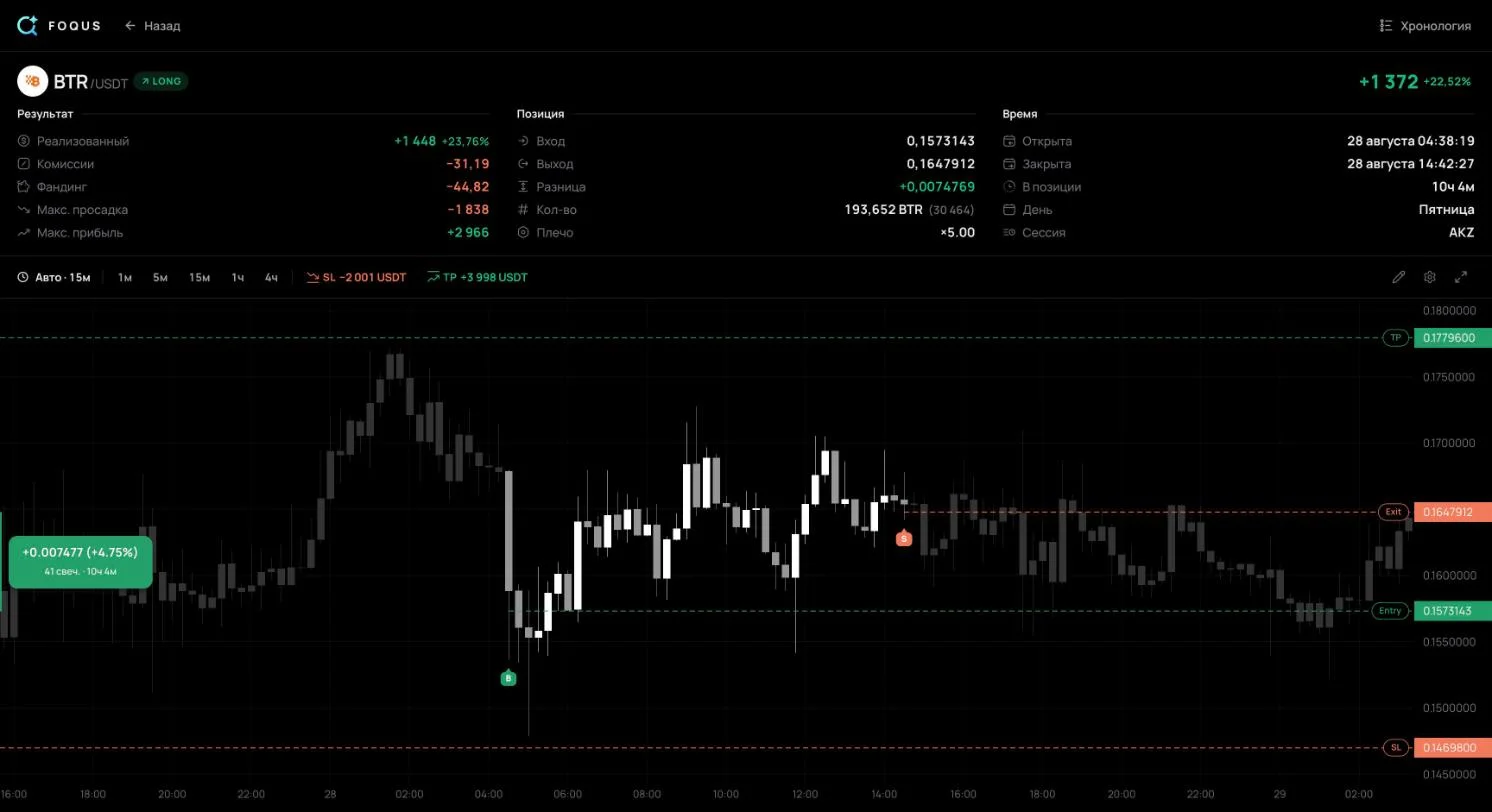
| 欄位 | 紀錄 |
|---|---|
| 時間 | 2026年8月28日,02:38 UTC進場,12:42 UTC出場:10小時4分鐘 |
| 進場 | 平均價0.15731;193,652 BTR,名目價值30,464 USDT |
| 停損與目標 | 0.14698與0.17796 |
| 風險,1R | 2,001 USDT:停損距離6.57% |
| 目標 | 2R:距離是停損的兩倍 |
| 出場 | 0.16479:在停損與目標之間,兩者都沒碰到 |
| 按價格計的結果 | +1,447.91 USDT,+0.72R |
| 手續費與資金費 | −31.19與−44.82 USDT |
| 淨結果 | +1,371.91 USDT,+0.69R |
| MAE | −5.98%:03:04 UTC的0.14790,−0.91R |
| MFE | +9.83%:07:18 UTC的0.17278,+1.50R |
| 進場型態、出場原因、狀態 | 公開頁面上沒有顯示 |
一行結果把故事藏起來了。進場26分鐘後,價格已經逆向走了0.91R,幾乎碰到停損。到了07:18,也就是進場4小時40分鐘後,這筆交易浮盈1.50R。出場時,按價格計拿下+0.72R,是最佳走勢的48%。
我在這裡不提進場型態、出場原因或我的狀態。它們不在公開頁面上,而這次拆解只根據那個頁面。交易的筆記與標籤只有帳戶擁有者看得到。在你自己的日誌裡,這三個欄位由你填寫:交易所和追蹤App都不知道它們。
這裡的R是用平倉時的停損計算的,因為未登入的訪客看不到停損的歷史。在你自己的日誌裡,請記錄原始停損:風險與R都以它計算。

出場之後發生了什麼
價格在8月29日約09:20 UTC碰到0.17796的目標,大約在出場後20小時40分鐘。在那之前,它最低只跌到0.15237,仍在0.14698的停損之上。如果倉位以同樣的停損與目標持有不動,按價格計會賺+3,998 USDT,整整2R,而不是+1,448。
這是事後諸葛。這個數字沒算進多一天的資金費,也沒算進夜間急跌的風險,而且一筆交易什麼也證明不了。價值在別處:如果你每次提早出場後都記下價格的去向,累積幾十筆交易後,就能看出你的提早出場是在保護你,還是讓你吃虧。沒有這一欄,你只能靠記憶,而記憶只會留下最痛的那幾次。
74分鐘後再次進場
13:56 UTC,我又開了一筆BTRUSDT多單,進場價0.16443,幾乎就是我剛才賣出的價格。停損更近:0.16007,距離2.65%,風險1,001 USDT。倉位更大:名目價值37,780 USDT,前一筆是30,464。
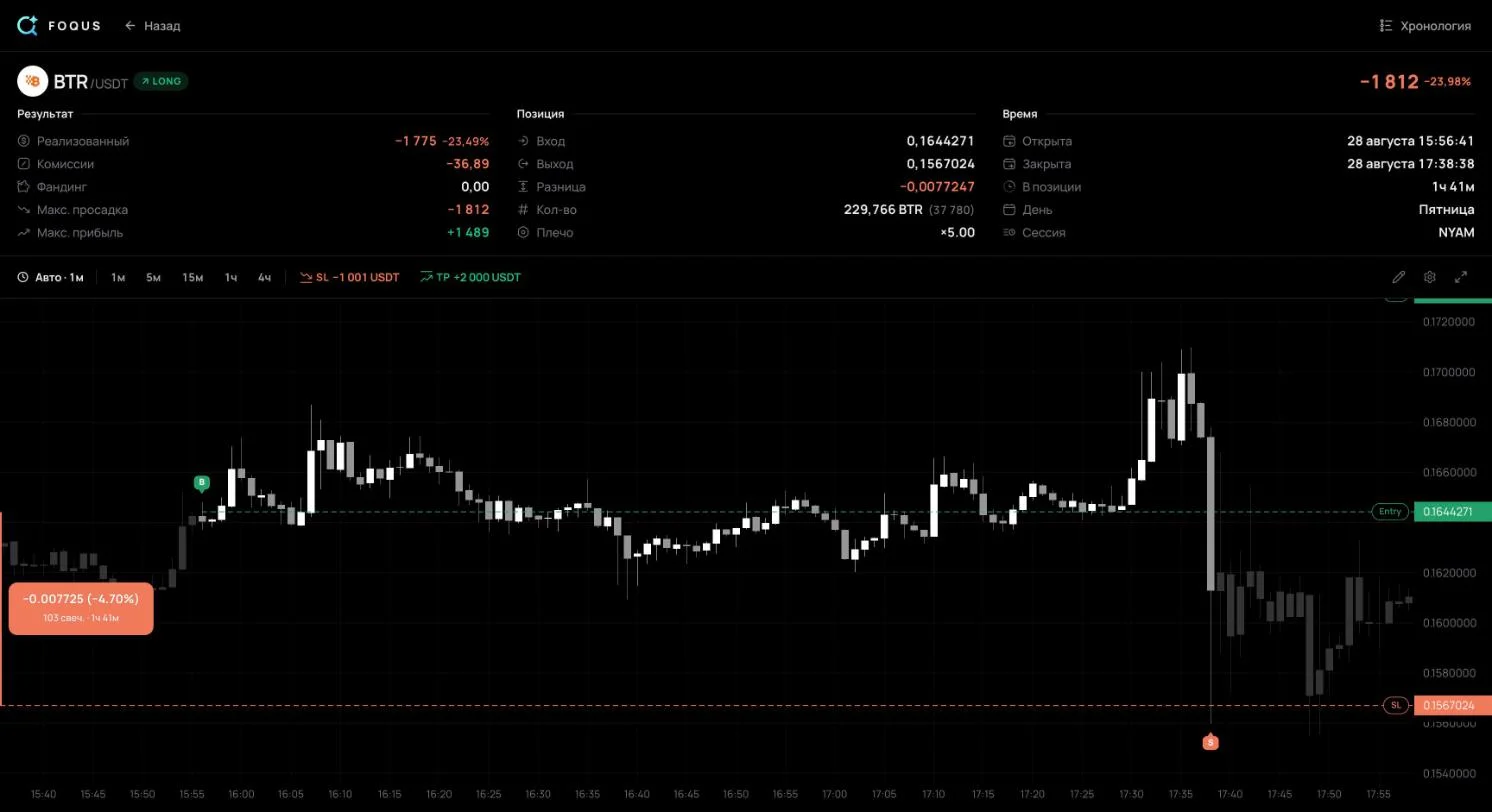
15:36時,這筆交易浮盈1.51R。15:38,一根一分鐘K線跌到0.15600,收在0.16130,回到停損之上。但停損那時已經觸發了。它成交在0.15670,比停損價低2.1%。結果是−1,811.76 USDT,也就是−1.81R,而計畫只有1R。兩筆交易合計虧損439.85 USDT。
停損市價單一旦觸發就變成市價單,而市價單以當時可得的最佳價格成交,在快速的行情中可能遠遠越過停損價。所以這裡有兩件事要記進日誌。第一,一個連結到前一筆交易的「再次進場」標記。第二,計畫風險與實際虧損之間的差距。如果你的停損虧損經常超過1R,原因不是滑價,就是停損被移動過。
每週如何檢討交易日誌
- 收齊這週的每一筆交易。小筆的、尷尬的也算。
- 算出四個數字。交易筆數、勝率、平均獲利與平均虧損,以R或USDT計。
- 算出期望值。也就是平均每筆交易的結果。正數代表系統賺錢;負數代表賠錢。
- 按進場型態分開交易。弱的型態會躲在強的型態後面,混在總數裡看不出來。
- 比較計畫與結果。分開檢查超過1R的虧損與提早出場,並對照它們之後的價格走勢。
- 為下週挑一個改變。把它寫進日誌,一週後才能檢查。
期望值 = 勝率 × 平均獲利 − 虧損率 × 平均虧損套用在真實數字上是這樣:以我截至2026年10月8日的整份公開日誌為例,2026年8月16日至10月2日共65筆交易。
平均每筆獲利交易賺+1,435.23 USDT;平均每筆虧損交易虧−1,775.80 USDT。期望值:35/65 × 1,435.23 − 30/65 × 1,775.80 = 每筆−46.78 USDT。超過一半的交易獲利,帳戶卻是虧的,因為平均虧損大於平均獲利。獲利因子是總獲利除以總虧損;低於1,帳戶就在虧錢。
還有一行數字說明了為什麼每筆紀錄都要包含手續費。按價格計,這些交易虧了637 USDT,資金費加回537,手續費則吃掉2,940。不計手續費,總結果會是−101 USDT。一份略過手續費的日誌,會讓一個已經虧了3,041的帳戶看起來大致打平。
要累積多少筆交易,數字才可信?
勝率是估計值,不是精確數字。95%的Wilson區間(為比例估算範圍的標準方法)會顯示它可能偏差多少:
| 交易筆數 | 勝率 | 真實勝率(95%) |
|---|---|---|
| 20 | 45% | 26%到66% |
| 65 | 54% | 42%到65% |
| 100 | 45% | 36%到55% |
即使累積了65筆交易,真實勝率仍可能是42%,也可能是65%。這就是為什麼每週檢討針對的是執行上的錯誤:移動過的停損、沒有計畫的進場、漏記的手續費。至於進場型態,要用那個型態單獨的數十筆交易來評斷。
試算表、筆記本還是App?
- 試算表。Excel或Google試算表:免費又有彈性,但每個數字都要自己輸入,MAE與MFE也要從圖表上讀。免費交易日誌範本已經會計算風險、R與淨結果。拿上面的交易試試:方向LONG、進場0.1573143、數量193,652、停損0.14698、目標0.17796、出場0.1647912、手續費31.19、資金費−44.82。範本算出風險$2,001.26、淨結果+$1,371.91與+0.69R,和交易頁面一樣。
- 筆記本或Notion。適合寫筆記、貼截圖,但不擅長處理數字:勝率與期望值得另外算。
- 會匯入交易的App。價格、時間、手續費與資金費透過唯讀API金鑰從交易所進來。上面那筆交易就是這樣記錄的。MetaTrader 5則以投資人密碼取代金鑰,它同樣是唯讀的。Binance、Bybit、OKX與MetaTrader 5的頁面說明各自如何連接。計畫、出場原因與心得,仍然要你自己寫。
讓日誌失真的錯誤
- 沒有計畫。進場前沒有設定停損與目標,你就分不清失敗的是想法還是執行,也算不出R。
- 移動停損後才記錄停損。風險與R以原始停損計算。如果記的是你往外推過的停損,以R計的虧損會比對照計畫時看起來更小。
- 略過尷尬的交易。衝動進場往往代價最高。把它們排除在外,你的統計會比你的交易好看。
- 沒有手續費或資金費。在上面的日誌裡,這就是−101與−3,041 USDT的差別。
- 從不回頭看。日誌只有在檢討時才有回報。
交易日誌常見問題
交易日誌應該包含什麼?
UTC日期與時間、交易品種、方向、進場價、停損、目標、倉位大小,以及以USDT計的風險。出場後:出場價、手續費、資金費、以R計的結果,以及你有沒有遵守規則。進場型態、出場原因與一條心得,由你補上。
日誌和交易所的交易紀錄有什麼不同?
交易所會保存你的訂單,也讓你匯出。但歷史裡沒有計畫:你為什麼進場、原始停損在哪、為什麼出場。它也沒有MAE或MFE;那些要從持倉期間的圖表取得。
要記錄情緒嗎?
要,用一個詞或1到5分記錄。一個月後,比較每種狀態下以R計的平均結果。它會顯示你在哪些狀態下交易得比較差。
哪裡可以取得免費的交易日誌?
任何包含本文開頭那些欄位的試算表都可以。現成的選擇是適用Excel與Google試算表的免費範本,內建風險、R、期望值與回撤的公式。
從哪裡開始
- 下一次進場前,寫下停損與以USDT計的風險。那就是你的1R。沒有它,你無法用R表示結果、MAE或MFE。
- 每次提早出場後,隔天再看一次圖表。記下價格有沒有到達目標或停損。累積幾十筆這樣的紀錄,你就會知道提早出場值多少。
資料來源
- 我的公開Binance日誌,交易104與136:價格、時間、手續費、資金費、MAE、MFE,以及截至2026年10月8日65筆交易的總計。
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders:交易所保存你的合約訂單歷史,並讓你匯出。
- Binance: Introduction to Binance Futures Funding Rates:資金費在多空之間支付;Binance不對它收取手續費。
- Binance: Types of Order on Binance Futures:停損市價單觸發後轉為市價單,而市價單可能產生滑價。
- Van Tharp Institute: A Short Lesson on R and R-Multiples:R是停損設定的初始風險,結果以R倍數表示,期望值是平均R倍數。
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals:以Wilson方法計算比例的信賴區間。


