單筆風險:如何計算倉位大小
由單筆風險推出倉位大小的公式、USDT永續合約與MT5手數的範例,以及我的五筆交易:停損時的風險對照實際結果。

單筆風險,就是停損被觸及時你會虧掉的金額。倉位大小由它推出:把以金額計的風險,除以進場價到停損價的距離。下面是公式、USDT永續合約與MetaTrader 5手數的範例,以及我在Binance的五筆交易。其中一筆的虧損,比停損原本的代價多了81%。
什麼是單筆風險?
單筆風險,是你願意在一筆交易中虧掉的帳戶比例。以金額表示,這個數字叫做1R,R代表風險(risk)。最常被引用的經驗法則是1%法則與2%法則:單筆交易的虧損,永遠不超過帳戶的1%或2%。
風險不是倉位的大小。用10,000 USDT帳戶的1%冒險,代表觸及停損時最多虧100 USDT。倉位本身可能值5,000 USDT或更多;多少,取決於停損在哪裡。
有些交易者按當前餘額的固定比例冒險,有些則用固定金額。用固定比例,虧損後風險會縮小,獲利後會放大:10,000 USDT的帳戶虧掉10%、剩下9,000時,1%就是90 USDT。固定金額比較容易追蹤,但在回撤期間不會讓你放慢腳步。
倉位大小公式
先決定要拿帳戶的多少比例冒險。接著把停損設在交易想法失效的位置。進場價到停損價的距離,就是每單位資產(例如每顆比特幣)的虧損。兩者相除即可。
風險($)= 帳戶餘額 × 單筆風險(%)
倉位大小 = 風險($)÷ |進場價 − 停損價|
絕對值涵蓋了兩個方向。做多時停損在進場價下方;做空時在上方。在62,500做空BTCUSDT、停損設在63,750,距離同樣是1,250,倉位大小也和下面的多單一樣。
順序很重要。如果先選倉位大小,再讓停損去配合它,每筆交易承擔的風險都是隨機的。
範例:使用槓桿的USDT永續合約
帳戶10,000 USDT,單筆風險1%。你在62,500買進BTCUSDT,停損設在61,250。每顆比特幣的停損距離是1,250 USDT:進場價的2%。
- 風險:10,000 × 1% = 100 USDT。
- 倉位大小:100 ÷ 1,250 = 0.08 BTC。
- 倉位價值:0.08 × 62,500 = 5,000 USDT。
- 驗算:觸及停損時虧損0.08 × 1,250 = 100 USDT。
在Binance與Bybit,USDT永續合約的倉位以幣數設定,步長0.001 BTC。在OKX則以合約張數設定。一張BTC-USDT-SWAP合約是0.01 BTC,所以0.08 BTC就是8張。有零頭的倉位會無條件捨去至步長,讓風險維持在計畫之內。
手續費另外計算。Binance與OKX的基本taker費率是0.05%,Bybit是0.055%。進場與出場各付0.05%,就要再多4.95 USDT:進場2.50,在停損出場2.45。倉位大小計算機會用你的數字做同樣的計算:它會顯示含手續費的虧損,以及讓手續費也落在風險之內的倉位大小。
槓桿會改變你的風險嗎?
槓桿決定交易所為這個倉位鎖定多少保證金。這筆初始保證金,就是倉位價值除以槓桿。損益的算法則不同:倉位大小 × 價格變動。公式裡沒有槓桿。
| 槓桿 | 保證金 | 停損時的虧損 |
|---|---|---|
| 5倍 | 1,000 USDT | 100 USDT |
| 10倍 | 500 USDT | 100 USDT |
| 20倍 | 250 USDT | 100 USDT |
高槓桿不會讓虧損變大,它只是釋出資金。真正讓槓桿提高風險的,是那股想開出比計算結果更大倉位的誘惑。
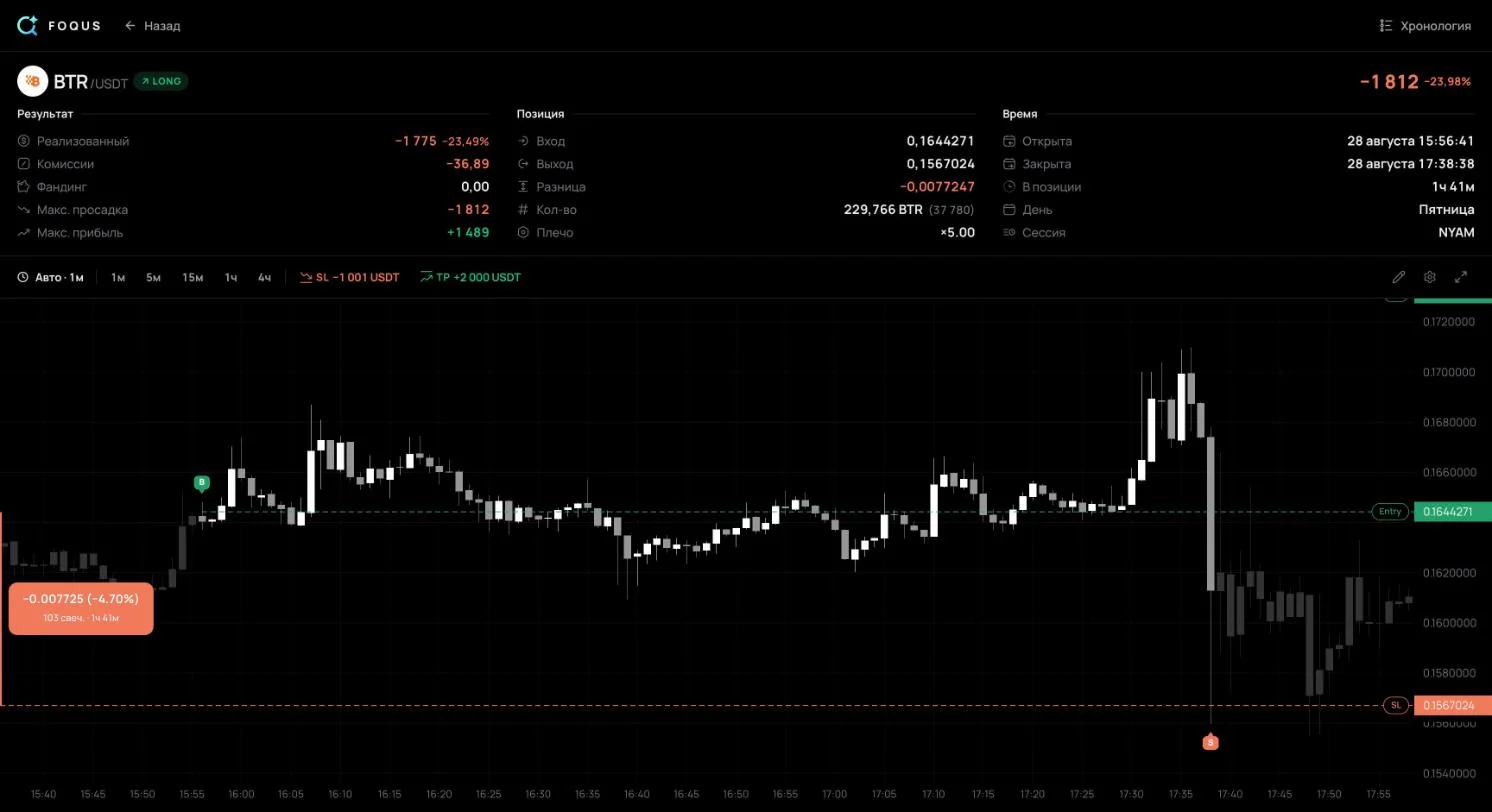
所以別被交易畫面上的百分比嚇到。下一節我的交易#136,在日誌中顯示為−23.98%。那是相對於保證金的百分比:一個37,780 USDT的倉位在5倍槓桿下占用7,556 USDT。不論槓桿多少,帳戶都虧了1,812 USDT。
在全倉模式下,整個帳戶餘額都在支撐這個倉位。強制平倉離得比較遠,但帳戶裡的所有資金都有風險。
外匯範例:MetaTrader 5的手數
在外匯,倉位以手數衡量。一手包含多少單位的貨幣,寫在交易品種規格的Contract size欄位中。EURUSD通常是100,000歐元。在MetaTrader 5中,從Market Watch視窗開啟規格:在交易品種上按右鍵,選擇Specification。
價格變動以pip計算。大多數貨幣對的1 pip是小數點後第四位,0.0001;含日圓的貨幣對則是第二位,0.01。MetaTrader 5計算外匯損益的方式是(平倉價 − 開倉價)× 合約大小 × 手數。所以EURUSD一手的1 pip價值100,000 × 0.0001 = $10。
手數 = 風險($)÷(停損pip數 × 每手pip價值)帳戶$10,000,風險1%,也就是$100。你在1.0850買進EURUSD,停損設在1.0820,距離30 pip。一手在停損時虧30 × $10 = $300。手數:100 ÷ 300 = 0.333,無條件捨去至手數步長:0.33。捨去後的風險是$99。
這裡槓桿同樣只改變保證金。MetaTrader 5的說明把外匯保證金寫成手數 × 合約大小 ÷ 槓桿:在1:100時是330歐元,在1:500時是66歐元。如果帳戶幣別和報價貨幣不同,請用當下的匯率換算pip價值。USDJPY一手的1 pip價值1,000日圓;以150計等於$6.67,40 pip的停損對應0.37手。MT5手數計算機可以完成這一切,也包括黃金與其他帳戶幣別。
我的交易:計畫風險對照實際虧損
公式保證你在停損時剛好虧1R。實際上結果並非如此。以下是我公開日誌中,2026年8月28日至9月5日在Binance USDT-M合約上五筆已平倉的交易。這裡的1R是交易平倉時那個停損的虧損。結果包含手續費與資金費。

它們說明了三件事。
停損不是虧損的上限。#136是BTRUSDT多單。我在8月28日13:56 UTC以0.1644271進場,229,766顆幣,倉位價值37,780 USDT。停損設在0.16007附近,比進場價低2.65%:觸及停損我會虧1,001 USDT。15:38 UTC價格急跌,倉位以平均0.1567024平倉,比停損價低2.10%。按價格計的虧損是1,775 USDT,再加上36.89的手續費。結果:−1,812 USDT,也就是−1.81R。
#2011的差距比較小。−3,040 USDT的停損以超出停損價0.36%的價格成交,手續費與資金費又多了142.78 USDT。結果:−3,518 USDT,也就是−1.16R。停損市價單一旦觸發,就以訂單簿上的最佳價格成交,而在快速行情中,這個價格可能離停損很遠。在訂單簿較薄的幣種上,最好留一點緩衝:把1R設得比你願意承受的虧損再低一些。
以金額計的1R差了三倍。在8月28日至9月4日開倉的交易中,1R從1,001到3,040 USDT不等。如果風險是帳戶的固定比例,1R只會隨餘額變動。一週內出現三倍的差距,代表風險是一筆一筆臨時決定的。以R計的結果把這些交易放在同一個尺度上:它顯示每一筆相對於自己的計畫付出了多少代價。
沒有停損的交易就沒有1R。#1138平倉時沒有停損。它的最差點是−5,494 USDT,是五筆中最大1R的1.81倍。它最後以獲利+4,149 USDT平倉,但承擔的風險比任何一筆有停損的交易都大。如何衡量這樣的最差點,請見MAE與MFE教學。
手續費與資金費讓這些交易付出0.01R到0.05R的代價。和#136的滑價相比,這只是零頭。但它們每筆交易都有,獲利的交易也不例外。
單筆該冒多少風險?用數字看連續虧損
虧損是成串出現的,即使是賺錢的系統也一樣。假設交易彼此獨立、一半獲利。那麼在100筆交易中,出現連續6筆以上虧損的機率約55%,連續8筆以上約17%。如果10筆中有4筆獲利,100筆交易中出現連續8筆以上虧損的機率幾乎是一半:49%。
若你每次都以當前餘額的同一比例冒險,一段連虧會帶走帳戶多少:
| 單筆風險 | 連虧5筆 | 連虧10筆 | 連虧20筆 |
|---|---|---|---|
| 0.5% | −2.5% | −4.9% | −9.5% |
| 1% | −4.9% | −9.6% | −18.2% |
| 2% | −9.6% | −18.3% | −33.2% |
| 5% | −22.6% | −40.1% | −64.2% |
| 10% | −41.0% | −65.1% | −87.8% |
賺回虧損比虧掉它更難。回撤20%之後,你需要賺25%;回撤50%之後,需要賺100%。以1%的風險,帳戶要連虧69筆才會減半;以10%的風險,只要七筆。
把你自己的勝率、停損、目標與手續費輸入風險報酬比計算機。它會顯示損益兩平勝率、以R計的每筆期望值,以及100筆交易中該預期的連續虧損。
常見問題
每筆交易該拿帳戶的多少比例冒險?
沒有唯一正確的數字。最常被引用的是1%與2%法則。在上面的表格中找到你的比例,誠實回答自己能不能撐過連虧10筆。這不是投資建議。
什麼是1%法則?
單筆交易的虧損,永遠不超過帳戶的1%。這是關於風險的規則,不是關於倉位大小:以10,000 USDT的帳戶與2%的停損,倉位可以值5,000 USDT。
手續費應該算進風險嗎?
應該,如果你的風險指的是停損時的全部虧損。這時請把風險除以停損距離加上進場與出場的手續費。在BTCUSDT的範例中,倉位會變成0.076 BTC,而不是0.08。
停損成交價比停損價差怎麼辦?
記錄以R計的實際結果,而不是計畫的結果。如果這種情況一再發生,在訂單簿較薄的幣種上就縮小倉位,或在停損上留一點緩衝。在交易日誌裡,它會顯示為比−1R更差的交易。
下一筆交易之前
- 從停損決定倉位。先定停損與以金額計的風險,再定倉位大小。槓桿最後才決定,而且要低到讓強制平倉價遠在停損之外。
- 為滑價留空間。特別是在訂單簿較薄的幣種上:我在−1R的停損,最後付出−1.81R。
- 每個結果都用R記錄。這是看出實際虧損是否符合計畫的唯一方法。免費的交易日誌範本會替你計算R。
資料來源
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts):線性合約的損益是數量 × 價格變動;槓桿不會把它放大。
- Binance: How to Calculate Profit and Loss for Futures Contracts:USDⓈ-M的倉位以幣數計;損益公式;初始保證金率 = 1 ÷ 槓桿。
- Binance: Leverage and Margin of USDⓈ-M Futures:維持保證金與強制平倉。
- Binance: Binance Futures Fee Structure & Fee Calculations:一般用戶taker 0.05%、maker 0.02%。
- Bybit: Trading Fee Structure:VIP 0的永續合約taker 0.055%。
- OKX: What is OKX perpetual futures:最低費率等級maker 0.02%、taker 0.05%。
- Binance: Types of Order on Binance Futures:觸發後的停損市價單以可得的最佳價格成交。
- OKX API: BTC-USDT-SWAP instrument:合約面值0.01 BTC。
- MetaTrader 5 Help: Market Watch:交易品種規格、合約大小與手數步長。
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures):保證金 = 手數 × 合約大小 ÷ 槓桿。
- MQL5 Reference: Symbol Properties:外匯損益 =(平倉價 − 開倉價)× 合約大小 × 手數。
- IG: Pip definition:1 pip是0.0001,日圓貨幣對則是0.01。
- CMC Markets: Lot Size in Forex:標準手、迷你手與微型手,以及它們的pip價值。
- Van Tharp Institute: A Short Lesson on R and R-Multiples:R是停損設定的初始風險。
- 我的公開日誌:交易#104、#136、#897、#1138與#2011:進場與出場、平倉時的停損、手續費、資金費、最差點。
這些交易的數字取自它們在2026年10月8日的公開頁面。公開交易頁面不會顯示停損何時設定或移動,所以1R以平倉時的停損計算。


