交易中的MAE與MFE:公式與3筆真實交易
MAE是一筆交易最大的浮動虧損,MFE是最大的浮動獲利。公式、R倍數與三筆真實的Binance交易:停損、滑價與回吐的獲利。

MAE(Maximum Adverse Excursion,最大不利偏移)是一筆交易在持倉期間出現過的最大浮動虧損。MFE(Maximum Favorable Excursion,最大有利偏移)是同一段時間內出現過的最大浮動獲利。交易結果只告訴你路徑終點在哪裡;MAE與MFE則告訴你進場到出場之間發生了什麼。下面是公式,以及我在Binance公開日誌中的三筆真實交易。
什麼是MAE與MFE?
MAE是交易期間價格朝不利於你倉位的方向走得最遠的距離。MFE是朝有利方向走得最遠的距離。兩者都從進場價量起;如果你加過倉,則從平均進場價量起。
John Sweeney在1997年的著作《Maximum Adverse Excursion》中提出了這個方法。如今,MetaTrader 5的策略測試器、各種交易平台與交易日誌都會計算這兩個數字。
做多:  MAE = (進場價 − 最低價) ÷ 進場價 × 100%
        MFE = (最高價 − 進場價) ÷ 進場價 × 100%
做空:  MAE = (最高價 − 進場價) ÷ 進場價 × 100%
        MFE = (進場價 − 最低價) ÷ 進場價 × 100%

以R計: MAE = |進場價 − 最差價格| ÷ |進場價 − 停損|
ETD     = MFE − 結果     (從高點回吐的部分)
捕獲率  = 結果 ÷ MFE     (你留住的走勢比例)
最低價與最高價只能取自倉位開啟的期間。你可以用三種方式表示它們:
- 進場價的百分比。適合比較同一個商品上的交易。
- 金額。距離乘以倉位大小。它顯示這段波動讓你付出多少。如果你加過倉或部分平倉,請用那一分鐘在市場上的倉位大小。
- R。1R是停損會造成的虧損。0.5R的MAE代表價格走到了停損的一半。如何算出到停損的風險,請見單筆風險教學。
MAE與MFE範例:一筆真實交易
交易#2011是我在Binance USDT-M合約上的MARSCOINUSDT多單。我在2026年9月4日21:34 UTC進場,21:56加倉。平均進場價0.1916575,倉位505,214顆幣,約96,828 USDT。平倉時,停損在0.18564,停利在0.2668。停損在9月5日00:36 UTC讓交易平倉,距離進場3小時2分鐘。
- 風險,1R。0.1916575 − 0.18564 = 每顆幣0.0060175,等於進場價的3.14%。
- MFE。最高價是23:16 UTC的0.20666,大約在進場後1小時42分鐘:+7.83%,也就是+2.49R。帳面上是+7,579 USDT。
- MAE。持倉期間最差的市場價格是0.18500,出現在出場那一分鐘:−3.47%,也就是−1.11R。帳面上是−3,363 USDT。
- 出場。停損設在0.18564,卻以平均0.184977成交,差了0.36%。按價格計的結果是−3.49%,也就是−1.11R。
- ETD。2.49R − (−1.11R) = 3.6R:從高點到出場之間回吐的幅度。

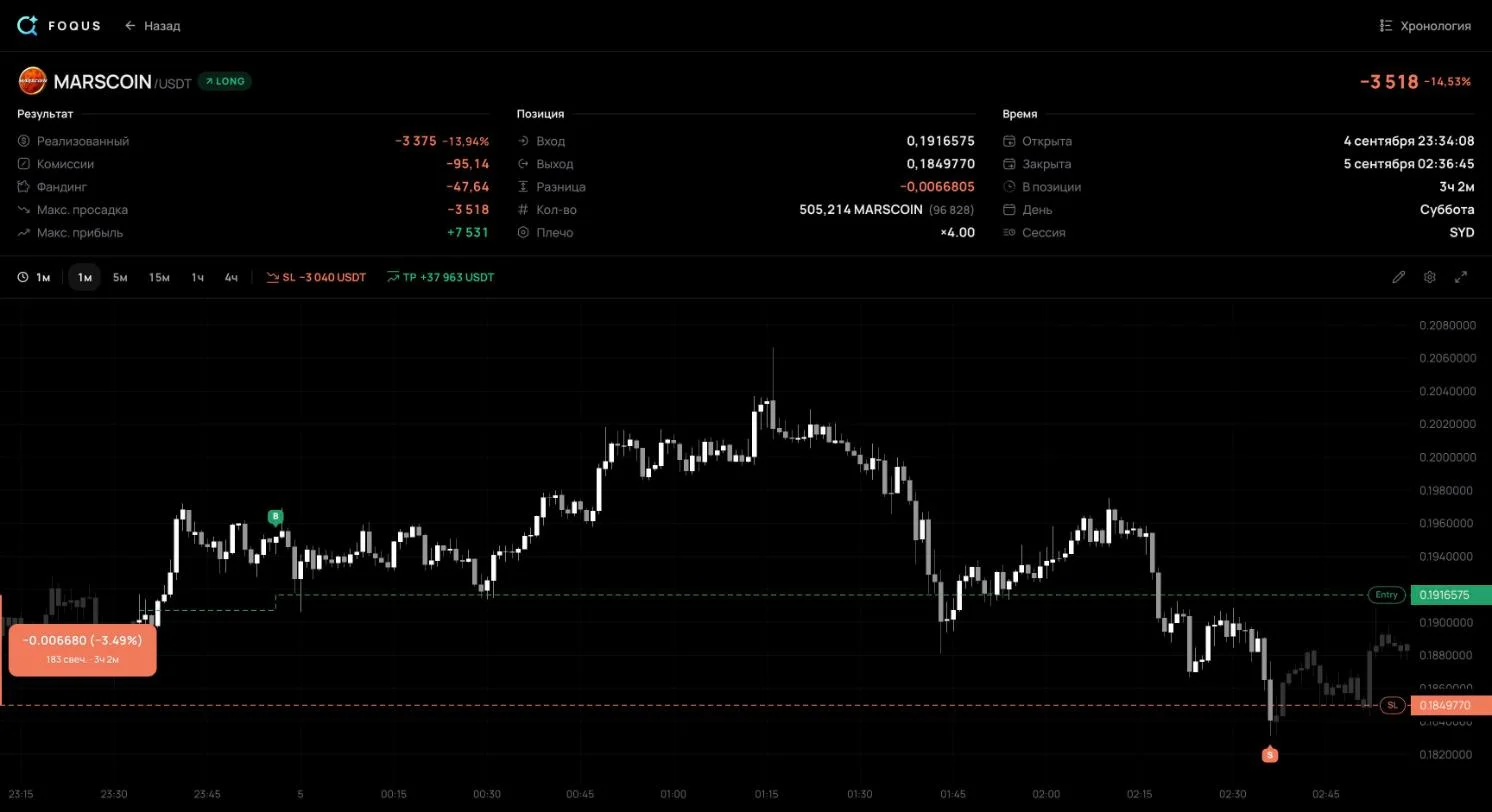
MAE超過了1R:在倉位平倉前,價格已經越過停損,而停損的成交價比停損價差。這就是滑價。它發生在觸發後變成市價單的停損上:Binance的說明指出,這種訂單會以訂單簿上可得的最佳價格成交,而這個價格可能比預期差。
按價格計的結果(−3.49%)甚至比MAE(−3.47%)還深一點。這並不矛盾。MAE是用倉位開啟期間、也就是停損成交之前的市場價格量的。這種價格中最差的是0.18500。停損本身以市價單成交,吃掉了訂單簿的好幾層。部分倉位以低於0.18500的價格平倉,平均成交價就成了0.184977。
一筆交易什麼也證明不了。但如果你的日誌裡有很多筆「MFE達2R以上,結果−1R」,請檢討你如何管理持倉中的交易:什麼時候移動停損、什麼時候部分平倉。在這次拆解中,我只用未登入時公開交易頁面上看得到的資訊。它顯示平倉時的停損,但不顯示停損移動的歷史。所以這裡的R以平倉時的停損計算。
扣除手續費與資金費後的MAE與MFE
在永續合約上,MAE與MFE各有兩個數值。一個只看價格。另一個再加上截至那一分鐘收取的手續費與資金費。資金費是多空雙方定期互相支付的費用。在Binance,預設每8小時支付一次,在資金費時點之前平倉的倉位既不支付、也不收取。
| 交易#2011 | 只看價格 | 扣除手續費與資金費後 |
|---|---|---|
| MFE | +7,579.47 USDT | +7,531.06 USDT |
| MAE | −3,363.46 USDT | −3,517.85 USDT |
- 在高點,差距是48.41 USDT。正好是兩次進場的手續費,37.60與10.81 USDT。那時還沒有收取資金費。
- 計入成本後,最差點就是出場本身。−3,517.85 USDT就是這筆交易的結果:價格−3,375.07、手續費−95.14、資金費−47.64。
R與百分比請用價格計算,交易之間才能比較。第二個數字回答的是另一個問題:這段波動讓你的帳戶付出多少。倉位越大、持倉越久,差距就越大,因為手續費按倉位價值收取,資金費則每次結算都收。在這些交易所在的交易頁面上,「Max adverse」(最大浮虧)與「Max favorable」(最大浮盈)欄位顯示的是第二個數字。
深的MAE不一定代表進場不好
交易#897是我在AKEUSDT上的空單。我在2026年9月2日23:22 UTC以0.0161241進場。平倉時,停損在0.017176,距離進場價6.52%。進場14分鐘後,價格到達0.017131:MAE為−6.24%,也就是−0.96R。停損只差0.04R,沒有觸發。我在進場1小時12分鐘後,以0.0148573平倉,獲利+1.20R、+2,976.05 USDT。MFE為+1.54R,所以從高點回吐了0.34R。
交易#1138是我在MARSCOINUSDT上的多單。我在2026年9月3日17:22 UTC以0.1063839進場。平倉時沒有停損,只有0.125的停利。進場將近兩小時後,在19:19 UTC,價格到達0.09564:MAE為−10.10%,帳面上−5,467 USDT。接著價格反轉。我在21:25 UTC以0.1146575平倉,接近高點:+7.78%、+4,148.97 USDT。MFE為+8.33%。

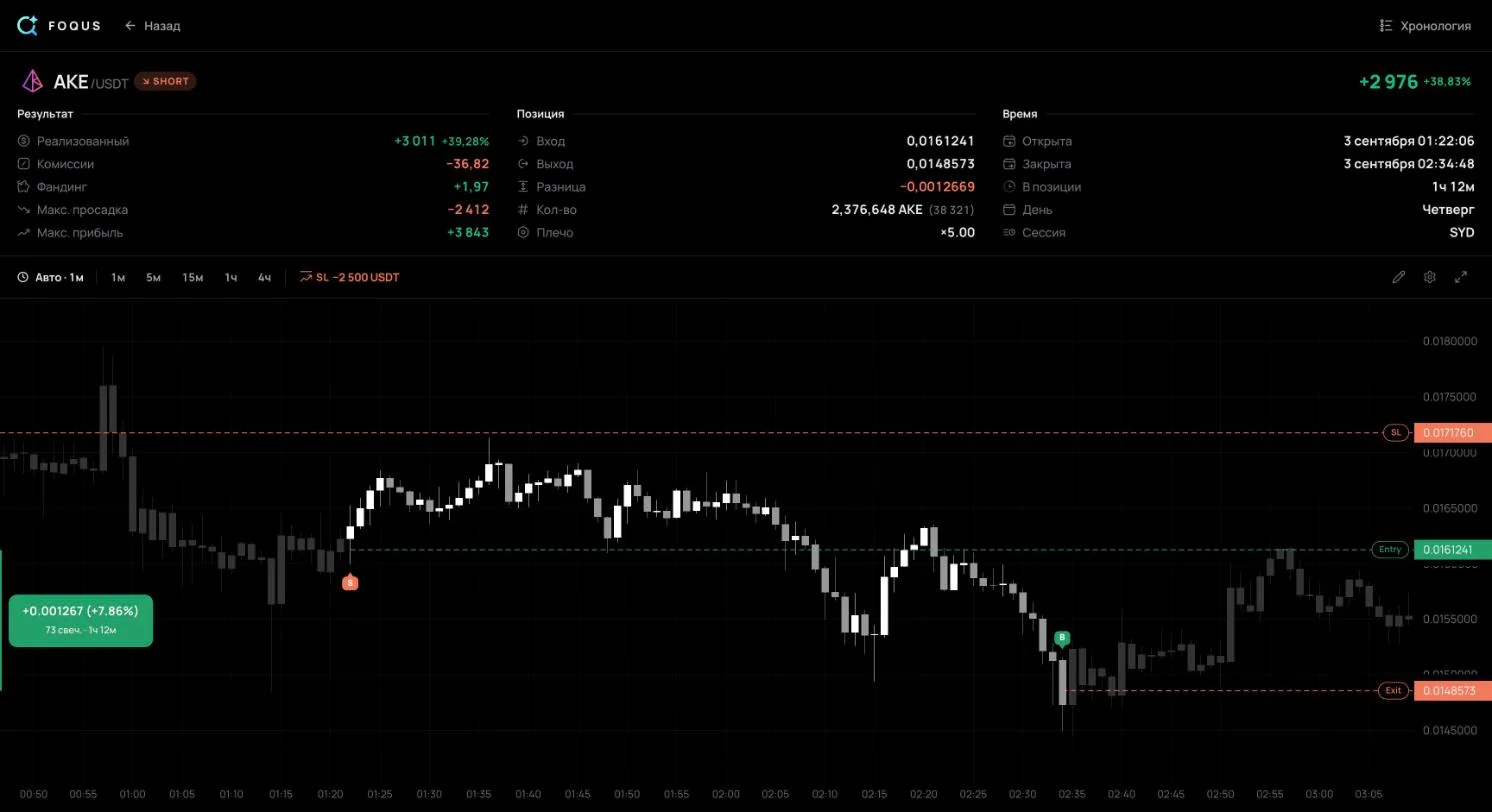
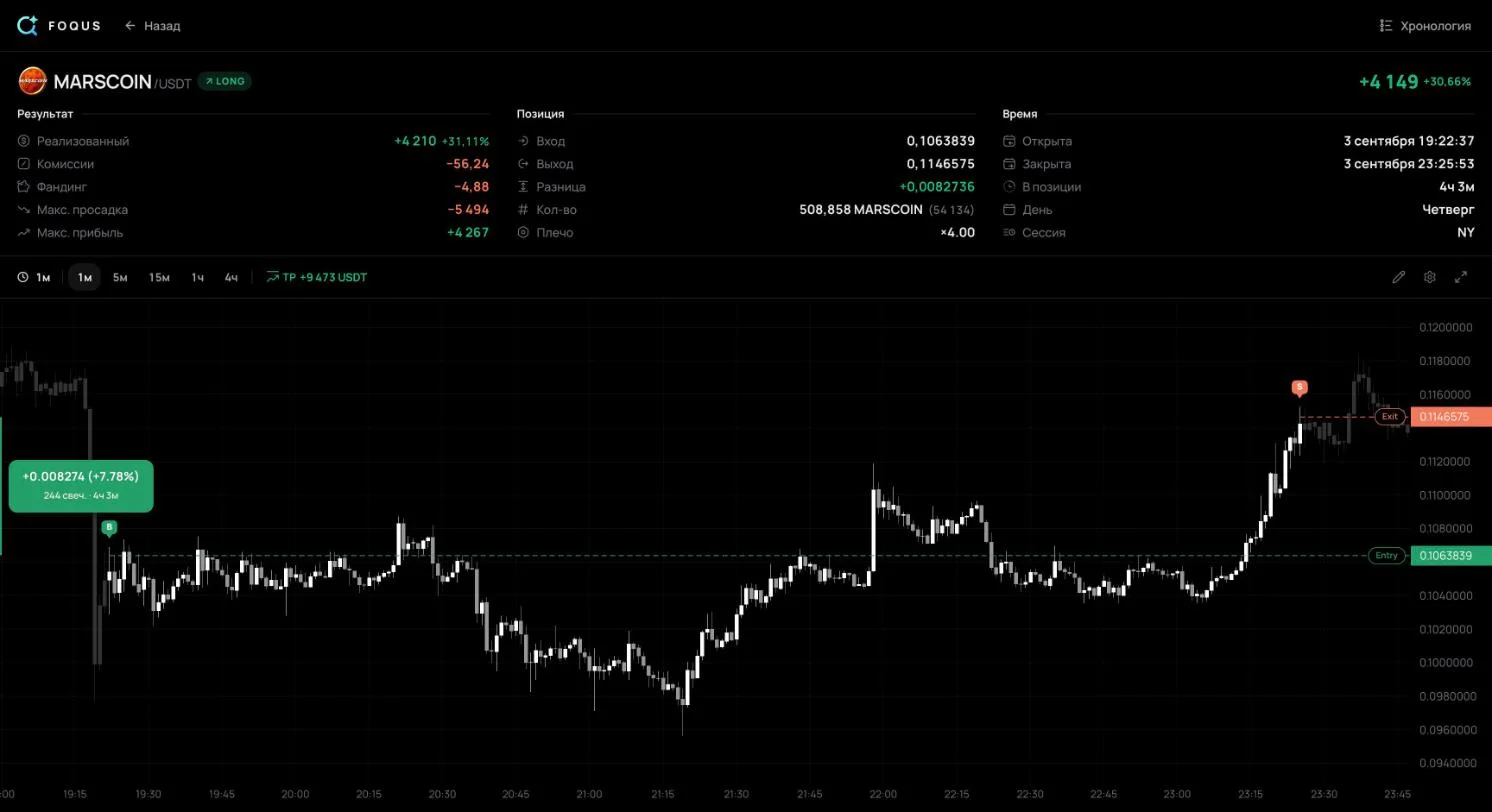
- 單看深度,不能判定進場不好。在#897,價格幾乎走到停損,這筆交易最後仍獲利1.2R。如果你的獲利交易常出現0.8–1R的MAE,代表你的停損設在正常的價格雜訊之內。
- 獲利可能掩蓋比它更大的風險。在#1138,帳面上的浮動虧損5,467 USDT,比最後的獲利4,149 USDT還大。結果把它藏起來了;MAE讓它現形。
- 沒有停損,就沒有R。#1138平倉時沒有停損,所以算不出它的R,它也就無法參與任何以R為單位的比較。
如何從大量交易解讀MAE與MFE
把同一種進場型態的交易畫成兩張散佈圖。第一張,橫軸是MAE,縱軸是結果。第二張,橫軸是MFE,縱軸同樣是結果。獲利與虧損的交易用不同顏色標示。MetaTrader 5的測試器把這兩張圖稱為「MAE-Profits Distribution」與「MFE-Profits Distribution」。
| 你看到的 | 它可能代表 |
|---|---|
| 獲利交易很少逆向超過某條線(例如0.4R),虧損交易則一路走到停損 | 越過那條線的交易,很少會轉為獲利 |
| 許多獲利交易的MAE是0.8–1R,就像#897 | 停損設在正常雜訊之內,把這類好交易洗出場 |
| 獲利交易的MFE是其結果的2–3倍 | 你出場太早,只留住了走勢的一小部分 |
| 虧損交易常常曾經浮盈1R以上,就像#2011 | 浮動獲利被全部吐回;請檢討你如何管理交易 |
| 大多數交易MAE小、MFE大 | 進場很精準:價格一進場就朝你的方向走 |
把這張圖轉成規則的一種方法是百分位數法。停損放在獲利交易MAE的第90百分位數之外,也就是只有10%的獲利交易曾越過的深度。目標放在獲利交易MFE的中位數附近。Silvina Duarte在2026年的一篇MQL5文章中介紹了這個方法,並提醒:可靠的百分位數需要幾百筆交易;在那之前,這個數字只能指出方向。
任何規則都要在沒用來找出它的交易上檢驗。穿過舊交易畫出的線,可能只是巧合。也請按進場型態分開交易:突破與拉回畫出的圖不同,混在一起就會模糊。
哪裡可以取得你自己交易的MAE與MFE
- MetaTrader 5的測試器。它會為回測交易計算MAE與MFE,並畫出兩張圖。
- 平台報告。TradeStation在策略報告中畫出MAE散佈圖;NinjaTrader則在交易統計中提供MAE、MFE與ETD。
- 試算表。為每筆交易記下持倉期間的最差價與最佳價,再套用上面的公式。交易日誌範本已經會計算R;你可以自己加兩欄,記錄最低價與最高價。
- 連接交易所的日誌。它會透過唯讀API金鑰,自動為每筆交易記錄MAE與MFE。MetaTrader 5則以投資人密碼取代金鑰,它同樣是唯讀的。本文的數字就是這樣來的。連接說明涵蓋Binance、Bybit、OKX與MetaTrader 5。
每筆交易還該記錄什麼,請見如何記錄交易日誌。
常見問題
MAE和帳戶回撤有什麼不同?
MAE是單筆交易的最差點,從它的進場價量起。帳戶回撤是整個帳戶從高點下跌的幅度,通常跨越許多筆交易。
MAE可能超過停損嗎?
可能。以市價單成交的停損,成交價可能比停損價差。在#2011,停損設在−1R,MAE與結果卻都是−1.11R。在快速的行情中,差距可能更大。
什麼是ETD?
ETD(End Trade Drawdown):一筆交易從高點到出場之間回吐了多少,也就是MFE減去結果。在#2011是3.6R,在#897是0.34R。
需要多少筆交易?
越多越可靠。只有十筆交易時,每多一筆,MAE的那條線就會移動。若要用百分位數,Silvina Duarte認為需要幾百筆交易。而且要按每種進場型態分開計算。
在你自己的日誌裡檢查什麼
- 從高點的回吐。你的獲利交易以R計的平均ETD:你把多少走勢留給了市場。
- MFE達1R以上的虧損交易。有幾筆,以及它們為什麼以虧損收場。
- MAE達0.8R以上的獲利交易。如果很多,代表你的停損太緊。
- 沒有停損的交易。把它們的MAE和最後的獲利相比。
資料來源
- MetaTrader 5 Help: Testing Report:MFE與MAE的定義、MFE-Profits與MAE-Profits Distribution圖表及其解讀方式。
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997):提出這個方法的書。
- TradeStation Help: Maximum Adverse Excursion:MAE散佈圖及其在設定停損上的用途。
- NinjaTrader 8 Help: Statistics Definitions(網頁封存副本):MAE、MFE與ETD,以及平均ETD = 平均MFE − 平均交易結果。
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026):停損放在獲利交易MAE的第90百分位數之外、目標放在其MFE中位數附近,以及可靠的百分位數需要幾百筆交易。
- Binance: Introduction to Binance Futures Funding Rates:誰付資金費給誰、預設在00:00、08:00與16:00 UTC支付,以及在資金費時點前平倉的情況。
- Binance: Types of Order on Binance Futures:停損市價單以訂單簿上的最佳價格成交;滑價。
- 我的公開日誌中的交易#2011、#897與#1138,截至2026年10月8日:成交、平倉時的停損與停利、手續費、資金費、MAE與MFE。
這些交易的數字取自它們在2026年10月8日的公開頁面。百分比、R與兩張圖表,都由程式根據這些資料重新計算。未登入時,交易頁面不會顯示停損的歷史,所以R以平倉時的停損計算。它也不會逐筆顯示資金費,或我對這些交易的筆記。


