MAE e MFE nel trading: formule e 3 trade reali
La MAE è la peggior perdita aperta di un trade, la MFE il miglior profitto aperto. Formule, R e tre trade su Binance: stop, slippage, profitto restituito.

La MAE (Maximum Adverse Excursion) è la perdita aperta più ampia che un trade ha mostrato mentre era in corso. La MFE (Maximum Favorable Excursion) è il profitto aperto più ampio che ha mostrato nello stesso tempo. Il risultato di un trade ti dice solo dove è finito il percorso; MAE e MFE ti dicono cosa è successo tra l’ingresso e l’uscita. Qui sotto trovi le formule e tre trade reali del mio diario pubblico su Binance.
Cosa sono MAE e MFE?
La MAE è la distanza massima che il prezzo ha percorso contro la tua posizione durante il trade. La MFE è la distanza massima che ha percorso a tuo favore. Entrambe si misurano dal prezzo di ingresso, o dal prezzo medio di ingresso se hai incrementato la posizione.
John Sweeney ha esposto il metodo nel suo libro del 1997 Maximum Adverse Excursion. Oggi le calcolano entrambe lo strategy tester di MetaTrader 5, le piattaforme di trading e i diari di trading.
Long:   MAE = (Ingresso − Minimo) ÷ Ingresso × 100%
        MFE = (Massimo − Ingresso) ÷ Ingresso × 100%
Short:  MAE = (Massimo − Ingresso) ÷ Ingresso × 100%
        MFE = (Ingresso − Minimo) ÷ Ingresso × 100%

In R:   MAE = |Ingresso − prezzo peggiore| ÷ |Ingresso − Stop|
ETD     = MFE − Risultato     (restituito dal picco)
Cattura = Risultato ÷ MFE     (quota del movimento che hai trattenuto)
Prendi i prezzi minimo e massimo solo dal periodo in cui la posizione era aperta. Puoi esprimerli in tre modi:
- Percentuale dell’ingresso. Utile per confrontare trade sullo stesso strumento.
- Denaro. La distanza per la dimensione della posizione. Mostra quanto ti è costata l’oscillazione. Se hai incrementato la posizione o ne hai chiuso una parte, usa la dimensione che era a mercato in quel minuto.
- R. 1R è la perdita che darebbe il tuo stop. Una MAE di 0,5R significa che il prezzo è arrivato a metà strada verso il tuo stop. Come calcolare il rischio fino allo stop lo spiega la guida al rischio per trade.
Esempio di MAE e MFE: un trade reale
Il trade #2011 è un mio long su MARSCOINUSDT, futures USDT-M di Binance. Sono entrato il 4 settembre 2026 alle 21:34 UTC e ho incrementato la posizione alle 21:56. L’ingresso medio era 0,1916575 e la posizione di 505.214 monete, circa 96.828 USDT. Alla chiusura lo stop era a 0,18564 e il take profit a 0,2668. Lo stop ha chiuso il trade il 5 settembre alle 00:36 UTC, 3 h 2 min dopo l’ingresso.
- Rischio, 1R. 0,1916575 − 0,18564 = 0,0060175 per moneta, cioè il 3,14% dell’ingresso.
- MFE. Il massimo è stato 0,20666 alle 23:16 UTC, circa 1 h 42 min dopo l’ingresso: +7,83%, cioè +2,49R. Sulla carta erano +7.579 USDT.
- MAE. Il peggior prezzo di mercato mentre la posizione era aperta è stato 0,18500, nel minuto dell’uscita: −3,47%, cioè −1,11R. Sulla carta erano −3.363 USDT.
- Uscita. Lo stop era a 0,18564 ma è stato eseguito a un prezzo medio di 0,184977, lo 0,36% peggio. Il risultato sul prezzo è stato −3,49%, cioè −1,11R.
- ETD. 2,49R − (−1,11R) = 3,6R restituiti tra il picco e l’uscita.

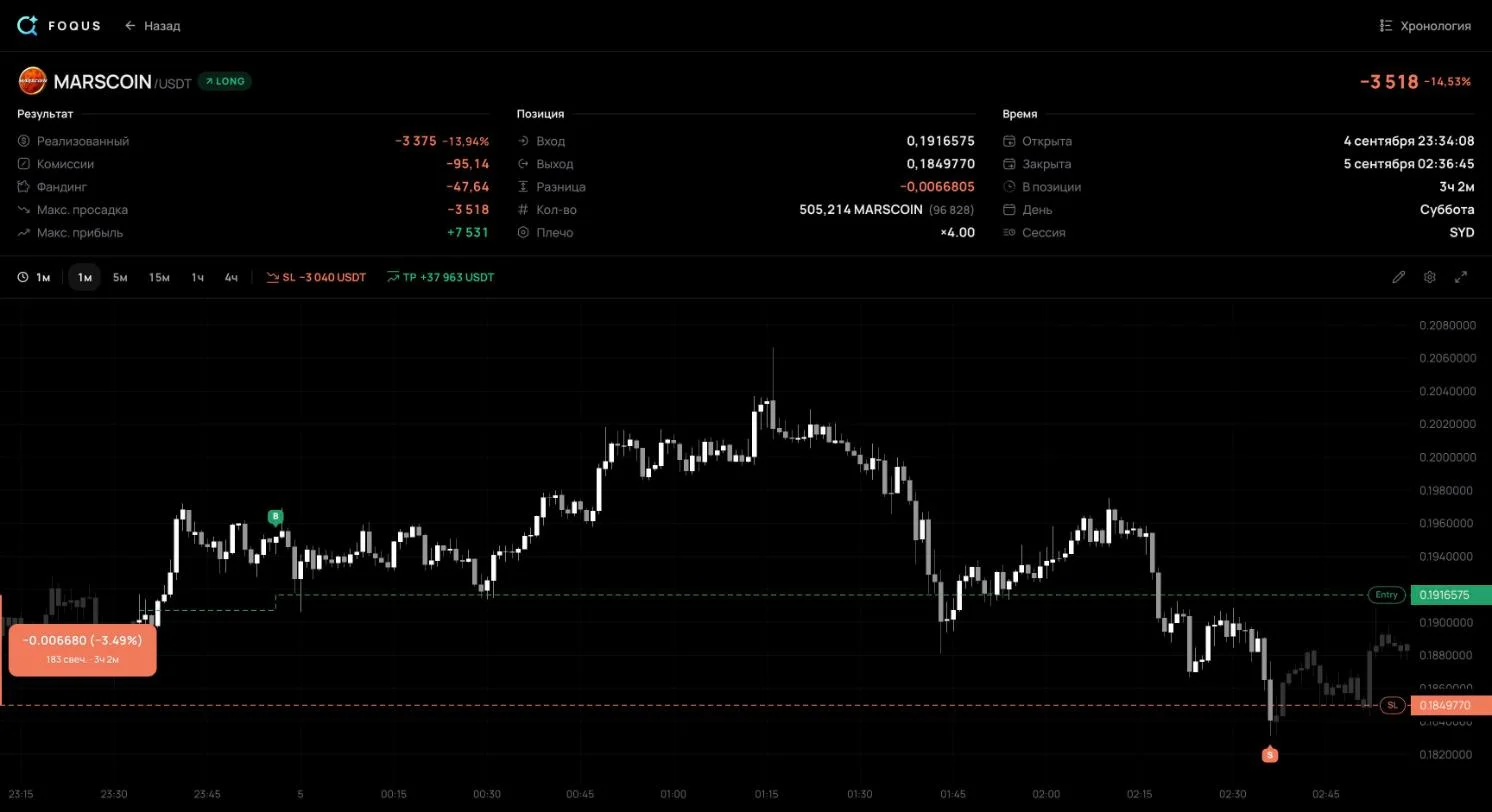
La MAE è andata oltre 1R: il prezzo ha superato lo stop prima che la posizione si chiudesse, e lo stop è stato eseguito peggio del suo prezzo. Questo è lo slippage. Succede con uno stop che diventa un ordine a mercato quando scatta: la guida di Binance dice che un ordine così prende il miglior prezzo disponibile nell’order book, e quel prezzo può essere peggiore del previsto.
Il risultato sul prezzo, −3,49%, è perfino un filo più profondo della MAE, −3,47%. Non è una contraddizione. La MAE si misura sui prezzi di mercato mentre la posizione è aperta, cioè prima che lo stop venga eseguito. Il peggiore di questi prezzi è stato 0,18500. Lo stop invece è stato eseguito come ordine a mercato ed è passato per diversi livelli dell’order book. Una parte della posizione si è chiusa sotto 0,18500, e l’esecuzione media è risultata 0,184977.
Un trade non dimostra nulla. Ma se nel tuo diario ci sono molte righe come «MFE di 2R o più, risultato −1R», rivedi come gestisci i trade aperti: quando spostare lo stop e quando chiudere una parte della posizione. In questa analisi uso solo ciò che la pagina pubblica del trade mostra senza accedere. Mostra lo stop com’era alla chiusura, ma non lo storico dei suoi spostamenti. Per questo qui l’R è misurato dallo stop alla chiusura.
MAE e MFE al netto di commissioni e funding
Sui futures perpetui, MAE e MFE hanno due valori ciascuna. Uno è solo sul prezzo. L’altro aggiunge le commissioni e il funding addebitati fino a quel minuto. Il funding è un pagamento periodico tra long e short. Su Binance si paga di default ogni 8 ore, e una posizione chiusa prima dell’orario del funding non lo paga né lo riceve.
| Trade #2011 | Solo prezzo | Al netto di commissioni e funding |
|---|---|---|
| MFE | +7.579,47 USDT | +7.531,06 USDT |
| MAE | −3.363,46 USDT | −3.517,85 USDT |
- Al picco la differenza è di 48,41 USDT. Sono esattamente le commissioni dei due ingressi, 37,60 e 10,81 USDT. A quel punto non era stato addebitato ancora nessun funding.
- Al netto dei costi, il punto peggiore è l’uscita stessa. −3.517,85 USDT è il risultato del trade: −3.375,07 dal prezzo, −95,14 di commissioni e −47,64 di funding.
R e percentuali calcolali dal prezzo, così i trade restano confrontabili. Il secondo numero risponde a un’altra domanda: quanto l’oscillazione è costata al tuo conto. La differenza cresce con la dimensione della posizione e con il tempo di detenzione, perché le commissioni si pagano sul valore della posizione e il funding a ogni pagamento. Nelle pagine dei trade da cui vengono questi esempi, i campi «Max adverse» e «Max favorable» (perdita massima e profitto massimo) mostravano il secondo numero.
Una MAE profonda non è sempre un cattivo ingresso
Il trade #897 è un mio short su AKEUSDT. Sono entrato il 2 settembre 2026 alle 23:22 UTC a 0,0161241. Alla chiusura lo stop era a 0,017176, al 6,52% dall’ingresso. Dopo quattordici minuti il prezzo ha raggiunto 0,017131: una MAE di −6,24%, cioè −0,96R. Lo stop era a 0,04R di distanza e non è mai scattato. Ho chiuso la posizione 1 h 12 min dopo l’ingresso, a 0,0148573, con +1,20R e +2.976,05 USDT. La MFE era di +1,54R, quindi dal picco sono stati restituiti 0,34R.
Il trade #1138 è un mio long su MARSCOINUSDT. Sono entrato il 3 settembre 2026 alle 17:22 UTC a 0,1063839. Alla chiusura non c’era nessuno stop, solo un take profit a 0,125. Dopo quasi due ore, alle 19:19 UTC, il prezzo ha raggiunto 0,09564: una MAE di −10,10%, −5.467 USDT sulla carta. Poi il prezzo si è girato. Ho chiuso la posizione alle 21:25 UTC a 0,1146575, vicino al massimo: +7,78% e +4.148,97 USDT. La MFE era di +8,33%.

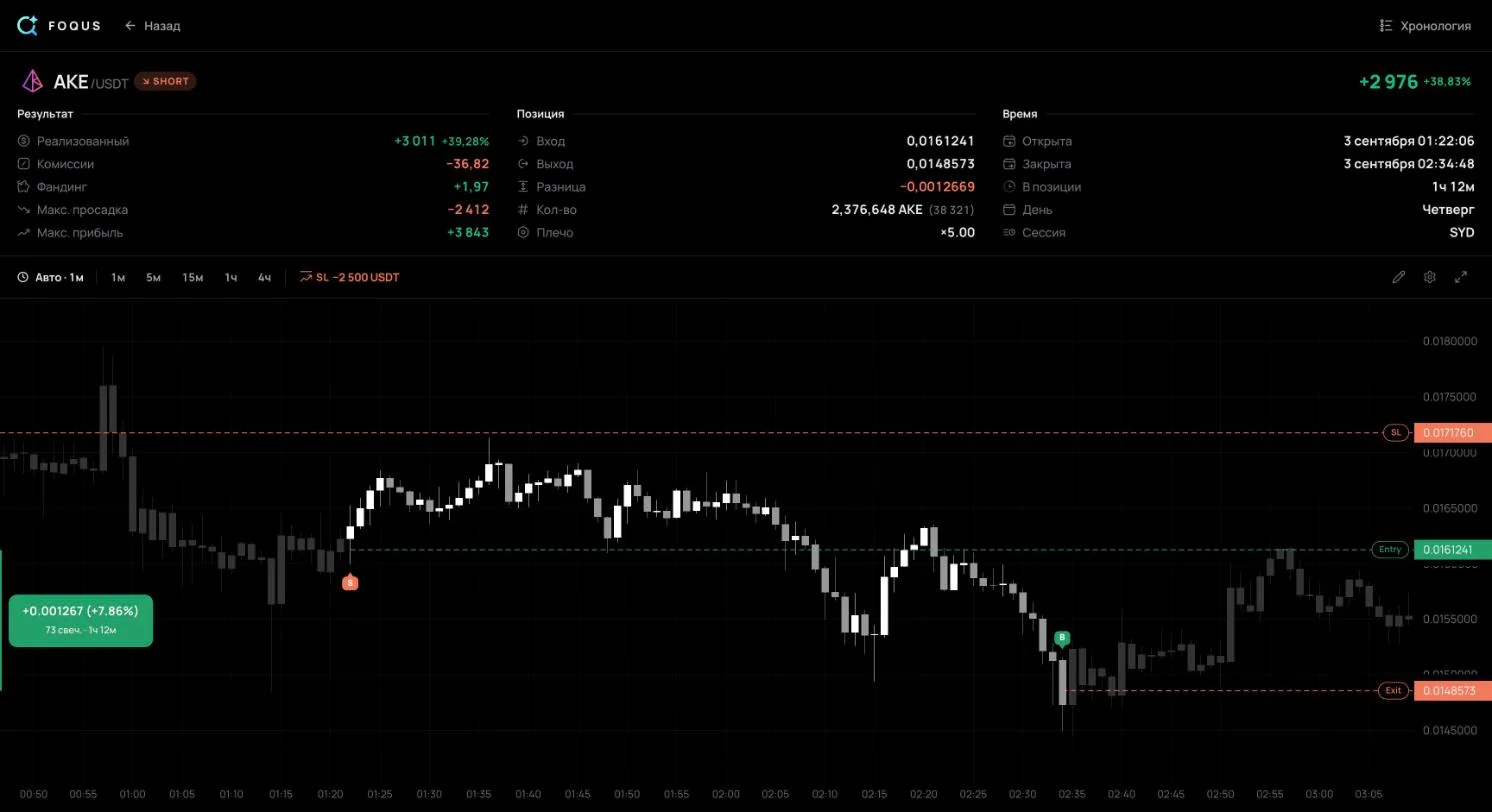
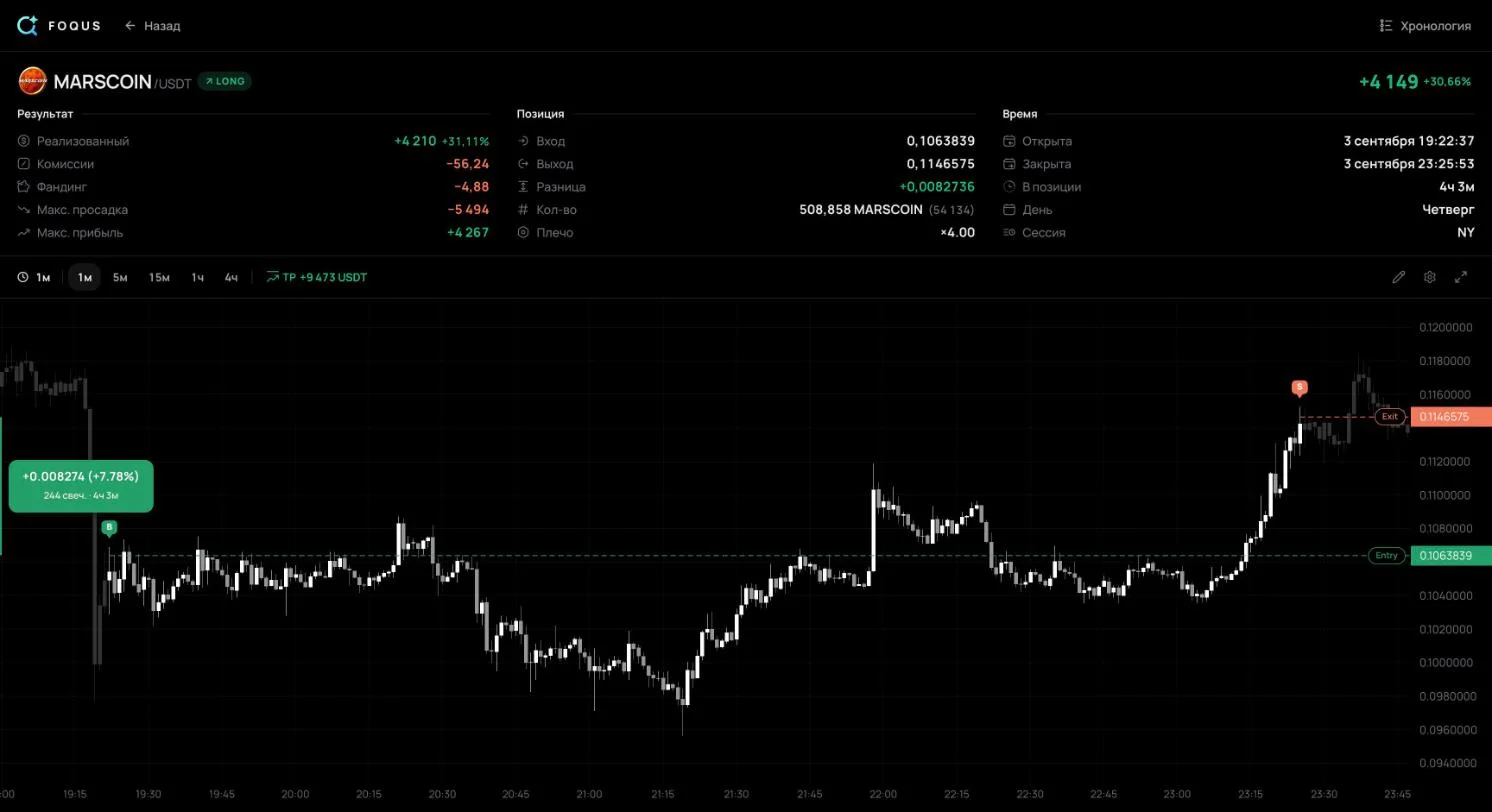
- La profondità da sola non condanna un ingresso. Nel #897 il prezzo è arrivato quasi fino allo stop, e il trade si è comunque chiuso a +1,2R. Se i tuoi trade vincenti mostrano spesso una MAE di 0,8–1R, il tuo stop sta dentro il normale rumore del prezzo.
- Un profitto può nascondere un rischio più grande di sé. Nel #1138 la perdita aperta sulla carta, 5.467 USDT, è stata più grande del profitto finale, 4.149 USDT. Il risultato lo nasconde; la MAE lo mostra.
- Niente stop, niente R. Il #1138 non aveva stop alla chiusura, quindi il suo R non si può calcolare ed esce da qualsiasi confronto in R.
Come leggere MAE e MFE su molti trade
Metti i trade di un solo setup su due grafici a dispersione. Nel primo la MAE va sull’asse orizzontale e il risultato su quello verticale. Nel secondo la MFE va sull’asse orizzontale, contro lo stesso risultato. Segna i trade vincenti e quelli perdenti con colori diversi. Il tester di MetaTrader 5 chiama questi grafici «MAE-Profits Distribution» e «MFE-Profits Distribution».
| Cosa vedi | Cosa può significare |
|---|---|
| I trade vincenti raramente vanno contro di te oltre una certa linea, diciamo 0,4R, mentre i perdenti arrivano fino allo stop | Un trade che supera quella linea raramente diventa vincente |
| Molti trade vincenti hanno una MAE di 0,8–1R, come il #897 | Lo stop sta dentro il normale rumore e fa fuori trade buoni come questi |
| La MFE dei trade vincenti è 2–3 volte il loro risultato | Esci presto e trattieni una piccola parte del movimento |
| I trade perdenti sono stati spesso in profitto di 1R o più, come il #2011 | Il profitto aperto viene restituito per intero; rivedi come gestisci i trade |
| La maggior parte dei trade mostra una MAE piccola e una MFE grande | Gli ingressi sono precisi: il prezzo va a tuo favore subito dopo l’ingresso |
Un modo per trasformare il quadro in una regola è il metodo dei percentili. Lo stop va appena oltre il 90° percentile della MAE dei trade vincenti, una profondità che solo il 10% di essi ha superato. Il target va vicino alla MFE mediana dei trade vincenti. Silvina Duarte descrive il metodo in un articolo su MQL5 del 2026, e avverte che percentili affidabili richiedono qualche centinaio di trade; fino ad allora il numero indica solo una direzione.
Verifica ogni regola su trade che non hai usato per trovarla. Una linea tracciata sui vecchi trade può essere un caso. E dividi i trade per setup: un breakout e un pullback disegnano quadri diversi, e messi insieme si confondono.
Dove trovare MAE e MFE dei tuoi trade
- Il tester di MetaTrader 5. Calcola MAE e MFE per i trade del backtest e disegna entrambi i grafici.
- I report delle piattaforme. TradeStation disegna un grafico a dispersione della MAE nel suo report della strategia; NinjaTrader riporta MAE, MFE ed ETD nelle sue statistiche dei trade.
- Un foglio di calcolo. Per ogni trade, registra il prezzo peggiore e quello migliore mentre era aperto e applica le formule qui sopra. Il modello di diario di trading calcola già l’R; aggiungi due colonne tue per il minimo e il massimo.
- Un diario collegato al tuo exchange. Registra da solo MAE e MFE di ogni trade, tramite una chiave API di sola lettura. Per MetaTrader 5, al posto della chiave c’è la password investor, anch’essa di sola lettura. È da lì che vengono i numeri di questo articolo. Le guide al collegamento coprono Binance, Bybit, OKX e MetaTrader 5.
Cos’altro registrare per ogni trade lo spiega la guida su come tenere un diario di trading.
FAQ
In cosa la MAE è diversa dal drawdown del conto?
La MAE è il punto peggiore di un singolo trade, misurato dal suo ingresso. Il drawdown del conto è la discesa dell’intero conto dal suo picco, di solito su molti trade.
La MAE può essere più grande dello stop?
Sì. Uno stop eseguito come ordine a mercato può essere eseguito peggio del suo prezzo. Nel #2011 lo stop era a −1R, mentre MAE e risultato sono arrivati a −1,11R. Nei mercati veloci la differenza può essere più ampia.
Cos’è l’ETD?
End Trade Drawdown: quanto un trade ha restituito tra il suo picco e l’uscita, cioè la MFE meno il risultato. Era di 3,6R nel #2011 e di 0,34R nel #897.
Quanti trade servono?
Più sono, più il dato è affidabile. Su dieci trade la linea della MAE si sposta a ogni nuovo trade. Per i percentili, Silvina Duarte indica qualche centinaio di trade. E contali a parte per ogni setup.
Cosa controllare nel tuo diario
- Quanto restituisci dal picco. L’ETD medio dei tuoi trade vincenti in R: quanta parte del movimento lasci al mercato.
- Trade perdenti con una MFE di 1R o più. Quanti sono, e perché si sono chiusi in rosso.
- Trade vincenti con una MAE di 0,8R o più. Se sono molti, il tuo stop è troppo stretto.
- Trade senza stop. Confronta la loro MAE con il profitto finale.
Fonti
- MetaTrader 5 Help: Testing Report: le definizioni di MFE e MAE, i grafici MFE-Profits e MAE-Profits Distribution e come leggerli.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): il libro che ha esposto il metodo.
- TradeStation Help: Maximum Adverse Excursion: il grafico a dispersione della MAE e il suo uso per posizionare lo stop.
- NinjaTrader 8 Help: Statistics Definitions (copia nell’archivio web): MAE, MFE ed ETD, con ETD medio = MFE media − trade medio.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): lo stop oltre il 90° percentile della MAE dei trade vincenti, il target vicino alla loro MFE mediana, e qualche centinaio di trade per percentili affidabili.
- Binance: Introduction to Binance Futures Funding Rates: chi paga il funding a chi, i pagamenti di default alle 00:00, 08:00 e 16:00 UTC, e la chiusura prima dell’orario del funding.
- Binance: Types of Order on Binance Futures: uno stop market viene eseguito al miglior prezzo dell’order book; lo slippage.
- I trade #2011, #897 e #1138 del mio diario pubblico all’8 ottobre 2026: esecuzioni, stop e take profit alla chiusura, commissioni, funding, MAE e MFE.
I numeri dei trade sono stati presi dalle loro pagine pubbliche l’8 ottobre 2026. Percentuali, R ed entrambi i grafici sono stati ricalcolati da quei dati con uno script. Senza accedere, la pagina di un trade non mostra lo storico dello stop, quindi l’R è misurato dallo stop com’era alla chiusura. Non mostra nemmeno il funding pagamento per pagamento, né le mie note sui trade.


