Rischio per trade: calcolare la dimensione della posizione
Dimensione della posizione dal rischio per trade: formula, esempi su perpetuo USDT e lotto MT5, cinque miei trade tra rischio allo stop e risultato reale.

Il rischio per trade è l’importo che perdi se scatta il tuo stop loss. Da lì deriva la dimensione della posizione (position size): dividi il rischio in denaro per la distanza tra ingresso e stop. Qui sotto trovi la formula, esempi per un perpetuo in USDT e per un lotto su MetaTrader 5, e cinque miei trade su Binance. In uno di questi la perdita è stata dell’81% più grande di quanto valesse lo stop.
Cos’è il rischio per trade?
Il rischio per trade è la quota del conto che sei disposto a perdere su un singolo trade. In denaro, quell’importo si chiama 1R, dove R sta per rischio. Le regole pratiche più citate sono la regola dell’1% e quella del 2%: non perdere mai più dell’1% o del 2% del conto su un singolo trade.
Il rischio non è la dimensione della posizione. Rischiare l’1% di un conto da 10.000 USDT significa perdere al massimo 100 USDT se scatta lo stop. La posizione in sé può valere 5.000 USDT o più; quanto, dipende da dove sta lo stop.
Alcuni trader rischiano una quota fissa del saldo corrente, altri un importo fisso in dollari. Con una quota fissa il rischio si riduce dopo le perdite e cresce dopo le vincite: quando un conto da 10.000 USDT scende del 10% a 9.000, l’1% sono 90 USDT. Un importo fisso in dollari è più semplice da seguire, ma non ti frena durante un drawdown.
La formula della dimensione della posizione
Prima decidi quanta parte del conto rischierai. Poi metti lo stop dove l’idea del trade smette di funzionare. La distanza tra ingresso e stop è la perdita per unità dell’asset, per esempio per bitcoin. Dividi l’uno per l’altra.
Rischio ($) = Saldo del conto × Rischio per trade (%)
Dimensione della posizione = Rischio ($) ÷ |Prezzo di ingresso − Prezzo dello stop|
Il valore assoluto copre entrambe le direzioni. Per un long lo stop sta sotto l’ingresso; per uno short sta sopra. Uno short su BTCUSDT a 62.500 con lo stop a 63.750 ha la stessa distanza di 1.250 e la stessa dimensione del long qui sotto.
L’ordine conta. Se scegli prima la dimensione e poi ci adatti lo stop, ogni trade porta con sé un rischio casuale.
Esempio: futures perpetui in USDT con leva
Il conto è di 10.000 USDT e il rischio per trade è l’1%. Compri BTCUSDT a 62.500 con lo stop a 61.250. Lo stop è a 1.250 USDT per bitcoin di distanza: il 2% del prezzo di ingresso.
- Rischio: 10.000 × 1% = 100 USDT.
- Dimensione della posizione: 100 ÷ 1.250 = 0,08 BTC.
- Valore della posizione: 0,08 × 62.500 = 5.000 USDT.
- Verifica: allo stop perdi 0,08 × 1.250 = 100 USDT.
Su Binance e Bybit la dimensione di un perpetuo in USDT si esprime in monete, a passi di 0,001 BTC. Su OKX si esprime in contratti. Un contratto BTC-USDT-SWAP vale 0,01 BTC, quindi 0,08 BTC sono 8 contratti. Una dimensione con un resto si arrotonda per difetto al passo, così il rischio resta dentro il piano.
Le commissioni si aggiungono. La commissione taker base è dello 0,05% su Binance e OKX e dello 0,055% su Bybit. Con lo 0,05% all’ingresso e all’uscita sono altri 4,95 USDT: 2,50 all’ingresso e 2,45 all’uscita sullo stop. Il calcolatore della dimensione della posizione fa lo stesso calcolo con i tuoi numeri: mostra la perdita con le commissioni e la dimensione che tiene le commissioni dentro il tuo rischio.
La leva cambia il tuo rischio?
La leva decide quanto margine l’exchange immobilizza per la posizione. Questo margine iniziale è il valore della posizione diviso per la leva. Profitti e perdite si calcolano in un altro modo: dimensione della posizione × movimento del prezzo. La leva non compare in questa formula.
| Leva | Margine | Perdita allo stop |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Una leva alta non rende la perdita più grande; libera denaro. Il rischio sale davvero con la leva quando cedi alla tentazione di aprire una posizione più grande di quella che il calcolo consente.
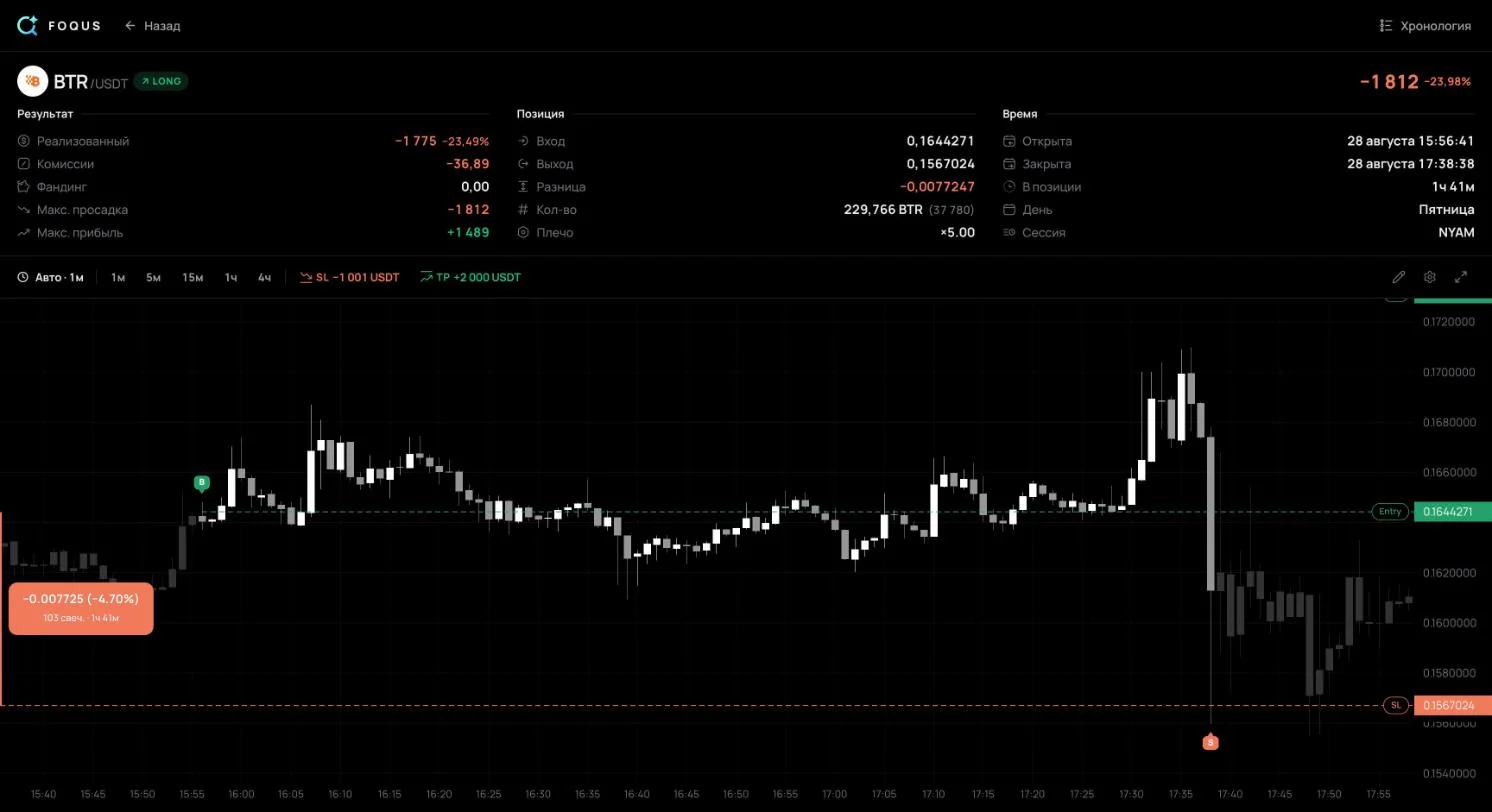
Quindi non lasciarti spaventare dalle percentuali sulla schermata di un trade. Il mio trade #136 della sezione più sotto appare nel diario come −23,98%. È una percentuale del margine: una posizione da 37.780 USDT con leva 5x impegnava 7.556 USDT. Il conto ha perso 1.812 USDT, con qualsiasi leva.
Con il margine incrociato dietro la posizione c’è l’intero saldo del conto. La liquidazione è più lontana, ma in gioco c’è tutto il denaro del conto.
Esempio sul forex: la dimensione del lotto su MetaTrader 5
Nel forex la dimensione si misura in lotti. Quante unità di valuta contiene un lotto lo dice la specifica dello strumento, nel campo Contract size. Per EURUSD di solito sono 100.000 euro. In MetaTrader 5 apri la specifica dalla finestra Market Watch: clic destro sul simbolo e scegli Specification.
I movimenti di prezzo si contano in pip. Per la maggior parte delle coppie un pip è il quarto decimale, 0,0001; per le coppie con lo yen giapponese è il secondo, 0,01. MetaTrader 5 calcola il profitto sul forex come (prezzo di chiusura − prezzo di apertura) × dimensione del contratto × lotti. Quindi un pip su un lotto di EURUSD vale 100.000 × 0,0001 = $10.
Lotti = Rischio ($) ÷ (Stop in pip × Valore del pip per lotto)Il conto è di $10.000 e il rischio è l’1%, quindi $100. Compri EURUSD a 1,0850 con lo stop a 1,0820, a 30 pip di distanza. Un lotto perde allo stop 30 × $10 = $300. Lotti: 100 ÷ 300 = 0,333, arrotondato per difetto al passo del volume: 0,33. Il rischio dopo l’arrotondamento è di $99.
Anche qui la leva cambia solo il margine. La guida di MetaTrader 5 dà il margine sul forex come lotti × dimensione del contratto ÷ leva: 330 euro con 1:100, 66 euro con 1:500. Se la valuta del conto è diversa dalla valuta di quotazione, converti il valore del pip al cambio attuale. Su USDJPY un pip su un lotto vale 1.000 yen; a 150 sono $6,67, e uno stop di 40 pip dà 0,37 lotti. Il calcolatore lotti per MT5 fa tutto questo, compresi l’oro e le altre valute del conto.
I miei trade: rischio previsto contro perdita reale
La formula promette che allo stop perdi esattamente 1R. In pratica va diversamente. Ecco cinque trade chiusi del mio diario pubblico sui futures USDT-M di Binance, dal 28 agosto al 5 settembre 2026. Qui 1R è la perdita allo stop attivo al momento della chiusura del trade. Il risultato include commissioni e funding.

Mostrano tre cose.
Lo stop non è un tetto alla perdita. Il #136 è un long su BTRUSDT. Sono entrato il 28 agosto alle 13:56 UTC a 0,1644271, con 229.766 monete, una posizione da 37.780 USDT. Lo stop era vicino a 0,16007, il 2,65% sotto l’ingresso: allo stop avrei perso 1.001 USDT. Alle 15:38 UTC il prezzo è sceso bruscamente, e la posizione si è chiusa a un prezzo medio di 0,1567024, il 2,10% sotto lo stop. La perdita sul prezzo è stata di 1.775 USDT, più 36,89 di commissioni. Il risultato: −1.812 USDT, cioè −1,81R.
Sul #2011 lo scarto è stato più piccolo. Lo stop a −3.040 USDT è stato eseguito lo 0,36% oltre il suo prezzo, e commissioni e funding hanno aggiunto 142,78 USDT. Il risultato: −3.518 USDT, cioè −1,16R. Uno stop market, una volta scattato, viene eseguito al miglior prezzo dell’order book, e in un movimento veloce quel prezzo può essere lontano dallo stop. Sulle monete con un order book sottile conviene lasciare un margine: fissa 1R sotto quanto sei disposto a perdere.
L’1R in denaro è variato di un fattore tre. È andato da 1.001 a 3.040 USDT tra i trade aperti dal 28 agosto al 4 settembre. Se il rischio fosse una quota fissa del conto, l’1R si muoverebbe solo quanto il saldo. Un divario di un fattore tre in una settimana è segno che il rischio è stato scelto trade per trade. Il risultato in R mette questi trade su un’unica scala: mostra quanto è costato ciascuno rispetto al proprio piano.
Un trade senza stop non ha un 1R. Il #1138 non aveva stop alla chiusura. Il suo punto peggiore è stato −5.494 USDT, 1,81 volte il più grande degli 1R dei cinque. Si è chiuso in profitto, +4.149 USDT, ma ha portato più rischio di qualsiasi trade con lo stop. Come misurare questi punti peggiori lo spiega la guida a MAE e MFE.
Commissioni e funding sono costati a questi trade tra 0,01R e 0,05R. Accanto allo slippage del #136 sono spiccioli. Ma arrivano con ogni trade, anche con quelli vincenti.
Quanto rischiare per trade? Le serie di perdite in numeri
Le perdite arrivano in serie, anche per un sistema redditizio. Supponiamo che i trade siano indipendenti e che metà di essi siano vincenti. Allora su 100 trade una serie di 6 o più perdite di fila ha una probabilità di circa il 55%, e una di 8 o più di circa il 17%. Se vincono 4 trade su 10, una serie di 8 o più perdite su 100 trade capita quasi una volta su due: 49%.
Quanta parte del conto si porta via una serie se rischi sempre la stessa quota del saldo corrente:
| Rischio per trade | 5 perdite di fila | 10 perdite di fila | 20 perdite di fila |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Recuperare una perdita è più difficile che subirla. Dopo un drawdown del 20% ti serve un guadagno del 25%; dopo uno del 50%, un guadagno del 100%. Con l’1% di rischio il conto si dimezza solo dopo 69 perdite di fila; con il 10%, dopo sette.
Inserisci il tuo win rate, lo stop, il target e le commissioni nel calcolatore rischio/rendimento. Mostra il win rate di pareggio, l’aspettativa per trade in R e la serie di perdite da mettere in conto su 100 trade.
Domande frequenti
Quanto del mio conto dovrei rischiare per trade?
Non c’è un unico numero giusto. I più citati sono la regola dell’1% e quella del 2%. Trova la tua percentuale nella tabella qui sopra e rispondi onestamente: reggeresti 10 perdite di fila? Questo non è un consiglio di investimento.
Cos’è la regola dell’1%?
Non perdere mai più dell’1% del conto su un singolo trade. È una regola sul rischio, non sulla dimensione della posizione: con un conto da 10.000 USDT e uno stop al 2%, la posizione può valere 5.000 USDT.
Le commissioni vanno contate nel rischio?
Sì, se il tuo rischio deve essere l’intera perdita allo stop. In quel caso dividi il rischio per la distanza dello stop più le commissioni di ingresso e di uscita. Nell’esempio su BTCUSDT la dimensione diventa 0,076 BTC invece di 0,08.
E se il mio stop viene eseguito peggio del suo prezzo?
Registra il risultato reale in R, non quello previsto. Se succede spesso, opera con dimensioni più piccole sulle monete con poca liquidità o lascia un margine nello stop. In un diario di trading lo vedi come trade peggiori di −1R.
Prima del prossimo trade
- Dimensiona partendo dallo stop. Prima lo stop e il rischio in dollari, poi la dimensione della posizione. La leva per ultima, e abbastanza bassa da tenere la liquidazione ben oltre lo stop.
- Lascia spazio allo slippage. Soprattutto sulle monete con un order book sottile: il mio stop da −1R è costato −1,81R.
- Registra ogni risultato in R. È l’unico modo per vedere se le tue perdite reali corrispondono al piano. Il modello gratuito di diario di trading calcola l’R al posto tuo.
Fonti
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): il P&L di un contratto lineare è quantità × movimento del prezzo; la leva non lo moltiplica.
- Binance: How to Calculate Profit and Loss for Futures Contracts: le dimensioni USDⓈ-M sono in monete; la formula del P&L; tasso di margine iniziale = 1 ÷ leva.
- Binance: Leverage and Margin of USDⓈ-M Futures: margine di mantenimento e liquidazione.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% taker e 0,02% maker per un utente normale.
- Bybit: Trading Fee Structure: 0,055% taker sui perpetui al livello VIP 0.
- OKX: What is OKX perpetual futures: livello di commissione più basso 0,02% maker, 0,05% taker.
- Binance: Types of Order on Binance Futures: uno stop market scattato viene eseguito al miglior prezzo disponibile.
- OKX API: lo strumento BTC-USDT-SWAP: valore del contratto 0,01 BTC.
- MetaTrader 5 Help: Market Watch: la specifica del simbolo, la dimensione del contratto e il passo del volume.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): margine = lotti × dimensione del contratto ÷ leva.
- MQL5 Reference: Symbol Properties: profitto sul forex = (chiusura − apertura) × dimensione del contratto × lotti.
- IG: Pip definition: un pip è 0,0001, o 0,01 per le coppie con lo yen.
- CMC Markets: Lot Size in Forex: lotti standard, mini e micro e i loro valori del pip.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R come rischio iniziale fissato dallo stop.
- Il mio diario pubblico: i trade #104, #136, #897, #1138 e #2011, con ingresso e uscita, lo stop alla chiusura, commissioni, funding e il punto peggiore.
I numeri dei trade sono stati presi dalle loro pagine pubbliche l’8 ottobre 2026. Una pagina pubblica di un trade non mostra quando uno stop è stato impostato o spostato, quindi l’1R è misurato dallo stop alla chiusura.


