Come tenere un diario di trading (con un trade reale)
Cosa annotare prima dell’ingresso, dopo l’uscita e nell’analisi, su un trade reale su Binance: rischio e R, MAE e MFE, commissioni, prezzo dopo l’uscita.

Per tenere un diario di trading, registra ogni trade in tre passaggi: il piano prima di entrare, i numeri subito dopo l’uscita e le lezioni in un’analisi settimanale. Prezzi, orari, commissioni e funding li conserva l’exchange per te; il tuo setup, il tuo stop iniziale e il motivo dell’uscita esistono solo se li scrivi. Qui sotto trovi tutto applicato a due trade reali del mio diario pubblico su Binance, con ogni numero preso dalle loro pagine pubbliche all’8 ottobre 2026.
Perché tenere un diario di trading?
Il saldo mostra solo il totale; un diario mostra di cosa è fatto. All’8 ottobre 2026, il 54% dei trade del mio diario pubblico è vincente, eppure il totale è di −3.041 USDT. Solo le registrazioni trade per trade mostrano il perché: la perdita media è più grande del guadagno medio, e le commissioni si sono prese 2.940 USDT. Il valore non sta nello scrivere in sé, ma nell’analisi: una volta a settimana ti mostra cosa cambiare. Come farla lo vedi più sotto.
Cosa registrare in un diario di trading
| Quando | Cosa annotare | Da dove viene |
|---|---|---|
| Prima dell’ingresso | Simbolo, direzione, orario in UTC | da te |
| Prima dell’ingresso | Setup: la regola che ti dice di entrare | solo da te |
| Prima dell’ingresso | Ingresso, stop, target, dimensione della posizione | da te; gli ordini li conserva l’exchange |
| Prima dell’ingresso | Rischio fino allo stop in USDT: è 1R | calcolato: |ingresso − stop| × quantità |
| Dopo l’uscita | Prezzo e orario di uscita, commissioni, funding | lo storico dei trade dell’exchange |
| Dopo l’uscita | Risultato in USDT e in R | calcolato: risultato netto ÷ rischio |
| Dopo l’uscita | MAE e MFE | il grafico mentre il trade era aperto |
| Dopo l’uscita | Perché sei uscito, l’errore, il tuo stato d’animo | solo da te |
| Il giorno dopo | Il prezzo ha raggiunto il target o lo stop dopo la tua uscita? | il grafico |
R è il rischio del trade: quanto perdi se scatta lo stop. Il risultato in R è il risultato netto diviso per quel rischio, quindi +2R significa che hai guadagnato il doppio di quanto hai rischiato. È questo che permette di confrontare trade di dimensioni diverse. La guida al rischio per trade mostra come scegliere il rischio e dimensionare la posizione in base a esso.
La MAE è quanto il prezzo si è mosso contro la posizione mentre era aperta; la MFE è quanto si è mosso a tuo favore. Entrambe si leggono meglio in R. La guida a MAE e MFE le approfondisce.
Esempio di diario di trading: un trade reale, registrato
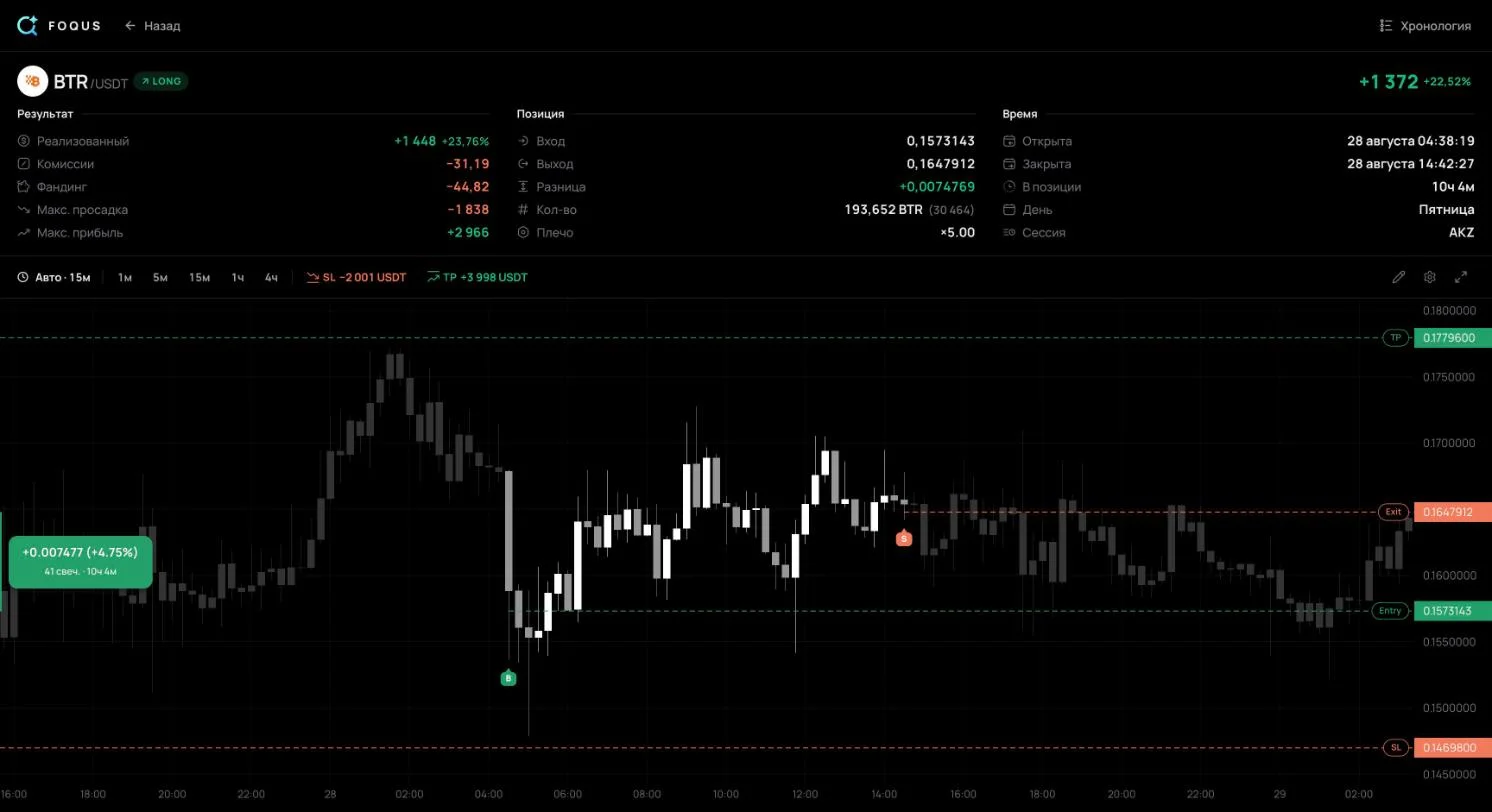
Il 28 agosto 2026 ho aperto un long su BTRUSDT su Binance, un perpetuo con margine in USDT, con leva 5×. Lo ripercorro usando solo ciò che chiunque poteva vedere sulla pagina pubblica del trade.
| Campo | Valore |
|---|---|
| Orario | 28 agosto 2026, ingresso alle 02:38 UTC, uscita alle 12:42 UTC: 10 h 4 min |
| Ingresso | prezzo medio 0,15731; 193.652 BTR, 30.464 USDT di valore nozionale |
| Stop e target | 0,14698 e 0,17796 |
| Rischio, 1R | 2.001 USDT: lo stop era al 6,57% di distanza |
| Target | 2R: due volte più lontano dello stop |
| Uscita | 0,16479: tra lo stop e il target, quindi né l’uno né l’altro |
| Risultato sul prezzo | +1.447,91 USDT, +0,72R |
| Commissioni e funding | −31,19 e −44,82 USDT |
| Risultato netto | +1.371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 alle 03:04 UTC, −0,91R |
| MFE | +9,83%: 0,17278 alle 07:18 UTC, +1,50R |
| Setup, motivo dell’uscita, stato d’animo | non visibili sulla pagina pubblica |
Il risultato in una riga nasconde la storia. Ventisei minuti dopo l’ingresso, il prezzo era andato contro il trade di 0,91R, quasi fino allo stop. Alle 07:18, dopo 4 h 40 min, il trade era in guadagno di 1,50R. L’uscita ha incassato +0,72R sul prezzo: il 48% del movimento migliore.
Qui non riporto il setup, il motivo dell’uscita né il mio stato d’animo. Non sono sulla pagina pubblica, e questa analisi si attiene solo a quella pagina. Note e tag di un trade sono visibili solo al titolare del conto. Nel tuo diario questi tre campi li compili tu: né l’exchange né un’app di tracciamento li conoscono.
Qui l’R è misurato dallo stop attivo al momento della chiusura, perché lo storico dello stop non viene mostrato a un visitatore non registrato. Nel tuo diario annota lo stop iniziale: rischio e R si calcolano da quello.

Cosa è successo dopo l’uscita
Il prezzo ha toccato il target a 0,17796 il 29 agosto verso le 09:20 UTC, circa 20 h 40 min dopo l’uscita. Prima di allora era sceso solo fino a 0,15237, ancora sopra lo stop a 0,14698. Se la posizione fosse rimasta aperta con lo stesso stop e lo stesso target, avrebbe reso +3.998 USDT sul prezzo, 2R pieni, invece di +1.448.
È il senno di poi. La cifra non tiene conto di un altro giorno di funding né del rischio di un forte movimento notturno, e un solo trade non dimostra nulla. Il valore è altrove: se annoti dove è andato il prezzo dopo ogni uscita anticipata, qualche decina di trade ti mostrerà se le tue uscite anticipate ti proteggono o ti costano denaro. Senza quella colonna ti resta la memoria, e la memoria conserva i casi più dolorosi.
Il nuovo ingresso 74 minuti dopo
Alle 13:56 UTC ho aperto un altro long su BTRUSDT, a 0,16443, quasi al prezzo a cui avevo appena venduto. Lo stop era più stretto: 0,16007, al 2,65% di distanza, un rischio di 1.001 USDT. La posizione era più grande: 37.780 USDT di valore nozionale contro 30.464.
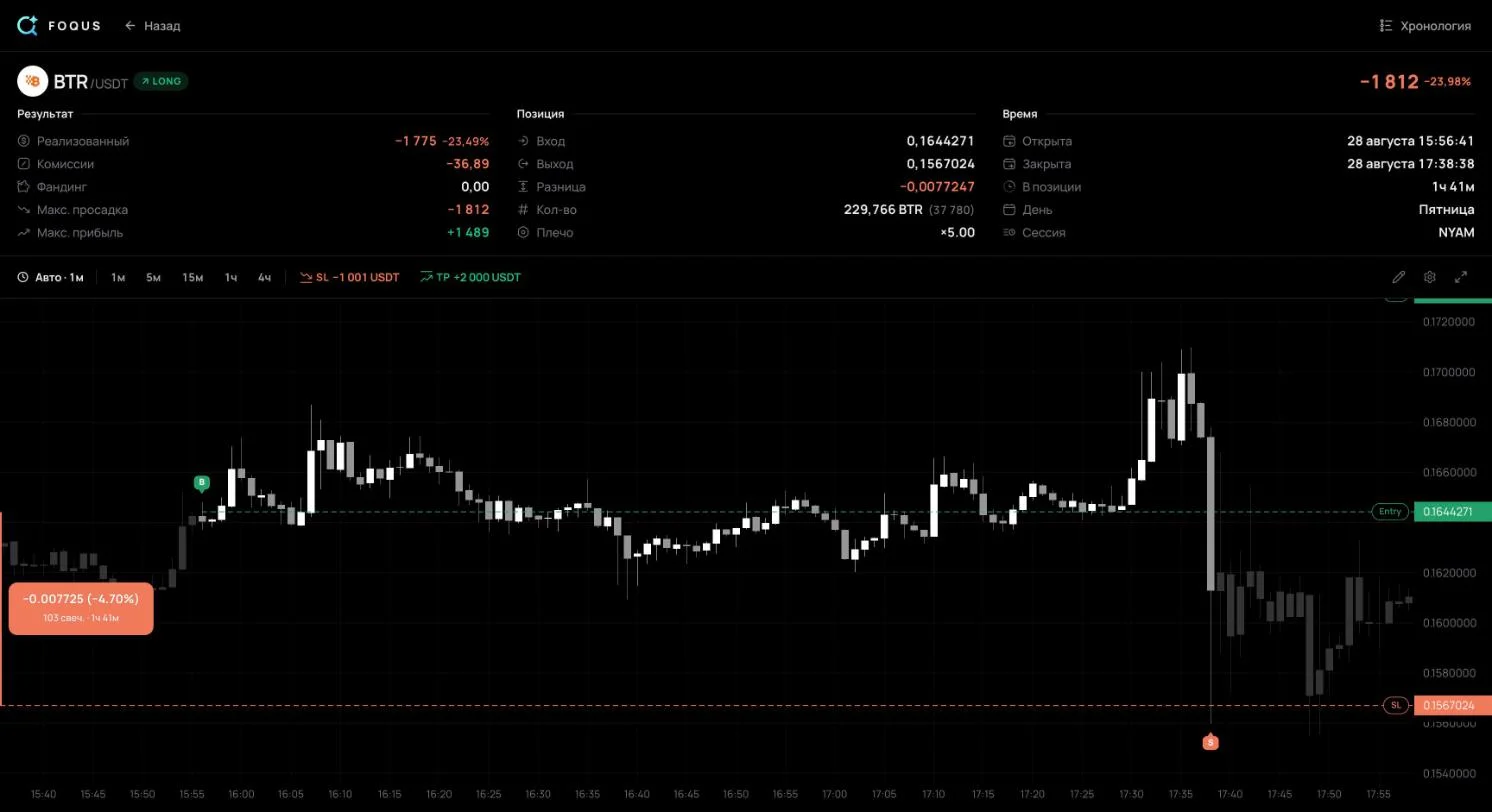
Alle 15:36 il trade era in guadagno di 1,51R. Alle 15:38 una sola candela da un minuto è scesa a 0,15600 e ha chiuso a 0,16130, di nuovo sopra lo stop. Lo stop però era già scattato. È stato eseguito a 0,15670, il 2,1% sotto il prezzo dello stop. Il risultato è stato di −1.811,76 USDT, cioè −1,81R contro 1R previsto. Insieme i due trade hanno perso 439,85 USDT.
Uno stop market diventa un ordine a mercato quando scatta, e un ordine a mercato viene eseguito al miglior prezzo disponibile, che in un mercato veloce può essere ben oltre lo stop. Quindi qui nel diario vanno due cose. Primo, un segno di «nuovo ingresso» che rimandi al trade precedente. Secondo, la differenza tra il rischio previsto e la perdita effettiva. Se le tue perdite allo stop superano spesso 1R, la causa è lo slippage o uno stop spostato.
Come analizzare il diario di trading ogni settimana
- Raccogli tutti i trade della settimana. Anche quelli piccoli e scomodi.
- Ricava quattro numeri. Numero di trade, win rate, guadagno medio e perdita media, in R o in USDT.
- Calcola l’aspettativa. È il risultato medio per trade. Positiva significa che il sistema guadagna; negativa, che perde.
- Dividi i trade per setup. Nel totale un setup debole si nasconde dietro uno forte.
- Confronta piano e risultato. Guarda a parte le perdite superiori a 1R e le uscite anticipate, accanto a ciò che ha fatto il prezzo dopo.
- Scegli un solo cambiamento per la settimana successiva. Scrivilo nel diario, così potrai verificarlo una settimana dopo.
Aspettativa = Win rate × Guadagno medio − Tasso di perdita × Perdita mediaEcco come appare con numeri reali: tutto il mio diario pubblico all’8 ottobre 2026, 65 trade dal 16 agosto al 2 ottobre 2026.
Il trade vincente medio ha guadagnato +1.435,23 USDT; quello perdente medio, −1.775,80 USDT. Aspettativa: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT per trade. Più della metà dei trade è stata vincente, eppure il conto è in perdita, perché la perdita media è più grande del guadagno medio. Il profit factor è il profitto totale diviso per la perdita totale; sotto 1, il conto perde.
C’è anche una riga che mostra perché le commissioni vanno in ogni registrazione. Sul prezzo i trade hanno perso 637 USDT, il funding ne ha aggiunti 537 e le commissioni se ne sono presi 2.940. Senza commissioni il totale sarebbe di −101 USDT. Un diario che ignorasse le commissioni mostrerebbe un conto più o meno in pareggio, quando in realtà è sotto di 3.041.
Quanti trade servono prima di potersi fidare dei numeri?
Un win rate è una stima, non un numero esatto. Un intervallo di Wilson al 95%, il modo standard di dare un intervallo a una proporzione, mostra di quanto può sbagliare:
| Trade | Win rate | Win rate reale, 95% |
|---|---|---|
| 20 | 45% | dal 26% al 66% |
| 65 | 54% | dal 42% al 65% |
| 100 | 45% | dal 36% al 55% |
Anche dopo 65 trade il win rate reale potrebbe essere il 42% o il 65%. Per questo l’analisi settimanale serve a trovare gli errori di esecuzione: uno stop spostato, un ingresso senza piano, commissioni dimenticate. Un setup si giudica su decine di trade di quel solo setup.
Foglio di calcolo, quaderno o app?
- Foglio di calcolo. Excel o Fogli Google: gratis e flessibile, ma ogni numero lo scrivi tu e MAE e MFE li leggi sul grafico. Il modello gratuito di diario di trading calcola già rischio, R e risultato netto. Provalo con il trade qui sopra: direzione LONG, ingresso 0,1573143, quantità 193652, stop 0,14698, target 0,17796, uscita 0,1647912, commissioni 31,19, funding −44,82. Il modello restituisce un rischio di $2.001,26, un risultato netto di +$1.371,91 e +0,69R, come la pagina del trade.
- Quaderno o Notion. Buono per note e screenshot, debole con i numeri: win rate e aspettativa vanno calcolati a parte.
- Un’app che importa i tuoi trade. Prezzi, orari, commissioni e funding arrivano dall’exchange tramite una chiave API di sola lettura. È così che è stato registrato il trade qui sopra. Per MetaTrader 5, al posto della chiave c’è la password investor, anch’essa di sola lettura. Le pagine di Binance, Bybit, OKX e MetaTrader 5 mostrano come collegare ciascuno. Il piano, il motivo dell’uscita e la lezione restano da scrivere a te.
Gli errori nel diario di trading che nascondono la verità
- Nessun piano. Senza uno stop e un target fissati prima dell’ingresso non puoi dire cosa non ha funzionato, l’idea o l’esecuzione, e non puoi calcolare l’R.
- Registrare lo stop dopo averlo spostato. Rischio e R vengono dallo stop iniziale. Se registri uno stop che hai allontanato, la perdita in R sembra più piccola di quanto fosse rispetto al piano.
- Saltare i trade scomodi. Gli ingressi d’impulso tendono a costare di più. Se li lasci fuori, le tue statistiche sembrano migliori del tuo trading.
- Niente commissioni né funding. Nel diario qui sopra è la differenza tra −101 e −3.041 USDT.
- Non rileggerlo mai. Un diario rende solo nell’analisi.
Domande frequenti sul diario di trading
Cosa deve contenere un diario di trading?
Data e ora in UTC, simbolo, direzione, ingresso, stop, target, dimensione e rischio in USDT. Dopo l’uscita: prezzo di uscita, commissioni, funding, il risultato in R e se hai seguito le tue regole. Il setup, il motivo dell’uscita e una lezione li aggiungi tu.
In cosa un diario è diverso dallo storico dei trade del mio exchange?
L’exchange conserva i tuoi ordini e ti permette di esportarli. Ma nello storico non c’è il piano: perché sei entrato, qual era lo stop iniziale, perché sei uscito. Non ci sono nemmeno MAE e MFE; quelle vengono dal grafico mentre il trade era aperto.
Devo registrare le mie emozioni?
Sì, con una parola o un voto da 1 a 5. Dopo un mese, confronta il risultato medio in R per ogni stato d’animo. Ti mostra in quali stati fai trading peggio.
Dove trovo un diario di trading gratuito?
Va bene qualsiasi foglio di calcolo con i campi elencati all’inizio di questa guida. Uno già pronto è il modello gratuito per Excel e Fogli Google, con le formule per rischio, R, aspettativa e drawdown.
Da dove cominciare
- Prima del prossimo ingresso, scrivi lo stop e il rischio in USDT. È il tuo 1R. Senza di esso non puoi esprimere in R né il risultato, né la MAE, né la MFE.
- Dopo ogni uscita anticipata, controlla il grafico il giorno dopo. Annota se il prezzo ha raggiunto il target o lo stop. Dopo qualche decina di note così, saprai quanto valgono le tue uscite anticipate.
Fonti
- Il mio diario pubblico su Binance, trade 104 e 136: prezzi, orari, commissioni, funding, MAE, MFE e i totali di 65 trade all’8 ottobre 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: l’exchange conserva lo storico degli ordini futures e permette di esportarlo.
- Binance: Introduction to Binance Futures Funding Rates: il funding si paga tra long e short; Binance non applica commissioni su di esso.
- Binance: Types of Order on Binance Futures: uno stop market diventa un ordine a mercato quando scatta, e un ordine a mercato può subire slippage.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R come rischio iniziale fissato dallo stop, i risultati in multipli di R, l’aspettativa come multiplo di R medio.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: il metodo di Wilson per un intervallo di confidenza su una proporzione.


