Como fazer um diário de trade (com uma operação real)
O que registrar antes da entrada, depois da saída e na revisão, em uma operação real na Binance: risco e R, MAE e MFE, taxas e o que o preço fez depois.

Para fazer um diário de trade, registre cada operação em três etapas: o plano antes de entrar, os números logo depois de sair e as lições em uma revisão semanal. A exchange guarda para você os preços, os horários, as taxas e o funding; o seu setup, o seu stop original e o motivo da saída só existem se você os anotar. Abaixo, mostro tudo isso em duas operações reais do meu diário público na Binance, com cada número tirado das páginas públicas delas em 8 de outubro de 2026.
Por que manter um diário de trade?
O seu saldo mostra só o total; um diário mostra do que ele é feito. Em 8 de outubro de 2026, 54% das operações do meu diário público eram vencedoras, mas o total era de −3.041 USDT. Só os registros de cada operação mostram por quê: a perda média é maior que o ganho médio, e as taxas levaram 2.940 USDT. O valor não está em escrever, e sim em revisar: uma vez por semana, a revisão mostra o que mudar. Como fazê-la está mais abaixo.
O que registrar em um diário de trade
| Quando | O que registrar | De onde vem |
|---|---|---|
| Antes da entrada | Símbolo, lado, horário em UTC | você |
| Antes da entrada | Setup: a regra que manda você entrar | só você |
| Antes da entrada | Entrada, stop, alvo, tamanho da posição | você; a exchange guarda as ordens |
| Antes da entrada | Risco até o stop em USDT: isso é 1R | calculado: |entrada − stop| × quantidade |
| Depois da saída | Preço e horário de saída, taxas, funding | o histórico de operações da exchange |
| Depois da saída | Resultado em USDT e em R | calculado: resultado líquido ÷ risco |
| Depois da saída | MAE e MFE | o gráfico enquanto a operação estava aberta |
| Depois da saída | Por que você saiu, o erro, o seu estado | só você |
| Um dia depois | O preço chegou ao alvo ou ao stop depois que você saiu? | o gráfico |
R é o risco da operação: o que você perde se o stop for atingido. O resultado em R é o resultado líquido dividido por esse risco, então +2R quer dizer que você ganhou o dobro do que arriscou. É isso que permite comparar operações de tamanhos diferentes. O guia de risco por operação mostra como escolher o risco e dimensionar a posição a partir dele.
O MAE é até onde o preço andou contra a posição enquanto ela estava aberta; o MFE é até onde ele andou a seu favor. Os dois ficam mais claros em R. O guia de MAE e MFE trata deles em detalhe.
Exemplo de diário de trade: uma operação real, registrada
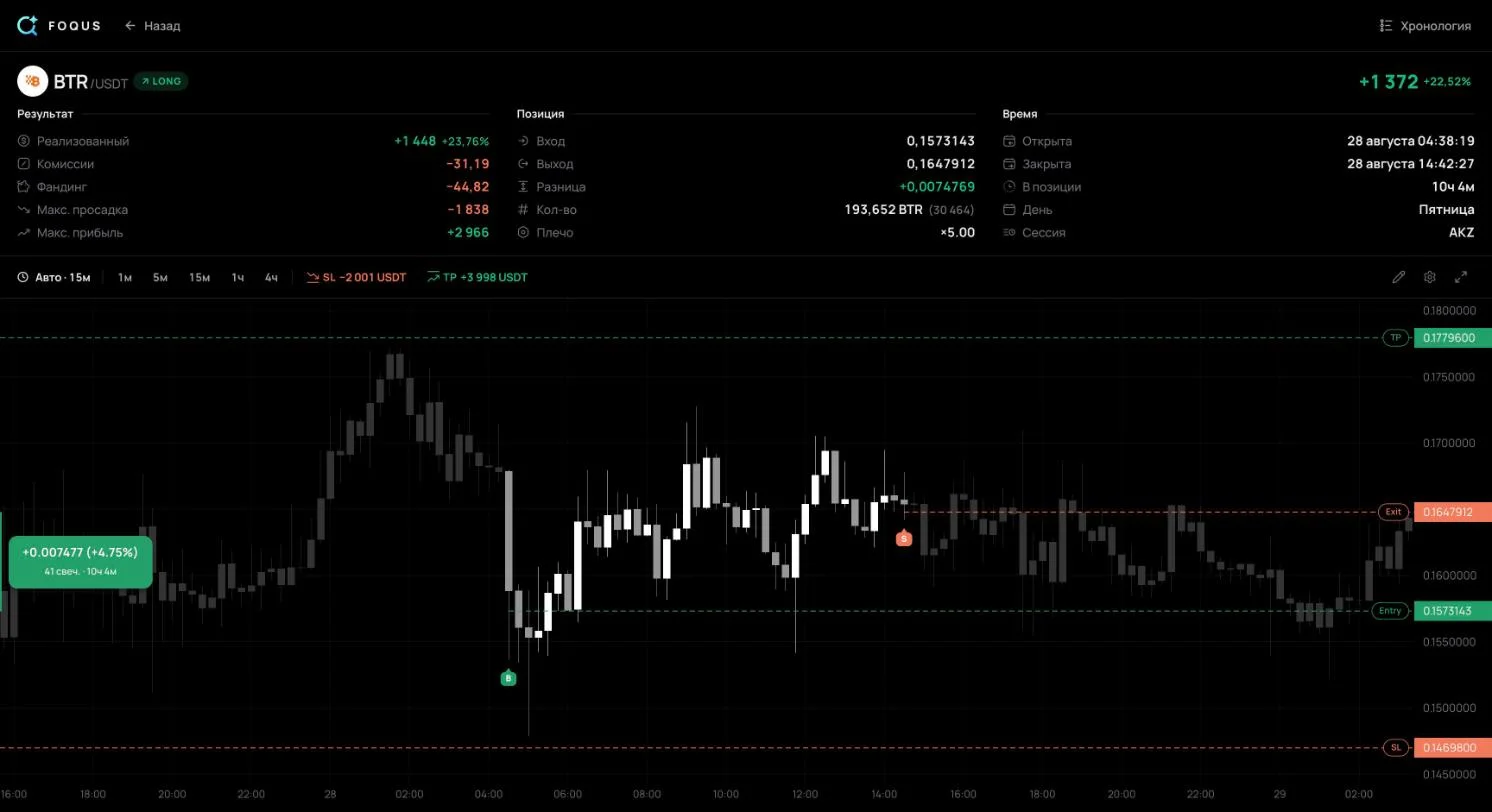
Em 28 de agosto de 2026, abri um long em BTRUSDT na Binance, um perpétuo com margem em USDT, com alavancagem de 5×. Vou analisar essa operação usando só o que qualquer visitante da página pública dela podia ver.
| Campo | Registro |
|---|---|
| Horário | 28 de agosto de 2026, entrada às 02:38 UTC, saída às 12:42 UTC: 10 h 4 min |
| Entrada | preço médio de 0,15731; 193.652 BTR, 30.464 USDT de valor nocional |
| Stop e alvo | 0,14698 e 0,17796 |
| Risco, 1R | 2.001 USDT: o stop estava a 6,57% |
| Alvo | 2R: duas vezes a distância do stop |
| Saída | 0,16479: entre o stop e o alvo, então em nenhum dos dois |
| Resultado pelo preço | +1.447,91 USDT, +0,72R |
| Taxas e funding | −31,19 e −44,82 USDT |
| Resultado líquido | +1.371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 às 03:04 UTC, −0,91R |
| MFE | +9,83%: 0,17278 às 07:18 UTC, +1,50R |
| Setup, motivo da saída, estado | não aparecem na página pública |
O resultado em uma linha esconde a história. Vinte e seis minutos depois da entrada, o preço tinha ido 0,91R contra a operação, quase até o stop. Às 07:18, 4 h 40 min depois, a operação estava em +1,50R. A saída capturou +0,72R pelo preço: 48% do melhor movimento.
Não informo aqui o setup, o motivo da saída nem o meu estado. Eles não estão na página pública, e esta análise se limita a essa página. As notas e as tags de uma operação só são visíveis para o dono da conta. No seu próprio diário, esses três campos ficam por sua conta: nem a exchange nem um app de registro conhecem esses dados.
Aqui, o R é medido a partir do stop que estava no fechamento, porque o histórico do stop não aparece para um visitante que não fez login. No seu próprio diário, registre o stop original: o risco e o R são calculados a partir dele.

O que aconteceu depois da saída
O preço tocou o alvo de 0,17796 em 29 de agosto, por volta das 09:20 UTC, cerca de 20 h 40 min depois da saída. Antes disso, ele só caiu até 0,15237, ainda acima do stop de 0,14698. Se a posição tivesse ficado aberta com o mesmo stop e o mesmo alvo, teria rendido +3.998 USDT pelo preço, 2R cheios, em vez de +1.448.
Isso é olhar para trás. O cálculo deixa de fora mais um dia de funding e o risco de um movimento brusco durante a noite, e uma operação não prova nada. O valor está em outro lugar: se você anotar para onde o preço foi depois de cada saída antecipada, algumas dezenas de operações vão mostrar se as suas saídas antecipadas protegem você ou custam dinheiro. Sem essa coluna, sobra a memória, e a memória guarda os casos mais dolorosos.
A reentrada 74 minutos depois
Às 13:56 UTC, abri outro long em BTRUSDT, em 0,16443, quase o preço em que eu tinha acabado de vender. O stop estava mais curto: 0,16007, a 2,65%, um risco de 1.001 USDT. A posição era maior: 37.780 USDT de valor nocional contra 30.464.
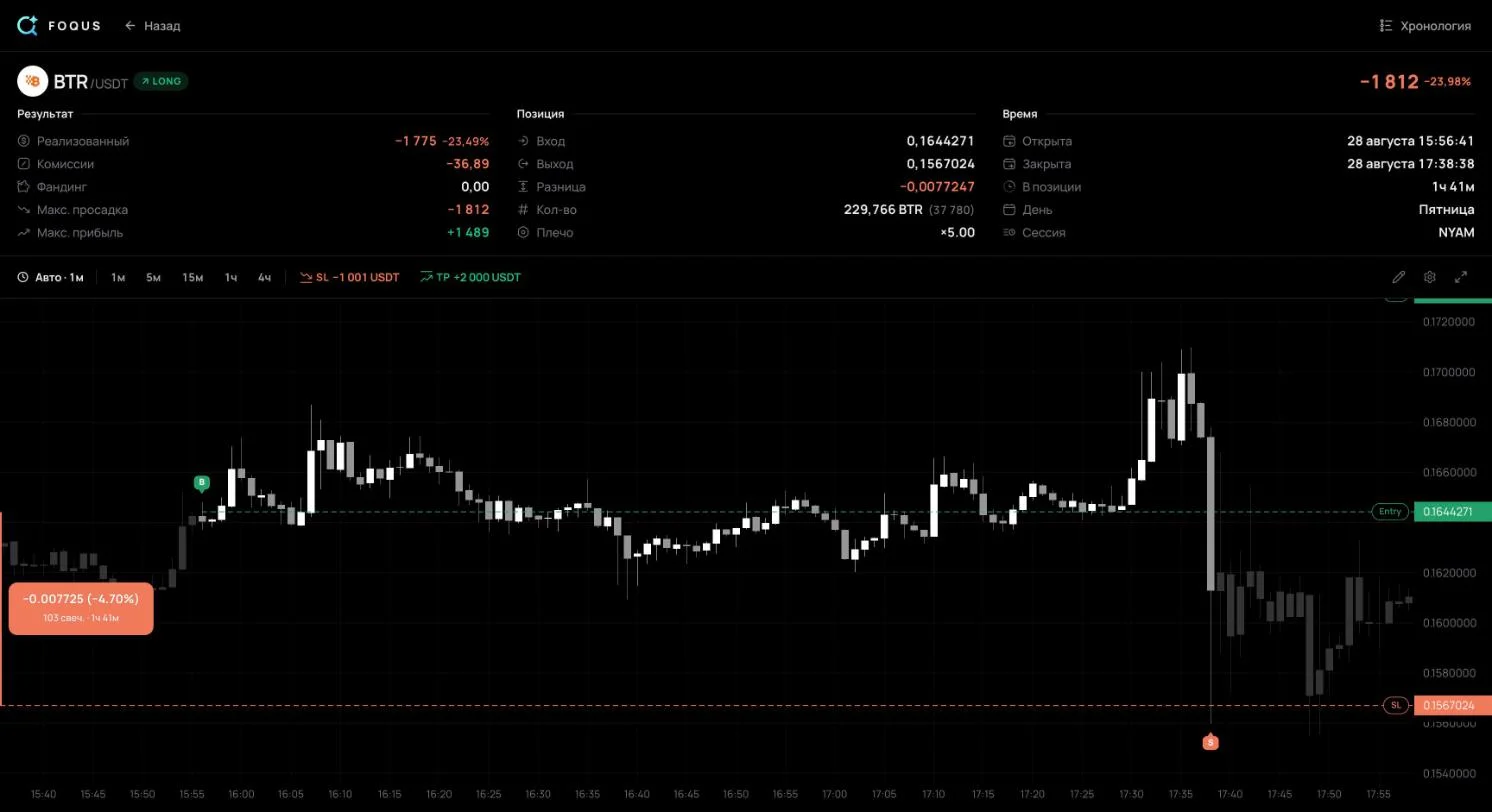
Às 15:36, a operação estava em +1,51R. Às 15:38, um único candle de um minuto caiu até 0,15600 e fechou em 0,16130, de volta acima do stop. O stop já tinha sido acionado. Ele foi executado em 0,15670, 2,1% abaixo do preço do stop. O resultado foi de −1.811,76 USDT, ou −1,81R contra 1R planejado. Juntas, as duas operações perderam 439,85 USDT.
Uma ordem stop a mercado vira uma ordem a mercado quando é acionada, e uma ordem a mercado é executada ao melhor preço disponível, que, em um mercado rápido, pode ficar bem além do stop. Por isso, duas coisas entram no diário aqui. Primeiro, uma marca de “reentrada” que liga esta operação à anterior. Segundo, a diferença entre o risco planejado e a perda real. Se as suas perdas no stop costumam passar de 1R, a causa é o slippage ou um stop que foi movido.
Como revisar o seu diário de trade toda semana
- Junte todas as operações da semana. As pequenas e as constrangedoras também.
- Conte quatro números. Número de operações, taxa de acerto, ganho médio e perda média, em R ou em USDT.
- Calcule a expectativa. É o resultado médio por operação. Positiva quer dizer que o sistema ganha dinheiro; negativa, que ele perde.
- Separe as operações por setup. Um setup fraco se esconde atrás de um forte no total.
- Compare o plano com o resultado. Olhe em separado as perdas maiores que 1R e as saídas antecipadas, ao lado do que o preço fez depois delas.
- Escolha uma mudança para a próxima semana. Escreva-a no diário para conferir uma semana depois.
Expectativa = Taxa de acerto × Ganho médio − Taxa de erro × Perda médiaVeja como isso fica com números reais: o meu diário público inteiro em 8 de outubro de 2026, 65 operações de 16 de agosto a 2 de outubro de 2026.
A operação vencedora média rendeu +1.435,23 USDT; a perdedora média, −1.775,80 USDT. Expectativa: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT por operação. Mais da metade das operações ganhou, e mesmo assim a conta está no negativo, porque a perda média é maior que o ganho médio. O fator de lucro é o lucro total dividido pela perda total; abaixo de 1, a conta está perdendo.
Há também uma linha que mostra por que as taxas entram em cada registro. Pelo preço, as operações perderam 637 USDT, o funding somou 537, e as taxas levaram 2.940. Sem as taxas, o total seria de −101 USDT. Um diário que ignorasse as taxas mostraria mais ou menos zero a zero em uma conta que está 3.041 USDT no negativo.
Quantas operações até dar para confiar nos números?
Uma taxa de acerto é uma estimativa, não um número exato. Um intervalo de Wilson de 95%, o jeito padrão de dar uma faixa a uma proporção, mostra o quanto ela pode errar:
| Operações | Taxa de acerto | Taxa de acerto real, 95% |
|---|---|---|
| 20 | 45% | 26% a 66% |
| 65 | 54% | 42% a 65% |
| 100 | 45% | 36% a 55% |
Mesmo depois de 65 operações, a taxa de acerto real poderia ser 42% ou 65%. Por isso, a revisão semanal serve para erros de execução: um stop movido, uma entrada sem plano, taxas que faltam. Um setup se julga com dezenas de operações só desse setup.
Planilha, caderno ou app?
- Planilha. Excel ou Planilhas Google: grátis e flexível, mas você digita cada número e lê o MAE e o MFE no gráfico. A planilha de diário de trade grátis já calcula o risco, o R e o resultado líquido. Teste com a operação acima: lado LONG, entrada 0,1573143, quantidade 193.652, stop 0,14698, alvo 0,17796, saída 0,1647912, taxas 31,19, funding −44,82. A planilha devolve um risco de US$ 2.001,26, um resultado líquido de +US$ 1.371,91 e +0,69R, o mesmo da página da operação.
- Caderno ou Notion. Bom para notas e capturas de tela, fraco para números: a taxa de acerto e a expectativa precisam ser calculadas à parte.
- Um app que importa as suas operações. Os preços, os horários, as taxas e o funding chegam da exchange por uma chave de API somente leitura. Foi assim que a operação acima foi registrada. No MetaTrader 5, a senha de investidor faz o papel da chave; ela também é somente leitura. As páginas da Binance, da Bybit, da OKX e do MetaTrader 5 mostram como conectar cada uma. Mas o plano, o motivo da saída e a lição continuam por sua conta.
Erros no diário de trade que escondem a verdade
- Sem plano. Sem um stop e um alvo definidos antes da entrada, você não sabe o que falhou, a ideia ou a execução, e não consegue calcular o R.
- Registrar o stop depois de movê-lo. O risco e o R vêm do stop original. Se você registrar um stop que afastou, a perda parece menor em R do que realmente foi em relação ao plano.
- Pular as operações constrangedoras. As entradas por impulso costumam custar mais caro. Se você as deixar de fora, as suas estatísticas vão parecer melhores que o seu trading.
- Sem taxas nem funding. No diário acima, essa é a diferença entre −101 e −3.041 USDT.
- Nunca reler. Um diário só se paga na revisão.
Perguntas frequentes sobre o diário de trade
O que um diário de trade deve ter?
Data e horário em UTC, símbolo, lado, entrada, stop, alvo, tamanho e risco em USDT. Depois da saída: preço de saída, taxas, funding, o resultado em R e se você seguiu as suas regras. O setup, o motivo da saída e uma lição ficam por sua conta.
Qual a diferença entre um diário e o histórico de operações da exchange?
A exchange guarda as suas ordens e deixa você exportá-las. Mas o histórico não tem plano: por que você entrou, qual era o stop original, por que você saiu. Ele também não tem MAE nem MFE; esses vêm do gráfico enquanto a operação estava aberta.
Devo registrar as minhas emoções?
Sim, com uma palavra ou uma nota de 1 a 5. Depois de um mês, compare o resultado médio em R de cada estado. Isso mostra em quais estados você opera pior.
Onde consigo um diário de trade grátis?
Qualquer planilha com os campos do início deste guia funciona. Uma pronta é a planilha grátis para Excel e Planilhas Google, com fórmulas de risco, R, expectativa e drawdown.
Por onde começar
- Antes da próxima entrada, anote o stop e o risco em USDT. Esse é o seu 1R. Sem ele, você não consegue expressar o resultado, o MAE nem o MFE em R.
- Depois de cada saída antecipada, confira o gráfico um dia depois. Anote se o preço chegou ao alvo ou ao stop. Depois de algumas dezenas de anotações assim, você vai saber quanto valem as suas saídas antecipadas.
Fontes
- Meu diário público na Binance, operações 104 e 136: preços, horários, taxas, funding, MAE, MFE e os totais de 65 operações em 8 de outubro de 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: a exchange guarda o histórico de ordens de futuros e deixa você exportá-lo.
- Binance: Introduction to Binance Futures Funding Rates: o funding é pago entre longs e shorts; a Binance não cobra taxa sobre ele.
- Binance: Types of Order on Binance Futures: uma ordem stop a mercado vira uma ordem a mercado quando é acionada, e uma ordem a mercado pode sofrer slippage.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R como o risco inicial definido pelo stop, resultados em múltiplos de R, expectativa como o múltiplo de R médio.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: o método de Wilson para o intervalo de confiança de uma proporção.


