Risco por operação: como calcular o tamanho da posição
A fórmula do tamanho da posição pelo risco por operação, com um perpétuo em USDT e um lote no MT5, e cinco operações minhas: risco planejado vs real.

O risco por operação é o valor que você perde se o seu stop loss for atingido. O tamanho da posição sai dele: divida o risco em dinheiro pela distância da entrada até o stop. Abaixo estão a fórmula, exemplos com um perpétuo em USDT e com um lote no MetaTrader 5, e cinco operações minhas na Binance. Em uma delas, a perda saiu 81% maior do que o stop valia.
O que é risco por operação?
O risco por operação é a parte da sua conta que você está disposto a perder em uma operação. Em dinheiro, esse valor se chama 1R, em que R vem de risco. As regras práticas mais citadas são a regra do 1% e a regra dos 2%: nunca perder mais de 1% ou 2% da conta em uma única operação.
Risco não é o tamanho da posição. Arriscar 1% de uma conta de 10.000 USDT quer dizer perder no máximo 100 USDT se o stop for atingido. A posição em si pode valer 5.000 USDT ou mais; quanto, depende de onde está o stop.
Alguns traders arriscam uma fração fixa do saldo atual; outros, um valor fixo em dólares. Com uma fração fixa, o risco diminui depois das perdas e aumenta depois dos ganhos: quando uma conta de 10.000 USDT cai 10%, para 9.000, 1% passa a ser 90 USDT. Um valor fixo em dólares é mais simples de acompanhar, mas não freia você em um drawdown.
Fórmula do tamanho da posição
Primeiro, decida quanto da conta vai arriscar. Depois, coloque o stop onde a ideia da operação deixa de funcionar. A distância da entrada até o stop é a perda por unidade do ativo, por exemplo, por bitcoin. Divida um pelo outro.
Risco (US$) = Saldo da conta × Risco por operação (%)
Tamanho da posição = Risco (US$) ÷ |Preço de entrada − Preço do stop|
O valor absoluto cobre as duas direções. Em um long, o stop fica abaixo da entrada; em um short, acima. Um short em BTCUSDT a 62.500 com stop em 63.750 tem a mesma distância de 1.250 e o mesmo tamanho do long abaixo.
A ordem importa. Se você escolhe o tamanho primeiro e depois ajusta o stop a ele, cada operação carrega um risco aleatório.
Exemplo: futuros perpétuos em USDT com alavancagem
A conta tem 10.000 USDT, e o risco por operação é de 1%. Você compra BTCUSDT a 62.500 com stop em 61.250. O stop fica a 1.250 USDT por bitcoin: 2% do preço de entrada.
- Risco: 10.000 × 1% = 100 USDT.
- Tamanho da posição: 100 ÷ 1.250 = 0,08 BTC.
- Valor da posição: 0,08 × 62.500 = 5.000 USDT.
- Conferência: no stop, você perde 0,08 × 1.250 = 100 USDT.
Na Binance e na Bybit, o tamanho de um perpétuo em USDT é definido em moedas, em passos de 0,001 BTC. Na OKX, ele é definido em contratos. Um contrato BTC-USDT-SWAP equivale a 0,01 BTC, então 0,08 BTC são 8 contratos. Um tamanho com sobra é arredondado para baixo até o passo, para que o risco fique dentro do plano.
As taxas vêm por cima. A taxa taker básica é de 0,05% na Binance e na OKX e de 0,055% na Bybit. Com 0,05% na entrada e na saída, são mais 4,95 USDT: 2,50 na entrada e 2,45 na saída pelo stop. A calculadora de tamanho de posição faz a mesma conta com os seus números: ela mostra a perda com taxas e o tamanho que mantém as taxas dentro do seu risco.
A alavancagem muda o seu risco?
A alavancagem decide quanta margem a exchange trava para a posição. Essa margem inicial é o valor da posição dividido pela alavancagem. O lucro e a perda são calculados de outro jeito: tamanho da posição × movimento do preço. A alavancagem não entra nessa fórmula.
| Alavancagem | Margem | Perda no stop |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Uma alavancagem alta não aumenta a perda; ela libera dinheiro. A tentação de abrir uma posição maior do que o cálculo permite é onde a alavancagem realmente aumenta o risco.
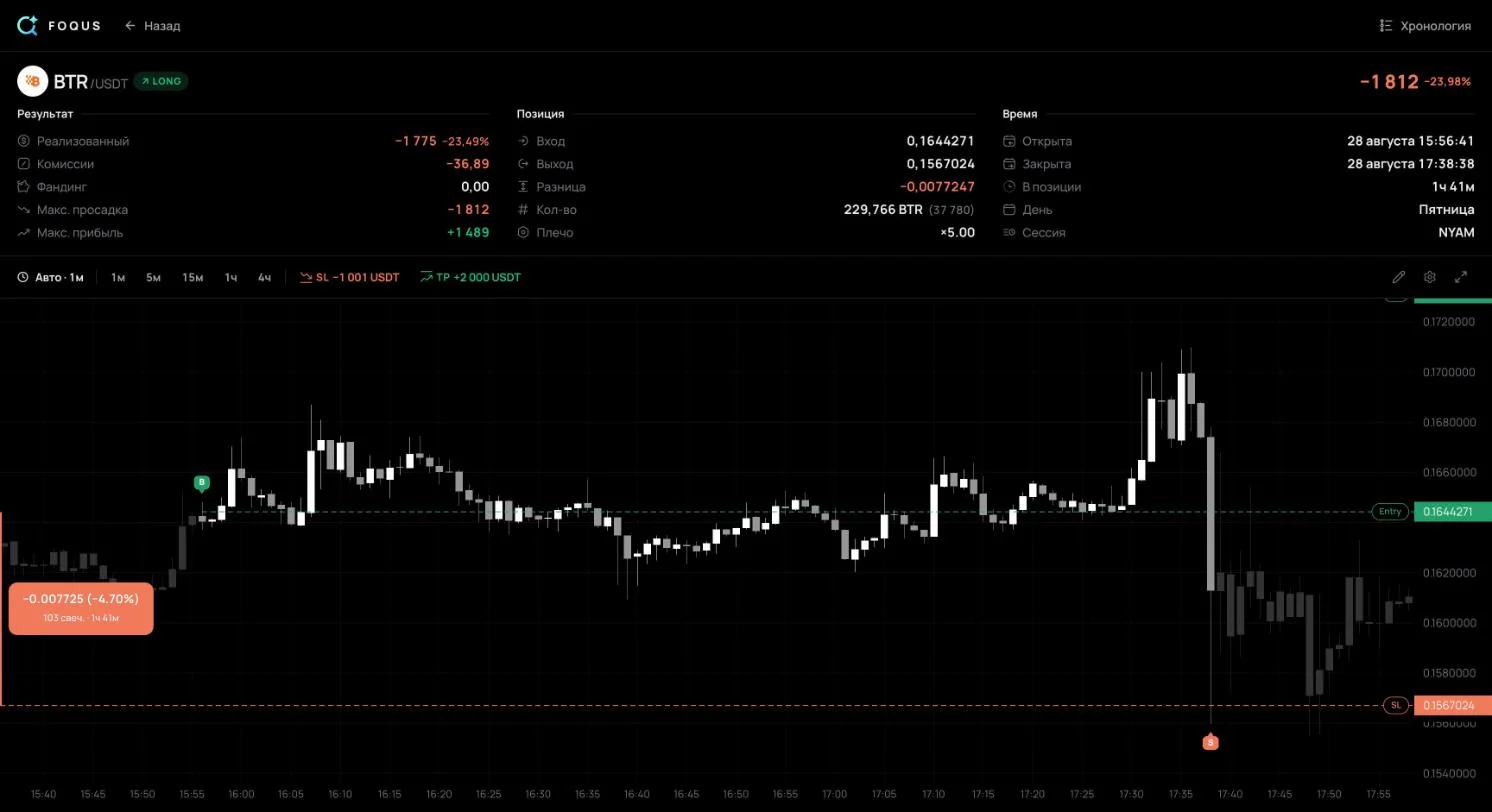
Então não se assuste com as porcentagens na tela de uma operação. A minha operação #136, da seção abaixo, aparece como −23,98% no diário. Essa é uma porcentagem da margem: uma posição de 37.780 USDT a 5x travava 7.556 USDT. A conta perdeu 1.812 USDT com qualquer alavancagem.
Na margem cruzada, todo o saldo da conta fica por trás da posição. A liquidação fica mais longe, mas todo o dinheiro da conta está em jogo.
Exemplo no forex: tamanho do lote no MetaTrader 5
No forex, o tamanho é medido em lotes. Quantas unidades da moeda um lote tem está na especificação do instrumento, no campo Tamanho do contrato. No EURUSD, costuma ser 100.000 euros. No MetaTrader 5, você abre a especificação pela janela Observação do mercado: clique com o botão direito no símbolo e escolha Especificação.
Os movimentos de preço são contados em pips. Na maioria dos pares, um pip é a quarta casa decimal, 0,0001; nos pares com o iene japonês, é a segunda, 0,01. O MetaTrader 5 calcula o lucro no forex como (preço de fechamento − preço de abertura) × tamanho do contrato × lotes. Então um pip em um lote de EURUSD vale 100.000 × 0,0001 = US$ 10.
Lotes = Risco (US$) ÷ (Stop em pips × Valor do pip por lote)A conta tem US$ 10.000, e o risco é de 1%, ou seja, US$ 100. Você compra EURUSD a 1,0850 com stop em 1,0820, a 30 pips. Um lote perde 30 × US$ 10 = US$ 300 no stop. Lotes: 100 ÷ 300 = 0,333, arredondado para baixo até o passo de volume: 0,33. O risco depois do arredondamento é de US$ 99.
Aqui também a alavancagem só muda a margem. A ajuda do MetaTrader 5 dá a margem no forex como lotes × tamanho do contrato ÷ alavancagem: 330 euros a 1:100, 66 euros a 1:500. Se a moeda da conta for diferente da moeda de cotação, converta o valor do pip pelo câmbio atual. No USDJPY, um pip em um lote vale 1.000 ienes; a 150, isso dá US$ 6,67, e um stop de 40 pips dá 0,37 lote. A calculadora de lote para MT5 faz tudo isso, inclusive para o ouro e para outras moedas de conta.
As minhas operações: o risco planejado e a perda real
A fórmula promete que, no stop, você perde exatamente 1R. Na prática, sai diferente. Aqui estão cinco operações fechadas do meu diário público nos futuros USDT-M da Binance, de 28 de agosto a 5 de setembro de 2026. Aqui, 1R é a perda no stop que estava posicionado quando a operação fechou. O resultado inclui taxas e funding.

Elas mostram três coisas.
O stop não é um teto para a perda. A #136 é um long em BTRUSDT. Entrei em 28 de agosto às 13:56 UTC, a 0,1644271, com 229.766 moedas, uma posição de 37.780 USDT. O stop estava perto de 0,16007, 2,65% abaixo da entrada: no stop, eu perderia 1.001 USDT. Às 15:38 UTC, o preço caiu forte, e a posição fechou a uma média de 0,1567024, 2,10% abaixo do stop. A perda pelo preço foi de 1.775 USDT, mais 36,89 de taxas. O resultado: −1.812 USDT, ou −1,81R.
Na #2011, a diferença foi menor. O stop de −3.040 USDT foi executado 0,36% além do seu preço, e as taxas e o funding somaram mais 142,78 USDT. O resultado: −3.518 USDT, ou −1,16R. Uma ordem stop a mercado é executada ao melhor preço do livro de ofertas quando é acionada, e, em um movimento rápido, esse preço pode ficar longe do stop. Em moedas com um livro fino, vale deixar uma margem: defina 1R abaixo do que você está disposto a perder.
O 1R em dinheiro chegou a triplicar. Ele foi de 1.001 a 3.040 USDT entre operações abertas de 28 de agosto a 4 de setembro. Se o risco fosse uma parte fixa da conta, o 1R mudaria só junto com o saldo. Triplicar em uma semana é sinal de que o risco foi escolhido operação a operação. O resultado em R coloca essas operações na mesma escala: ele mostra quanto cada uma custou em relação ao próprio plano.
Uma operação sem stop não tem 1R. A #1138 não tinha stop no fechamento. O pior ponto dela foi de −5.494 USDT, 1,81 vez o maior 1R das cinco. Ela fechou no lucro, +4.149 USDT, mas carregou mais risco do que qualquer operação com stop. Como medir esses piores pontos está no guia de MAE e MFE.
As taxas e o funding custaram a essas operações entre 0,01R e 0,05R. Perto do slippage da #136, é troco. Mas eles vêm em toda operação, nas vencedoras também.
Quanto arriscar por operação? As sequências de perdas em números
As perdas vêm em sequências, mesmo em um sistema lucrativo. Suponha que as operações sejam independentes e que metade delas ganhe. Então, em 100 operações, uma sequência de 6 ou mais perdas seguidas acontece com probabilidade de cerca de 55%, e uma de 8 ou mais, de cerca de 17%. Se 4 em cada 10 operações ganham, uma sequência de 8 ou mais perdas em 100 operações aparece quase uma vez a cada duas: 49%.
Quanto da conta uma sequência leva quando você sempre arrisca a mesma parte do saldo atual:
| Risco por operação | 5 perdas seguidas | 10 perdas seguidas | 20 perdas seguidas |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Recuperar uma perda é mais difícil do que perder. Depois de um drawdown de 20%, você precisa de um ganho de 25%; depois de 50%, de um ganho de 100%. Com 1% de risco, a conta só cai pela metade depois de 69 perdas seguidas; com 10% de risco, depois de sete.
Coloque a sua própria taxa de acerto, o seu stop, o seu alvo e as suas taxas na calculadora de risco-retorno. Ela mostra a taxa de acerto mínima, a expectativa por operação em R e a sequência de perdas a esperar em 100 operações.
Perguntas frequentes
Quanto da minha conta devo arriscar por operação?
Não existe um número certo único. Os mais citados são as regras de 1% e de 2%. Encontre a sua porcentagem na tabela acima e responda com honestidade se você aguentaria 10 perdas seguidas. Isto não é recomendação de investimento.
O que é a regra do 1%?
Nunca perder mais de 1% da conta em uma operação. É uma regra de risco, não de tamanho da posição: com uma conta de 10.000 USDT e um stop de 2%, a posição pode valer 5.000 USDT.
As taxas devem fazer parte do meu risco?
Sim, se o seu risco deve ser a perda inteira no stop. Nesse caso, divida o risco pela distância do stop somada às taxas de entrada e de saída. No exemplo do BTCUSDT, o tamanho passa a ser 0,076 BTC em vez de 0,08.
E se o meu stop for executado pior que o preço dele?
Registre o resultado real em R, não o planejado. Se isso se repetir, opere menor em moedas com livro fino ou deixe uma margem no stop. Em um diário de trade, isso aparece como operações piores que −1R.
Antes da próxima operação
- Dimensione pelo stop. Primeiro o stop e o risco em dinheiro, depois o tamanho da posição. A alavancagem por último, e baixa o suficiente para que a liquidação fique bem além do stop.
- Deixe espaço para o slippage. Principalmente em moedas com livro fino: o meu stop de −1R custou −1,81R.
- Registre cada resultado em R. É o único jeito de ver se as suas perdas reais batem com o plano. A planilha de diário de trade grátis calcula o R para você.
Fontes
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): o P&L de um contrato linear é quantidade × movimento do preço; a alavancagem não o multiplica.
- Binance: How to Calculate Profit and Loss for Futures Contracts: os tamanhos USDⓈ-M são em moedas; a fórmula do P&L; taxa de margem inicial = 1 ÷ alavancagem.
- Binance: Leverage and Margin of USDⓈ-M Futures: margem de manutenção e liquidação.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% taker e 0,02% maker para um usuário comum.
- Bybit: Trading Fee Structure: 0,055% taker nos perpétuos no VIP 0.
- OKX: What is OKX perpetual futures: o nível de taxa mais baixo, 0,02% maker e 0,05% taker.
- Binance: Types of Order on Binance Futures: uma ordem stop a mercado acionada é executada ao melhor preço disponível.
- OKX API: instrumento BTC-USDT-SWAP: valor do contrato de 0,01 BTC.
- Ajuda do MetaTrader 5: Observação do mercado: a especificação do símbolo, o tamanho do contrato e o passo do volume.
- Ajuda do MetaTrader 5: Cálculo de margem (Retail Forex, Futures): margem = lotes × tamanho do contrato ÷ alavancagem.
- MQL5 Reference: Symbol Properties: lucro no forex = (fechamento − abertura) × tamanho do contrato × lotes.
- IG: Pip definition: um pip é 0,0001, ou 0,01 nos pares com o iene.
- CMC Markets: Lot Size in Forex: lotes padrão, mini e micro e os valores dos pips deles.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R como o risco inicial definido pelo stop.
- Meu diário público: as operações #104, #136, #897, #1138 e #2011 — entrada e saída, o stop no fechamento, taxas, funding, o pior ponto.
Os números das operações foram tirados das páginas públicas delas em 8 de outubro de 2026. A página pública de uma operação não mostra quando um stop foi definido ou movido, então o 1R é medido a partir do stop no fechamento.


