MAE e MFE no trading: fórmulas e 3 operações reais
MAE é o pior prejuízo flutuante de uma operação; MFE, o maior lucro flutuante. Fórmulas, R e 3 operações reais na Binance: stop, slippage, lucro devolvido.

O MAE (Maximum Adverse Excursion, a excursão adversa máxima) é o maior prejuízo flutuante que uma operação mostrou enquanto estava aberta. O MFE (Maximum Favorable Excursion, a excursão favorável máxima) é o maior lucro flutuante que ela mostrou no mesmo período. O resultado de uma operação só diz onde o caminho terminou; o MAE e o MFE dizem o que aconteceu entre a entrada e a saída. Abaixo estão as fórmulas e três operações reais do meu diário público na Binance.
O que são MAE e MFE?
O MAE é o ponto mais distante a que o preço chegou contra a sua posição durante a operação. O MFE é o ponto mais distante a que ele chegou a seu favor. Os dois são medidos a partir do preço de entrada, ou do preço médio de entrada, se você aumentou a posição.
John Sweeney apresentou o método no livro Maximum Adverse Excursion, de 1997. Hoje, o testador de estratégias do MetaTrader 5, as plataformas de trading e os diários de trade calculam os dois.
Long:   MAE = (Entrada − Mínima) ÷ Entrada × 100%
        MFE = (Máxima − Entrada) ÷ Entrada × 100%
Short:  MAE = (Máxima − Entrada) ÷ Entrada × 100%
        MFE = (Entrada − Mínima) ÷ Entrada × 100%

Em R:   MAE = |Entrada − pior preço| ÷ |Entrada − Stop|
ETD     = MFE − Resultado     (o que foi devolvido desde o pico)
Captura = Resultado ÷ MFE     (a parte do movimento que você aproveitou)
Pegue a mínima e a máxima só do período em que a posição estava aberta. Você pode expressá-las de três jeitos:
- Porcentagem da entrada. Bom para comparar operações em um mesmo instrumento.
- Dinheiro. A distância vezes o tamanho da posição. Mostra quanto a oscilação custou. Se você aumentou a posição ou realizou parte dela, use o tamanho que estava no mercado naquele minuto.
- R. 1R é a perda que o seu stop daria. Um MAE de 0,5R quer dizer que o preço foi até a metade do caminho para o seu stop. Como calcular o risco até o stop está no guia de risco por operação.
Exemplo de MAE e MFE: uma operação real
A operação #2011 é o meu long em MARSCOINUSDT, nos futuros USDT-M da Binance. Entrei em 4 de setembro de 2026 às 21:34 UTC e aumentei a posição às 21:56. A entrada média foi de 0,1916575, e a posição, de 505.214 moedas, cerca de 96.828 USDT. No fechamento, o stop estava em 0,18564 e o take profit, em 0,2668. O stop fechou a operação em 5 de setembro às 00:36 UTC, 3 h 2 min depois da entrada.
- Risco, 1R. 0,1916575 − 0,18564 = 0,0060175 por moeda, ou 3,14% da entrada.
- MFE. A máxima foi de 0,20666 às 23:16 UTC, cerca de 1 h 42 min depois da entrada: +7,83%, ou +2,49R. No papel, eram +7.579 USDT.
- MAE. O pior preço de mercado enquanto a posição estava aberta foi 0,18500, no minuto da saída: −3,47%, ou −1,11R. No papel, eram −3.363 USDT.
- Saída. O stop estava em 0,18564, mas foi executado a uma média de 0,184977, 0,36% pior. O resultado pelo preço foi de −3,49%, ou −1,11R.
- ETD. 2,49R − (−1,11R) = 3,6R devolvidos entre o pico e a saída.

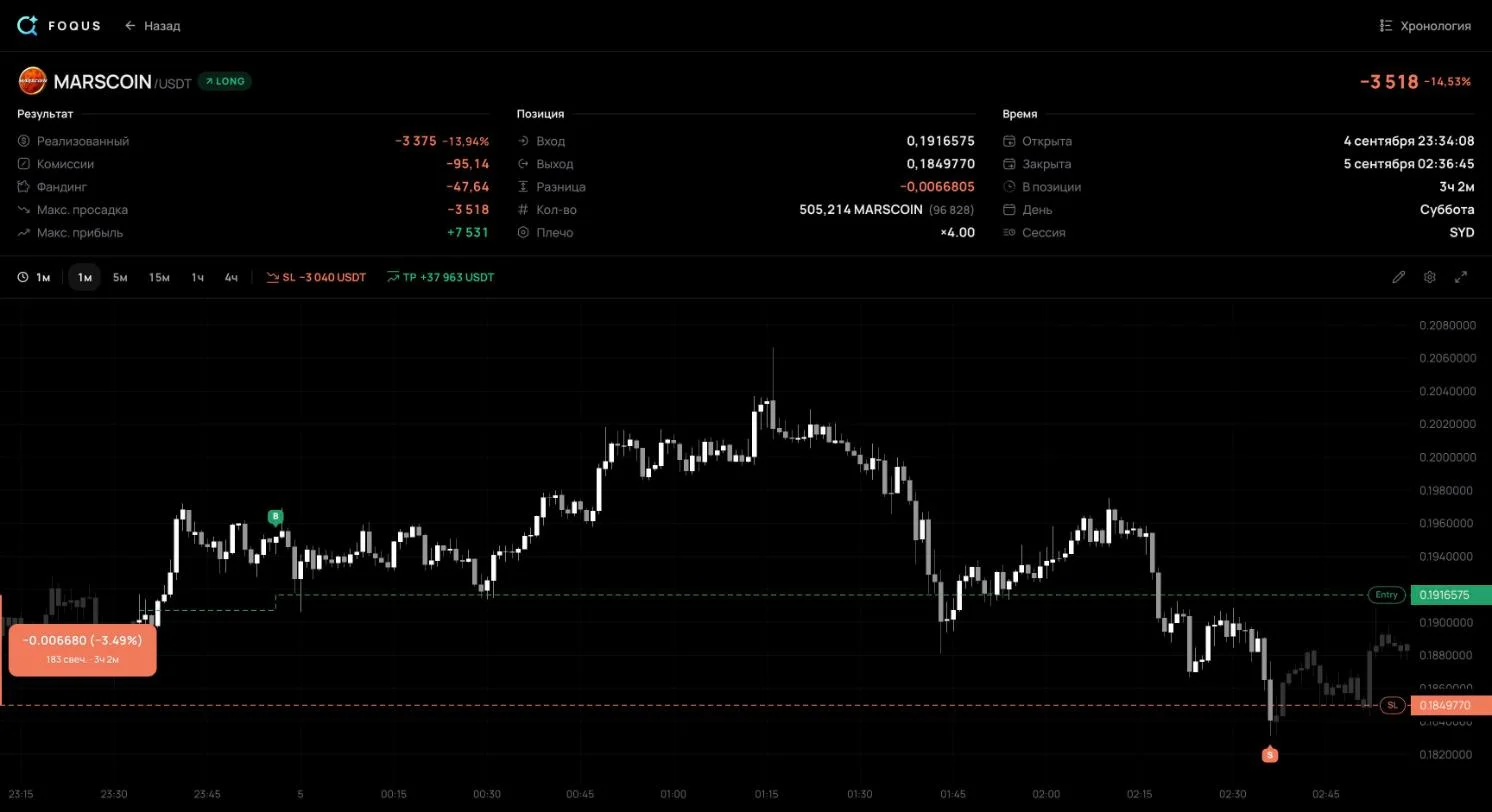
O MAE passou de 1R: o preço foi além do stop antes de a posição fechar, e o stop foi executado pior que o preço dele. Isso é slippage. Acontece com um stop que vira uma ordem a mercado quando é acionado: a ajuda da Binance diz que uma ordem dessas pega o melhor preço disponível no livro de ofertas, e esse preço pode ser pior que o esperado.
O resultado pelo preço, −3,49%, é até um pouco mais profundo que o MAE, −3,47%. Isso não é uma contradição. O MAE é medido nos preços de mercado enquanto a posição está aberta, ou seja, antes de o stop ser executado. O pior desses preços foi 0,18500. O stop em si foi executado como ordem a mercado e passou por vários níveis do livro de ofertas. Parte da posição fechou abaixo de 0,18500, e a execução média saiu em 0,184977.
Uma operação não prova nada. Mas, se o seu diário tem muitas linhas como “MFE de 2R ou mais, resultado −1R”, revise como você gerencia as operações abertas: quando mover o stop e quando realizar parte da posição. Nesta análise, uso só o que a página pública da operação mostra sem login. Ela mostra o stop como estava no fechamento, mas não o histórico das mudanças dele. Por isso, o R aqui é medido a partir do stop no fechamento.
MAE e MFE depois de taxas e funding
Nos futuros perpétuos, o MAE e o MFE têm dois valores cada. Um é só o preço. O outro soma as taxas e o funding cobrados até aquele minuto. O funding é um pagamento periódico entre longs e shorts. Na Binance, por padrão, ele é pago a cada 8 horas, e uma posição fechada antes do horário do funding não paga nem recebe nada.
| Operação #2011 | Só o preço | Depois de taxas e funding |
|---|---|---|
| MFE | +7.579,47 USDT | +7.531,06 USDT |
| MAE | −3.363,46 USDT | −3.517,85 USDT |
- No pico, a diferença é de 48,41 USDT. São exatamente as taxas das duas entradas, 37,60 e 10,81 USDT. Nenhum funding tinha sido cobrado até ali.
- Depois dos custos, o pior ponto é a própria saída. −3.517,85 USDT é o resultado da operação: −3.375,07 do preço, −95,14 de taxas e −47,64 de funding.
Calcule o R e as porcentagens pelo preço, para que as operações continuem comparáveis. O segundo número responde a outra pergunta: quanto a oscilação custou à sua conta. A diferença cresce com o tamanho da posição e com o tempo de permanência, já que as taxas são cobradas sobre o valor da posição e o funding, a cada pagamento. Nas páginas de onde vêm estas operações, os campos de drawdown máximo e de lucro máximo (“Max adverse” e “Max favorable” na versão em inglês do app) mostravam o segundo número.
Um MAE profundo nem sempre é uma entrada ruim
A operação #897 é o meu short em AKEUSDT. Entrei em 2 de setembro de 2026 às 23:22 UTC, a 0,0161241. No fechamento, o stop estava em 0,017176, a 6,52% da entrada. Quatorze minutos depois, o preço chegou a 0,017131: um MAE de −6,24%, ou −0,96R. O stop estava a 0,04R e nunca foi acionado. Fechei a posição 1 h 12 min depois da entrada, a 0,0148573, com +1,20R e +2.976,05 USDT. O MFE foi de +1,54R, então 0,34R foram devolvidos desde o pico.
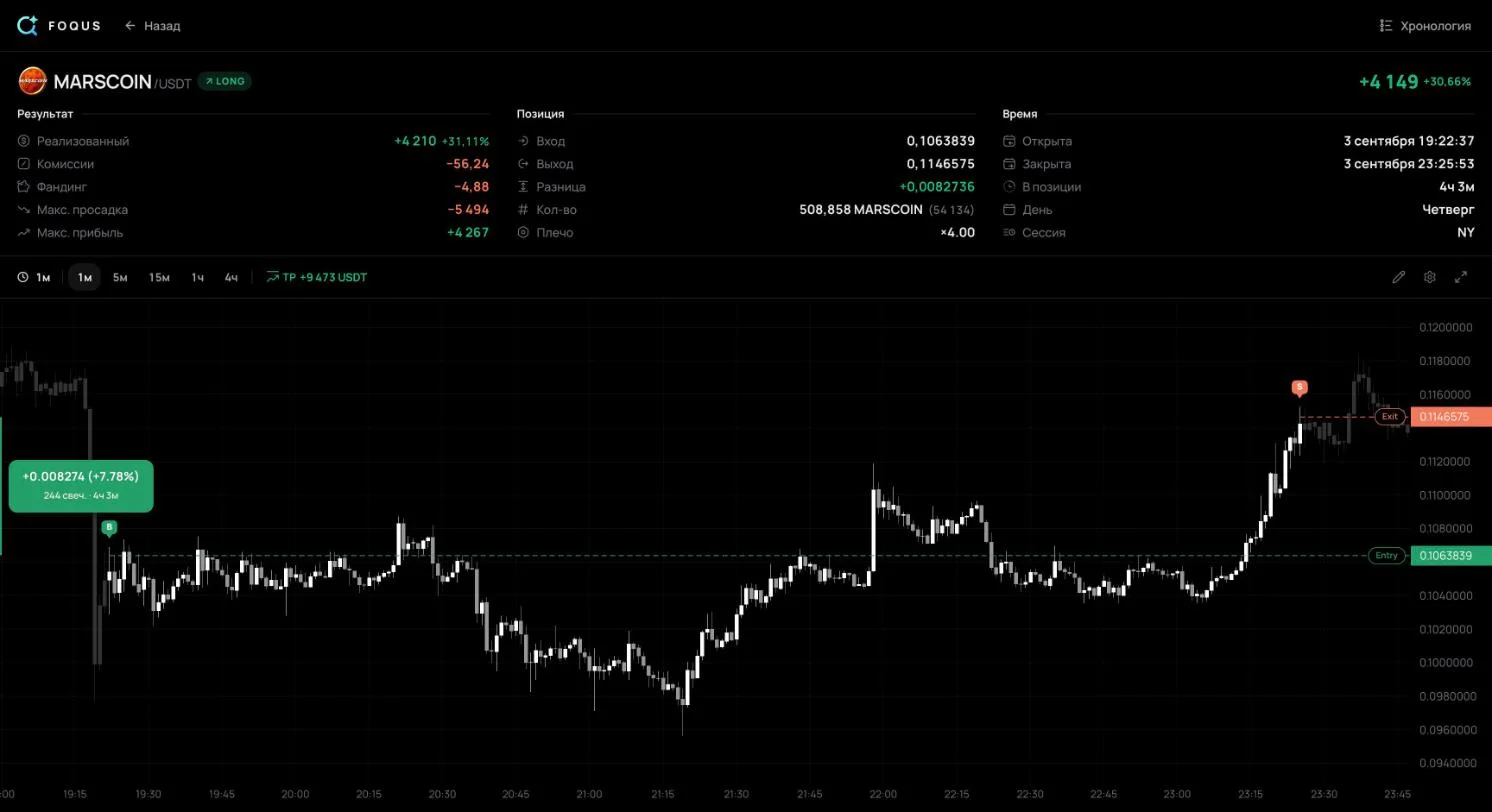
A operação #1138 é o meu long em MARSCOINUSDT. Entrei em 3 de setembro de 2026 às 17:22 UTC, a 0,1063839. No fechamento, não havia stop, só um take profit em 0,125. Quase duas horas depois, às 19:19 UTC, o preço chegou a 0,09564: um MAE de −10,10%, −5.467 USDT no papel. Depois o preço virou. Fechei a posição às 21:25 UTC, a 0,1146575, perto da máxima: +7,78% e +4.148,97 USDT. O MFE foi de +8,33%.

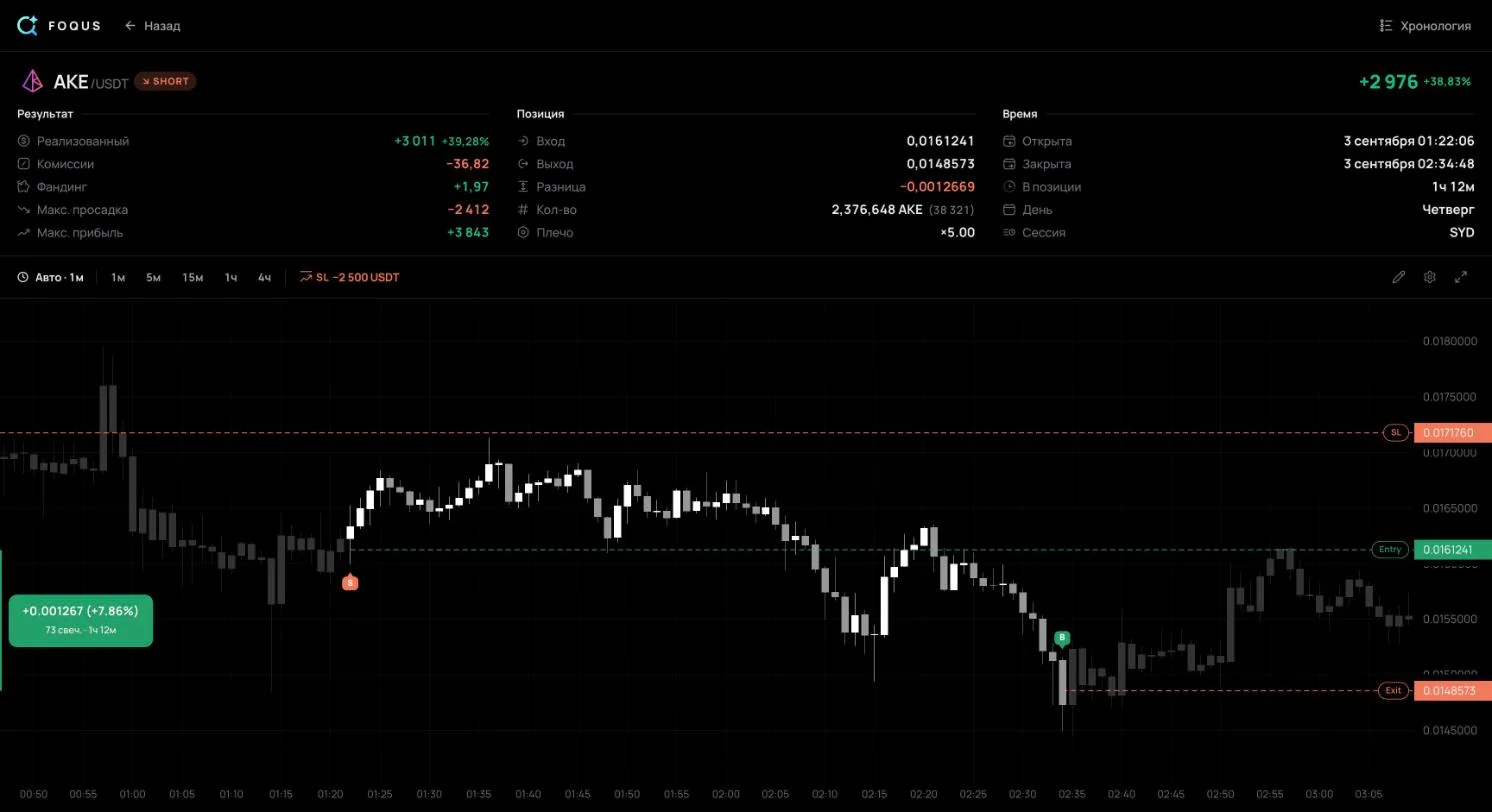
- A profundidade sozinha não condena uma entrada. Na #897, o preço foi quase até o stop, e a operação ainda fechou com 1,2R de lucro. Se as suas operações vencedoras muitas vezes mostram um MAE de 0,8–1R, o seu stop está dentro do ruído normal do preço.
- Um lucro pode esconder um risco maior que ele. Na #1138, o prejuízo flutuante no papel, 5.467 USDT, foi maior que o lucro final, 4.149 USDT. O resultado esconde isso; o MAE mostra.
- Sem stop, sem R. A #1138 não tinha stop no fechamento, então o R dela não pode ser calculado, e ela sai de qualquer comparação em R.
Como ler o MAE e o MFE em muitas operações
Coloque as operações de um mesmo setup em dois gráficos de dispersão. No primeiro, o MAE fica no eixo horizontal e o resultado no vertical. No segundo, o MFE fica no eixo horizontal, contra o mesmo resultado. Marque as vencedoras e as perdedoras com cores diferentes. O testador do MetaTrader 5 chama esses gráficos de “MAE-Profits Distribution” e “MFE-Profits Distribution”.
| O que você vê | O que pode significar |
|---|---|
| As vencedoras raramente vão contra você além de uma linha, digamos 0,4R, enquanto as perdedoras correm até o stop | Uma operação que passa dessa linha raramente vira vencedora |
| Muitas vencedoras têm MAE de 0,8–1R, como a #897 | O stop está dentro do ruído normal e tira do jogo boas operações como essas |
| O MFE das vencedoras é 2 a 3 vezes o resultado delas | Você sai cedo e fica com uma parte pequena do movimento |
| As perdedoras muitas vezes estiveram 1R ou mais no lucro, como a #2011 | O lucro flutuante é devolvido por inteiro; revise como você gerencia as operações |
| A maioria das operações mostra um MAE pequeno e um MFE grande | As entradas são precisas: o preço anda a seu favor logo depois da entrada |
Um jeito de transformar o quadro em regra é o método dos percentis. O stop fica logo além do percentil 90 do MAE das vencedoras, uma profundidade que só 10% delas ultrapassaram. O alvo fica perto da mediana do MFE das vencedoras. Silvina Duarte descreve o método em um artigo do MQL5 de 2026 e avisa que percentis confiáveis pedem algumas centenas de operações; até lá, o número só mostra uma direção.
Teste qualquer regra em operações que você não usou para encontrá-la. Uma linha traçada sobre operações antigas pode ser acaso. E separe as operações por setup: um rompimento e um pullback desenham quadros diferentes, e, em uma pilha só, eles se misturam.
Onde conseguir o MAE e o MFE das suas operações
- O testador do MetaTrader 5. Ele calcula o MAE e o MFE das operações do backtest e desenha os dois gráficos.
- Relatórios das plataformas. O TradeStation desenha um gráfico de dispersão do MAE no relatório da estratégia; o NinjaTrader informa MAE, MFE e ETD nas estatísticas das operações.
- Uma planilha. Para cada operação, registre o pior e o melhor preço enquanto ela estava aberta e aplique as fórmulas acima. A planilha de diário de trade já calcula o R; acrescente duas colunas suas para a mínima e a máxima.
- Um diário conectado à sua exchange. Ele registra o MAE e o MFE de cada operação sozinho, por uma chave de API somente leitura. No MetaTrader 5, a senha de investidor faz o papel da chave; ela também é somente leitura. É daí que vêm os números deste artigo. Os guias de conexão cobrem a Binance, a Bybit, a OKX e o MetaTrader 5.
O que mais registrar em cada operação está em como fazer um diário de trade.
Perguntas frequentes
Qual a diferença entre o MAE e o drawdown da conta?
O MAE é o pior ponto de uma única operação, medido a partir da entrada dela. O drawdown da conta é a queda da conta inteira desde o pico, normalmente ao longo de muitas operações.
O MAE pode ser maior que o stop?
Sim. Um stop executado como ordem a mercado pode sair pior que o preço dele. Na #2011, o stop estava em −1R, enquanto o MAE e o resultado saíram em −1,11R. Em mercados rápidos, a diferença pode ser maior.
O que é o ETD?
End Trade Drawdown: quanto uma operação devolveu entre o pico e a saída, ou o MFE menos o resultado. Foi de 3,6R na #2011 e de 0,34R na #897.
Quantas operações são necessárias?
Quanto mais, mais confiável. Com dez operações, a linha do MAE muda a cada operação nova. Para os percentis, Silvina Duarte fala em algumas centenas de operações. E conte-as separadamente para cada setup.
O que conferir no seu próprio diário
- A devolução desde o pico. O ETD médio das suas vencedoras em R: quanto do movimento você deixa para o mercado.
- Perdedoras com MFE de 1R ou mais. Quantas são, e por que fecharam no vermelho.
- Vencedoras com MAE de 0,8R ou mais. Se forem muitas, o seu stop está curto demais.
- Operações sem stop. Compare o MAE delas com o lucro final.
Fontes
- MetaTrader 5 Help: Testing Report: as definições de MFE e MAE, os gráficos MFE-Profits e MAE-Profits Distribution e como lê-los.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): o livro que apresentou o método.
- TradeStation Help: Maximum Adverse Excursion: o gráfico de dispersão do MAE e o seu uso para posicionar o stop.
- NinjaTrader 8 Help: Statistics Definitions (cópia no arquivo da web): MAE, MFE e ETD, com ETD médio = MFE médio − operação média.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): o stop além do percentil 90 do MAE das vencedoras, o alvo perto da mediana do MFE delas e algumas centenas de operações para percentis confiáveis.
- Binance: Introduction to Binance Futures Funding Rates: quem paga o funding a quem, os pagamentos padrão às 00:00, 08:00 e 16:00 UTC e o fechamento antes do horário do funding.
- Binance: Types of Order on Binance Futures: uma ordem stop a mercado é executada ao melhor preço do livro de ofertas; slippage.
- As operações #2011, #897 e #1138 do meu diário público em 8 de outubro de 2026: execuções, o stop e o take profit no fechamento, taxas, funding, MAE e MFE.
Os números das operações foram tirados das páginas públicas delas em 8 de outubro de 2026. As porcentagens, o R e os dois gráficos foram recalculados a partir desses dados por um script. Sem login, a página de uma operação não mostra o histórico do stop, então o R é medido a partir do stop como estava no fechamento. Ela também não mostra o funding de cada pagamento nem as minhas notas sobre as operações.


