ความเสี่ยงต่อเทรด: วิธีคำนวณขนาดโพซิชัน
สูตรคำนวณขนาดโพซิชันจากความเสี่ยงต่อเทรด ตัวอย่างสัญญา Perpetual แบบ USDT และล็อตใน MT5 และห้าเทรดของผม: ความเสี่ยงที่สต็อปเทียบกับผลลัพธ์จริง

ความเสี่ยงต่อเทรด (Risk per trade) คือจำนวนเงินที่คุณจะเสียถ้าโดน Stop Loss ขนาดโพซิชันคำนวณจากค่านี้: นำความเสี่ยงเป็นเงินหารด้วยระยะจากราคาเข้าถึงสต็อป ด้านล่างมีสูตร ตัวอย่างสำหรับสัญญา Perpetual แบบ USDT และสำหรับล็อตใน MetaTrader 5 และห้าเทรดของผมบน Binance ในเทรดหนึ่ง ขาดทุนจริงมากกว่ามูลค่าของสต็อปถึง 81%
ความเสี่ยงต่อเทรดคืออะไร?
ความเสี่ยงต่อเทรดคือสัดส่วนของบัญชีที่คุณพร้อมจะเสียในเทรดเดียว เมื่อคิดเป็นเงิน จำนวนนี้เรียกว่า 1R โดย R ย่อมาจาก Risk (ความเสี่ยง) กฎง่าย ๆ ที่ถูกอ้างถึงบ่อยที่สุดคือกฎ 1% และกฎ 2%: อย่าเสียเกิน 1% หรือ 2% ของบัญชีในเทรดเดียว
ความเสี่ยงไม่ใช่ขนาดโพซิชัน การเสี่ยง 1% ของบัญชี 10,000 USDT หมายถึงเสียไม่เกิน 100 USDT ถ้าโดนสต็อป ตัวโพซิชันเองอาจมีมูลค่า 5,000 USDT หรือมากกว่า ขึ้นอยู่กับว่าสต็อปอยู่ตรงไหน
เทรดเดอร์บางคนเสี่ยงเป็นสัดส่วนคงที่ของยอดเงินปัจจุบัน บางคนเสี่ยงเป็นจำนวนเงินคงที่ ถ้าใช้สัดส่วนคงที่ ความเสี่ยงจะลดลงหลังขาดทุนและเพิ่มขึ้นหลังกำไร: เมื่อบัญชี 10,000 USDT ลดลง 10% เหลือ 9,000 แล้ว 1% ก็คือ 90 USDT ส่วนจำนวนเงินคงที่ติดตามง่ายกว่า แต่ไม่ช่วยชะลอคุณในช่วง Drawdown
สูตรคำนวณขนาดโพซิชัน
ขั้นแรก ตัดสินใจว่าจะเสี่ยงเท่าไรของบัญชี จากนั้นวางสต็อปไว้ตรงจุดที่ไอเดียของเทรดใช้ไม่ได้แล้ว ระยะจากราคาเข้าถึงสต็อปคือขาดทุนต่อหนึ่งหน่วยของสินทรัพย์ เช่น ต่อบิตคอยน์หนึ่งเหรียญ แล้วนำค่าหนึ่งหารด้วยอีกค่า
ความเสี่ยง ($) = ยอดเงินในบัญชี × ความเสี่ยงต่อเทรด (%)
ขนาดโพซิชัน = ความเสี่ยง ($) ÷ |ราคาเข้า − ราคาสต็อป|
ค่าสัมบูรณ์ครอบคลุมทั้งสองทิศทาง สำหรับ Long สต็อปอยู่ต่ำกว่าราคาเข้า ส่วน Short สต็อปอยู่สูงกว่า เช่น Short BTCUSDT ที่ 62,500 โดยมีสต็อปที่ 63,750 ก็มีระยะ 1,250 เท่ากัน และขนาดเท่ากับ Long ในตัวอย่างด้านล่าง
ลำดับสำคัญ ถ้าคุณเลือกขนาดก่อนแล้วค่อยปรับสต็อปให้เข้ากับขนาด ทุกเทรดจะมีความเสี่ยงแบบสุ่ม
ตัวอย่าง: สัญญา Perpetual Futures แบบ USDT ที่ใช้เลเวอเรจ
บัญชี 10,000 USDT ความเสี่ยงต่อเทรด 1% คุณซื้อ BTCUSDT ที่ 62,500 โดยมีสต็อปที่ 61,250 สต็อปห่าง 1,250 USDT ต่อบิตคอยน์ หรือ 2% ของราคาเข้า
- ความเสี่ยง: 10,000 × 1% = 100 USDT
- ขนาดโพซิชัน: 100 ÷ 1,250 = 0.08 BTC
- มูลค่าโพซิชัน: 0.08 × 62,500 = 5,000 USDT
- ตรวจสอบ: ที่สต็อปคุณเสีย 0.08 × 1,250 = 100 USDT
บน Binance และ Bybit ขนาดของสัญญา Perpetual แบบ USDT กำหนดเป็นเหรียญ เป็นขั้นละ 0.001 BTC ส่วนบน OKX กำหนดเป็นจำนวนสัญญา สัญญา BTC-USDT-SWAP หนึ่งสัญญาคือ 0.01 BTC ดังนั้น 0.08 BTC คือ 8 สัญญา ขนาดที่มีเศษจะถูกปัดลงตามขั้น เพื่อให้ความเสี่ยงอยู่ในแผน
ค่าธรรมเนียมจะบวกเพิ่มเข้ามา ค่าธรรมเนียม Taker ระดับพื้นฐานคือ 0.05% บน Binance และ OKX และ 0.055% บน Bybit ที่ 0.05% ทั้งตอนเข้าและตอนออก จะเสียเพิ่มอีก 4.95 USDT: 2.50 ตอนเข้าและ 2.45 ตอนออกที่สต็อป เครื่องคำนวณขนาดโพซิชันคำนวณแบบเดียวกันด้วยตัวเลขของคุณ โดยแสดงขาดทุนรวมค่าธรรมเนียม และขนาดที่รวมค่าธรรมเนียมไว้ในความเสี่ยง
เลเวอเรจเปลี่ยนความเสี่ยงของคุณไหม?
เลเวอเรจกำหนดว่าเอ็กซ์เชนจ์จะล็อกมาร์จิ้นไว้สำหรับโพซิชันเท่าไร มาร์จิ้นเริ่มต้น (Initial Margin) นี้คือมูลค่าโพซิชันหารด้วยเลเวอเรจ ส่วนกำไรขาดทุนคำนวณอีกแบบ: ขนาดโพซิชัน × การเคลื่อนไหวของราคา ซึ่งไม่มีเลเวอเรจอยู่ในสูตร
| เลเวอเรจ | มาร์จิ้น | ขาดทุนที่สต็อป |
|---|---|---|
| 5x | 1,000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
เลเวอเรจสูงไม่ได้ทำให้ขาดทุนมากขึ้น แต่ทำให้มีเงินเหลือใช้มากขึ้น สิ่งที่ทำให้เลเวอเรจเพิ่มความเสี่ยงจริง ๆ คือความอยากเปิดโพซิชันใหญ่กว่าที่คำนวณได้
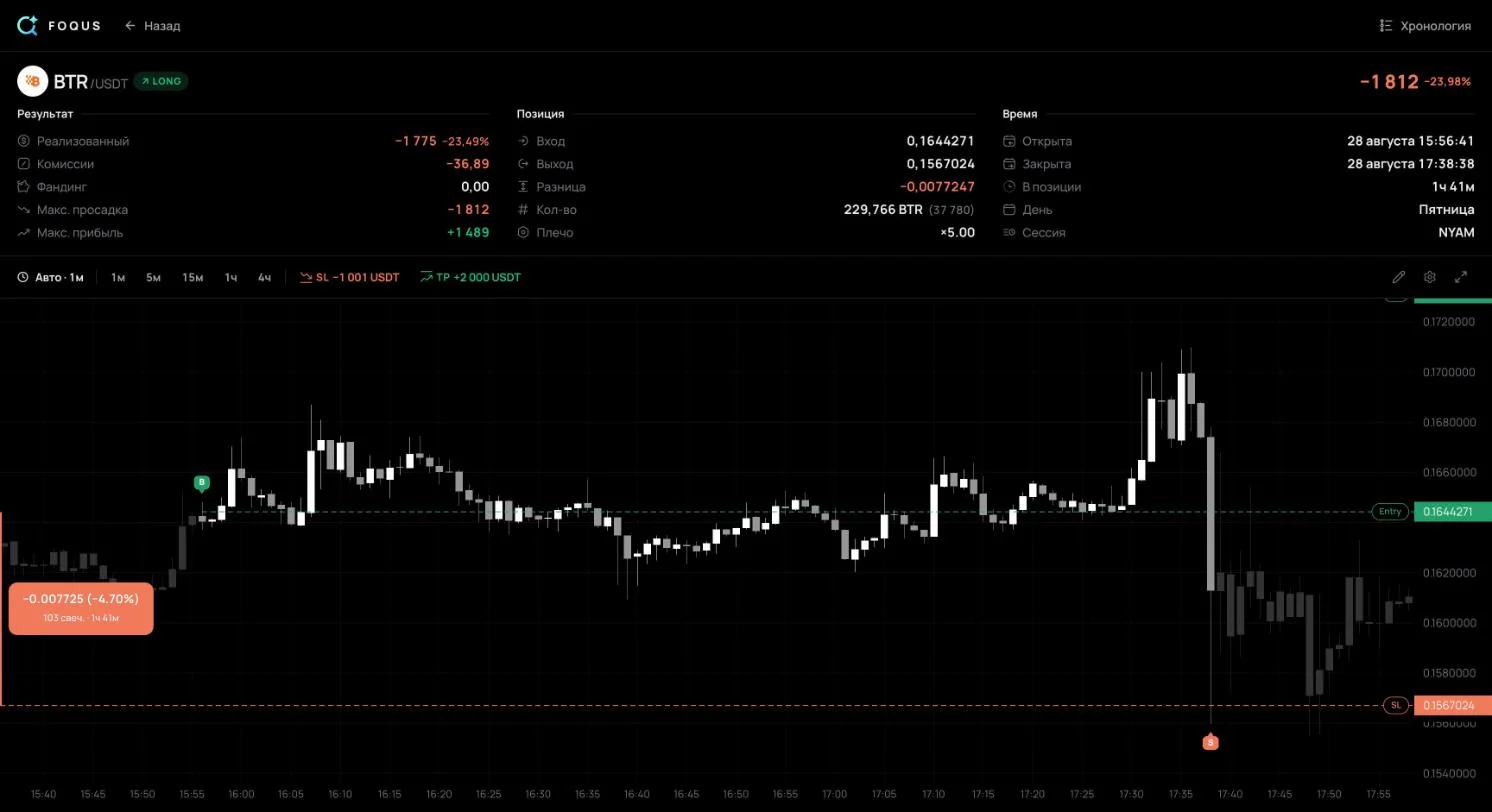
จึงไม่ต้องตกใจกับเปอร์เซ็นต์บนหน้าจอเทรด เทรด #136 ของผมในหัวข้อด้านล่างแสดงเป็น −23.98% ในบันทึกการเทรด นั่นคือเปอร์เซ็นต์ของมาร์จิ้น: โพซิชัน 37,780 USDT ที่ 5x ใช้มาร์จิ้น 7,556 USDT บัญชีเสียไป 1,812 USDT ไม่ว่าจะใช้เลเวอเรจเท่าไร
ใน Cross Margin ยอดเงินทั้งบัญชีค้ำโพซิชันอยู่ การบังคับปิดจะอยู่ไกลกว่า แต่เงินทั้งหมดในบัญชีตกอยู่ในความเสี่ยง
ตัวอย่างฟอเร็กซ์: ขนาดล็อตใน MetaTrader 5
ในฟอเร็กซ์ ขนาดวัดเป็นล็อต หนึ่งล็อตมีเงินกี่หน่วยดูได้จาก Specification ของตราสาร ในช่อง Contract size สำหรับ EURUSD ส่วนใหญ่คือ 100,000 ยูโร ใน MetaTrader 5 เปิด Specification ได้จากหน้าต่าง Market Watch: คลิกขวาที่สัญลักษณ์แล้วเลือก Specification
การเคลื่อนไหวของราคานับเป็น pip สำหรับคู่เงินส่วนใหญ่ หนึ่ง pip คือทศนิยมตำแหน่งที่สี่ (0.0001) ส่วนคู่ที่มีเงินเยนญี่ปุ่นคือตำแหน่งที่สอง (0.01) MetaTrader 5 คำนวณกำไรฟอเร็กซ์เป็น (ราคาปิด − ราคาเปิด) × ขนาดสัญญา × ล็อต ดังนั้นหนึ่ง pip ของ EURUSD หนึ่งล็อตมีมูลค่า 100,000 × 0.0001 = $10
ล็อต = ความเสี่ยง ($) ÷ (สต็อปเป็น pip × มูลค่า pip ต่อล็อต)บัญชี $10,000 ความเสี่ยง 1% คือ $100 คุณซื้อ EURUSD ที่ 1.0850 โดยมีสต็อปที่ 1.0820 ห่าง 30 pip หนึ่งล็อตเสีย 30 × $10 = $300 ที่สต็อป ล็อต: 100 ÷ 300 = 0.333 ปัดลงตามขั้นของ Volume ได้ 0.33 ความเสี่ยงหลังปัดเศษคือ $99
ที่นี่เลเวอเรจก็เปลี่ยนแค่มาร์จิ้นเช่นกัน คู่มือ MetaTrader 5 ให้สูตรมาร์จิ้นฟอเร็กซ์เป็น ล็อต × ขนาดสัญญา ÷ เลเวอเรจ: 330 ยูโรที่ 1:100 และ 66 ยูโรที่ 1:500 ถ้าสกุลเงินของบัญชีต่างจากสกุลเงินที่ใช้กำหนดราคา ให้แปลงมูลค่า pip ด้วยอัตราปัจจุบัน สำหรับ USDJPY หนึ่ง pip ของหนึ่งล็อตมีมูลค่า 1,000 เยน ที่อัตรา 150 เท่ากับ $6.67 และสต็อป 40 pip ได้ 0.37 ล็อต เครื่องคำนวณขนาดล็อต MT5ทำทั้งหมดนี้ให้ รวมถึงทองคำและบัญชีสกุลเงินอื่น
เทรดของผม: ความเสี่ยงตามแผนเทียบกับขาดทุนจริง
สูตรบอกว่าที่สต็อปคุณจะเสีย 1R พอดี แต่ในทางปฏิบัติไม่เป็นแบบนั้น นี่คือห้าเทรดที่ปิดแล้วจากบันทึกการเทรดสาธารณะของผมบนฟิวเจอร์ส USDT-M ของ Binance ตั้งแต่ 28 สิงหาคมถึง 5 กันยายน 2569 ในที่นี้ 1R คือขาดทุนที่สต็อปที่ตั้งอยู่ตอนปิดเทรด และผลลัพธ์รวมค่าธรรมเนียมและ Funding แล้ว

เทรดเหล่านี้แสดงให้เห็นสามเรื่อง
สต็อปไม่ใช่เพดานของขาดทุน #136 คือ Long BTRUSDT ผมเข้าเมื่อ 28 สิงหาคม เวลา 13:56 UTC ที่ 0.1644271 จำนวน 229,766 เหรียญ เป็นโพซิชัน 37,780 USDT สต็อปอยู่แถว 0.16007 ต่ำกว่าราคาเข้า 2.65% ถ้าโดนสต็อปผมจะเสีย 1,001 USDT เวลา 15:38 UTC ราคาร่วงแรง และโพซิชันปิดที่ราคาเฉลี่ย 0.1567024 ต่ำกว่าสต็อป 2.10% ขาดทุนจากราคา 1,775 USDT บวกค่าธรรมเนียม 36.89 ผลลัพธ์: −1,812 USDT หรือ −1.81R
ใน #2011 ส่วนต่างน้อยกว่า สต็อปที่ −3,040 USDT จับคู่เลยราคาของมันไป 0.36% และค่าธรรมเนียมกับ Funding เพิ่มอีก 142.78 USDT ผลลัพธ์: −3,518 USDT หรือ −1.16R คำสั่ง Stop Market จะจับคู่ที่ราคาดีที่สุดใน Order Book เมื่อทำงาน และตอนที่ราคาวิ่งเร็ว ราคานั้นอาจห่างจากสต็อปมาก สำหรับเหรียญที่ Order Book บาง ควรเผื่อระยะไว้: ตั้ง 1R ให้ต่ำกว่าจำนวนที่คุณพร้อมจะเสีย
1R เป็นเงินต่างกันถึงสามเท่า ตั้งแต่ 1,001 ถึง 3,040 USDT ในเทรดที่เปิดระหว่าง 28 สิงหาคมถึง 4 กันยายน ถ้าความเสี่ยงเป็นสัดส่วนคงที่ของบัญชี 1R จะขยับเท่าที่ยอดเงินขยับเท่านั้น การต่างกันสามเท่าภายในสัปดาห์เดียวเป็นสัญญาณว่าความเสี่ยงถูกเลือกเป็นรายเทรด ผลลัพธ์เป็น R ทำให้เทรดแบบนี้อยู่บนสเกลเดียวกัน และบอกว่าแต่ละเทรดเสียไปเท่าไรเมื่อเทียบกับแผนของตัวเอง
เทรดที่ไม่มีสต็อปก็ไม่มี 1R #1138 ไม่มีสต็อปตอนปิด จุดที่แย่ที่สุดคือ −5,494 USDT หรือ 1.81 เท่าของ 1R ที่ใหญ่ที่สุดในห้าเทรด เทรดนี้ปิดได้กำไร +4,149 USDT แต่แบกความเสี่ยงมากกว่าทุกเทรดที่มีสต็อป วิธีวัดจุดที่แย่ที่สุดแบบนี้อยู่ในคู่มือ MAE และ MFE
ค่าธรรมเนียมและ Funding ทำให้เทรดเหล่านี้เสียระหว่าง 0.01R ถึง 0.05R เทียบกับ Slippage ของ #136 ถือว่าเล็กน้อย แต่มันมากับทุกเทรด รวมถึงเทรดที่ชนะด้วย
ควรเสี่ยงเท่าไรต่อเทรด? การแพ้ติดกันเป็นตัวเลข
การขาดทุนมาเป็นช่วง ๆ แม้แต่ในระบบที่ทำกำไรได้ สมมติว่าแต่ละเทรดเป็นอิสระต่อกันและชนะครึ่งหนึ่ง ใน 100 เทรด โอกาสที่จะแพ้ติดกัน 6 ครั้งขึ้นไปคือประมาณ 55% และ 8 ครั้งขึ้นไปประมาณ 17% ถ้าชนะ 4 ใน 10 เทรด การแพ้ติดกัน 8 ครั้งขึ้นไปใน 100 เทรดจะเกิดขึ้นเกือบหนึ่งในสองครั้ง: 49%
การแพ้ติดกันกินบัญชีไปเท่าไร เมื่อคุณเสี่ยงสัดส่วนเดิมของยอดเงินปัจจุบันเสมอ:
| ความเสี่ยงต่อเทรด | แพ้ติดกัน 5 ครั้ง | แพ้ติดกัน 10 ครั้ง | แพ้ติดกัน 20 ครั้ง |
|---|---|---|---|
| 0.5% | −2.5% | −4.9% | −9.5% |
| 1% | −4.9% | −9.6% | −18.2% |
| 2% | −9.6% | −18.3% | −33.2% |
| 5% | −22.6% | −40.1% | −64.2% |
| 10% | −41.0% | −65.1% | −87.8% |
การได้เงินคืนยากกว่าการเสีย หลัง Drawdown 20% คุณต้องกำไร 25% ส่วนหลัง Drawdown 50% ต้องกำไร 100% ที่ความเสี่ยง 1% บัญชีจะเหลือครึ่งหนึ่งก็ต่อเมื่อแพ้ติดกันถึง 69 ครั้ง ส่วนที่ความเสี่ยง 10% แพ้แค่เจ็ดครั้งก็เหลือครึ่งแล้ว
ใส่ Win Rate สต็อป เป้าหมาย และค่าธรรมเนียมของคุณในเครื่องคำนวณ Risk/Reward แล้วจะเห็น Win Rate จุดคุ้มทุน ค่าคาดหวังต่อเทรดเป็น R และช่วงแพ้ติดกันที่ควรเตรียมใจใน 100 เทรด
คำถามที่พบบ่อย
ควรเสี่ยงกี่เปอร์เซ็นต์ของบัญชีต่อเทรด?
ไม่มีตัวเลขเดียวที่ถูกต้อง ที่ถูกอ้างถึงบ่อยที่สุดคือกฎ 1% และ 2% หาเปอร์เซ็นต์ของคุณในตารางข้างบน แล้วตอบตัวเองอย่างตรงไปตรงมาว่าทนแพ้ติดกัน 10 ครั้งได้ไหม นี่ไม่ใช่คำแนะนำการลงทุน
กฎ 1% คืออะไร?
อย่าเสียเกิน 1% ของบัญชีในเทรดเดียว เป็นกฎเรื่องความเสี่ยง ไม่ใช่ขนาดโพซิชัน: กับบัญชี 10,000 USDT และสต็อป 2% โพซิชันอาจมีมูลค่า 5,000 USDT ได้
ควรนับค่าธรรมเนียมเป็นส่วนหนึ่งของความเสี่ยงไหม?
ควร ถ้าความเสี่ยงของคุณหมายถึงขาดทุนทั้งหมดที่สต็อป ให้หารความเสี่ยงด้วยระยะสต็อปบวกค่าธรรมเนียมตอนเข้าและตอนออก ในตัวอย่าง BTCUSDT ขนาดจะเป็น 0.076 BTC แทน 0.08
ถ้าสต็อปจับคู่แย่กว่าราคาของมันต้องทำอย่างไร?
บันทึกผลลัพธ์จริงเป็น R ไม่ใช่ตามแผน ถ้าเกิดซ้ำบ่อย ให้เทรดขนาดเล็กลงในเหรียญที่ Order Book บาง หรือเผื่อระยะในสต็อป ในบันทึกการเทรด จะเห็นเป็นเทรดที่แย่กว่า −1R
ก่อนเทรดครั้งถัดไป
- กำหนดขนาดจากสต็อป สต็อปและความเสี่ยงเป็นเงินก่อน แล้วจึงขนาดโพซิชัน เลเวอเรจเป็นสิ่งสุดท้าย และต้องต่ำพอที่ราคา Liquidation จะอยู่ไกลเลยสต็อปไปมาก
- เผื่อที่ไว้ให้ Slippage โดยเฉพาะเหรียญที่ Order Book บาง: สต็อปที่ −1R ของผมทำให้เสีย −1.81R
- บันทึกทุกผลลัพธ์เป็น R เป็นวิธีเดียวที่จะเห็นว่าขาดทุนจริงตรงกับแผนหรือไม่ เทมเพลตบันทึกการเทรดฟรีคำนวณ R ให้คุณ
แหล่งข้อมูล
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): กำไรขาดทุนของสัญญาแบบ Linear คือ จำนวน × การเคลื่อนไหวของราคา และเลเวอเรจไม่ได้คูณค่านี้
- Binance: How to Calculate Profit and Loss for Futures Contracts: ขนาดของ USDⓈ-M เป็นเหรียญ สูตรกำไรขาดทุน และอัตรามาร์จิ้นเริ่มต้น = 1 ÷ เลเวอเรจ
- Binance: Leverage and Margin of USDⓈ-M Futures: Maintenance Margin และการบังคับปิดโพซิชัน
- Binance: Binance Futures Fee Structure & Fee Calculations: 0.05% สำหรับ Taker และ 0.02% สำหรับ Maker ของผู้ใช้ทั่วไป
- Bybit: Trading Fee Structure: 0.055% สำหรับ Taker ในสัญญา Perpetual ที่ระดับ VIP 0
- OKX: What is OKX perpetual futures: ระดับค่าธรรมเนียมเริ่มต้น Maker 0.02% และ Taker 0.05%
- Binance: Types of Order on Binance Futures: คำสั่ง Stop Market ที่ทำงานแล้วจะจับคู่ที่ราคาดีที่สุดที่มีอยู่
- OKX API: BTC-USDT-SWAP instrument: มูลค่าสัญญา 0.01 BTC
- MetaTrader 5 Help: Market Watch: Specification ของสัญลักษณ์ ขนาดสัญญา และขั้นของ Volume
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): มาร์จิ้น = ล็อต × ขนาดสัญญา ÷ เลเวอเรจ
- MQL5 Reference: Symbol Properties: กำไรฟอเร็กซ์ = (ราคาปิด − ราคาเปิด) × ขนาดสัญญา × ล็อต
- IG: Pip definition: หนึ่ง pip คือ 0.0001 หรือ 0.01 สำหรับคู่เงินเยน
- CMC Markets: Lot Size in Forex: ล็อตมาตรฐาน มินิล็อต และไมโครล็อต พร้อมมูลค่า pip
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R คือความเสี่ยงเริ่มต้นที่สต็อปกำหนด
- บันทึกการเทรดสาธารณะของผม: เทรด #104, #136, #897, #1138 และ #2011 ได้แก่ การเข้าและการออก, สต็อปตอนปิด, ค่าธรรมเนียม, Funding และจุดที่แย่ที่สุด
ตัวเลขของเทรดนำมาจากหน้าสาธารณะเมื่อ 8 ตุลาคม 2569 หน้าเทรดสาธารณะไม่แสดงว่าสต็อปถูกตั้งหรือเลื่อนเมื่อไร 1R จึงวัดจากสต็อปตอนปิด


