วิธีจดบันทึกการเทรด (พร้อมตัวอย่างจากเทรดจริง)
ก่อนเข้า หลังออก และตอนทบทวนควรจดอะไร พร้อมตัวอย่างจากเทรดจริงบน Binance: ความเสี่ยงและ R, MAE และ MFE, ค่าธรรมเนียม และราคาไปทางไหนหลังออก

การจดบันทึกการเทรดคือการบันทึกทุกเทรดเป็นสามรอบ: แผนก่อนเข้า ตัวเลขทันทีหลังออก และบทเรียนในการทบทวนรายสัปดาห์ เอ็กซ์เชนจ์เก็บราคา เวลา ค่าธรรมเนียม และ Funding ไว้ให้คุณ แต่ Setup สต็อปแรก และเหตุผลที่คุณออก จะมีอยู่ก็ต่อเมื่อคุณจดไว้ ด้านล่างนี้ผมอธิบายทั้งหมดผ่านเทรดจริงสองเทรดจากบันทึกการเทรดสาธารณะของผมบน Binance ทุกตัวเลขมาจากหน้าสาธารณะของเทรด ณ วันที่ 8 ตุลาคม 2569
ทำไมต้องจดบันทึกการเทรด?
ยอดเงินในบัญชีบอกแค่ผลรวม ส่วนบันทึกการเทรดบอกว่าผลรวมนั้นมาจากอะไร ณ วันที่ 8 ตุลาคม 2569 เทรดในบันทึกการเทรดสาธารณะของผมชนะ 54% แต่ยอดรวมกลับเป็น −3,041 USDT มีแต่บันทึกรายเทรดที่บอกได้ว่าทำไม: ขาดทุนเฉลี่ยมากกว่ากำไรเฉลี่ย และค่าธรรมเนียมกินไป 2,940 USDT คุณค่าไม่ได้อยู่ที่การจด แต่อยู่ที่การทบทวน ซึ่งสัปดาห์ละครั้งจะบอกคุณว่าควรเปลี่ยนอะไร วิธีทบทวนอธิบายไว้ด้านล่าง
ควรจดอะไรในบันทึกการเทรด
| เมื่อไร | จดอะไร | มาจากไหน |
|---|---|---|
| ก่อนเข้า | สัญลักษณ์ ฝั่ง เวลาเป็น UTC | คุณ |
| ก่อนเข้า | Setup: กฎที่บอกว่าคุณควรเข้าเมื่อไร | คุณเท่านั้น |
| ก่อนเข้า | ราคาเข้า สต็อป เป้าหมาย ขนาดโพซิชัน | คุณ (เอ็กซ์เชนจ์เก็บคำสั่งไว้) |
| ก่อนเข้า | ความเสี่ยงถึงสต็อปเป็น USDT ซึ่งคือ 1R | คำนวณ: |ราคาเข้า − สต็อป| × จำนวน |
| หลังออก | ราคาและเวลาที่ออก, ค่าธรรมเนียม, Funding | ประวัติเทรดของเอ็กซ์เชนจ์ |
| หลังออก | ผลลัพธ์เป็น USDT และเป็น R | คำนวณ: ผลลัพธ์สุทธิ ÷ ความเสี่ยง |
| หลังออก | MAE และ MFE | กราฟระหว่างที่เทรดยังเปิดอยู่ |
| หลังออก | เหตุผลที่ออก ความผิดพลาด สภาพจิตใจ | คุณเท่านั้น |
| หนึ่งวันต่อมา | หลังคุณออก ราคาไปถึงเป้าหมายหรือสต็อปหรือไม่? | กราฟ |
R คือความเสี่ยงของเทรด หรือเงินที่คุณจะเสียถ้าโดนสต็อป ผลลัพธ์เป็น R คือผลลัพธ์สุทธิหารด้วยความเสี่ยงนั้น +2R จึงหมายถึงคุณได้กำไรสองเท่าของที่เสี่ยงไว้ ค่านี้ทำให้เปรียบเทียบเทรดที่มีขนาดต่างกันได้ คู่มือความเสี่ยงต่อเทรดอธิบายวิธีเลือกความเสี่ยงและกำหนดขนาดโพซิชันจากความเสี่ยงนั้น
MAE คือระยะที่ราคาวิ่งสวนทางโพซิชันระหว่างที่เปิดอยู่ ส่วน MFE คือระยะที่ราคาวิ่งไปทางที่คุณได้เปรียบ ทั้งสองค่าอ่านง่ายที่สุดเมื่อคิดเป็น R คู่มือ MAE และ MFEอธิบายไว้อย่างละเอียด
ตัวอย่างบันทึกการเทรด: เทรดจริงที่จดไว้
วันที่ 28 สิงหาคม 2569 ผมเปิด Long BTRUSDT บน Binance ซึ่งเป็นสัญญา Perpetual ที่ใช้ USDT เป็นมาร์จิ้น ที่เลเวอเรจ 5× ผมจะอธิบายเทรดนี้โดยใช้แค่สิ่งที่ผู้เข้าชมหน้าเทรดสาธารณะทุกคนมองเห็น
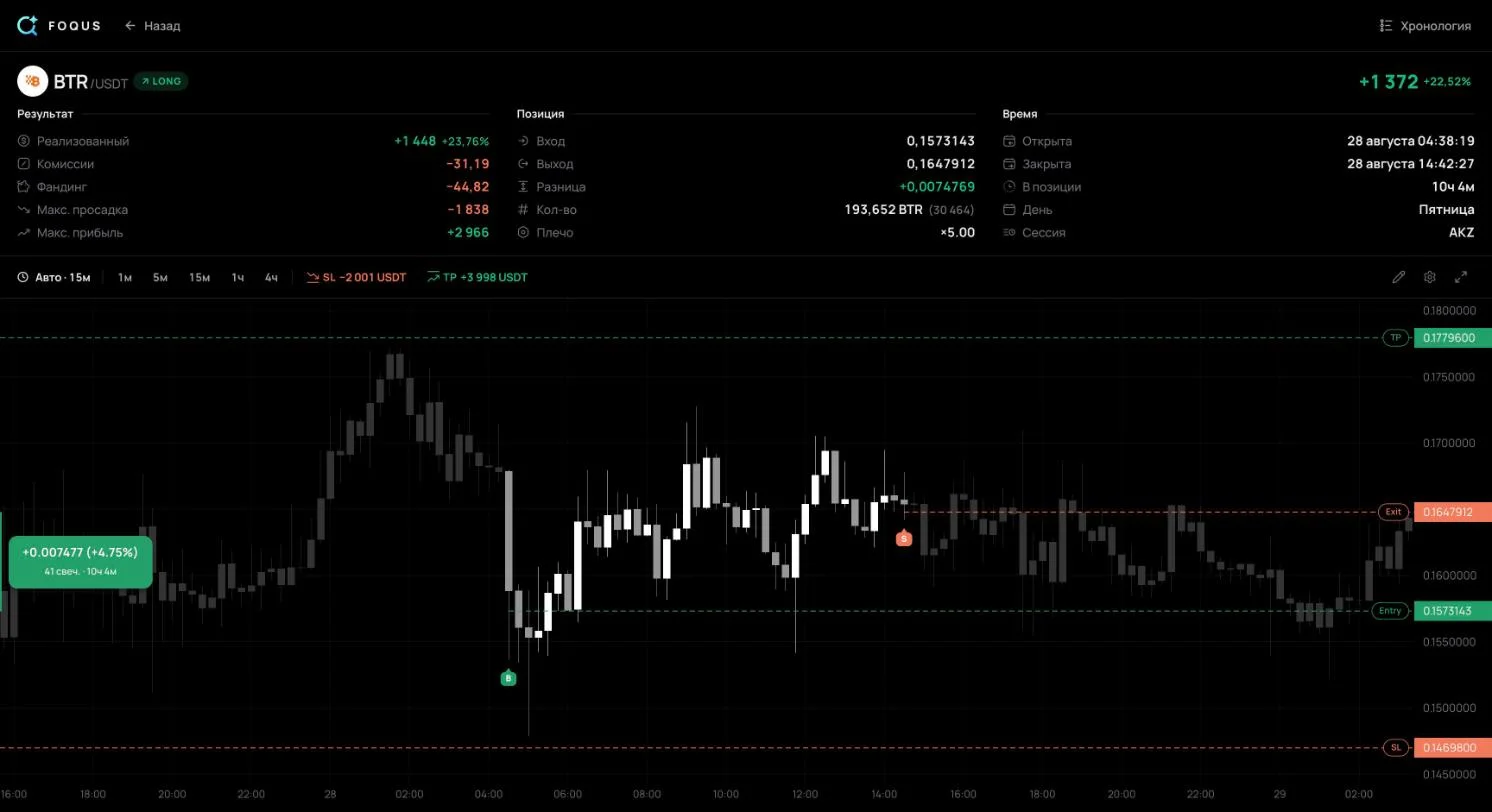
| ช่อง | ข้อมูล |
|---|---|
| เวลา | 28 สิงหาคม 2569 เข้าเวลา 02:38 UTC ออกเวลา 12:42 UTC: 10 ชั่วโมง 4 นาที |
| การเข้า | ราคาเฉลี่ย 0.15731 จำนวน 193,652 BTR มูลค่า 30,464 USDT |
| สต็อปและเป้าหมาย | 0.14698 และ 0.17796 |
| ความเสี่ยง, 1R | 2,001 USDT: สต็อปห่าง 6.57% |
| เป้าหมาย | 2R: ไกลเป็นสองเท่าของสต็อป |
| การออก | 0.16479: ระหว่างสต็อปกับเป้าหมาย ไม่ถึงทั้งสองจุด |
| ผลลัพธ์จากราคา | +1,447.91 USDT, +0.72R |
| ค่าธรรมเนียมและ Funding | −31.19 และ −44.82 USDT |
| ผลลัพธ์สุทธิ | +1,371.91 USDT, +0.69R |
| MAE | −5.98%: 0.14790 เวลา 03:04 UTC, −0.91R |
| MFE | +9.83%: 0.17278 เวลา 07:18 UTC, +1.50R |
| Setup เหตุผลที่ออก สภาพจิตใจ | ไม่ได้แสดงบนหน้าสาธารณะ |
ผลลัพธ์บรรทัดเดียวซ่อนเรื่องราวไว้ ยี่สิบหกนาทีหลังเข้า ราคาวิ่งสวนเทรดไป 0.91R เกือบถึงสต็อป เวลา 07:18 หลังเข้าไป 4 ชั่วโมง 40 นาที เทรดกำไร 1.50R การออกเก็บได้ +0.72R จากราคา หรือ 48% ของการเคลื่อนไหวที่ดีที่สุด
ผมไม่ได้บอก Setup เหตุผลที่ออก หรือสภาพจิตใจของผมไว้ที่นี่ เพราะไม่อยู่บนหน้าสาธารณะ และบทวิเคราะห์นี้ใช้ข้อมูลจากหน้านั้นเท่านั้น โน้ตและแท็กของเทรดมองเห็นได้เฉพาะเจ้าของบัญชี ในบันทึกการเทรดของคุณเอง สามช่องนี้คุณต้องกรอกเอง เพราะทั้งเอ็กซ์เชนจ์และแอปติดตามเทรดไม่รู้
R ในที่นี้วัดจากสต็อปที่ตั้งอยู่ตอนปิด เพราะประวัติสต็อปไม่แสดงให้ผู้เข้าชมที่ไม่ได้เข้าสู่ระบบเห็น ในบันทึกการเทรดของคุณเอง ให้จดสต็อปแรก เพราะความเสี่ยงและ R คำนวณจากค่านั้น

เกิดอะไรขึ้นหลังออก
ราคาแตะเป้าหมาย 0.17796 เมื่อ 29 สิงหาคม ราว 09:20 UTC ประมาณ 20 ชั่วโมง 40 นาทีหลังออก ก่อนหน้านั้นราคาลงไปต่ำสุดแค่ 0.15237 ยังเหนือสต็อป 0.14698 ถ้าถือโพซิชันไว้ด้วยสต็อปและเป้าหมายเดิม เทรดนี้จะได้ +3,998 USDT จากราคา เต็ม 2R แทนที่จะเป็น +1,448
นี่คือการมองย้อนหลัง ตัวเลขนี้ไม่รวม Funding อีกหนึ่งวันและความเสี่ยงที่ราคาจะวิ่งแรงข้ามคืน และเทรดเดียวพิสูจน์อะไรไม่ได้ คุณค่าอยู่ที่อื่น: ถ้าคุณจดว่าราคาไปทางไหนหลังการออกก่อนกำหนดทุกครั้ง พอผ่านไปไม่กี่สิบเทรด คุณจะรู้ว่าการออกก่อนกำหนดปกป้องคุณหรือทำให้คุณเสียเงิน ถ้าไม่มีคอลัมน์นี้ คุณก็เหลือแค่ความทรงจำ และความทรงจำเก็บแต่กรณีที่เจ็บที่สุด
การกลับเข้าใหม่ 74 นาทีต่อมา
เวลา 13:56 UTC ผมเปิด Long BTRUSDT อีกครั้งที่ 0.16443 เกือบเท่าราคาที่เพิ่งขายไป สต็อปแคบกว่าเดิม: 0.16007 ห่าง 2.65% ความเสี่ยง 1,001 USDT แต่โพซิชันใหญ่กว่า: มูลค่า 37,780 USDT เทียบกับ 30,464
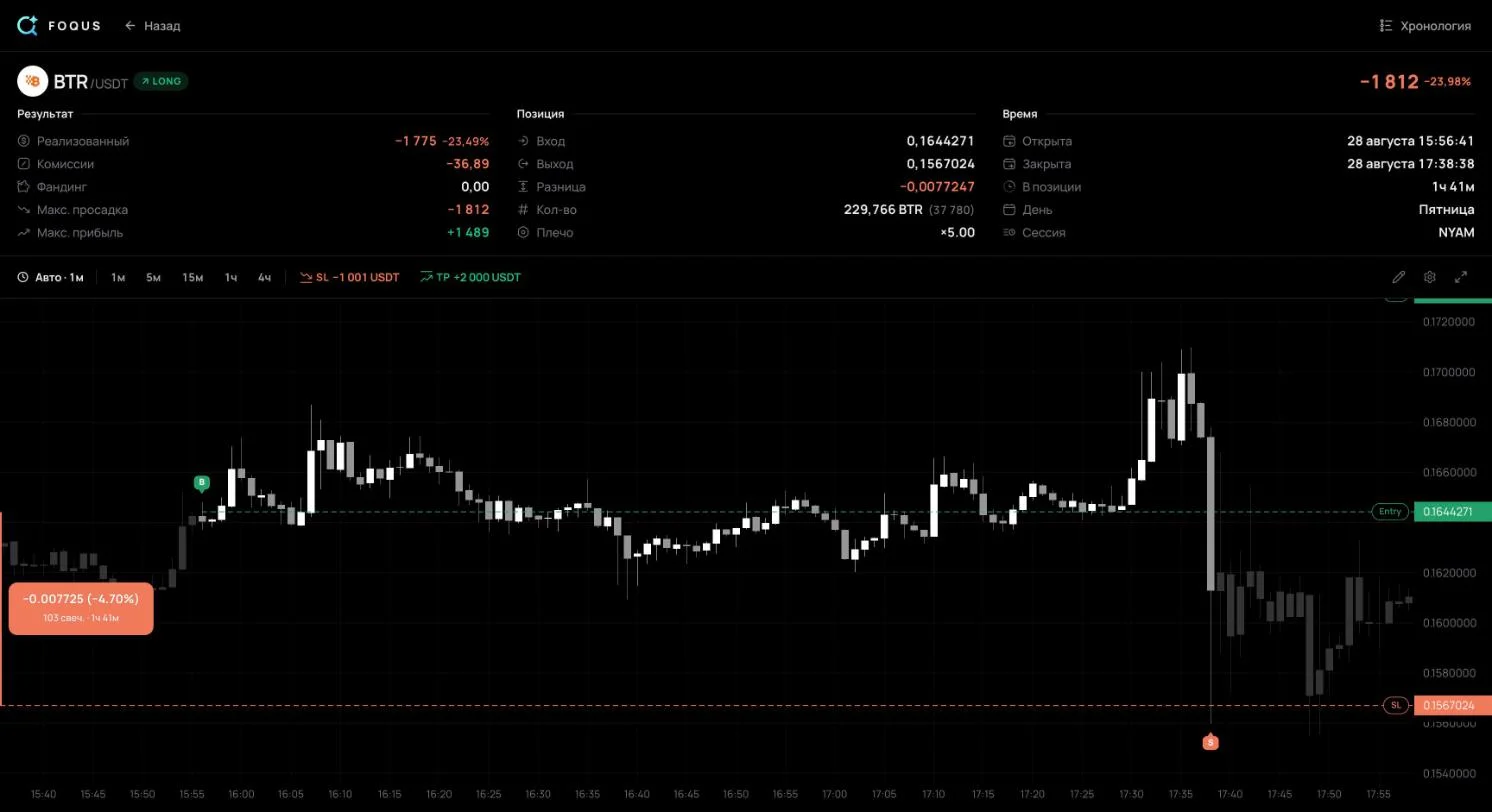
เวลา 15:36 เทรดกำไร 1.51R เวลา 15:38 แท่งเทียนหนึ่งนาทีแท่งเดียวร่วงลงไปที่ 0.15600 แล้วปิดที่ 0.16130 กลับขึ้นมาเหนือสต็อป แต่ตอนนั้นสต็อปทำงานไปแล้ว และจับคู่ที่ 0.15670 ต่ำกว่าราคาสต็อป 2.1% ผลลัพธ์คือ −1,811.76 USDT หรือ −1.81R เทียบกับแผน 1R สองเทรดรวมกันขาดทุน 439.85 USDT
คำสั่ง Stop Market จะกลายเป็นคำสั่ง Market เมื่อทำงาน และคำสั่ง Market จับคู่ที่ราคาดีที่สุดที่มีอยู่ ซึ่งในตลาดที่วิ่งเร็วอาจเลยสต็อปไปไกล ตรงนี้จึงมีสองอย่างที่ควรอยู่ในบันทึก อย่างแรกคือเครื่องหมาย “กลับเข้าใหม่” ที่ลิงก์ไปยังเทรดก่อนหน้า อย่างที่สองคือส่วนต่างระหว่างความเสี่ยงที่วางแผนกับขาดทุนจริง ถ้าการโดนสต็อปของคุณขาดทุนเกิน 1R เป็นประจำ สาเหตุคือ Slippage หรือสต็อปที่ถูกเลื่อน
วิธีทบทวนบันทึกการเทรดทุกสัปดาห์
- รวบรวมทุกเทรดของสัปดาห์ รวมถึงเทรดเล็ก ๆ และเทรดที่ไม่อยากมอง
- นับตัวเลขสี่ตัว จำนวนเทรด Win Rate กำไรเฉลี่ย และขาดทุนเฉลี่ย เป็น R หรือเป็น USDT
- คำนวณค่าคาดหวัง คือผลลัพธ์เฉลี่ยต่อเทรด ถ้าเป็นบวก ระบบทำเงิน ถ้าเป็นลบ ระบบเสียเงิน
- แยกเทรดตาม Setup Setup ที่อ่อนจะซ่อนอยู่หลัง Setup ที่แข็งในยอดรวม
- เปรียบเทียบแผนกับผลลัพธ์ ดูแยกกันระหว่างการขาดทุนที่เกิน 1R และการออกก่อนกำหนด พร้อมดูว่าราคาไปทางไหนหลังจากนั้น
- เลือกสิ่งที่จะเปลี่ยนหนึ่งอย่างสำหรับสัปดาห์หน้า จดไว้ในบันทึกเพื่อตรวจอีกครั้งในสัปดาห์ถัดไป
ค่าคาดหวัง = Win Rate × กำไรเฉลี่ย − อัตราการแพ้ × ขาดทุนเฉลี่ยนี่คือหน้าตาเมื่อใช้ตัวเลขจริง: บันทึกการเทรดสาธารณะทั้งหมดของผม ณ วันที่ 8 ตุลาคม 2569 รวม 65 เทรด ตั้งแต่ 16 สิงหาคมถึง 2 ตุลาคม 2569
เทรดที่ชนะได้เฉลี่ย +1,435.23 USDT เทรดที่แพ้เสียเฉลี่ย −1,775.80 USDT ค่าคาดหวัง: 35/65 × 1,435.23 − 30/65 × 1,775.80 = −46.78 USDT ต่อเทรด ชนะเกินครึ่ง แต่บัญชีกลับติดลบ เพราะขาดทุนเฉลี่ยมากกว่ากำไรเฉลี่ย Profit Factor คือกำไรทั้งหมดหารด้วยขาดทุนทั้งหมด ถ้าต่ำกว่า 1 บัญชีกำลังขาดทุน
ยังมีอีกบรรทัดที่บอกว่าทำไมค่าธรรมเนียมต้องอยู่ในทุกรายการ จากราคา เทรดทั้งหมดขาดทุน 637 USDT, Funding เพิ่มให้ 537 และค่าธรรมเนียมกินไป 2,940 ถ้าไม่นับค่าธรรมเนียม ยอดรวมจะเป็น −101 USDT บันทึกที่ไม่ใส่ค่าธรรมเนียมจะแสดงผลราว ๆ เสมอตัว ทั้งที่บัญชีติดลบ 3,041
ต้องมีกี่เทรดถึงจะเชื่อตัวเลขได้?
Win Rate เป็นค่าประมาณ ไม่ใช่ตัวเลขที่แน่นอน ช่วง Wilson 95% ซึ่งเป็นวิธีมาตรฐานในการหาช่วงของสัดส่วน แสดงให้เห็นว่ามันอาจคลาดได้แค่ไหน:
| เทรด | Win Rate | Win Rate จริง, 95% |
|---|---|---|
| 20 | 45% | 26% ถึง 66% |
| 65 | 54% | 42% ถึง 65% |
| 100 | 45% | 36% ถึง 55% |
แม้จะผ่านไป 65 เทรด Win Rate จริงก็อาจเป็น 42% หรือ 65% การทบทวนรายสัปดาห์จึงมีไว้หาความผิดพลาดในการลงมือ: สต็อปที่ถูกเลื่อน การเข้าโดยไม่มีแผน ค่าธรรมเนียมที่ลืมใส่ ส่วน Setup ต้องตัดสินจากหลายสิบเทรดของ Setup นั้นเท่านั้น
สเปรดชีต สมุดจด หรือแอป?
- สเปรดชีต Excel หรือ Google ชีต: ฟรีและยืดหยุ่น แต่คุณต้องพิมพ์ทุกตัวเลขเองและอ่าน MAE กับ MFE จากกราฟ เทมเพลตบันทึกการเทรดฟรีคำนวณความเสี่ยง, R และผลลัพธ์สุทธิให้แล้ว ลองกับเทรดข้างต้น: ฝั่ง LONG, ราคาเข้า 0.1573143, จำนวน 193,652, สต็อป 0.14698, เป้าหมาย 0.17796, ราคาออก 0.1647912, ค่าธรรมเนียม 31.19, Funding −44.82 เทมเพลตจะให้ความเสี่ยง $2,001.26, ผลลัพธ์สุทธิ +$1,371.91 และ +0.69R ตรงกับหน้าเทรด
- สมุดจดหรือ Notion ดีสำหรับโน้ตและภาพหน้าจอ แต่ไม่ถนัดเรื่องตัวเลข Win Rate และค่าคาดหวังต้องคำนวณแยกเอง
- แอปที่นำเข้าเทรดของคุณ ราคา เวลา ค่าธรรมเนียม และ Funding มาจากเอ็กซ์เชนจ์ผ่านAPI Key แบบอ่านอย่างเดียว เทรดข้างต้นก็ถูกบันทึกแบบนี้ สำหรับ MetaTrader 5 รหัสผ่าน Investor ใช้แทนคีย์ และอ่านได้อย่างเดียวเช่นกัน หน้าของ Binance, Bybit, OKX และ MetaTrader 5 อธิบายวิธีเชื่อมต่อแต่ละแห่ง ส่วนแผน เหตุผลที่ออก และบทเรียน คุณยังต้องเขียนเอง
ความผิดพลาดในการจดบันทึกที่ซ่อนความจริง
- ไม่มีแผน ถ้าไม่ตั้งสต็อปและเป้าหมายก่อนเข้า คุณจะบอกไม่ได้ว่าอะไรล้มเหลว ระหว่างไอเดียกับการลงมือ และคำนวณ R ไม่ได้
- จดสต็อปหลังจากเลื่อนแล้ว ความเสี่ยงและ R มาจากสต็อปแรก ถ้าจดสต็อปที่ถูกเลื่อนออกไปไกลขึ้น ขาดทุนเป็น R จะดูน้อยกว่าที่เป็นจริงเมื่อเทียบกับแผน
- ข้ามเทรดที่ไม่อยากมอง การเข้าตามอารมณ์มักทำให้เสียมากที่สุด ถ้าไม่จดไว้ สถิติจะดูดีกว่าการเทรดจริงของคุณ
- ไม่ใส่ค่าธรรมเนียมหรือ Funding ในบันทึกข้างต้น นี่คือความต่างระหว่าง −101 กับ −3,041 USDT
- ไม่เคยกลับมาอ่าน บันทึกการเทรดให้ผลก็ต่อเมื่อทบทวน
คำถามที่พบบ่อยเกี่ยวกับบันทึกการเทรด
บันทึกการเทรดควรมีอะไรบ้าง?
วันที่และเวลาเป็น UTC, สัญลักษณ์, ฝั่ง, ราคาเข้า, สต็อป, เป้าหมาย, ขนาด และความเสี่ยงเป็น USDT หลังออก: ราคาออก, ค่าธรรมเนียม, Funding, ผลลัพธ์เป็น R และคุณทำตามกฎของตัวเองหรือไม่ ส่วน Setup เหตุผลที่ออก และบทเรียนหนึ่งข้อ คุณต้องเพิ่มเอง
ประวัติเทรดในเอ็กซ์เชนจ์ต่างจากบันทึกการเทรดอย่างไร?
เอ็กซ์เชนจ์เก็บคำสั่งของคุณและให้ส่งออกได้ แต่ประวัติไม่มีแผนอยู่ในนั้น: ทำไมคุณถึงเข้า สต็อปแรกคือเท่าไร และทำไมคุณถึงออก ไม่มี MAE หรือ MFE ด้วย ซึ่งต้องดูจากกราฟระหว่างที่เทรดยังเปิดอยู่
ควรจดอารมณ์ไหม?
ควร เป็นคำเดียวหรือคะแนนตั้งแต่ 1 ถึง 5 ผ่านไปหนึ่งเดือน ให้เปรียบเทียบผลลัพธ์เฉลี่ยเป็น R ของแต่ละสภาพจิตใจ แล้วคุณจะเห็นว่าสภาพไหนที่คุณเทรดแย่ลง
หาบันทึกการเทรดฟรีได้ที่ไหน?
สเปรดชีตไหนก็ได้ที่มีช่องตามตารางด้านบนของคู่มือนี้ ถ้าอยากได้แบบสำเร็จรูป มีเทมเพลตฟรีสำหรับ Excel และ Google ชีต พร้อมสูตรคำนวณความเสี่ยง, R, ค่าคาดหวัง และ Drawdown
จะเริ่มจากตรงไหน
- ก่อนเข้าเทรดครั้งถัดไป ให้จดสต็อปและความเสี่ยงเป็น USDT นั่นคือ 1R ของคุณ ถ้าไม่มี คุณจะแสดงผลลัพธ์, MAE หรือ MFE เป็น R ไม่ได้
- หลังออกก่อนกำหนดทุกครั้ง ให้ดูกราฟอีกครั้งในวันถัดไป จดว่าราคาไปถึงเป้าหมายหรือสต็อป พอจดแบบนี้ไปไม่กี่สิบครั้ง คุณจะรู้ว่าการออกก่อนกำหนดของคุณมีค่าแค่ไหน
แหล่งข้อมูล
- บันทึกการเทรดสาธารณะของผมบน Binance เทรด 104 และ 136: ราคา, เวลา, ค่าธรรมเนียม, Funding, MAE, MFE และยอดรวมของ 65 เทรด ณ วันที่ 8 ตุลาคม 2569
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: เอ็กซ์เชนจ์เก็บประวัติคำสั่งฟิวเจอร์สของคุณและให้ส่งออกได้
- Binance: Introduction to Binance Futures Funding Rates: Funding จ่ายกันระหว่างฝั่ง Long และ Short โดย Binance ไม่เก็บค่าธรรมเนียมจากส่วนนี้
- Binance: Types of Order on Binance Futures: คำสั่ง Stop Market จะกลายเป็นคำสั่ง Market เมื่อทำงาน และคำสั่ง Market อาจเกิด Slippage
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R คือความเสี่ยงเริ่มต้นที่สต็อปกำหนด ผลลัพธ์นับเป็นพหุคูณของ R และค่าคาดหวังคือพหุคูณ R เฉลี่ย
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: วิธี Wilson สำหรับช่วงความเชื่อมั่นของสัดส่วน


