MAE และ MFE ในการเทรด: สูตรและเทรดจริง 3 เทรด
MAE คือขาดทุนลอยตัวที่แย่ที่สุดของเทรด MFE คือกำไรลอยตัวที่ดีที่สุด สูตร พหุคูณของ R และเทรดจริงสามเทรดบน Binance: สต็อป, Slippage และกำไรที่คืนตลาด

MAE (Maximum Adverse Excursion) คือขาดทุนลอยตัวที่มากที่สุดที่เทรดเคยแสดงระหว่างที่ยังเปิดอยู่ MFE (Maximum Favorable Excursion) คือกำไรลอยตัวที่มากที่สุดในช่วงเวลาเดียวกัน ผลลัพธ์ของเทรดบอกแค่ว่าเส้นทางจบที่ไหน ส่วน MAE และ MFE บอกว่าเกิดอะไรขึ้นระหว่างการเข้ากับการออก ด้านล่างคือสูตรและเทรดจริงสามเทรดจากบันทึกการเทรดสาธารณะของผมบน Binance
MAE และ MFE คืออะไร?
MAE คือระยะที่ราคาวิ่งสวนทางโพซิชันของคุณไกลที่สุดระหว่างเทรด MFE คือระยะที่ราคาวิ่งไปทางของคุณไกลที่สุด ทั้งสองค่าวัดจากราคาเข้า หรือจากราคาเข้าเฉลี่ยถ้าคุณเพิ่มโพซิชัน
John Sweeney อธิบายวิธีนี้ไว้ในหนังสือ Maximum Adverse Excursion เมื่อปี 2540 ปัจจุบันทั้ง Strategy Tester ของ MetaTrader 5, แพลตฟอร์มเทรด และบันทึกการเทรดต่างก็คำนวณทั้งสองค่า
Long:    MAE = (ราคาเข้า − ราคาต่ำสุด) ÷ ราคาเข้า × 100%
         MFE = (ราคาสูงสุด − ราคาเข้า) ÷ ราคาเข้า × 100%
Short:   MAE = (ราคาสูงสุด − ราคาเข้า) ÷ ราคาเข้า × 100%
         MFE = (ราคาเข้า − ราคาต่ำสุด) ÷ ราคาเข้า × 100%

เป็น R:  MAE = |ราคาเข้า − ราคาที่แย่ที่สุด| ÷ |ราคาเข้า − สต็อป|
ETD      = MFE − ผลลัพธ์     (ที่คืนไปจากจุดสูงสุด)
Capture  = ผลลัพธ์ ÷ MFE     (สัดส่วนการเคลื่อนไหวที่เก็บได้)
ใช้ราคาต่ำสุดและสูงสุดเฉพาะช่วงที่โพซิชันเปิดอยู่ ซึ่งแสดงได้สามแบบ:
- เปอร์เซ็นต์ของราคาเข้า เหมาะสำหรับเปรียบเทียบเทรดบนตราสารเดียวกัน
- เงิน ระยะคูณขนาดโพซิชัน แสดงว่าการแกว่งนั้นทำให้คุณเสียเท่าไร ถ้าคุณเพิ่มโพซิชันหรือปิดบางส่วน ให้ใช้ขนาดที่อยู่ในตลาด ณ นาทีนั้น
- R 1R คือขาดทุนที่สต็อปจะทำให้เสีย MAE 0.5R หมายความว่าราคาไปถึงครึ่งทางของสต็อป วิธีคำนวณความเสี่ยงถึงสต็อปอธิบายไว้ในคู่มือความเสี่ยงต่อเทรด
ตัวอย่าง MAE และ MFE: เทรดจริง
เทรด #2011 คือ Long MARSCOINUSDT ของผมบนฟิวเจอร์ส USDT-M ของ Binance ผมเข้าเมื่อ 4 กันยายน 2569 เวลา 21:34 UTC และเพิ่มโพซิชันเวลา 21:56 ราคาเข้าเฉลี่ยคือ 0.1916575 และโพซิชันมี 505,214 เหรียญ ราว 96,828 USDT ส่วนตอนปิด สต็อปอยู่ที่ 0.18564 และ Take Profit อยู่ที่ 0.2668 สต็อปปิดเทรดเมื่อ 5 กันยายน เวลา 00:36 UTC หลังเข้าไป 3 ชั่วโมง 2 นาที
- ความเสี่ยง, 1R 0.1916575 − 0.18564 = 0.0060175 ต่อเหรียญ หรือ 3.14% ของราคาเข้า
- MFE ราคาสูงสุดคือ 0.20666 เวลา 23:16 UTC ประมาณ 1 ชั่วโมง 42 นาทีหลังเข้า: +7.83% หรือ +2.49R เป็นกำไรลอยตัว +7,579 USDT
- MAE ราคาตลาดที่แย่ที่สุดระหว่างที่โพซิชันเปิดอยู่คือ 0.18500 ในนาทีที่ออก: −3.47% หรือ −1.11R เป็นขาดทุนลอยตัว −3,363 USDT
- การออก สต็อปอยู่ที่ 0.18564 แต่จับคู่ที่ราคาเฉลี่ย 0.184977 แย่กว่า 0.36% ผลลัพธ์จากราคาคือ −3.49% หรือ −1.11R
- ETD 2.49R − (−1.11R) = 3.6R ที่คืนไประหว่างจุดสูงสุดกับการออก

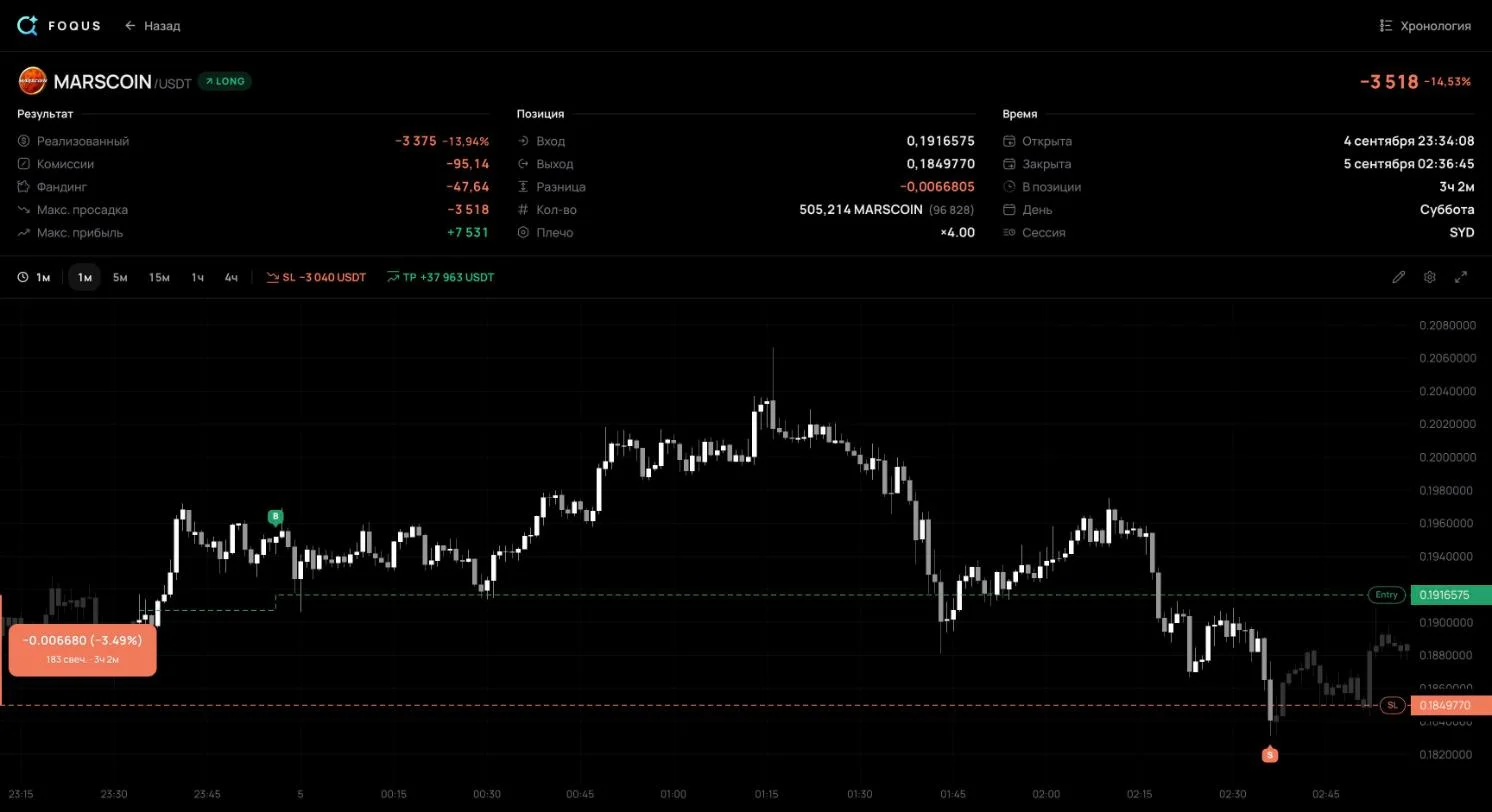
MAE ออกมาเกิน 1R: ราคาวิ่งเลยสต็อปก่อนโพซิชันจะปิด และสต็อปจับคู่แย่กว่าราคาของมัน นี่คือ Slippage ซึ่งเกิดกับสต็อปที่กลายเป็นคำสั่ง Market เมื่อทำงาน คู่มือของ Binance บอกว่าคำสั่งแบบนี้จะรับราคาดีที่สุดที่มีใน Order Book และราคานั้นอาจแย่กว่าที่คาด
ผลลัพธ์จากราคา −3.49% ยังลึกกว่า MAE −3.47% เล็กน้อย ซึ่งไม่ได้ขัดแย้งกัน MAE วัดจากราคาตลาดระหว่างที่โพซิชันเปิดอยู่ คือก่อนที่สต็อปจะจับคู่ ราคาที่แย่ที่สุดแบบนั้นคือ 0.18500 ส่วนตัวสต็อปจับคู่เป็นคำสั่ง Market และกินผ่านหลายระดับราคาใน Order Book บางส่วนของโพซิชันปิดต่ำกว่า 0.18500 และราคาจับคู่เฉลี่ยออกมาที่ 0.184977
เทรดเดียวพิสูจน์อะไรไม่ได้ แต่ถ้าบันทึกของคุณมีหลายแถวแบบ “MFE 2R ขึ้นไป ผลลัพธ์ −1R” ให้ทบทวนวิธีจัดการเทรดที่เปิดอยู่: เมื่อไรควรเลื่อนสต็อป และเมื่อไรควรปิดบางส่วน ในบทวิเคราะห์นี้ผมใช้แค่สิ่งที่หน้าเทรดสาธารณะแสดงโดยไม่ต้องเข้าสู่ระบบ หน้านั้นแสดงสต็อปตามที่ตั้งอยู่ตอนปิด แต่ไม่แสดงประวัติการเลื่อน R ในที่นี้จึงวัดจากสต็อปตอนปิด
MAE และ MFE หลังหักค่าธรรมเนียมและ Funding
ในสัญญา Perpetual Futures ทั้ง MAE และ MFE มีสองค่า ค่าแรกคิดจากราคาอย่างเดียว อีกค่ารวมค่าธรรมเนียมและ Funding ที่ถูกเรียกเก็บจนถึงนาทีนั้น Funding คือการจ่ายเงินเป็นรอบระหว่างฝั่ง Long และ Short บน Binance โดยปกติจ่ายทุก 8 ชั่วโมง และโพซิชันที่ปิดก่อนเวลา Funding จะไม่จ่ายและไม่ได้รับ
| เทรด #2011 | ราคาอย่างเดียว | หลังหักค่าธรรมเนียมและ Funding |
|---|---|---|
| MFE | +7,579.47 USDT | +7,531.06 USDT |
| MAE | −3,363.46 USDT | −3,517.85 USDT |
- ที่จุดสูงสุด ส่วนต่างคือ 48.41 USDT เท่ากับค่าธรรมเนียมของการเข้าสองครั้งพอดี คือ 37.60 และ 10.81 USDT ตอนนั้นยังไม่มี Funding ถูกเรียกเก็บ
- หลังรวมต้นทุน จุดที่แย่ที่สุดคือการออกนั่นเอง −3,517.85 USDT คือผลลัพธ์ของเทรด: −3,375.07 จากราคา −95.14 จากค่าธรรมเนียม และ −47.64 จาก Funding
ให้คำนวณ R และเปอร์เซ็นต์จากราคา เพื่อให้เทรดเปรียบเทียบกันได้ ตัวเลขที่สองตอบคำถามอีกข้อ: การแกว่งนั้นทำให้บัญชีของคุณเสียเท่าไร ส่วนต่างจะเพิ่มขึ้นตามขนาดโพซิชันและเวลาที่ถือ เพราะค่าธรรมเนียมคิดจากมูลค่าโพซิชัน และ Funding ถูกคิดทุกรอบการจ่าย บนหน้าเทรดที่เป็นที่มาของเทรดเหล่านี้ ช่อง “Max adverse” (ขาดทุนลอยตัวสูงสุด) และ “Max favorable” (กำไรลอยตัวสูงสุด) แสดงตัวเลขที่สอง
MAE ที่ลึกไม่ได้แปลว่าเข้าผิดเสมอไป
เทรด #897 คือ Short AKEUSDT ของผม ผมเข้าเมื่อ 2 กันยายน 2569 เวลา 23:22 UTC ที่ 0.0161241 ตอนปิด สต็อปอยู่ที่ 0.017176 ห่างจากราคาเข้า 6.52% สิบสี่นาทีหลังเข้า ราคาไปถึง 0.017131: MAE −6.24% หรือ −0.96R สต็อปห่างแค่ 0.04R และไม่ได้ทำงาน ผมปิดโพซิชัน 1 ชั่วโมง 12 นาทีหลังเข้า ที่ 0.0148573 ได้ +1.20R และ +2,976.05 USDT MFE คือ +1.54R จึงคืนไปจากจุดสูงสุด 0.34R
เทรด #1138 คือ Long MARSCOINUSDT ของผม ผมเข้าเมื่อ 3 กันยายน 2569 เวลา 17:22 UTC ที่ 0.1063839 ตอนปิดไม่มีสต็อป มีแค่ Take Profit ที่ 0.125 เกือบสองชั่วโมงหลังเข้า เวลา 19:19 UTC ราคาไปถึง 0.09564: MAE −10.10% เป็นขาดทุนลอยตัว −5,467 USDT จากนั้นราคากลับตัว ผมปิดโพซิชันเวลา 21:25 UTC ที่ 0.1146575 ใกล้จุดสูงสุด: +7.78% และ +4,148.97 USDT MFE คือ +8.33%

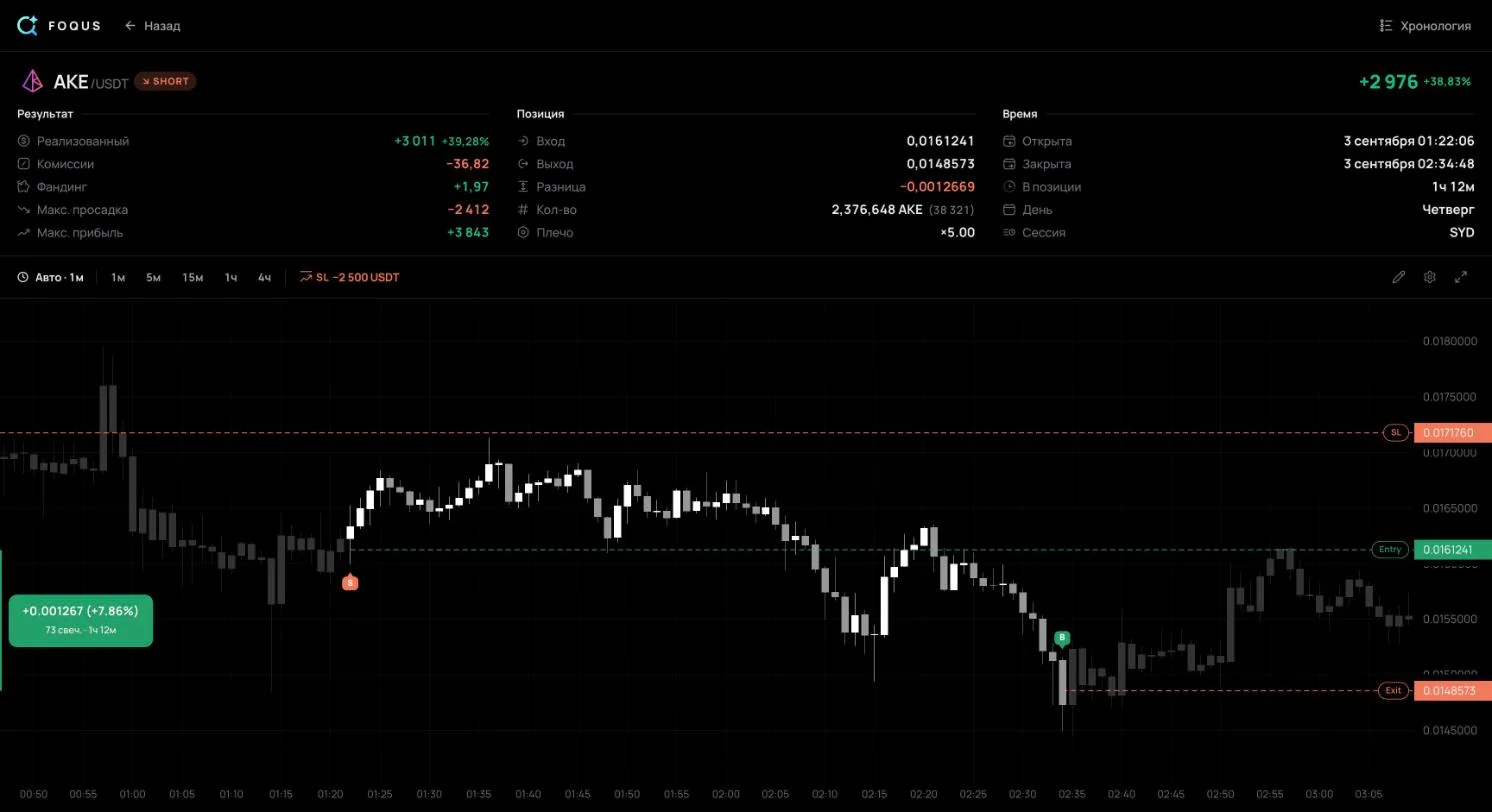
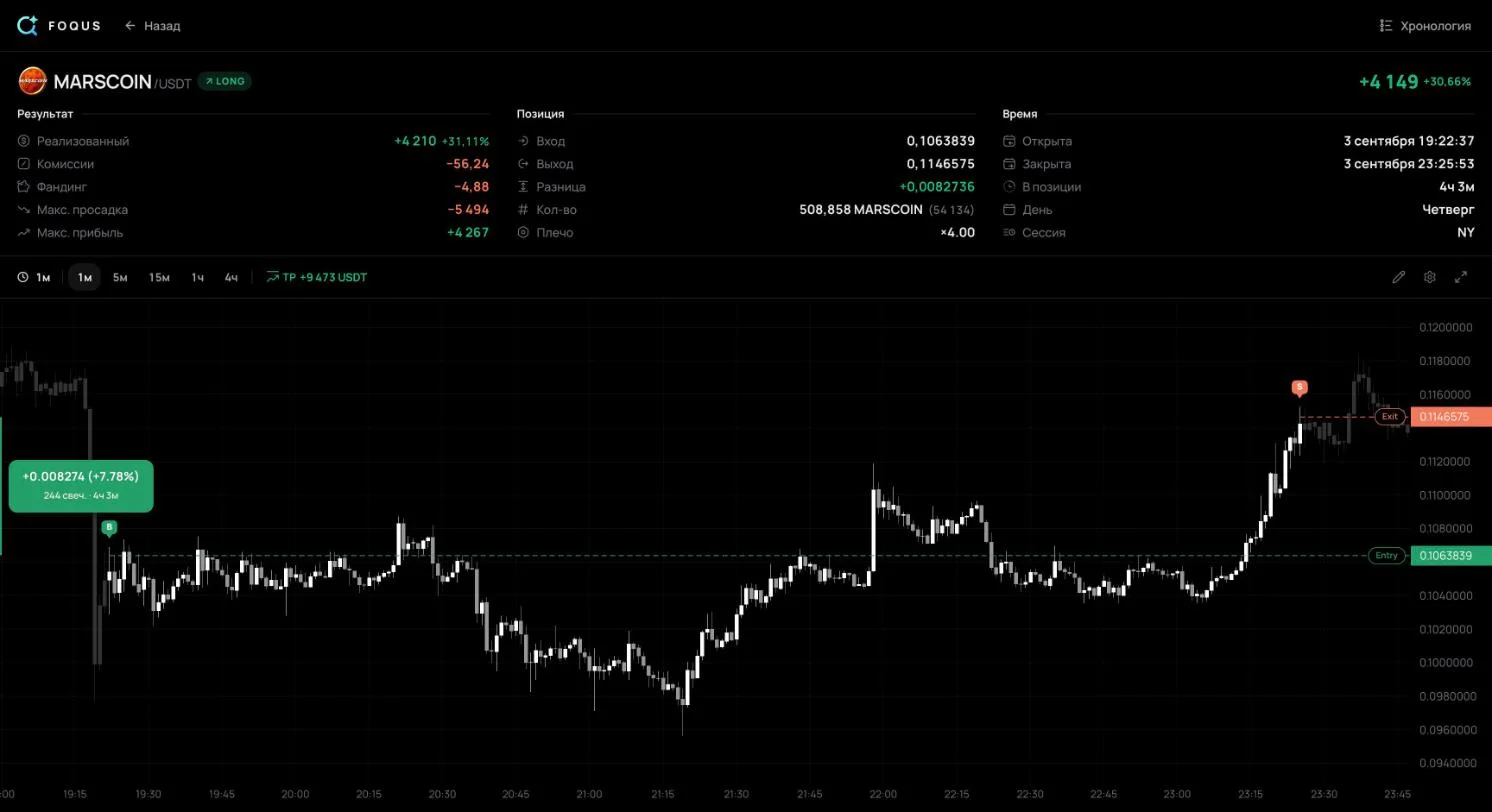
- ความลึกอย่างเดียวไม่ได้ตัดสินว่าการเข้าผิด ใน #897 ราคาไปเกือบถึงสต็อป แต่เทรดยังปิดได้กำไร 1.2R ถ้าเทรดที่ชนะของคุณมักมี MAE 0.8–1R แปลว่าสต็อปของคุณอยู่ในระยะการแกว่งปกติของราคา
- กำไรอาจซ่อนความเสี่ยงที่ใหญ่กว่าตัวมันเอง ใน #1138 ขาดทุนลอยตัว 5,467 USDT มากกว่ากำไรสุดท้าย 4,149 USDT ผลลัพธ์ซ่อนเรื่องนี้ไว้ แต่ MAE แสดงให้เห็น
- ไม่มีสต็อปก็ไม่มี R #1138 ไม่มีสต็อปตอนปิด จึงคำนวณ R ไม่ได้ และหลุดออกจากการเปรียบเทียบทุกแบบที่ใช้ R
วิธีอ่าน MAE และ MFE จากหลายเทรด
นำเทรดของ Setup เดียวกันมาพล็อตบนกราฟกระจายสองกราฟ กราฟแรก MAE อยู่บนแกนนอนและผลลัพธ์อยู่บนแกนตั้ง กราฟที่สอง MFE อยู่บนแกนนอนเทียบกับผลลัพธ์เดิม ใช้สีต่างกันสำหรับเทรดที่ชนะและแพ้ Tester ของ MetaTrader 5 เรียกกราฟเหล่านี้ว่า “MAE-Profits Distribution” และ “MFE-Profits Distribution”
| สิ่งที่เห็น | อาจหมายถึง |
|---|---|
| เทรดที่ชนะแทบไม่เคยวิ่งสวนทางเกินเส้นหนึ่ง เช่น 0.4R ขณะที่เทรดที่แพ้วิ่งไปถึงสต็อป | เทรดที่เลยเส้นนั้นไปแล้วแทบไม่กลับมาเป็นเทรดที่ชนะ |
| เทรดที่ชนะหลายเทรดมี MAE 0.8–1R แบบ #897 | สต็อปอยู่ในระยะการแกว่งปกติ และทำให้เทรดดี ๆ แบบนี้โดนสต็อป |
| MFE ของเทรดที่ชนะเป็น 2–3 เท่าของผลลัพธ์ | คุณออกเร็วเกินไปและเก็บการเคลื่อนไหวได้แค่ส่วนน้อย |
| เทรดที่แพ้มักเคยกำไร 1R ขึ้นไป แบบ #2011 | กำไรลอยตัวถูกคืนไปทั้งหมด ให้ทบทวนวิธีจัดการเทรด |
| เทรดส่วนใหญ่มี MAE เล็กและ MFE ใหญ่ | การเข้าแม่นยำ: ราคาวิ่งไปทางของคุณทันทีหลังเข้า |
วิธีหนึ่งที่เปลี่ยนภาพนี้เป็นกฎคือวิธีเปอร์เซ็นไทล์ วางสต็อปเลยเปอร์เซ็นไทล์ที่ 90 ของ MAE ของเทรดที่ชนะไปเล็กน้อย ซึ่งเป็นความลึกที่มีแค่ 10% ของเทรดที่ชนะเคยลงไปเกิน และวางเป้าหมายใกล้มัธยฐาน MFE ของเทรดที่ชนะ Silvina Duarte อธิบายวิธีนี้ไว้ในบทความ MQL5 ปี 2569 และเตือนว่าเปอร์เซ็นไทล์ที่เชื่อถือได้ต้องใช้หลายร้อยเทรด ก่อนหน้านั้นตัวเลขบอกได้แค่ทิศทาง
ทดสอบทุกกฎกับเทรดที่ไม่ได้ใช้ตอนหากฎนั้น เส้นที่ลากผ่านเทรดเก่าอาจเป็นความบังเอิญ และแยกเทรดตาม Setup: Breakout กับการย่อตัว (Pullback) ให้ภาพที่ต่างกัน และถ้ารวมเป็นกองเดียว ภาพจะเบลอปนกัน
หา MAE และ MFE ของเทรดคุณเองได้ที่ไหน
- Tester ของ MetaTrader 5 คำนวณ MAE และ MFE ของเทรดใน Backtest และวาดกราฟทั้งสอง
- รายงานของแพลตฟอร์ม TradeStation วาดกราฟกระจาย MAE ในรายงานกลยุทธ์ ส่วน NinjaTrader รายงาน MAE, MFE และ ETD ในสถิติการเทรด
- สเปรดชีต สำหรับแต่ละเทรด ให้จดราคาที่แย่ที่สุดและดีที่สุดระหว่างที่เปิดอยู่ แล้วใช้สูตรข้างต้น เทมเพลตบันทึกการเทรดคำนวณ R ให้แล้ว ให้เพิ่มคอลัมน์ของคุณเองสองคอลัมน์สำหรับราคาต่ำสุดและสูงสุด
- บันทึกการเทรดที่เชื่อมต่อกับเอ็กซ์เชนจ์ของคุณ บันทึก MAE และ MFE ของทุกเทรดเอง ผ่านAPI Key แบบอ่านอย่างเดียว สำหรับ MetaTrader 5 รหัสผ่าน Investor ใช้แทนคีย์ และอ่านได้อย่างเดียวเช่นกัน ตัวเลขในบทความนี้ก็มาจากแบบนี้ วิธีเชื่อมต่อมีสำหรับ Binance, Bybit, OKX และ MetaTrader 5
ควรจดอะไรอีกสำหรับแต่ละเทรด อธิบายไว้ในวิธีจดบันทึกการเทรด
คำถามที่พบบ่อย
MAE ต่างจาก Drawdown ของบัญชีอย่างไร?
MAE คือจุดที่แย่ที่สุดของเทรดเดียว วัดจากราคาเข้า ส่วน Drawdown ของบัญชีคือการลดลงของทั้งบัญชีจากจุดสูงสุด ซึ่งมักเกิดจากหลายเทรด
MAE ใหญ่กว่าสต็อปได้ไหม?
ได้ สต็อปที่จับคู่เป็นคำสั่ง Market อาจจับคู่แย่กว่าราคาของมัน ใน #2011 สต็อปอยู่ที่ −1R แต่ MAE และผลลัพธ์ออกมาที่ −1.11R ในตลาดที่วิ่งเร็ว ส่วนต่างอาจกว้างกว่านี้
ETD คืออะไร?
End Trade Drawdown: เทรดคืนกำไรไปเท่าไรระหว่างจุดสูงสุดกับการออก หรือ MFE ลบผลลัพธ์ ใน #2011 คือ 3.6R และใน #897 คือ 0.34R
ต้องใช้กี่เทรด?
ยิ่งมากยิ่งเชื่อถือได้ ถ้ามีสิบเทรด เส้น MAE จะขยับทุกครั้งที่มีเทรดใหม่ สำหรับเปอร์เซ็นไทล์ Silvina Duarte ประเมินว่าต้องใช้หลายร้อยเทรด และให้นับแยกตามแต่ละ Setup
สิ่งที่ควรตรวจในบันทึกการเทรดของคุณ
- กำไรที่คืนไปจากจุดสูงสุด ETD เฉลี่ยของเทรดที่ชนะเป็น R: คุณทิ้งการเคลื่อนไหวไว้ให้ตลาดเท่าไร
- เทรดที่แพ้ซึ่งเคยมี MFE 1R ขึ้นไป มีกี่เทรด และทำไมถึงปิดติดลบ
- เทรดที่ชนะซึ่งมี MAE 0.8R ขึ้นไป ถ้ามีเยอะ แปลว่าสต็อปของคุณแคบเกินไป
- เทรดที่ไม่มีสต็อป เปรียบเทียบ MAE กับกำไรสุดท้าย
แหล่งข้อมูล
- MetaTrader 5 Help: Testing Report: นิยามของ MFE และ MAE กราฟ MFE-Profits และ MAE-Profits Distribution และวิธีอ่าน
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): หนังสือที่วางรากฐานของวิธีนี้
- TradeStation Help: Maximum Adverse Excursion: กราฟกระจาย MAE และการใช้กำหนดตำแหน่งสต็อป
- NinjaTrader 8 Help: Statistics Definitions (สำเนาในเว็บอาร์ไคฟ์): MAE, MFE และ ETD โดย ETD เฉลี่ย = MFE เฉลี่ย − เทรดเฉลี่ย
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): สต็อปเลยเปอร์เซ็นไทล์ที่ 90 ของ MAE ของเทรดที่ชนะ เป้าหมายใกล้มัธยฐาน MFE และต้องใช้หลายร้อยเทรดเพื่อให้เปอร์เซ็นไทล์เชื่อถือได้
- Binance: Introduction to Binance Futures Funding Rates: ใครจ่าย Funding ให้ใคร รอบการจ่ายปกติเวลา 00:00, 08:00 และ 16:00 UTC และการปิดก่อนเวลา Funding
- Binance: Types of Order on Binance Futures: คำสั่ง Stop Market จับคู่ที่ราคาดีที่สุดใน Order Book และเรื่อง Slippage
- เทรด #2011, #897 และ #1138 จากบันทึกการเทรดสาธารณะของผม ณ วันที่ 8 ตุลาคม 2569: การจับคู่คำสั่ง, สต็อปและ Take Profit ตอนปิด, ค่าธรรมเนียม, Funding, MAE และ MFE
ตัวเลขของเทรดนำมาจากหน้าสาธารณะเมื่อ 8 ตุลาคม 2569 เปอร์เซ็นต์, R และกราฟทั้งสองคำนวณใหม่จากข้อมูลนั้นด้วยสคริปต์ หากไม่ได้เข้าสู่ระบบ หน้าเทรดจะไม่แสดงประวัติสต็อป R จึงวัดจากสต็อปตามที่ตั้งอยู่ตอนปิด และหน้าเทรดก็ไม่แสดง Funding รายครั้งหรือโน้ตของผมเกี่ยวกับเทรด


