Trading-Journal führen: Anleitung an einem echten Trade
Was du vor dem Einstieg, nach dem Ausstieg und zur Auswertung notierst – am echten Binance-Trade: Risiko und R, MAE und MFE, Gebühren, der Kurs danach.

Ein Trading-Journal führst du, indem du jeden Trade in drei Durchgängen festhältst: den Plan vor dem Einstieg, die Zahlen direkt nach dem Ausstieg und die Lehren in einer wöchentlichen Auswertung. Kurse, Uhrzeiten, Gebühren und Funding bewahrt die Börse für dich auf; dein Setup, dein ursprünglicher Stop und der Grund für deinen Ausstieg existieren nur, wenn du sie aufschreibst. Unten ist das alles an zwei echten Trades aus meinem öffentlichen Journal bei Binance durchgerechnet, jede Zahl von ihren öffentlichen Seiten, Stand 8. Oktober 2026.
Warum ein Trading-Journal führen?
Dein Kontostand zeigt nur die Summe; ein Journal zeigt, woraus sie besteht. Stand 8. Oktober 2026 sind 54 % der Trades in meinem öffentlichen Journal Gewinner, und trotzdem liegt die Summe bei −3.041 USDT. Erst die Aufzeichnungen pro Trade zeigen, warum: Der durchschnittliche Verlust ist größer als der durchschnittliche Gewinn, und die Gebühren haben 2.940 USDT gekostet. Der Wert liegt nicht im Aufschreiben selbst, sondern in der Auswertung: Einmal pro Woche zeigt sie dir, was du ändern solltest. Wie das geht, steht weiter unten.
Was gehört in ein Trading-Journal?
| Wann | Was du festhältst | Woher es kommt |
|---|---|---|
| Vor dem Einstieg | Symbol, Richtung, Uhrzeit in UTC | du |
| Vor dem Einstieg | Setup: die Regel, nach der du einsteigst | nur du |
| Vor dem Einstieg | Einstieg, Stop, Ziel, Positionsgröße | du; die Börse bewahrt die Orders auf |
| Vor dem Einstieg | Risiko bis zum Stop in USDT: das ist 1R | berechnet: |Einstieg − Stop| × Menge |
| Nach dem Ausstieg | Ausstiegskurs und -zeit, Gebühren, Funding | die Handelshistorie der Börse |
| Nach dem Ausstieg | Ergebnis in USDT und in R | berechnet: Nettoergebnis ÷ Risiko |
| Nach dem Ausstieg | MAE und MFE | der Chart, solange der Trade offen war |
| Nach dem Ausstieg | Warum du ausgestiegen bist, der Fehler, deine Verfassung | nur du |
| Einen Tag später | Hat der Kurs nach deinem Ausstieg das Ziel oder den Stop erreicht? | der Chart |
R ist das Risiko des Trades: das, was du verlierst, wenn der Stop greift. Das Ergebnis in R ist das Nettoergebnis geteilt durch dieses Risiko, +2R heißt also, du hast das Doppelte deines Risikos verdient. Genau damit lassen sich Trades verschiedener Größe vergleichen. Wie du das Risiko wählst und daraus die Position bemisst, zeigt der Guide Risiko pro Trade.
MAE ist, wie weit sich der Kurs gegen die Position bewegt hat, solange sie offen war; MFE, wie weit zu deinen Gunsten. Beide liest man am besten in R. Ausführlich behandelt sie der Guide zu MAE und MFE.
Beispiel für ein Trading-Journal: ein echter Trade, festgehalten
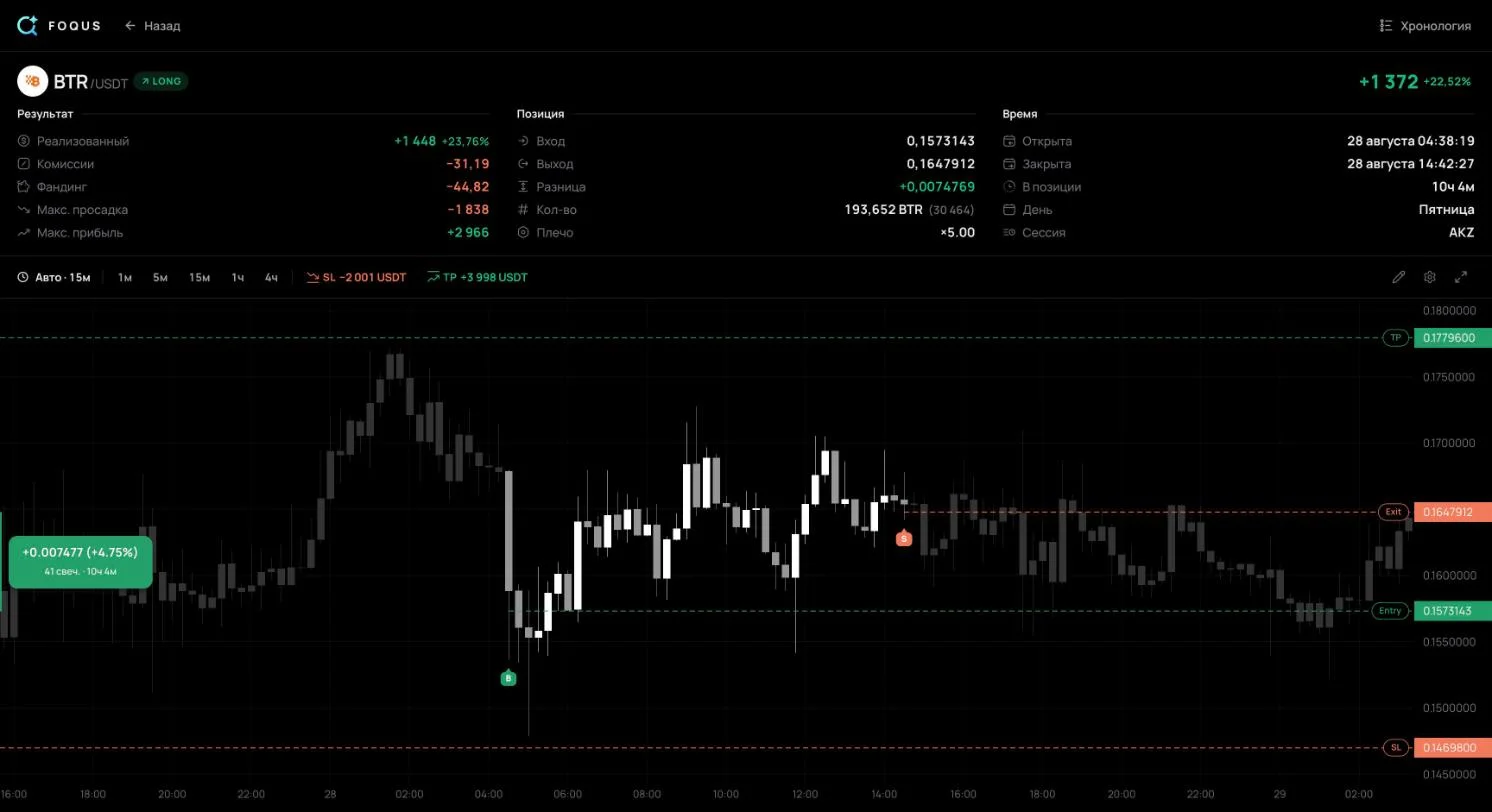
Am 28. August 2026 habe ich bei Binance einen Long auf BTRUSDT eröffnet, ein USDT-margined Perpetual mit 5-fachem Hebel. Ich gehe ihn nur mit dem durch, was jeder Besucher der öffentlichen Trade-Seite sehen konnte.
| Feld | Eintrag |
|---|---|
| Zeit | 28. August 2026, Einstieg um 02:38 UTC, Ausstieg um 12:42 UTC: 10 Std. 4 Min. |
| Einstieg | Durchschnittskurs 0,15731; 193.652 BTR, Positionswert 30.464 USDT |
| Stop und Ziel | 0,14698 und 0,17796 |
| Risiko, 1R | 2.001 USDT: Der Stop lag 6,57 % entfernt |
| Ziel | 2R: doppelt so weit entfernt wie der Stop |
| Ausstieg | 0,16479: zwischen Stop und Ziel, also an keinem von beiden |
| Ergebnis aus dem Kurs | +1.447,91 USDT, +0,72R |
| Gebühren und Funding | −31,19 und −44,82 USDT |
| Nettoergebnis | +1.371,91 USDT, +0,69R |
| MAE | −5,98 %: 0,14790 um 03:04 UTC, −0,91R |
| MFE | +9,83 %: 0,17278 um 07:18 UTC, +1,50R |
| Setup, Ausstiegsgrund, Verfassung | auf der öffentlichen Seite nicht sichtbar |
Das einzeilige Ergebnis verdeckt die Geschichte. Sechsundzwanzig Minuten nach dem Einstieg war der Kurs 0,91R gegen den Trade gelaufen, fast bis zum Stop. Um 07:18, 4 Std. 40 Min. nach dem Einstieg, lag der Trade 1,50R im Plus. Der Ausstieg holte aus dem Kurs +0,72R: 48 % der besten Bewegung.
Setup, Ausstiegsgrund und meine Verfassung nenne ich hier nicht. Sie stehen nicht auf der öffentlichen Seite, und diese Auswertung hält sich allein an diese Seite. Notizen und Tags zu einem Trade sieht nur der Kontoinhaber. In deinem eigenen Journal füllst du diese drei Felder selbst aus: Weder die Börse noch eine Tracking-App kennt sie.
R wird hier vom Stop aus gemessen, der beim Schließen stand, denn die Stop-Historie sieht ein nicht angemeldeter Besucher nicht. Halte in deinem eigenen Journal den ursprünglichen Stop fest: Risiko und R werden von ihm aus berechnet.

Was nach dem Ausstieg geschah
Der Kurs erreichte das Ziel 0,17796 am 29. August gegen 09:20 UTC, rund 20 Std. 40 Min. nach dem Ausstieg. Vorher fiel er nur bis 0,15237, immer noch über dem Stop bei 0,14698. Wäre die Position mit demselben Stop und Ziel offen geblieben, hätte sie aus dem Kurs +3.998 USDT gebracht, volle 2R, statt +1.448.
Hinterher ist man immer schlauer. Die Zahl lässt einen weiteren Tag Funding und das Risiko einer scharfen Bewegung über Nacht weg, und ein einzelner Trade beweist nichts. Der Wert liegt woanders: Notierst du nach jedem frühen Ausstieg, wohin der Kurs danach gelaufen ist, zeigen dir ein paar Dutzend Trades, ob deine frühen Ausstiege dich schützen oder dich Geld kosten. Ohne diese Spalte bleibt dir nur die Erinnerung, und die behält vor allem die schmerzhaftesten Fälle.
Der erneute Einstieg 74 Minuten später
Um 13:56 UTC eröffnete ich einen weiteren Long auf BTRUSDT, bei 0,16443, fast zu dem Kurs, zu dem ich gerade verkauft hatte. Der Stop war enger: 0,16007, 2,65 % entfernt, ein Risiko von 1.001 USDT. Die Position war größer: Positionswert 37.780 USDT statt 30.464.
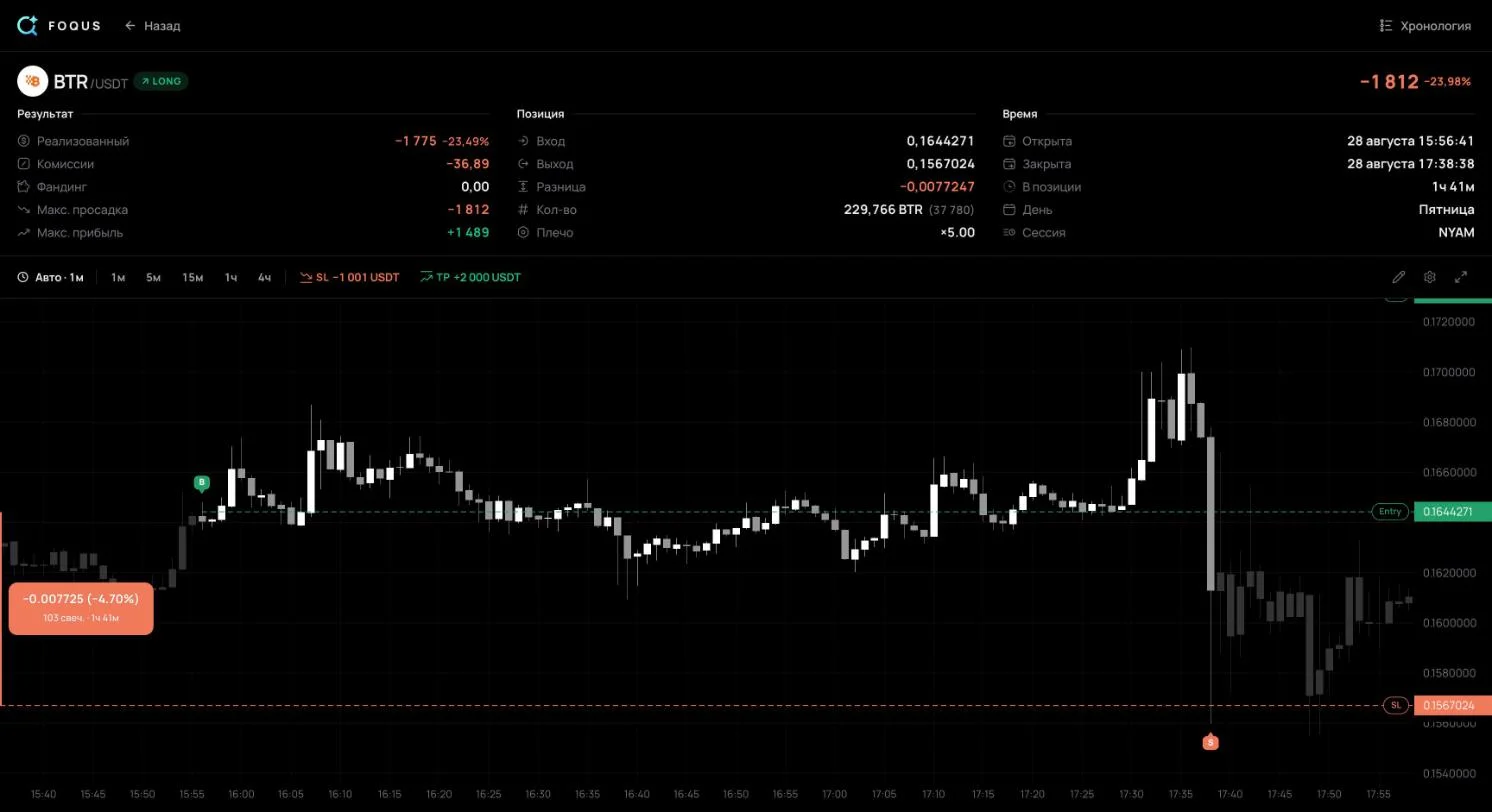
Um 15:36 lag der Trade 1,51R im Plus. Um 15:38 fiel eine einzige Minutenkerze auf 0,15600 und schloss bei 0,16130, wieder über dem Stop. Der Stop war da schon ausgelöst. Er wurde bei 0,15670 ausgeführt, 2,1 % unter dem Stop-Kurs. Das Ergebnis betrug −1.811,76 USDT, also −1,81R statt der geplanten −1R. Zusammen verloren die beiden Trades 439,85 USDT.
Eine Stop-Market-Order wird nach dem Auslösen zur Market-Order, und eine Market-Order wird zum besten verfügbaren Preis ausgeführt, der in einem schnellen Markt weit hinter dem Stop liegen kann. Deshalb gehören hier zwei Dinge ins Journal. Erstens ein Vermerk „erneuter Einstieg“, der auf den vorherigen Trade verweist. Zweitens die Lücke zwischen geplantem Risiko und tatsächlichem Verlust. Fallen deine Verluste am Stop regelmäßig größer als 1R aus, liegt das an Slippage oder an einem verschobenen Stop.
So wertest du dein Trading-Journal jede Woche aus
- Sammle alle Trades der Woche. Auch die kleinen und die peinlichen.
- Ermittle vier Zahlen. Anzahl der Trades, Trefferquote, durchschnittlicher Gewinn und durchschnittlicher Verlust, in R oder in USDT.
- Berechne den Erwartungswert. Das ist das durchschnittliche Ergebnis pro Trade. Positiv heißt, das System verdient Geld; negativ heißt, es verliert.
- Teile die Trades nach Setup auf. Ein schwaches Setup versteckt sich in der Summe hinter einem starken.
- Vergleiche Plan und Ergebnis. Sieh dir Verluste größer als 1R und frühe Ausstiege getrennt an, neben dem, was der Kurs danach gemacht hat.
- Wähle eine Änderung für die nächste Woche. Schreib sie ins Journal, damit du sie eine Woche später prüfen kannst.
Erwartungswert = Trefferquote × Ø Gewinn − Verlustquote × Ø VerlustSo sieht das mit echten Zahlen aus: mein gesamtes öffentliches Journal, Stand 8. Oktober 2026, 65 Trades vom 16. August bis 2. Oktober 2026.
Der durchschnittliche Gewinner brachte +1.435,23 USDT, der durchschnittliche Verlierer −1.775,80 USDT. Erwartungswert: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT pro Trade. Mehr als die Hälfte der Trades hat gewonnen, und trotzdem liegt das Konto im Minus, weil der durchschnittliche Verlust größer ist als der durchschnittliche Gewinn. Der Profitfaktor ist der gesamte Gewinn geteilt durch den gesamten Verlust; unter 1 verliert das Konto.
Eine Zeile zeigt außerdem, warum Gebühren in jeden Eintrag gehören. Aus der Kursbewegung verloren die Trades 637 USDT, das Funding brachte 537 dazu, und die Gebühren kosteten 2.940. Ohne Gebühren läge die Summe bei −101 USDT. Ein Journal ohne Gebühren würde für ein Konto mit −3.041 USDT ungefähr den Break-even zeigen.
Ab wie vielen Trades kannst du den Zahlen trauen?
Eine Trefferquote ist eine Schätzung, kein exakter Wert. Ein 95-%-Wilson-Intervall, die übliche Methode, um für einen Anteil eine Spanne anzugeben, zeigt, wie weit sie danebenliegen kann:
| Trades | Trefferquote | Wahre Trefferquote, 95 % |
|---|---|---|
| 20 | 45 % | 26 % bis 66 % |
| 65 | 54 % | 42 % bis 65 % |
| 100 | 45 % | 36 % bis 55 % |
Selbst nach 65 Trades könnte die wahre Trefferquote bei 42 % oder bei 65 % liegen. Deshalb ist die wöchentliche Auswertung für Fehler in der Ausführung da: ein verschobener Stop, ein Einstieg ohne Plan, fehlende Gebühren. Ein Setup beurteilst du nach Dutzenden Trades allein dieses Setups.
Tabelle, Notizbuch oder App?
- Tabelle. Excel oder Google Tabellen: kostenlos und flexibel, aber du tippst jede Zahl selbst ein und liest MAE und MFE vom Chart ab. Die kostenlose Trading-Journal-Vorlage berechnet Risiko, R und Nettoergebnis bereits. Probier sie mit dem Trade oben aus: Richtung LONG, Einstieg 0,1573143, Menge 193.652, Stop 0,14698, Take-Profit 0,17796, Ausstieg 0,1647912, Gebühren 31,19, Funding −44,82. Die Vorlage liefert ein Risiko von 2.001,26 $, ein Nettoergebnis von +1.371,91 $ und +0,69R, genau wie die Trade-Seite.
- Notizbuch oder Notion. Gut für Notizen und Screenshots, schwach bei Zahlen: Trefferquote und Erwartungswert musst du gesondert ausrechnen.
- Eine App, die deine Trades übernimmt. Kurse, Uhrzeiten, Gebühren und Funding kommen über einen API-Schlüssel nur zum Lesen von der Börse. So wurde der Trade oben aufgezeichnet. Bei MetaTrader 5 tritt das Investor-Passwort an die Stelle des Schlüssels; auch damit lässt sich nur lesen. Die Seiten zu Binance, Bybit, OKX und MetaTrader 5 zeigen, wie du jede Plattform verbindest. Plan, Ausstiegsgrund und Lehre schreibst du weiterhin selbst.
Fehler im Trading-Journal, die die Wahrheit verbergen
- Kein Plan. Ohne Stop und Ziel vor dem Einstieg weißt du nicht, was versagt hat, die Idee oder die Ausführung, und R lässt sich nicht berechnen.
- Den Stop erst nach dem Verschieben eintragen. Risiko und R kommen vom ursprünglichen Stop. Trägst du einen weiter weggeschobenen Stop ein, sieht der Verlust in R kleiner aus, als er gemessen am Plan war.
- Unangenehme Trades weglassen. Impulsive Einstiege kosten meist am meisten. Lässt du sie weg, sieht deine Statistik besser aus als dein Trading.
- Keine Gebühren und kein Funding. Im Journal oben ist das der Unterschied zwischen −101 und −3.041 USDT.
- Nie wieder hineinschauen. Ein Journal zahlt sich erst in der Auswertung aus.
Häufige Fragen zum Trading-Journal
Was gehört in ein Trading-Journal?
Datum und Uhrzeit in UTC, Symbol, Richtung, Einstieg, Stop, Ziel, Größe und Risiko in USDT. Nach dem Ausstieg: Ausstiegskurs, Gebühren, Funding, das Ergebnis in R und ob du deine Regeln eingehalten hast. Setup, Ausstiegsgrund und eine Lehre ergänzt du selbst.
Was unterscheidet ein Journal von der Handelshistorie meiner Börse?
Die Börse speichert deine Orders und lässt dich sie exportieren. In der Historie steht aber kein Plan: warum du eingestiegen bist, wo der ursprüngliche Stop lag, warum du ausgestiegen bist. MAE und MFE stehen auch nicht darin; die kommen aus dem Chart, solange der Trade offen war.
Sollte ich meine Emotionen festhalten?
Ja, mit einem Wort oder einer Note von 1 bis 5. Vergleiche nach einem Monat das durchschnittliche Ergebnis in R für jede Verfassung. So siehst du, in welchen Verfassungen du schlechter tradest.
Wo bekomme ich ein kostenloses Trading-Journal?
Jede Tabelle mit den Feldern vom Anfang dieses Guides funktioniert. Eine fertige ist die kostenlose Vorlage für Excel und Google Tabellen, mit Formeln für Risiko, R, Erwartungswert und Drawdown.
Womit du anfangen kannst
- Schreib vor deinem nächsten Einstieg den Stop und das Risiko in USDT auf. Das ist dein 1R. Ohne es kannst du weder das Ergebnis noch MAE oder MFE in R ausdrücken.
- Sieh dir nach jedem frühen Ausstieg einen Tag später den Chart an. Notiere, ob der Kurs das Ziel oder den Stop erreicht hat. Nach ein paar Dutzend solcher Notizen weißt du, was deine frühen Ausstiege wert sind.
Quellen
- Mein öffentliches Binance-Journal, Trades 104 und 136: Kurse, Uhrzeiten, Gebühren, Funding, MAE, MFE und die Summen von 65 Trades, Stand 8. Oktober 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: Die Börse bewahrt deine Futures-Orderhistorie auf und lässt dich sie exportieren.
- Binance: Introduction to Binance Futures Funding Rates: Funding wird zwischen Longs und Shorts gezahlt; Binance erhebt darauf keine Gebühr.
- Binance: Types of Order on Binance Futures: Eine Stop-Market-Order wird beim Auslösen zur Market-Order, und eine Market-Order kann Slippage haben.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R als das anfängliche Risiko, das der Stop festlegt, Ergebnisse in R-Multiples, der Erwartungswert als durchschnittliches R-Multiple.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: die Wilson-Methode für ein Konfidenzintervall eines Anteils.


