Risiko pro Trade: So berechnest du die Positionsgröße
Die Formel für die Positionsgröße aus dem Risiko pro Trade, Beispiele für USDT-Perpetual und MT5-Lot und fünf meiner Trades: Risiko am Stop vs. Ergebnis.

Das Risiko pro Trade ist der Betrag, den du verlierst, wenn dein Stop-Loss greift. Daraus ergibt sich die Positionsgröße: Teile das Risiko in Geld durch den Abstand vom Einstieg zum Stop. Unten findest du die Formel, Beispiele für ein USDT-Perpetual und für ein Lot in MetaTrader 5 und fünf meiner Trades bei Binance. Bei einem davon fiel der Verlust 81 % größer aus, als der Stop vorsah.
Was ist das Risiko pro Trade?
Das Risiko pro Trade ist der Anteil deines Kontos, den du bei einem Trade zu verlieren bereit bist. In Geld heißt dieser Betrag 1R, wobei R für Risiko steht. Die meistzitierten Faustregeln sind die 1-Prozent-Regel und die 2-Prozent-Regel: Verliere bei einem einzelnen Trade nie mehr als 1 % oder 2 % des Kontos.
Das Risiko ist nicht die Größe der Position. 1 % eines Kontos von 10.000 USDT zu riskieren heißt, höchstens 100 USDT zu verlieren, wenn der Stop greift. Die Position selbst kann 5.000 USDT oder mehr wert sein; wie viel, hängt davon ab, wo der Stop liegt.
Manche Trader riskieren einen festen Anteil des aktuellen Kontostands, andere einen festen Dollarbetrag. Bei einem festen Anteil schrumpft das Risiko nach Verlusten und wächst nach Gewinnen: Fällt ein Konto von 10.000 USDT um 10 % auf 9.000, sind 1 % nur noch 90 USDT. Ein fester Dollarbetrag ist leichter zu verfolgen, bremst dich aber in einem Drawdown nicht.
Formel für die Positionsgröße
Leg zuerst fest, wie viel des Kontos du riskierst. Dann setz den Stop dort, wo die Idee des Trades nicht mehr aufgeht. Der Abstand vom Einstieg zum Stop ist der Verlust pro Einheit des Basiswerts, zum Beispiel pro Bitcoin. Teile das eine durch das andere.
Risiko ($) = Kontostand × Risiko pro Trade (%)
Positionsgröße = Risiko ($) ÷ |Einstiegskurs − Stop-Kurs|
Die Betragsstriche decken beide Richtungen ab. Bei einem Long liegt der Stop unter dem Einstieg, bei einem Short darüber. Ein Short auf BTCUSDT bei 62.500 mit Stop bei 63.750 hat denselben Abstand von 1.250 und dieselbe Größe wie der Long unten.
Die Reihenfolge zählt. Wählst du zuerst die Größe und passt dann den Stop an, trägt jeder Trade ein zufälliges Risiko.
Beispiel: USDT-Perpetual-Futures mit Hebel
Das Konto hat 10.000 USDT, das Risiko pro Trade beträgt 1 %. Du kaufst BTCUSDT bei 62.500 mit Stop bei 61.250. Der Stop liegt 1.250 USDT pro Bitcoin entfernt: 2 % des Einstiegskurses.
- Risiko: 10.000 × 1 % = 100 USDT.
- Positionsgröße: 100 ÷ 1.250 = 0,08 BTC.
- Positionswert: 0,08 × 62.500 = 5.000 USDT.
- Probe: Am Stop verlierst du 0,08 × 1.250 = 100 USDT.
Bei Binance und Bybit wird die Größe eines USDT-Perpetuals in Coins angegeben, in Schritten von 0,001 BTC. Bei OKX wird sie in Kontrakten angegeben. Ein BTC-USDT-SWAP-Kontrakt entspricht 0,01 BTC, also sind 0,08 BTC 8 Kontrakte. Eine Größe mit Rest wird auf den Schritt abgerundet, damit das Risiko im Plan bleibt.
Gebühren kommen obendrauf. Die Taker-Basisgebühr beträgt bei Binance und OKX 0,05 % und bei Bybit 0,055 %. Bei 0,05 % für Einstieg und Ausstieg sind das weitere 4,95 USDT: 2,50 beim Einstieg und 2,45 beim Ausstieg am Stop. Der Positionsgrößenrechner rechnet dasselbe mit deinen Zahlen: Er zeigt den Verlust mit Gebühren und die Größe, bei der die Gebühren in deinem Risiko bleiben.
Ändert der Hebel dein Risiko?
Der Hebel entscheidet, wie viel Margin die Börse für die Position bindet. Diese Initial Margin ist der Positionswert geteilt durch den Hebel. Gewinn und Verlust werden anders berechnet: Positionsgröße × Kursbewegung. Der Hebel kommt in dieser Formel nicht vor.
| Hebel | Margin | Verlust am Stop |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Ein hoher Hebel macht den Verlust nicht größer; er macht Geld frei. Die Versuchung, eine größere Position zu eröffnen, als die Rechnung erlaubt, ist der Punkt, an dem der Hebel das Risiko wirklich erhöht.
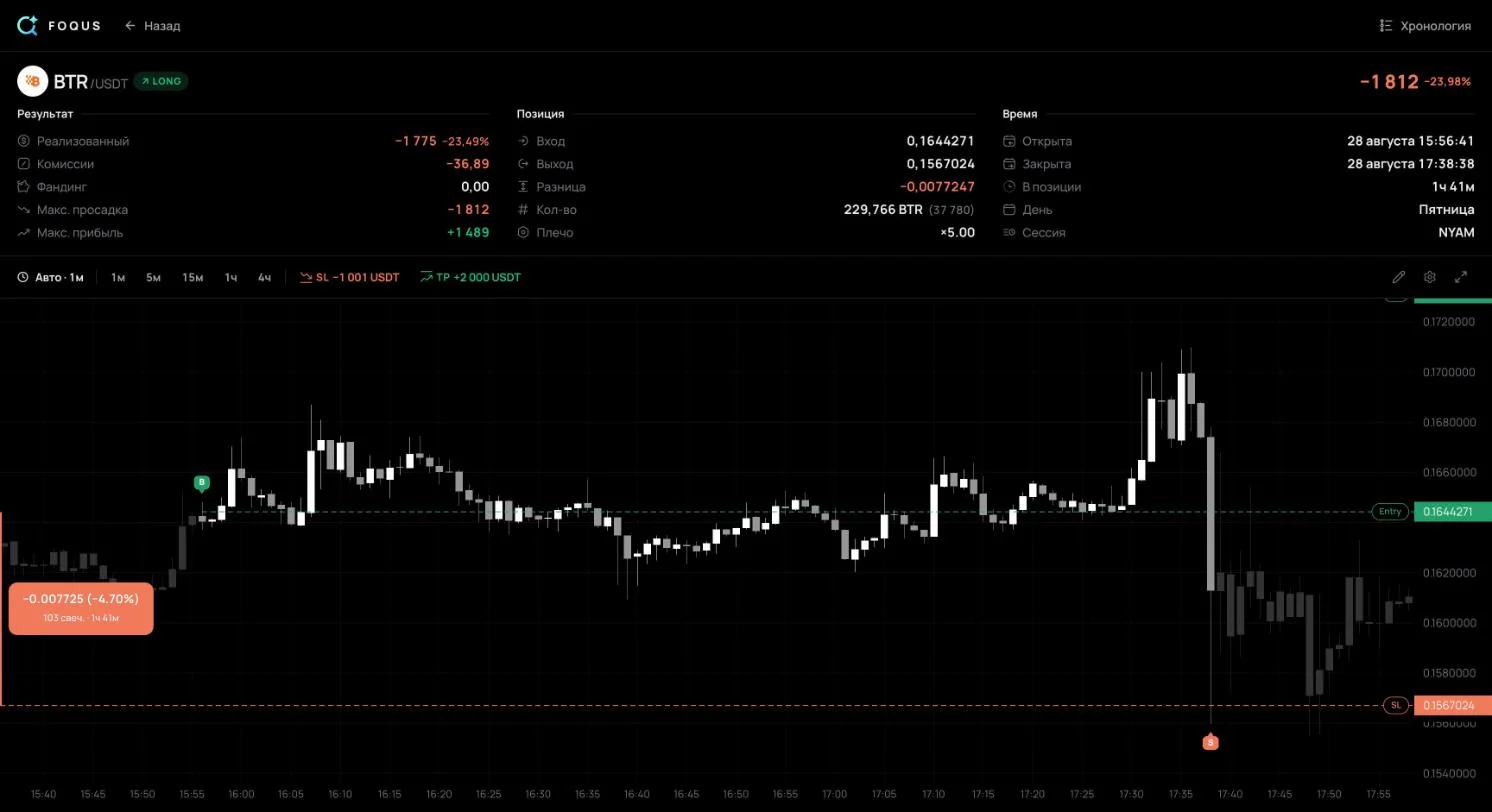
Lass dich also von den Prozentzahlen auf einem Trade-Bildschirm nicht erschrecken. Mein Trade #136 aus dem Abschnitt unten steht im Journal mit −23,98 %. Das ist ein Prozentsatz der Margin: Eine Position von 37.780 USDT bei 5x band 7.556 USDT. Das Konto verlor 1.812 USDT, bei jedem Hebel.
Bei Cross Margin steht der gesamte Kontostand hinter der Position. Die Liquidation ist weiter entfernt, dafür steht das ganze Geld auf dem Konto auf dem Spiel.
Forex-Beispiel: Lotgröße in MetaTrader 5
Im Forex wird die Größe in Lots gemessen. Wie viele Einheiten einer Währung ein Lot enthält, steht in der Spezifikation des Instruments, im Feld Kontraktgröße. Bei EURUSD sind das meist 100.000 Euro. In MetaTrader 5 öffnest du die Spezifikation aus dem Fenster Marktübersicht: Rechtsklick auf das Symbol, dann Spezifikationen.
Kursbewegungen werden in Pips gezählt. Bei den meisten Paaren ist ein Pip die vierte Nachkommastelle, 0,0001; bei Paaren mit dem japanischen Yen die zweite, 0,01. MetaTrader 5 berechnet den Forex-Gewinn als (Schlusskurs − Eröffnungskurs) × Kontraktgröße × Lots. Ein Pip bei einem Lot EURUSD ist also 100.000 × 0,0001 = 10 $ wert.
Lots = Risiko ($) ÷ (Stop in Pips × Pip-Wert pro Lot)Das Konto hat 10.000 $, das Risiko beträgt 1 %, also 100 $. Du kaufst EURUSD bei 1,0850 mit Stop bei 1,0820, 30 Pips entfernt. Ein Lot verliert am Stop 30 × 10 $ = 300 $. Lots: 100 ÷ 300 = 0,333, abgerundet auf den Volumenschritt: 0,33. Das Risiko nach der Rundung beträgt 99 $.
Auch hier ändert der Hebel nur die Margin. Die Hilfe von MetaTrader 5 gibt die Forex-Margin als Lots × Kontraktgröße ÷ Hebel an: 330 Euro bei 1:100, 66 Euro bei 1:500. Weicht die Kontowährung von der Kurswährung ab, rechne den Pip-Wert zum aktuellen Wechselkurs um. Bei USDJPY ist ein Pip auf ein Lot 1.000 Yen wert; bei einem Kurs von 150 sind das 6,67 $, und ein Stop von 40 Pips ergibt 0,37 Lots. Der Lot-Rechner für MT5 erledigt all das, einschließlich Gold und anderer Kontowährungen.
Meine Trades: geplantes Risiko gegen echten Verlust
Die Formel verspricht, dass du am Stop genau 1R verlierst. In der Praxis kommt es anders. Hier sind fünf geschlossene Trades aus meinem öffentlichen Journal bei den USDT-M-Futures von Binance, vom 28. August bis 5. September 2026. 1R ist hier der Verlust am Stop, der beim Schließen des Trades stand. Das Ergebnis enthält Gebühren und Funding.

Sie zeigen drei Dinge.
Der Stop ist keine Obergrenze für den Verlust. #136 ist ein Long auf BTRUSDT. Ich stieg am 28. August um 13:56 UTC bei 0,1644271 ein, mit 229.766 Coins, einer Position von 37.780 USDT. Der Stop lag bei etwa 0,16007, 2,65 % unter dem Einstieg: Am Stop hätte ich 1.001 USDT verloren. Um 15:38 UTC fiel der Kurs scharf, und die Position wurde zu durchschnittlich 0,1567024 geschlossen, 2,10 % unter dem Stop. Der Verlust aus der Kursbewegung betrug 1.775 USDT, dazu 36,89 an Gebühren. Das Ergebnis: −1.812 USDT, also −1,81R.
Bei #2011 war die Lücke kleiner. Der Stop bei −3.040 USDT wurde 0,36 % jenseits seines Kurses ausgeführt, und Gebühren und Funding kamen mit 142,78 USDT hinzu. Das Ergebnis: −3.518 USDT, also −1,16R. Eine Stop-Market-Order wird nach dem Auslösen zum besten Preis im Orderbuch ausgeführt, und in einer schnellen Bewegung kann dieser Preis weit vom Stop entfernt sein. Bei Coins mit dünnem Orderbuch ist es sinnvoll, einen Puffer zu lassen: Setz 1R etwas niedriger an als das, was du zu verlieren bereit bist.
1R in Geld schwankte um das Dreifache. Es reichte von 1.001 bis 3.040 USDT bei Trades, die zwischen dem 28. August und dem 4. September eröffnet wurden. Wäre das Risiko ein fester Anteil des Kontos, würde sich 1R nur so stark bewegen wie der Kontostand. Eine dreifache Spanne innerhalb einer Woche ist ein Zeichen dafür, dass das Risiko von Trade zu Trade gewählt wurde. Das Ergebnis in R bringt solche Trades auf eine Skala: Es zeigt, was jeder gemessen an seinem eigenen Plan gekostet hat.
Ein Trade ohne Stop hat kein 1R. #1138 hatte beim Schließen keinen Stop. Sein schlechtester Punkt lag bei −5.494 USDT, dem 1,81-Fachen des größten 1R der fünf. Er schloss mit Gewinn, +4.149 USDT, trug aber mehr Risiko als jeder Trade mit Stop. Wie man solche schlechtesten Punkte misst, steht im Guide zu MAE und MFE.
Gebühren und Funding kosteten diese Trades zwischen 0,01R und 0,05R. Neben der Slippage von #136 ist das Kleingeld. Aber sie fallen bei jedem Trade an, auch bei den Gewinnern.
Wie viel solltest du pro Trade riskieren? Verlustserien in Zahlen
Verluste kommen in Serien, auch bei einem profitablen System. Angenommen, die Trades sind unabhängig, und die Hälfte gewinnt. Dann tritt über 100 Trades eine Serie von 6 oder mehr Verlusten in Folge mit einer Wahrscheinlichkeit von etwa 55 % auf, eine von 8 oder mehr mit etwa 17 %. Gewinnen 4 von 10 Trades, taucht eine Serie von 8 oder mehr Verlusten über 100 Trades fast jedes zweite Mal auf: 49 %.
Wie viel des Kontos eine Serie kostet, wenn du immer denselben Anteil des aktuellen Kontostands riskierst:
| Risiko pro Trade | 5 Verluste in Folge | 10 Verluste in Folge | 20 Verluste in Folge |
|---|---|---|---|
| 0,5 % | −2,5 % | −4,9 % | −9,5 % |
| 1 % | −4,9 % | −9,6 % | −18,2 % |
| 2 % | −9,6 % | −18,3 % | −33,2 % |
| 5 % | −22,6 % | −40,1 % | −64,2 % |
| 10 % | −41,0 % | −65,1 % | −87,8 % |
Einen Verlust zurückzugewinnen ist schwerer, als ihn zu erleiden. Nach einem Drawdown von 20 % brauchst du 25 % Gewinn, nach 50 % ganze 100 %. Bei 1 % Risiko halbiert sich das Konto erst nach 69 Verlusten in Folge, bei 10 % Risiko schon nach sieben.
Gib deine eigene Trefferquote, deinen Stop, dein Ziel und deine Gebühren in den CRV-Rechner ein. Er zeigt die Break-even-Trefferquote, den Erwartungswert pro Trade in R und die Verlustserie, mit der du über 100 Trades rechnen musst.
Häufige Fragen
Wie viel meines Kontos sollte ich pro Trade riskieren?
Die eine richtige Zahl gibt es nicht. Am häufigsten zitiert werden die 1-Prozent- und die 2-Prozent-Regel. Such deinen Prozentsatz in der Tabelle oben und frag dich ehrlich, ob du 10 Verluste in Folge aushalten würdest. Das ist keine Anlageberatung.
Was ist die 1-Prozent-Regel?
Verliere bei einem Trade nie mehr als 1 % des Kontos. Es ist eine Regel für das Risiko, nicht für die Positionsgröße: Bei einem Konto von 10.000 USDT und einem Stop von 2 % kann die Position 5.000 USDT wert sein.
Sollten Gebühren zu meinem Risiko gehören?
Ja, wenn dein Risiko den gesamten Verlust am Stop abdecken soll. Dann teilst du das Risiko durch den Abstand zum Stop plus die Gebühren für Einstieg und Ausstieg. Im BTCUSDT-Beispiel wird die Größe dann 0,076 BTC statt 0,08.
Was, wenn mein Stop schlechter als sein Kurs ausgeführt wird?
Halte das echte Ergebnis in R fest, nicht das geplante. Passiert es immer wieder, trade bei dünnen Coins kleiner oder lass beim Stop einen Puffer. In einem Trading-Journal zeigt es sich an Trades, die schlechter als −1R ausfallen.
Vor deinem nächsten Trade
- Bemiss die Größe vom Stop aus. Zuerst Stop und Risiko in Dollar, dann die Positionsgröße. Den Hebel zuletzt, und so niedrig, dass die Liquidation weit hinter dem Stop liegt.
- Lass Platz für Slippage. Vor allem bei Coins mit dünnem Orderbuch: Mein Stop bei −1R hat −1,81R gekostet.
- Halte jedes Ergebnis in R fest. Nur so siehst du, ob deine echten Verluste zum Plan passen. Die kostenlose Trading-Journal-Vorlage berechnet R für dich.
Quellen
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): Der PnL eines linearen Kontrakts ist Menge × Kursbewegung; der Hebel vervielfacht ihn nicht.
- Binance: How to Calculate Profit and Loss for Futures Contracts: Größen bei USDⓈ-M sind in Coins angegeben; die PnL-Formel; Satz der Initial Margin = 1 ÷ Hebel.
- Binance: Leverage and Margin of USDⓈ-M Futures: Maintenance Margin und Liquidation.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05 % Taker und 0,02 % Maker für einen normalen Nutzer.
- Bybit: Trading Fee Structure: 0,055 % Taker bei Perpetuals auf VIP 0.
- OKX: What is OKX perpetual futures: niedrigste Gebührenstufe 0,02 % Maker, 0,05 % Taker.
- Binance: Types of Order on Binance Futures: Eine ausgelöste Stop-Market-Order wird zum besten verfügbaren Preis ausgeführt.
- OKX API: BTC-USDT-SWAP instrument: Kontraktwert 0,01 BTC.
- MetaTrader 5 Hilfe: Marktübersicht: die Spezifikation des Symbols, Kontraktgröße und Volumenschritt.
- MetaTrader 5 Hilfe: Margin-Berechnung (Forex, Futures): Margin = Lots × Kontraktgröße ÷ Hebel.
- MQL5-Nachschlagewerk: Information über das Symbol: Forex-Gewinn = (Schluss − Eröffnung) × Kontraktgröße × Lots.
- IG: Pip definition: Ein Pip ist 0,0001, bei Yen-Paaren 0,01.
- CMC Markets: Lot Size in Forex: Standard-, Mini- und Mikro-Lots und ihre Pip-Werte.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R als das anfängliche Risiko, das der Stop festlegt.
- Mein öffentliches Journal: die Trades #104, #136, #897, #1138 und #2011 – Einstieg und Ausstieg, der Stop beim Schließen, Gebühren, Funding, der schlechteste Punkt.
Die Zahlen der Trades stammen von ihren öffentlichen Seiten, abgerufen am 8. Oktober 2026. Eine öffentliche Trade-Seite zeigt nicht, wann ein Stop gesetzt oder verschoben wurde, deshalb wird 1R vom Stop beim Schließen aus gemessen.


