Riesgo por operación: cómo calcular el tamaño de posición
Fórmula del tamaño de posición según el riesgo, ejemplos con un perpetuo USDT y un lote de MT5, y cinco operaciones mías: el stop frente al resultado real.

El riesgo por operación es la cantidad que pierdes si salta tu stop loss. El tamaño de la posición sale de él: divide el riesgo en dinero entre la distancia de la entrada al stop. Abajo están la fórmula, ejemplos para un perpetuo en USDT y para un lote en MetaTrader 5, y cinco de mis operaciones en Binance. En una de ellas, la pérdida salió un 81% mayor de lo que valía el stop.
¿Qué es el riesgo por operación?
El riesgo por operación es la parte de tu cuenta que estás dispuesto a perder en una operación. En dinero, esa cantidad se llama 1R, donde la R viene de risk (riesgo). Las reglas prácticas más citadas son la regla del 1% y la del 2%: nunca perder más del 1% o del 2% de la cuenta en una sola operación.
El riesgo no es el tamaño de la posición. Arriesgar un 1% de una cuenta de 10.000 USDT significa perder como máximo 100 USDT si salta el stop. La posición en sí puede valer 5.000 USDT o más; cuánto, depende de dónde esté el stop.
Algunos traders arriesgan una fracción fija del saldo actual; otros, una cantidad fija en dólares. Con una fracción fija, el riesgo se reduce tras las pérdidas y crece tras las ganancias: cuando una cuenta de 10.000 USDT cae un 10% hasta 9.000, el 1% son 90 USDT. Una cantidad fija es más fácil de seguir, pero no te frena en un drawdown.
La fórmula del tamaño de posición
Primero decide cuánto de la cuenta vas a arriesgar. Después coloca el stop donde la idea de la operación deja de funcionar. La distancia de la entrada al stop es la pérdida por unidad del activo, por ejemplo por bitcoin. Divide una cosa entre la otra.
Riesgo (USD)        = Saldo de la cuenta × Riesgo por operación (%)
Tamaño de posición  = Riesgo (USD) ÷ |Precio de entrada − Precio del stop|
El valor absoluto cubre las dos direcciones. En un long, el stop está por debajo de la entrada; en un short, por encima. Un short en BTCUSDT a 62.500 con el stop en 63.750 tiene la misma distancia de 1.250 y el mismo tamaño que el long de abajo.
El orden importa. Si eliges primero el tamaño y luego ajustas el stop a él, cada operación lleva una cantidad de riesgo al azar.
Ejemplo: futuros perpetuos en USDT con apalancamiento
La cuenta es de 10.000 USDT y el riesgo por operación, del 1%. Compras BTCUSDT a 62.500 con el stop en 61.250. El stop está a 1.250 USDT por bitcoin: el 2% del precio de entrada.
- Riesgo: 10.000 × 1% = 100 USDT.
- Tamaño de la posición: 100 ÷ 1.250 = 0,08 BTC.
- Valor de la posición: 0,08 × 62.500 = 5.000 USDT.
- Comprobación: en el stop pierdes 0,08 × 1.250 = 100 USDT.
En Binance y Bybit, el tamaño de un perpetuo en USDT se fija en monedas, en pasos de 0,001 BTC. En OKX se fija en contratos. Un contrato BTC-USDT-SWAP es 0,01 BTC, así que 0,08 BTC son 8 contratos. Un tamaño con resto se redondea hacia abajo al paso, para que el riesgo quede dentro del plan.
Las comisiones van aparte. La comisión taker base es del 0,05% en Binance y OKX y del 0,055% en Bybit. Con un 0,05% en la entrada y en la salida, son otros 4,95 USDT: 2,50 al entrar y 2,45 al salir en el stop. La calculadora de tamaño de posición hace la misma cuenta con tus números: muestra la pérdida con comisiones y el tamaño que mantiene las comisiones dentro de tu riesgo.
¿El apalancamiento cambia tu riesgo?
El apalancamiento decide cuánto margen bloquea el exchange para la posición. Este margen inicial es el valor de la posición dividido entre el apalancamiento. La ganancia y la pérdida se calculan de otra forma: tamaño de la posición × movimiento del precio. El apalancamiento no está en esa fórmula.
| Apalancamiento | Margen | Pérdida en el stop |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Un apalancamiento alto no hace mayor la pérdida; libera dinero. La tentación de abrir una posición mayor de lo que permite el cálculo es donde el apalancamiento sí sube el riesgo.
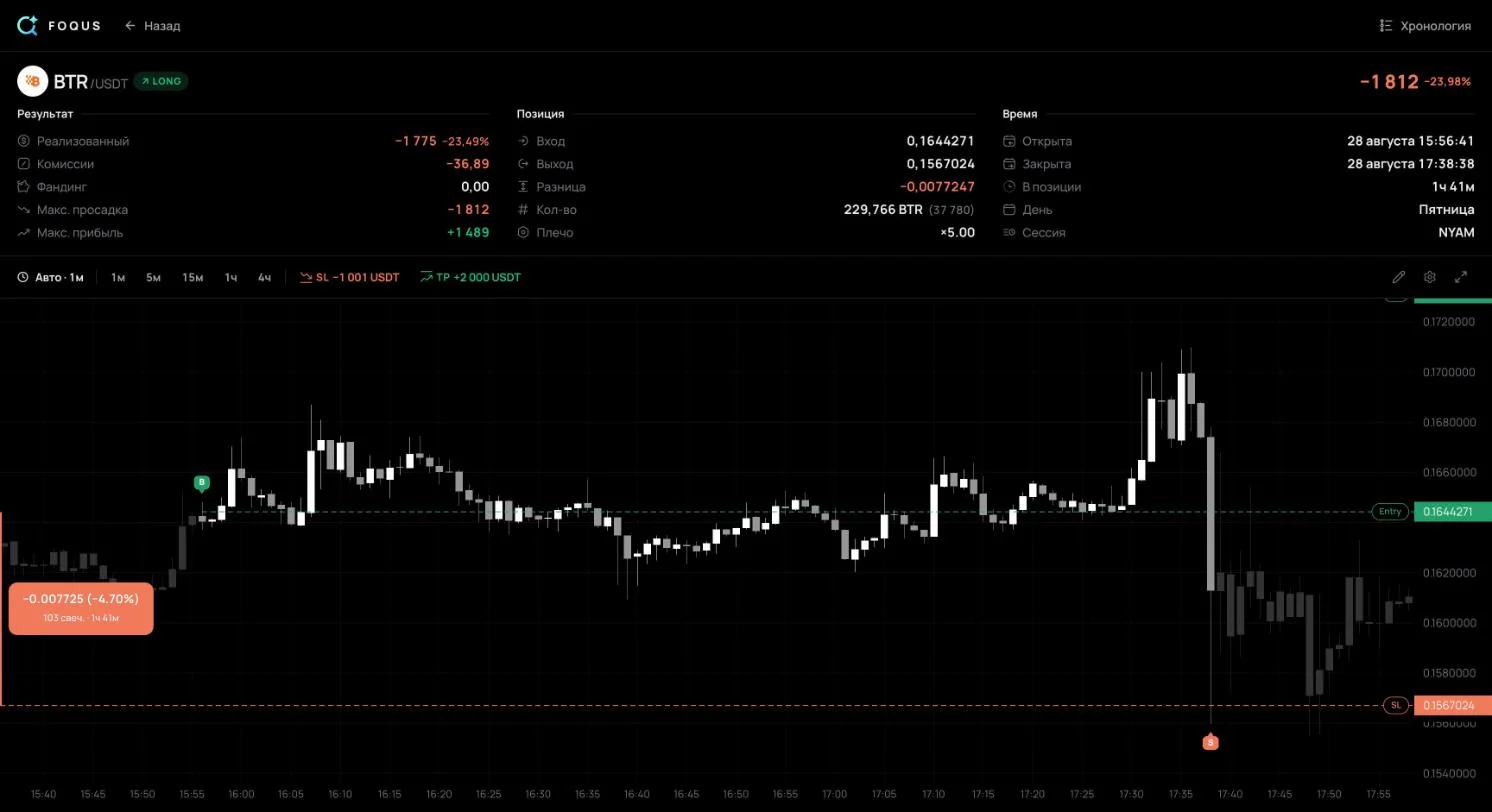
Así que no te asustes con los porcentajes de una pantalla de operaciones. Mi operación #136, de la sección de abajo, aparece en el diario con −23,98%. Es un porcentaje del margen: una posición de 37.780 USDT con 5x retenía 7.556 USDT. La cuenta perdió 1.812 USDT con cualquier apalancamiento.
Con margen cruzado, todo el saldo de la cuenta respalda la posición. La liquidación queda más lejos, pero todo el dinero de la cuenta está en juego.
Ejemplo en forex: tamaño del lote en MetaTrader 5
En forex, el tamaño se mide en lotes. Cuántas unidades de divisa contiene un lote está en la especificación del instrumento, en el campo Volumen de contrato (el tamaño del contrato). En EURUSD suele ser de 100.000 euros. En MetaTrader 5, la especificación se abre desde la ventana Observación del Mercado: haz clic derecho en el símbolo y elige Especificación.
Los movimientos del precio se cuentan en pips. En la mayoría de los pares, un pip es el cuarto decimal, 0,0001; en los pares con el yen japonés, el segundo, 0,01. MetaTrader 5 calcula la ganancia en forex como (precio de cierre − precio de apertura) × tamaño del contrato × lotes. Así que un pip en un lote de EURUSD vale 100.000 × 0,0001 = 10 USD.
Lotes = Riesgo (USD) ÷ (Stop en pips × Valor del pip por lote)La cuenta es de 10.000 USD y el riesgo, del 1%: 100 USD. Compras EURUSD a 1,0850 con el stop en 1,0820, a 30 pips. Un lote pierde 30 × 10 = 300 USD en el stop. Lotes: 100 ÷ 300 = 0,333, redondeado hacia abajo al paso de volumen: 0,33. El riesgo tras el redondeo es de 99 USD.
Aquí también, el apalancamiento solo cambia el margen. La ayuda de MetaTrader 5 da el margen en forex como lotes × tamaño del contrato ÷ apalancamiento: 330 euros con 1:100, 66 euros con 1:500. Si la divisa de la cuenta es distinta de la divisa de cotización, convierte el valor del pip al tipo de cambio actual. En USDJPY, un pip en un lote vale 1.000 yenes; a 150, eso son 6,67 USD, y un stop de 40 pips da 0,37 lotes. La calculadora de lotes para MT5 hace todo esto, oro y otras divisas de cuenta incluidos.
Mis operaciones: el riesgo previsto frente a la pérdida real
La fórmula promete que en el stop pierdes exactamente 1R. En la práctica sale distinto. Estas son cinco operaciones cerradas de mi diario público en futuros USDT-M de Binance, del 28 de agosto al 5 de septiembre de 2026. Aquí, 1R es la pérdida en el stop que había cuando se cerró la operación. El resultado incluye comisiones y financiación.

Muestran tres cosas.
El stop no es un tope para la pérdida. La #136 es un long en BTRUSDT. Entré el 28 de agosto a las 13:56 UTC en 0,1644271, con 229.766 monedas, una posición de 37.780 USDT. El stop estaba cerca de 0,16007, un 2,65% por debajo de la entrada: en el stop habría perdido 1.001 USDT. A las 15:38 UTC el precio cayó con fuerza, y la posición se cerró a un promedio de 0,1567024, un 2,10% por debajo del stop. La pérdida por precio fue de 1.775 USDT, más 36,89 de comisiones. El resultado: −1.812 USDT, o −1,81R.
En la #2011, la diferencia fue menor. El stop de −3.040 USDT se ejecutó un 0,36% más allá de su precio, y las comisiones y la financiación sumaron 142,78 USDT. El resultado: −3.518 USDT, o −1,16R. Una orden stop-market se ejecuta al mejor precio del libro en cuanto se activa, y en un movimiento rápido ese precio puede quedar lejos del stop. En monedas con un libro poco profundo conviene dejar margen: fija 1R por debajo de lo que estás dispuesto a perder.
El 1R en dinero varió hasta el triple. Fue de 1.001 a 3.040 USDT en operaciones abiertas entre el 28 de agosto y el 4 de septiembre. Si el riesgo fuera una parte fija de la cuenta, el 1R solo se movería tanto como el saldo. Que varíe hasta el triple en una semana es señal de que el riesgo se eligió operación por operación. El resultado en R pone esas operaciones en una misma escala: muestra lo que costó cada una frente a su propio plan.
Una operación sin stop no tiene 1R. La #1138 no tenía stop al cierre. Su peor punto fue de −5.494 USDT, 1,81 veces el mayor 1R de las cinco. Cerró en ganancia, +4.149 USDT, pero llevó más riesgo que cualquier operación con stop. Cómo medir esos peores puntos se explica en la guía de MAE y MFE.
Las comisiones y la financiación les costaron a estas operaciones entre 0,01R y 0,05R. Al lado del deslizamiento de la #136, es poca cosa. Pero llegan con cada operación, también con las ganadoras.
¿Cuánto arriesgar por operación? Las rachas de pérdidas en números
Las pérdidas llegan en rachas, incluso en un sistema rentable. Supón que las operaciones son independientes y que la mitad gana. Entonces, en 100 operaciones, una racha de 6 o más pérdidas seguidas ocurre con una probabilidad de alrededor del 55%, y una de 8 o más, de alrededor del 17%. Si ganan 4 de cada 10 operaciones, una racha de 8 o más pérdidas en 100 operaciones aparece casi una vez de cada dos: un 49%.
Cuánto de la cuenta se lleva una racha cuando siempre arriesgas la misma parte del saldo actual:
| Riesgo por operación | 5 pérdidas seguidas | 10 pérdidas seguidas | 20 pérdidas seguidas |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Recuperar una pérdida es más difícil que perderla. Tras un drawdown del 20% necesitas ganar un 25%; tras uno del 50%, un 100%. Con un 1% de riesgo, la cuenta se reduce a la mitad solo tras 69 pérdidas seguidas; con un 10%, tras siete.
Pon tu propia tasa de acierto, tu stop, tu objetivo y tus comisiones en la calculadora de riesgo/beneficio. Muestra la tasa de acierto de equilibrio, la esperanza por operación en R y la racha de pérdidas que cabe esperar en 100 operaciones.
Preguntas frecuentes
¿Cuánto de mi cuenta debo arriesgar por operación?
No hay un único número correcto. Las más citadas son las reglas del 1% y del 2%. Busca tu porcentaje en la tabla de arriba y responde con honestidad si aguantarías 10 pérdidas seguidas. Esto no es asesoramiento de inversión.
¿Qué es la regla del 1%?
Nunca perder más del 1% de la cuenta en una operación. Es una regla sobre el riesgo, no sobre el tamaño de la posición: con una cuenta de 10.000 USDT y un stop del 2%, la posición puede valer 5.000 USDT.
¿Las comisiones deben formar parte de mi riesgo?
Sí, si tu riesgo debe ser toda la pérdida en el stop. Entonces divide el riesgo entre la distancia al stop más las comisiones de entrada y de salida. En el ejemplo de BTCUSDT, el tamaño pasa a ser 0,076 BTC en lugar de 0,08.
¿Y si mi stop se ejecuta peor que su precio?
Anota el resultado real en R, no el previsto. Si pasa a menudo, opera con un tamaño menor en monedas con poca liquidez o deja margen en el stop. En un diario de trading se ve como operaciones peores que −1R.
Antes de tu próxima operación
- Calcula el tamaño a partir del stop. Primero el stop y el riesgo en dinero; después, el tamaño de la posición. El apalancamiento, al final, y lo bastante bajo para que la liquidación quede mucho más allá del stop.
- Deja espacio para el deslizamiento. Sobre todo en monedas con un libro poco profundo: mi stop de −1R costó −1,81R.
- Anota cada resultado en R. Es la única forma de ver si tus pérdidas reales coinciden con el plan. La plantilla de diario de trading gratis calcula el R por ti.
Fuentes
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): el PnL de un contrato lineal es cantidad × movimiento del precio; el apalancamiento no lo multiplica.
- Binance: How to Calculate Profit and Loss for Futures Contracts: los tamaños de USDⓈ-M van en monedas; la fórmula del PnL; tasa de margen inicial = 1 ÷ apalancamiento.
- Binance: Leverage and Margin of USDⓈ-M Futures: el margen de mantenimiento y la liquidación.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% taker y 0,02% maker para un usuario normal.
- Bybit: Trading Fee Structure: 0,055% taker en perpetuos en VIP 0.
- OKX: What is OKX perpetual futures: el nivel de comisiones inicial, 0,02% maker y 0,05% taker.
- Binance: Types of Order on Binance Futures: una orden stop-market activada se ejecuta al mejor precio disponible.
- OKX API: BTC-USDT-SWAP instrument: valor del contrato de 0,01 BTC.
- Ayuda de MetaTrader 5: Observación del Mercado: la especificación del símbolo, el tamaño del contrato y el paso del volumen.
- Ayuda de MetaTrader 5: Cálculo del margen (Retail Forex, Futures): margen = lotes × tamaño del contrato ÷ apalancamiento.
- Referencia de MQL5: Información sobre el instrumento: ganancia en forex = (cierre − apertura) × tamaño del contrato × lotes.
- IG: Pip definition: un pip es 0,0001, o 0,01 en los pares con el yen.
- CMC Markets: Lot Size in Forex: lotes estándar, mini y micro y el valor de sus pips.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: el R como el riesgo inicial que fija el stop.
- Mi diario público: las operaciones #104, #136, #897, #1138 y #2011: entrada y salida, el stop al cierre, comisiones, financiación, el peor punto.
Las cifras de las operaciones se tomaron de sus páginas públicas el 8 de octubre de 2026. La página pública de una operación no muestra cuándo se colocó o se movió un stop, así que el 1R se mide desde el stop al cierre.


