MAE y MFE en trading: fórmulas y 3 operaciones reales
MAE y MFE: la mayor pérdida y la mayor ganancia flotantes de una operación. Fórmulas, R y tres operaciones reales: stop, deslizamiento y ganancia devuelta.

El MAE (Maximum Adverse Excursion, excursión adversa máxima) es la mayor pérdida flotante que mostró una operación mientras estaba abierta. El MFE (Maximum Favorable Excursion, excursión favorable máxima) es la mayor ganancia flotante que mostró en ese mismo tiempo. El resultado de una operación solo te dice dónde terminó el camino; el MAE y el MFE te dicen qué pasó entre la entrada y la salida. Abajo están las fórmulas y tres operaciones reales de mi diario público en Binance.
¿Qué son el MAE y el MFE?
El MAE es lo más lejos que fue el precio en contra de tu posición durante la operación. El MFE es lo más lejos que fue a tu favor. Los dos se miden desde el precio de entrada, o desde el precio promedio de entrada si aumentaste la posición.
John Sweeney expuso el método en su libro de 1997 Maximum Adverse Excursion. Hoy el probador de estrategias de MetaTrader 5, las plataformas de trading y los diarios de trading calculan ambos.
Long:    MAE = (Entrada − Mínimo) ÷ Entrada × 100%
         MFE = (Máximo − Entrada) ÷ Entrada × 100%
Short:   MAE = (Máximo − Entrada) ÷ Entrada × 100%
         MFE = (Entrada − Mínimo) ÷ Entrada × 100%

En R:    MAE = |Entrada − peor precio| ÷ |Entrada − Stop|
ETD      = MFE − Resultado     (lo devuelto desde el pico)
Captura  = Resultado ÷ MFE     (la parte del movimiento que te quedaste)
Toma los precios mínimo y máximo solo del tiempo en que la posición estuvo abierta. Puedes expresarlos de tres formas:
- Porcentaje de la entrada. Sirve para comparar operaciones en un mismo instrumento.
- Dinero. La distancia multiplicada por el tamaño de la posición. Muestra lo que te costó la oscilación. Si aumentaste la posición o cerraste una parte, usa el tamaño que estaba en el mercado en ese minuto.
- R. 1R es la pérdida que daría tu stop. Un MAE de 0,5R significa que el precio llegó a la mitad del camino hasta tu stop. Cómo calcular el riesgo hasta tu stop se explica en la guía de riesgo por operación.
Ejemplo de MAE y MFE: una operación real
La operación #2011 es mi long en MARSCOINUSDT, en futuros USDT-M de Binance. Entré el 4 de septiembre de 2026 a las 21:34 UTC y aumenté la posición a las 21:56. La entrada promedio fue 0,1916575, y la posición, de 505.214 monedas, unos 96.828 USDT. Al cierre, el stop estaba en 0,18564, y el take profit, en 0,2668. El stop cerró la operación el 5 de septiembre a las 00:36 UTC, 3 h 2 min después de la entrada.
- Riesgo, 1R. 0,1916575 − 0,18564 = 0,0060175 por moneda, o el 3,14% de la entrada.
- MFE. El máximo fue 0,20666 a las 23:16 UTC, alrededor de 1 h 42 min después de la entrada: +7,83%, o +2,49R. Sobre el papel, eso eran +7.579 USDT.
- MAE. El peor precio de mercado mientras la posición estuvo abierta fue 0,18500, en el minuto de la salida: −3,47%, o −1,11R. Sobre el papel, eso eran −3.363 USDT.
- Salida. El stop estaba en 0,18564, pero se ejecutó a un promedio de 0,184977, un 0,36% peor. El resultado por precio fue −3,49%, o −1,11R.
- ETD. 2,49R − (−1,11R) = 3,6R devueltos entre el pico y la salida.

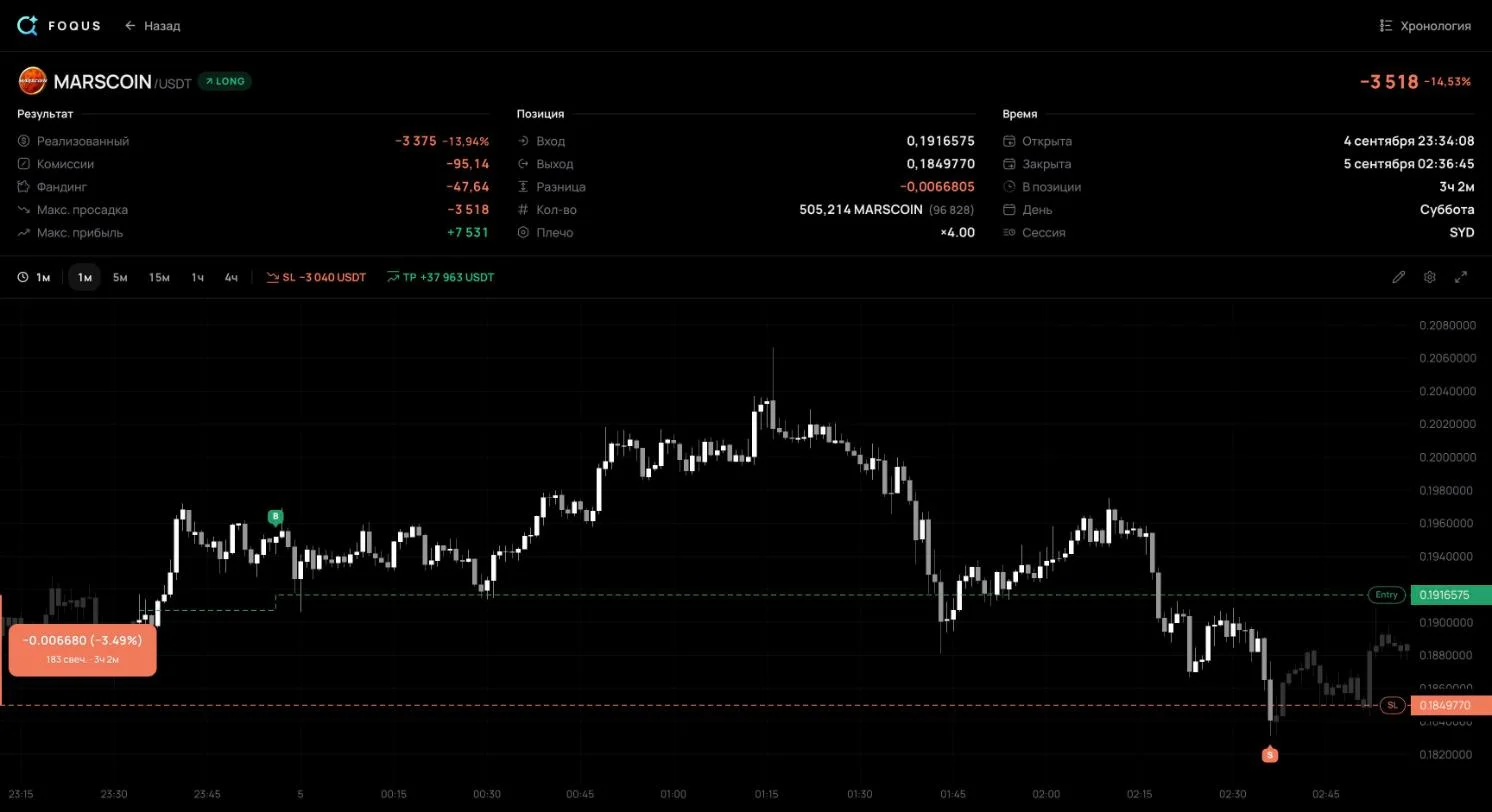
El MAE salió más allá de 1R: el precio pasó el stop antes de que la posición se cerrara, y el stop se ejecutó peor que su precio. Eso es deslizamiento. Ocurre con un stop que se convierte en orden a mercado al activarse: la ayuda de Binance dice que una orden así toma el mejor precio disponible en el libro de órdenes, y que ese precio puede ser peor de lo esperado.
El resultado por precio, −3,49%, es incluso un poco más profundo que el MAE, −3,47%. No es una contradicción. El MAE se mide sobre los precios de mercado mientras la posición está abierta, es decir, antes de que se ejecute el stop. El peor de esos precios fue 0,18500. El stop en sí se ejecutó como orden a mercado y atravesó varios niveles del libro de órdenes. Parte de la posición se cerró por debajo de 0,18500, y la ejecución promedio salió en 0,184977.
Una sola operación no prueba nada. Pero si tu diario tiene muchas filas como «MFE de 2R o más, resultado −1R», revisa cómo gestionas las operaciones abiertas: cuándo mover el stop y cuándo cerrar parte de la posición. En este análisis uso solo lo que muestra la página pública de la operación sin iniciar sesión. Muestra el stop tal como estaba al cierre, pero no el historial de sus movimientos. Por eso aquí el R se mide desde el stop al cierre.
MAE y MFE después de comisiones y financiación
En los futuros perpetuos, el MAE y el MFE tienen dos valores cada uno. Uno es solo el precio. El otro suma las comisiones y la financiación cobradas hasta ese minuto. La financiación es un pago periódico entre longs y shorts. En Binance se paga cada 8 horas por defecto, y una posición cerrada antes de la hora de la financiación ni la paga ni la cobra.
| Operación #2011 | Solo precio | Después de comisiones y financiación |
|---|---|---|
| MFE | +7.579,47 USDT | +7.531,06 USDT |
| MAE | −3.363,46 USDT | −3.517,85 USDT |
- En el pico, la diferencia es de 48,41 USDT. Son exactamente las comisiones de las dos entradas, 37,60 y 10,81 USDT. Hasta entonces no se había cobrado financiación.
- Después de los gastos, el peor punto es la propia salida. −3.517,85 USDT es el resultado de la operación: −3.375,07 del precio, −95,14 en comisiones y −47,64 en financiación.
Calcula el R y los porcentajes a partir del precio, para que las operaciones sigan siendo comparables. El segundo número responde a otra pregunta: qué le costó la oscilación a tu cuenta. La diferencia crece con el tamaño de la posición y con el tiempo que la mantienes, porque las comisiones se cobran sobre el valor de la posición y la financiación, en cada pago. En las páginas de operaciones de donde salen estos datos, los campos «Max adverse» y «Max favorable» (pérdida máxima y ganancia máxima, en la versión en inglés de la app) mostraban el segundo número.
Un MAE profundo no siempre es una mala entrada
La operación #897 es mi short en AKEUSDT. Entré el 2 de septiembre de 2026 a las 23:22 UTC en 0,0161241. Al cierre, el stop estaba en 0,017176, a un 6,52% de la entrada. A los catorce minutos, el precio llegó a 0,017131: un MAE de −6,24%, o −0,96R. El stop estaba a 0,04R y nunca saltó. Cerré la posición 1 h 12 min después de la entrada, en 0,0148573, con +1,20R y +2.976,05 USDT. El MFE fue de +1,54R, así que se devolvieron 0,34R desde el pico.
La operación #1138 es mi long en MARSCOINUSDT. Entré el 3 de septiembre de 2026 a las 17:22 UTC en 0,1063839. Al cierre no había stop, solo un take profit en 0,125. Casi dos horas después, a las 19:19 UTC, el precio llegó a 0,09564: un MAE de −10,10%, −5.467 USDT sobre el papel. Luego el precio se dio la vuelta. Cerré la posición a las 21:25 UTC en 0,1146575, cerca del máximo: +7,78% y +4.148,97 USDT. El MFE fue de +8,33%.

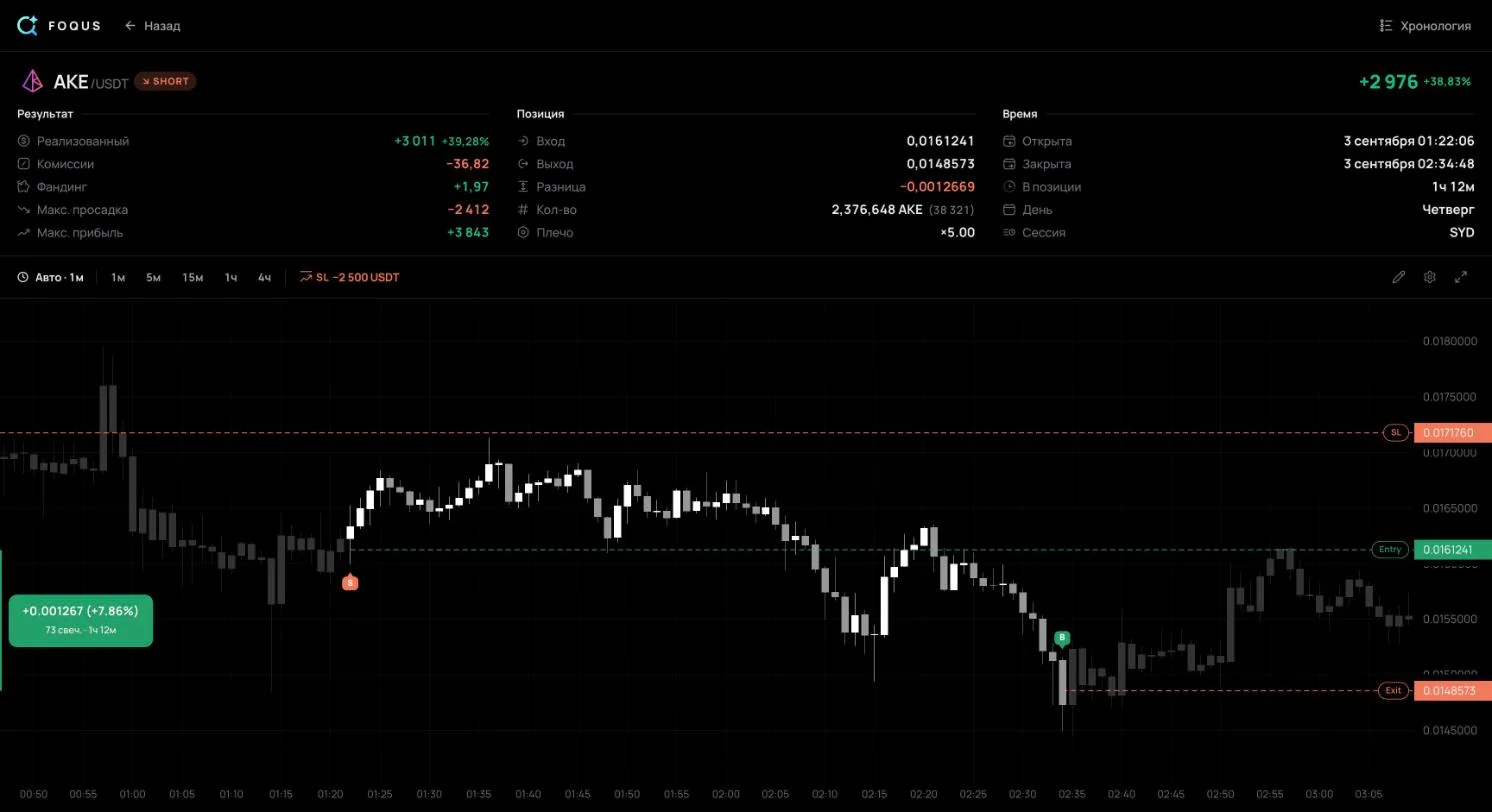
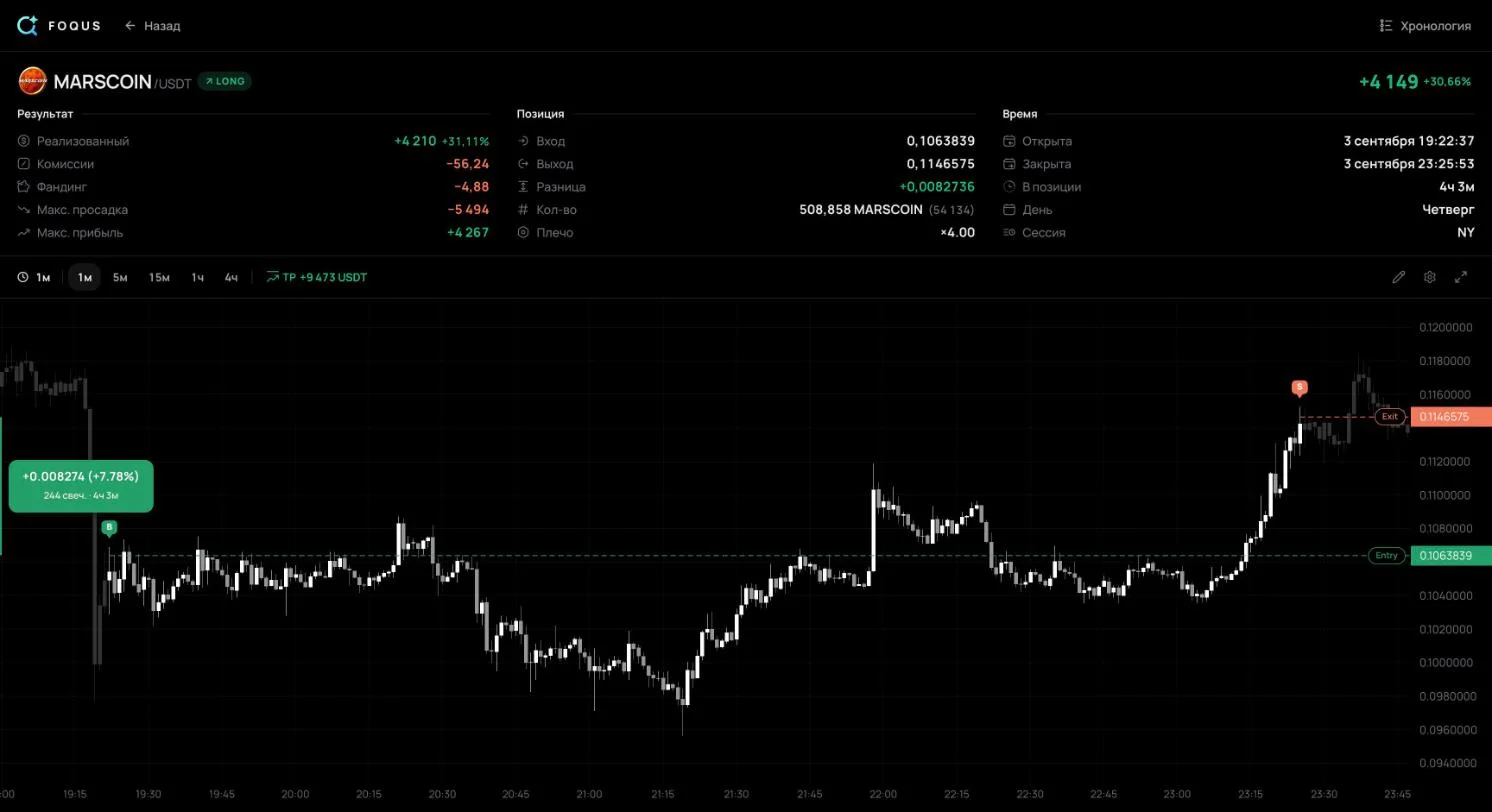
- La profundidad por sí sola no condena una entrada. En la #897 el precio llegó casi hasta el stop, y aun así la operación cerró con 1,2R a favor. Si tus ganadoras muestran a menudo un MAE de 0,8–1R, tu stop está dentro del ruido normal del precio.
- Una ganancia puede esconder un riesgo mayor que ella. En la #1138, la pérdida flotante sobre el papel, 5.467 USDT, fue mayor que la ganancia final, 4.149 USDT. El resultado lo esconde; el MAE lo muestra.
- Sin stop no hay R. La #1138 no tenía stop al cierre, así que su R no se puede calcular y queda fuera de cualquier comparación en R.
Cómo leer el MAE y el MFE en muchas operaciones
Pon las operaciones de un mismo setup en dos gráficos de dispersión. En el primero, el MAE va en el eje horizontal y el resultado, en el vertical. En el segundo, el MFE va en el eje horizontal frente al mismo resultado. Marca las ganadoras y las perdedoras con colores distintos. El probador de MetaTrader 5 llama a estos diagramas «Distribución de ganancias y MAE» y «Distribución de ganancias y MFE».
| Lo que ves | Lo que puede significar |
|---|---|
| Las ganadoras rara vez van en tu contra más allá de cierta línea, digamos 0,4R, mientras que las perdedoras llegan al stop | Una operación que pasa esa línea rara vez se convierte en ganadora |
| Muchas ganadoras tienen un MAE de 0,8–1R, como la #897 | El stop está dentro del ruido normal y saca operaciones buenas como estas |
| El MFE de las ganadoras es 2–3 veces su resultado | Sales pronto y te quedas con una parte pequeña del movimiento |
| Las perdedoras a menudo estuvieron 1R o más en ganancia, como la #2011 | La ganancia flotante se devuelve entera; revisa cómo gestionas las operaciones |
| La mayoría de las operaciones muestran un MAE pequeño y un MFE grande | Las entradas son precisas: el precio se mueve a tu favor justo después de entrar |
Una forma de convertir el cuadro en una regla es el método de percentiles. El stop va justo más allá del percentil 90 del MAE de las ganadoras, una profundidad que solo el 10% de ellas superó. El objetivo va cerca de la mediana del MFE de las ganadoras. Silvina Duarte describe el método en un artículo de MQL5 de 2026, y advierte que unos percentiles fiables necesitan unos cuantos cientos de operaciones; hasta entonces, el número solo marca una dirección.
Prueba cualquier regla en operaciones que no usaste para encontrarla. Una línea trazada sobre operaciones antiguas puede ser casualidad. Y separa las operaciones por setup: una ruptura y un retroceso dibujan cuadros distintos, y en un solo montón se mezclan.
Dónde conseguir el MAE y el MFE de tus propias operaciones
- El probador de MetaTrader 5. Calcula el MAE y el MFE de las operaciones del backtest y dibuja los dos diagramas.
- Informes de las plataformas. TradeStation dibuja un gráfico de dispersión del MAE en su informe de estrategia; NinjaTrader da el MAE, el MFE y el ETD en sus estadísticas de operaciones.
- Una hoja de cálculo. Para cada operación, anota el peor y el mejor precio mientras estuvo abierta y aplica las fórmulas de arriba. La plantilla de diario de trading ya calcula el R; agrega dos columnas propias para el mínimo y el máximo.
- Un diario conectado a tu exchange. Registra por sí solo el MAE y el MFE de cada operación, a través de una clave API de solo lectura. En MetaTrader 5, la contraseña de inversor ocupa el lugar de la clave; también es de solo lectura. De ahí salen los números de este artículo. Las guías de conexión cubren Binance, Bybit, OKX y MetaTrader 5.
Qué más anotar de cada operación se explica en cómo llevar un diario de trading.
Preguntas frecuentes
¿En qué se diferencia el MAE del drawdown de la cuenta?
El MAE es el peor punto de una sola operación, medido desde su entrada. El drawdown de la cuenta es la caída de toda la cuenta desde su máximo, normalmente a lo largo de muchas operaciones.
¿Puede el MAE ser mayor que el stop?
Sí. Un stop que se ejecuta como orden a mercado puede ejecutarse peor que su precio. En la #2011, el stop estaba en −1R, mientras que el MAE y el resultado salieron en −1,11R. En mercados rápidos, la diferencia puede ser mayor.
¿Qué es el ETD?
End Trade Drawdown: cuánto devolvió una operación entre su pico y la salida, es decir, el MFE menos el resultado. Fue de 3,6R en la #2011 y de 0,34R en la #897.
¿Cuántas operaciones necesitas?
Cuantas más, más fiable. Con diez operaciones, la línea del MAE se mueve con cada operación nueva. Para los percentiles, Silvina Duarte habla de unos cuantos cientos de operaciones. Y cuéntalas por separado para cada setup.
Qué revisar en tu propio diario
- Lo devuelto desde el pico. El ETD promedio de tus ganadoras en R: cuánto del movimiento le dejas al mercado.
- Perdedoras con un MFE de 1R o más. Cuántas hay y por qué cerraron en rojo.
- Ganadoras con un MAE de 0,8R o más. Si hay muchas, tu stop es demasiado ajustado.
- Operaciones sin stop. Compara su MAE con la ganancia final.
Fuentes
- Ayuda de MetaTrader 5: Informe sobre la simulación: las definiciones de MFE y MAE, los diagramas «Distribución de ganancias y MFE» y «Distribución de ganancias y MAE», y cómo leerlos.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997): el libro que expuso el método.
- Ayuda de TradeStation: Maximum Adverse Excursion: el gráfico de dispersión del MAE y su uso para colocar el stop.
- Ayuda de NinjaTrader 8: Statistics Definitions (copia en el archivo web): MAE, MFE y ETD, con ETD promedio = MFE promedio − operación promedio.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026): el stop más allá del percentil 90 del MAE de las ganadoras, el objetivo cerca de la mediana de su MFE y unos cuantos cientos de operaciones para tener percentiles fiables.
- Binance: Introduction to Binance Futures Funding Rates: quién paga la financiación a quién, los pagos por defecto a las 00:00, 08:00 y 16:00 UTC, y el cierre antes de la hora de la financiación.
- Binance: Types of Order on Binance Futures: una orden stop-market se ejecuta al mejor precio del libro de órdenes; el deslizamiento.
- Las operaciones #2011, #897 y #1138 de mi diario público, con datos del 8 de octubre de 2026: ejecuciones, el stop y el take profit al cierre, comisiones, financiación, MAE y MFE.
Los números de las operaciones se tomaron de sus páginas públicas el 8 de octubre de 2026. Los porcentajes, el R y los dos gráficos se recalcularon a partir de esos datos con un script. Sin iniciar sesión, la página de una operación no muestra el historial del stop, así que el R se mide desde el stop tal como estaba al cierre. Tampoco muestra la financiación pago por pago, ni mis notas sobre las operaciones.


