Cómo llevar un diario de trading (con una operación real)
Qué anotar antes de entrar, al salir y al revisar, con una operación real de Binance: riesgo y R, MAE y MFE, comisiones y qué hizo el precio tras salir.

Para llevar un diario de trading, registra cada operación en tres pasadas: el plan antes de entrar, los números justo después de salir y las lecciones en una revisión semanal. El exchange guarda por ti los precios, las horas, las comisiones y la financiación; tu setup, tu stop original y por qué saliste solo existen si los escribes. Al diario de trading también se le llama bitácora de trading. Más abajo, todo esto se aplica a dos operaciones reales de mi diario público en Binance; cada número sale de sus páginas públicas, con datos del 8 de octubre de 2026.
¿Por qué llevar un diario de trading?
Tu saldo solo muestra el total; un diario muestra de qué está hecho. Con datos del 8 de octubre de 2026, el 54% de las operaciones de mi diario público son ganadoras, y aun así el total es de −3.041 USDT. Solo los registros de cada operación muestran por qué: la pérdida promedio es mayor que la ganancia promedio, y las comisiones se llevaron 2.940 USDT. El valor no está en escribir, sino en la revisión: una vez por semana, te muestra qué cambiar. Cómo hacerla se explica más abajo.
Qué anotar en un diario de trading
| Cuándo | Qué anotar | De dónde sale |
|---|---|---|
| Antes de entrar | Símbolo, dirección, hora en UTC | tú |
| Antes de entrar | Setup: la regla que te dice que entres | solo tú |
| Antes de entrar | Entrada, stop, objetivo, tamaño de la posición | tú; el exchange guarda las órdenes |
| Antes de entrar | Riesgo hasta el stop en USDT: eso es 1R | se calcula: |entrada − stop| × cantidad |
| Después de salir | Precio y hora de salida, comisiones, financiación | el historial de operaciones del exchange |
| Después de salir | Resultado en USDT y en R | se calcula: resultado neto ÷ riesgo |
| Después de salir | MAE y MFE | el gráfico mientras la operación estuvo abierta |
| Después de salir | Por qué saliste, el error, tu estado | solo tú |
| Un día después | ¿El precio llegó al objetivo o al stop después de que saliste? | el gráfico |
R es el riesgo de la operación: lo que pierdes si salta el stop. El resultado en R es el resultado neto dividido entre ese riesgo, así que +2R significa que ganaste el doble de lo que arriesgaste. Eso es lo que te permite comparar operaciones de distinto tamaño. La guía de riesgo por operación muestra cómo elegir el riesgo y calcular a partir de él el tamaño de la posición.
El MAE es cuánto se movió el precio en contra de la posición mientras estuvo abierta; el MFE, cuánto se movió a tu favor. Los dos se leen mejor en R. La guía de MAE y MFE los explica a fondo.
Ejemplo de diario de trading: una operación real, registrada
El 28 de agosto de 2026 abrí un long en BTRUSDT en Binance, un perpetuo con margen en USDT y apalancamiento 5×. Lo voy a repasar usando solo lo que cualquier visitante de la página pública de la operación podía ver.
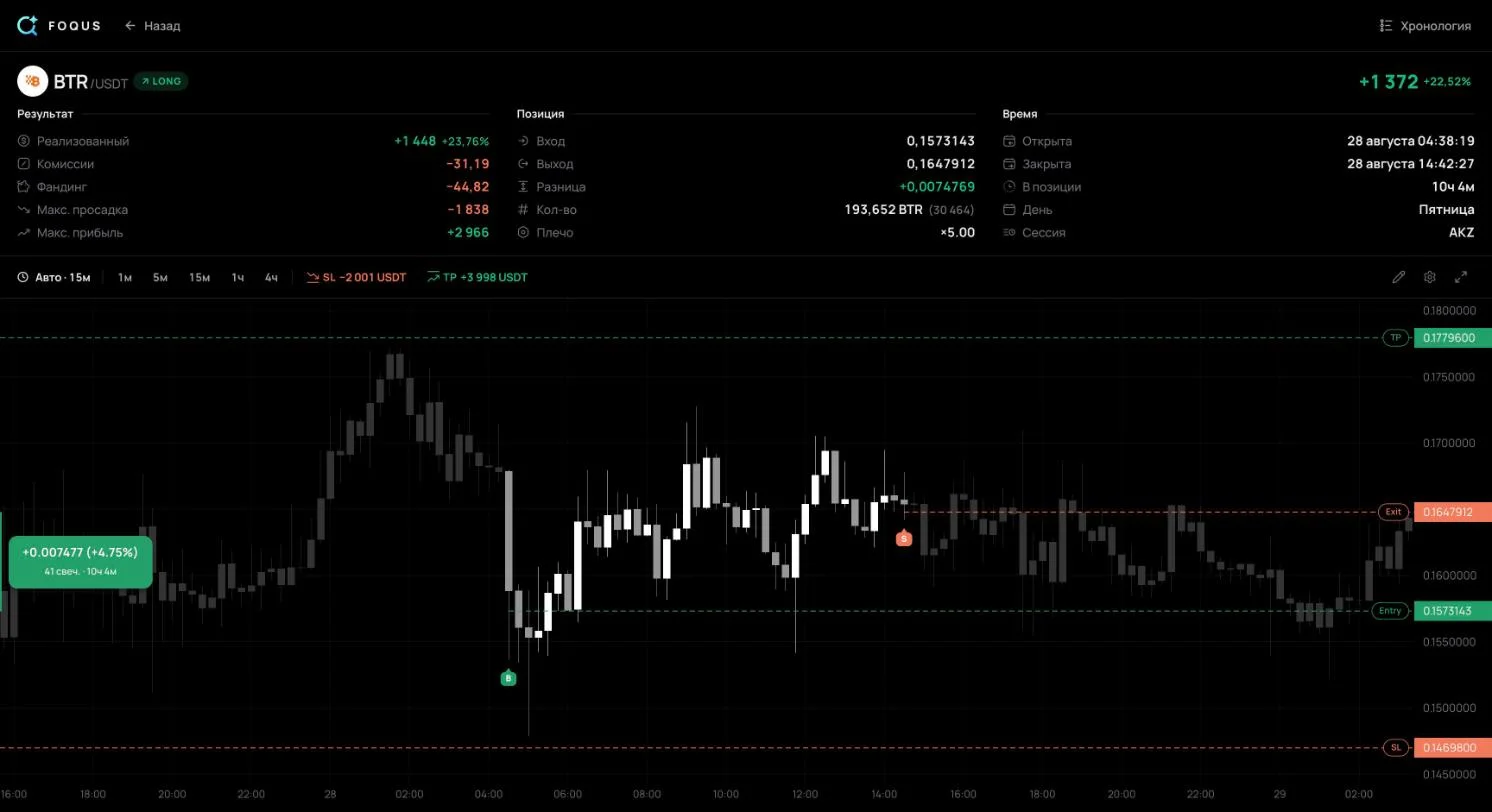
| Campo | Registro |
|---|---|
| Hora | 28 de agosto de 2026, entrada a las 02:38 UTC, salida a las 12:42 UTC: 10 h 4 min |
| Entrada | 0,15731 de precio promedio; 193.652 BTR, 30.464 USDT de nocional |
| Stop y objetivo | 0,14698 y 0,17796 |
| Riesgo, 1R | 2.001 USDT: el stop estaba a un 6,57% |
| Objetivo | 2R: el doble de lejos que el stop |
| Salida | 0,16479: entre el stop y el objetivo, sin tocar ninguno de los dos |
| Resultado por precio | +1.447,91 USDT, +0,72R |
| Comisiones y financiación | −31,19 y −44,82 USDT |
| Resultado neto | +1.371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 a las 03:04 UTC, −0,91R |
| MFE | +9,83%: 0,17278 a las 07:18 UTC, +1,50R |
| Setup, motivo de salida, estado | no aparecen en la página pública |
El resultado en una línea esconde la historia. Veintiséis minutos después de la entrada, el precio había ido 0,91R en contra de la operación, casi hasta el stop. A las 07:18, 4 h 40 min después de entrar, la operación ganaba 1,50R. La salida capturó +0,72R por precio: el 48% del mejor movimiento.
Aquí no doy el setup, el motivo de salida ni mi estado. No están en la página pública, y este análisis se ciñe solo a esa página. Las notas y las etiquetas de una operación solo las ve el titular de la cuenta. En tu propio diario, esos tres campos los rellenas tú: ni el exchange ni una app de seguimiento los conocen.
Aquí el R se mide desde el stop que había al cierre, porque el historial del stop no se muestra a un visitante que no ha iniciado sesión. En tu propio diario, anota el stop original: el riesgo y el R se calculan a partir de él.

Qué pasó después de la salida
El precio tocó el objetivo de 0,17796 el 29 de agosto hacia las 09:20 UTC, unas 20 h 40 min después de la salida. Antes de eso solo bajó hasta 0,15237, todavía por encima del stop de 0,14698. Si la posición hubiera seguido abierta con el mismo stop y el mismo objetivo, habría ganado +3.998 USDT por precio, 2R completos, en lugar de +1.448.
Eso es verlo a posteriori. La cifra deja fuera otro día de financiación y el riesgo de un movimiento brusco durante la noche, y una sola operación no prueba nada. El valor está en otra parte: si anotas adónde fue el precio después de cada salida anticipada, unas cuantas decenas de operaciones te mostrarán si tus salidas anticipadas te protegen o te cuestan dinero. Sin esa columna te queda la memoria, y la memoria guarda los casos más dolorosos.
La reentrada 74 minutos después
A las 13:56 UTC abrí otro long en BTRUSDT, en 0,16443, casi al precio al que acababa de vender. El stop era más ajustado: 0,16007, a un 2,65%, con un riesgo de 1.001 USDT. La posición era mayor: 37.780 USDT de nocional frente a 30.464.
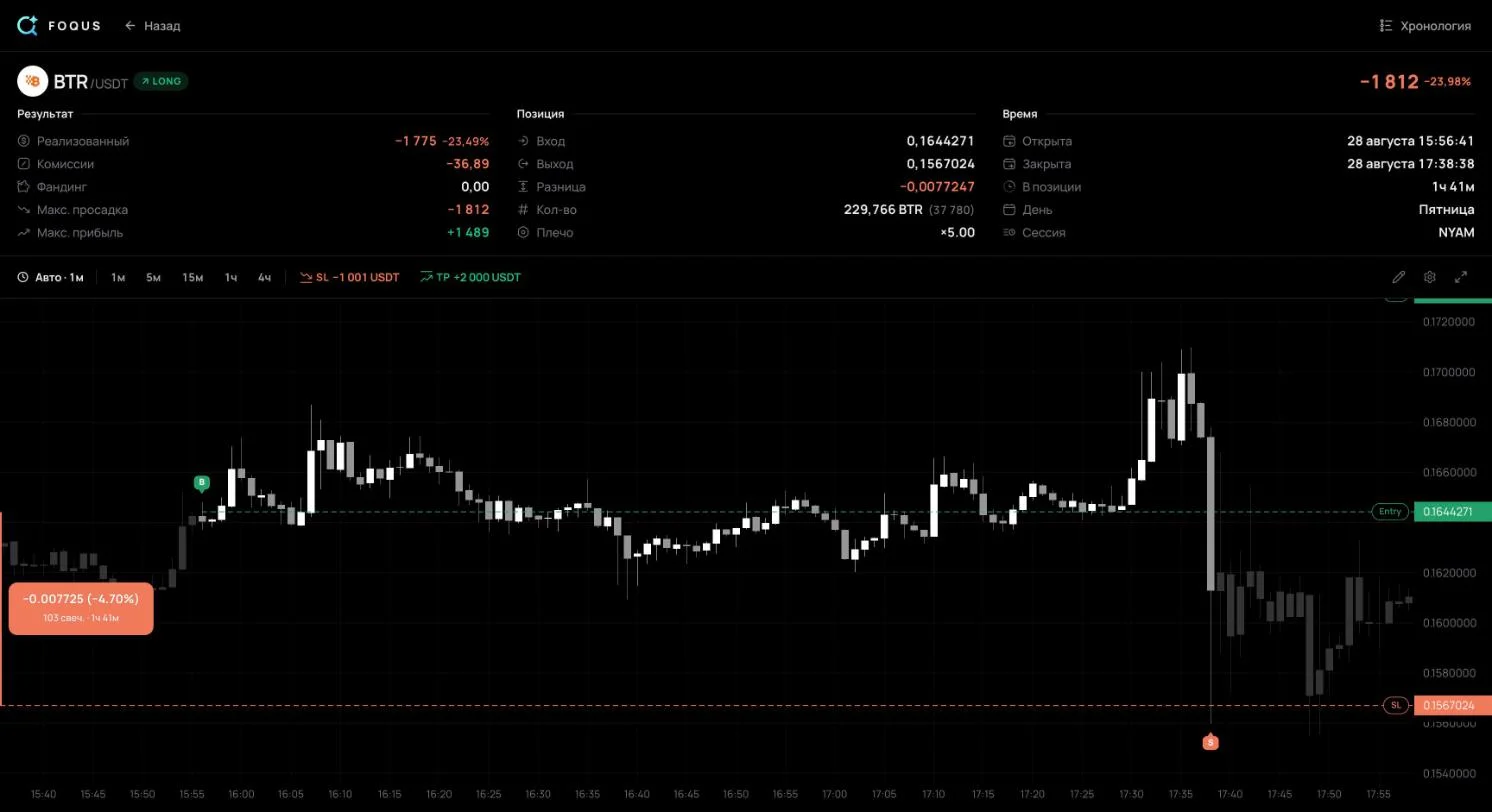
A las 15:36 la operación ganaba 1,51R. A las 15:38, una sola vela de un minuto cayó hasta 0,15600 y cerró en 0,16130, de nuevo por encima del stop. Para entonces el stop ya había saltado. Se ejecutó en 0,15670, un 2,1% por debajo del precio del stop. El resultado fue de −1.811,76 USDT, o −1,81R frente al 1R previsto. Juntas, las dos operaciones perdieron 439,85 USDT.
Una orden stop-market se convierte en una orden a mercado al activarse, y una orden a mercado se ejecuta al mejor precio disponible, que en un mercado rápido puede quedar mucho más allá del stop. Así que aquí hay dos cosas que van al diario. Primero, una marca de «reentrada» que la enlace con la operación anterior. Segundo, la diferencia entre el riesgo previsto y la pérdida real. Si tus stop loss suelen costar más de 1R, la causa es el deslizamiento o un stop que se movió.
Cómo revisar tu diario de trading cada semana
- Reúne todas las operaciones de la semana. También las pequeñas y las incómodas.
- Cuenta cuatro números. Número de operaciones, tasa de acierto, ganancia promedio y pérdida promedio, en R o en USDT.
- Calcula la esperanza matemática. Es el resultado promedio por operación. Positiva significa que el sistema gana dinero; negativa, que lo pierde.
- Separa las operaciones por setup. Un setup débil se esconde detrás de uno fuerte en el total.
- Compara el plan con el resultado. Mira por separado las pérdidas mayores que 1R y las salidas anticipadas, junto a lo que hizo el precio después.
- Elige un solo cambio para la semana siguiente. Escríbelo en el diario para poder comprobarlo una semana después.
Esperanza = Tasa de acierto × Ganancia promedio − Tasa de pérdidas × Pérdida promedioAsí se ve con números reales: todo mi diario público con datos del 8 de octubre de 2026, 65 operaciones del 16 de agosto al 2 de octubre de 2026.
La ganadora promedio dejó +1.435,23 USDT; la perdedora promedio, −1.775,80 USDT. Esperanza: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT por operación. Más de la mitad de las operaciones ganaron, y aun así la cuenta está en negativo, porque la pérdida promedio es mayor que la ganancia promedio. El factor de beneficio es la ganancia total dividida entre la pérdida total; por debajo de 1, la cuenta está perdiendo.
También hay una línea que muestra por qué las comisiones van en cada registro. Por precio, las operaciones perdieron 637 USDT, la financiación sumó 537 y las comisiones se llevaron 2.940. Sin comisiones, el total sería de −101 USDT. Un diario que se saltara las comisiones mostraría casi un empate en una cuenta que está en −3.041.
¿Cuántas operaciones hacen falta para fiarse de los números?
Una tasa de acierto es una estimación, no una cifra exacta. Un intervalo de Wilson al 95%, la forma estándar de poner un rango a una proporción, muestra cuánto puede desviarse:
| Operaciones | Tasa de acierto | Tasa de acierto real, al 95% |
|---|---|---|
| 20 | 45% | del 26% al 66% |
| 65 | 54% | del 42% al 65% |
| 100 | 45% | del 36% al 55% |
Incluso después de 65 operaciones, la tasa de acierto real podría ser del 42% o del 65%. Por eso la revisión semanal es para los errores de ejecución: un stop movido, una entrada sin plan, comisiones que faltan. Un setup se juzga solo con decenas de operaciones de ese mismo setup.
¿Hoja de cálculo, cuaderno o app?
- Hoja de cálculo. Excel o Google Sheets: gratis y flexible, pero escribes cada número tú mismo y lees el MAE y el MFE en el gráfico. La plantilla gratis de diario de trading ya calcula el riesgo, el R y el resultado neto. Pruébala con la operación de arriba: dirección LONG, entrada 0,1573143, cantidad 193.652, stop 0,14698, objetivo 0,17796, salida 0,1647912, comisiones 31,19, financiación −44,82. La plantilla devuelve un riesgo de 2.001,26 USD, un resultado neto de +1.371,91 USD y +0,69R, lo mismo que la página de la operación.
- Cuaderno o Notion. Bueno para notas y capturas, flojo para los números: la tasa de acierto y la esperanza hay que calcularlas aparte.
- Una app que importa tus operaciones. Los precios, las horas, las comisiones y la financiación llegan del exchange a través de una clave API de solo lectura. Así se registró la operación de arriba. En MetaTrader 5, la contraseña de inversor ocupa el lugar de la clave; también es de solo lectura. Las páginas de Binance, Bybit, OKX y MetaTrader 5 muestran cómo conectar cada una. El plan, el motivo de salida y la lección los sigues escribiendo tú.
Errores en el diario de trading que esconden la verdad
- Sin plan. Sin un stop y un objetivo fijados antes de entrar, no puedes saber qué falló, la idea o la ejecución, y no puedes calcular el R.
- Anotar el stop después de moverlo. El riesgo y el R salen del stop original. Si anotas un stop que alejaste, la pérdida parece menor en R de lo que fue frente al plan.
- Saltarse las operaciones incómodas. Las entradas impulsivas suelen ser las que más cuestan. Déjalas fuera y tus estadísticas se verán mejor que tu trading.
- Sin comisiones ni financiación. En el diario de arriba, esa es la diferencia entre −101 y −3.041 USDT.
- No releerlo nunca. Un diario solo da frutos en la revisión.
Preguntas frecuentes sobre el diario de trading
¿Qué debe incluir un diario de trading?
Fecha y hora en UTC, símbolo, dirección, entrada, stop, objetivo, tamaño y riesgo en USDT. Después de salir: precio de salida, comisiones, financiación, el resultado en R y si seguiste tus reglas. El setup, el motivo de salida y una lección los agregas tú.
¿En qué se diferencia un diario del historial de operaciones de mi exchange?
El exchange guarda tus órdenes y te deja exportarlas. Pero en el historial no está el plan: por qué entraste, cuál era el stop original, por qué saliste. Tampoco tiene MAE ni MFE; esos salen del gráfico mientras la operación estuvo abierta.
¿Debo anotar mis emociones?
Sí, con una palabra o una puntuación del 1 al 5. Al cabo de un mes, compara el resultado promedio en R de cada estado. Te muestra en qué estados operas peor.
¿Dónde consigo un diario de trading gratis?
Sirve cualquier hoja de cálculo con los campos del principio de esta guía. Una ya hecha es la plantilla gratis para Excel y Google Sheets, con fórmulas de riesgo, R, esperanza y drawdown.
Por dónde empezar
- Antes de tu próxima entrada, escribe el stop y el riesgo en USDT. Eso es tu 1R. Sin él no puedes expresar en R el resultado, el MAE ni el MFE.
- Después de cada salida anticipada, mira el gráfico un día después. Anota si el precio llegó al objetivo o al stop. Tras unas cuantas decenas de notas así, sabrás cuánto valen tus salidas anticipadas.
Fuentes
- Mi diario público de Binance, operaciones 104 y 136: precios, horas, comisiones, financiación, MAE, MFE y los totales de 65 operaciones con datos del 8 de octubre de 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: el exchange guarda tu historial de órdenes de futuros y te deja exportarlo.
- Binance: Introduction to Binance Futures Funding Rates: la financiación se paga entre longs y shorts; Binance no cobra comisión por ella.
- Binance: Types of Order on Binance Futures: una orden stop-market se convierte en orden a mercado al activarse, y una orden a mercado puede sufrir deslizamiento.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: el R como riesgo inicial que fija el stop, los resultados en múltiplos de R, la esperanza como el múltiplo de R promedio.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: el método de Wilson para el intervalo de confianza de una proporción.


