Comment tenir un journal de trading (avec un vrai trade)
Ce qu’il faut noter avant l’entrée, après la sortie et à l’analyse, sur un vrai trade Binance : risque et R, MAE et MFE, frais, et le prix après la sortie.

Pour tenir un journal de trading, notez chaque trade en trois temps : le plan avant d’entrer, les chiffres juste après la sortie, et les leçons lors d’une analyse hebdomadaire. L’exchange garde pour vous les prix, les heures, les frais et le funding ; votre setup, votre stop d’origine et la raison de votre sortie n’existent que si vous les notez. Ci-dessous, tout cela est appliqué à deux vrais trades de mon journal public sur Binance, chaque chiffre étant tiré de leurs pages publiques au 8 octobre 2026.
Pourquoi tenir un journal de trading ?
Votre solde ne montre que le total ; un journal montre de quoi il est fait. Au 8 octobre 2026, 54 % des trades de mon journal public sont gagnants, et pourtant le total est de −3 041 USDT. Seules les données trade par trade montrent pourquoi : la perte moyenne est plus grande que le gain moyen, et les frais ont pris 2 940 USDT. La valeur n’est pas dans l’écriture elle-même mais dans l’analyse : une fois par semaine, elle vous montre quoi changer. Comment la mener est expliqué plus bas.
Que noter dans un journal de trading
| Quand | Quoi noter | D’où cela vient |
|---|---|---|
| Avant l’entrée | Le symbole, le sens, l’heure en UTC | vous |
| Avant l’entrée | Le setup : la règle qui vous dit d’entrer | vous seul |
| Avant l’entrée | L’entrée, le stop, l’objectif, la taille de la position | vous ; l’exchange garde les ordres |
| Avant l’entrée | Le risque jusqu’au stop en USDT : c’est 1R | calculé : |entrée − stop| × quantité |
| Après la sortie | Le prix et l’heure de sortie, les frais, le funding | l’historique des trades de l’exchange |
| Après la sortie | Le résultat en USDT et en R | calculé : résultat net ÷ risque |
| Après la sortie | La MAE et la MFE | le graphique pendant que le trade était ouvert |
| Après la sortie | La raison de la sortie, l’erreur, votre état | vous seul |
| Un jour plus tard | Le prix a-t-il atteint l’objectif ou le stop après votre départ ? | le graphique |
R est le risque du trade : ce que vous perdez si le stop est touché. Le résultat en R est le résultat net divisé par ce risque : +2R signifie que vous avez gagné deux fois ce que vous risquiez. C’est ce qui permet de comparer des trades de tailles différentes. Le guide du risque par trade montre comment choisir le risque et dimensionner la position à partir de celui-ci.
La MAE est la distance parcourue par le prix contre la position tant qu’elle était ouverte ; la MFE, la distance parcourue en votre faveur. Toutes deux se lisent le mieux en R. Le guide MAE et MFE les traite en détail.
Exemple de journal de trading : un vrai trade, noté
Le 28 août 2026, j’ai ouvert un long sur BTRUSDT chez Binance, un perpétuel à marge en USDT, avec un levier de 5×. Je le passe en revue en n’utilisant que ce que n’importe quel visiteur de la page publique du trade pouvait voir.
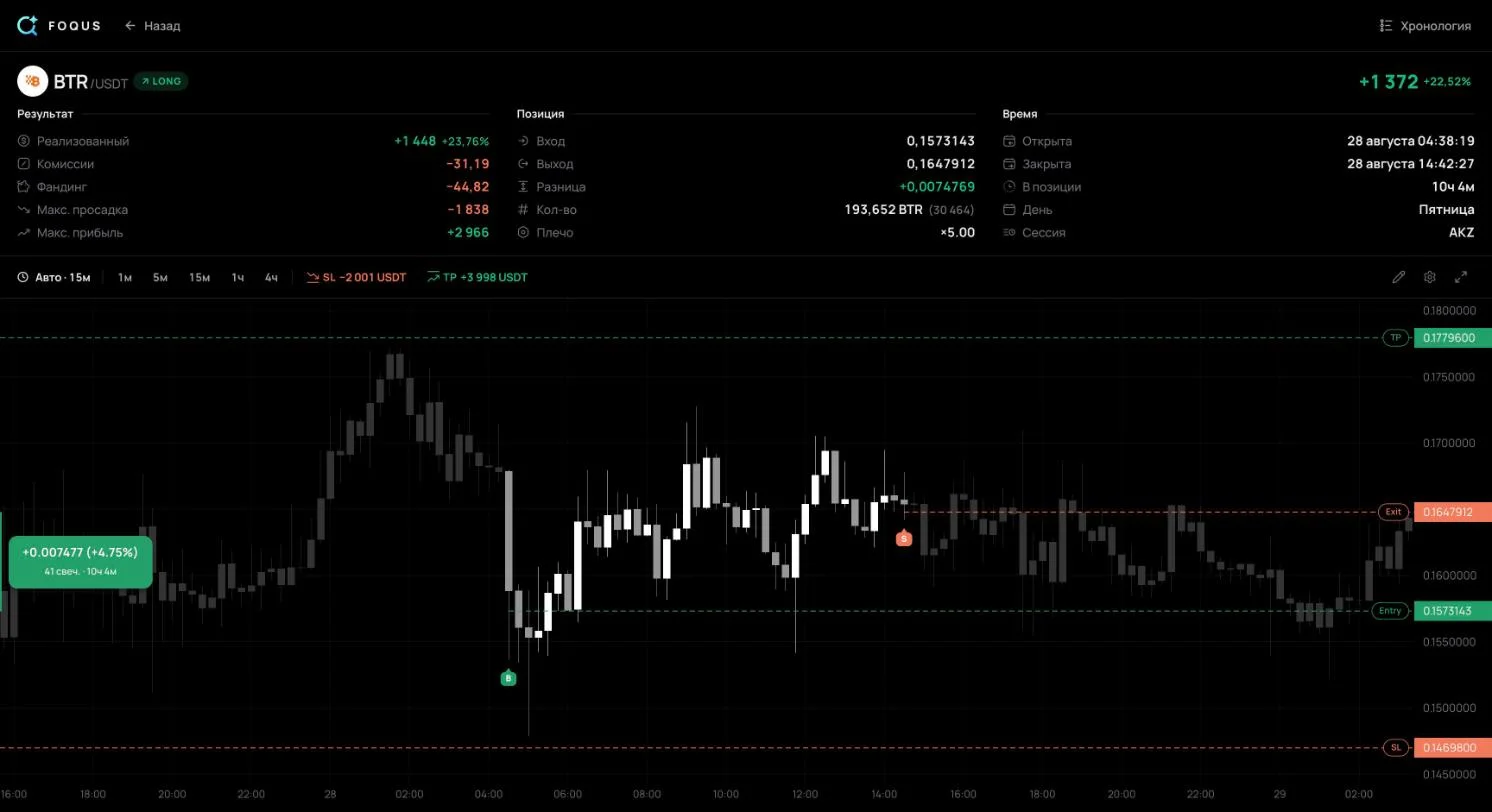
| Champ | Valeur |
|---|---|
| Heure | 28 août 2026, entrée à 02:38 UTC, sortie à 12:42 UTC : 10 h 4 min |
| Entrée | prix moyen de 0,15731 ; 193 652 BTR, 30 464 USDT de valeur notionnelle |
| Stop et objectif | 0,14698 et 0,17796 |
| Risque, 1R | 2 001 USDT : le stop était à 6,57 % |
| Objectif | 2R : deux fois plus loin que le stop |
| Sortie | 0,16479 : entre le stop et l’objectif, donc ni l’un ni l’autre |
| Résultat sur le prix | +1 447,91 USDT, +0,72R |
| Frais et funding | −31,19 et −44,82 USDT |
| Résultat net | +1 371,91 USDT, +0,69R |
| MAE | −5,98 % : 0,14790 à 03:04 UTC, −0,91R |
| MFE | +9,83 % : 0,17278 à 07:18 UTC, +1,50R |
| Setup, raison de la sortie, état | absents de la page publique |
Résumé en une ligne, le résultat cache l’histoire. Vingt-six minutes après l’entrée, le prix était allé 0,91R contre le trade, presque jusqu’au stop. À 07:18, au bout de 4 h 40 min, le trade gagnait 1,50R. La sortie a capté +0,72R sur le prix : 48 % du meilleur mouvement.
Je ne donne ici ni le setup, ni la raison de la sortie, ni mon état. Ils ne figurent pas sur la page publique, et cette analyse s’en tient à cette seule page. Les notes et les tags d’un trade ne sont visibles que par le titulaire du compte. Dans votre propre journal, ces trois champs sont à vous : ni l’exchange ni une application de suivi ne les connaissent.
Le R est mesuré ici à partir du stop en place à la clôture, car l’historique du stop n’est pas montré à un visiteur non connecté. Dans votre propre journal, notez le stop d’origine : le risque et le R se calculent à partir de lui.

Ce qui s’est passé après la sortie
Le prix a touché l’objectif à 0,17796 le 29 août vers 09:20 UTC, environ 20 h 40 min après la sortie. Avant cela, il n’est descendu qu’à 0,15237, toujours au-dessus du stop à 0,14698. Si la position était restée ouverte avec le même stop et le même objectif, elle aurait rapporté +3 998 USDT sur le prix, un 2R complet, au lieu de +1 448.
C’est facile à dire après coup. Ce chiffre laisse de côté une journée de funding de plus et le risque d’un brusque mouvement nocturne, et un seul trade ne prouve rien. La valeur est ailleurs : si vous notez où est allé le prix après chaque sortie anticipée, quelques dizaines de trades montreront si vos sorties anticipées vous protègent ou vous coûtent de l’argent. Sans cette colonne, il ne vous reste que la mémoire, et la mémoire garde les cas les plus douloureux.
La nouvelle entrée, 74 minutes plus tard
À 13:56 UTC, j’ai ouvert un autre long sur BTRUSDT, à 0,16443, presque au prix auquel je venais de vendre. Le stop était plus serré : 0,16007, à 2,65 %, un risque de 1 001 USDT. La position était plus grosse : 37 780 USDT de valeur notionnelle contre 30 464.
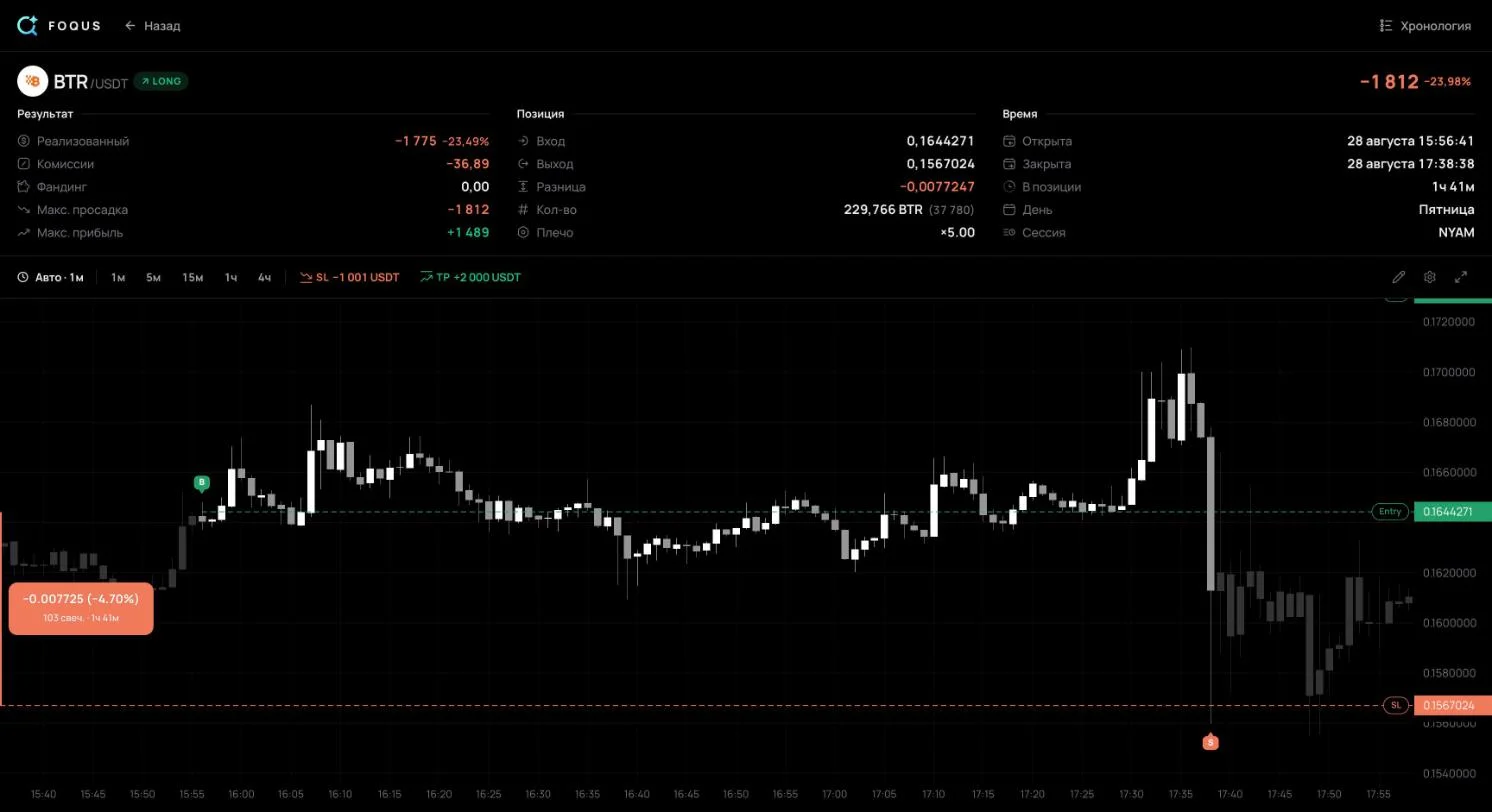
À 15:36, le trade gagnait 1,51R. À 15:38, une seule bougie d’une minute est descendue à 0,15600 et a clôturé à 0,16130, de nouveau au-dessus du stop. Le stop s’était déjà déclenché entre-temps. Il a été exécuté à 0,15670, 2,1 % sous le prix du stop. Le résultat a été de −1 811,76 USDT, soit −1,81R au lieu du 1R prévu. Ensemble, les deux trades ont perdu 439,85 USDT.
Un ordre stop au marché devient un ordre au marché une fois déclenché, et un ordre au marché s’exécute au meilleur prix disponible, qui, dans un marché rapide, peut se trouver bien au-delà du stop. Deux choses ont donc leur place dans le journal ici. D’abord, une mention « nouvelle entrée » qui renvoie au trade précédent. Ensuite, l’écart entre le risque prévu et la perte réelle. Si vos stops coûtent régulièrement plus de 1R, la cause est le slippage ou un stop déplacé.
Comment analyser votre journal de trading chaque semaine
- Rassemblez tous les trades de la semaine. Les petits et les gênants aussi.
- Relevez quatre chiffres. Le nombre de trades, le taux de réussite, le gain moyen et la perte moyenne, en R ou en USDT.
- Calculez l’espérance. C’est le résultat moyen par trade. Positive, le système gagne de l’argent ; négative, il en perd.
- Répartissez les trades par setup. Un setup faible se cache derrière un setup fort dans le total.
- Comparez le plan et le résultat. Regardez à part les pertes supérieures à 1R et les sorties anticipées, à côté de ce qu’a fait le prix après elles.
- Choisissez un seul changement pour la semaine suivante. Écrivez-le dans le journal pour pouvoir le vérifier une semaine plus tard.
Espérance = Taux de réussite × Gain moyen − Taux de perte × Perte moyenneVoici ce que cela donne sur de vrais chiffres : tout mon journal public au 8 octobre 2026, 65 trades du 16 août au 2 octobre 2026.
Le trade gagnant moyen a rapporté +1 435,23 USDT ; le perdant moyen, −1 775,80 USDT. L’espérance : 35/65 × 1 435,23 − 30/65 × 1 775,80 = −46,78 USDT par trade. Plus de la moitié des trades ont gagné, et pourtant le compte est en perte, parce que la perte moyenne est plus grande que le gain moyen. Le profit factor est le total des profits divisé par le total des pertes ; en dessous de 1, le compte perd.
Un autre chiffre montre pourquoi les frais doivent figurer dans chaque ligne du journal. Sur le prix, les trades ont perdu 637 USDT, le funding a ajouté 537, et les frais en ont pris 2 940. Sans les frais, le total serait de −101 USDT. Un journal qui oublierait les frais afficherait à peu près l’équilibre sur un compte en perte de 3 041.
Combien de trades avant de pouvoir se fier aux chiffres ?
Un taux de réussite est une estimation, pas un chiffre exact. Un intervalle de Wilson à 95 %, la méthode standard pour encadrer une proportion, montre de combien il peut se tromper :
| Trades | Taux de réussite | Vrai taux de réussite, 95 % |
|---|---|---|
| 20 | 45 % | de 26 % à 66 % |
| 65 | 54 % | de 42 % à 65 % |
| 100 | 45 % | de 36 % à 55 % |
Même après 65 trades, le vrai taux de réussite pourrait être de 42 % ou de 65 %. C’est pourquoi l’analyse hebdomadaire sert à repérer les erreurs d’exécution : un stop déplacé, une entrée sans plan, des frais oubliés. Un setup se juge sur des dizaines de trades de ce seul setup.
Tableur, carnet papier ou application ?
- Le tableur. Excel ou Google Sheets : gratuit et souple, mais vous tapez vous-même chaque chiffre et lisez la MAE et la MFE sur le graphique. Le modèle de journal de trading gratuit calcule déjà le risque, le R et le résultat net. Essayez-le avec le trade ci-dessus : sens LONG, entrée 0,1573143, quantité 193 652, stop 0,14698, objectif 0,17796, sortie 0,1647912, frais 31,19, funding −44,82. Le modèle renvoie un risque de 2 001,26 $, un résultat net de +1 371,91 $ et +0,69R, comme la page du trade.
- Le carnet papier ou Notion. Bien pour les notes et les captures d’écran, faible pour les chiffres : le taux de réussite et l’espérance doivent être calculés à part.
- Une application qui importe vos trades. Les prix, les heures, les frais et le funding arrivent depuis l’exchange par une clé API en lecture seule. C’est ainsi qu’a été enregistré le trade ci-dessus. Pour MetaTrader 5, le mot de passe investisseur remplace la clé ; il est lui aussi en lecture seule. Les pages Binance, Bybit, OKX et MetaTrader 5 montrent comment connecter chacun. Le plan, la raison de la sortie et la leçon, c’est toujours à vous de les écrire.
Les erreurs de journal qui cachent la vérité
- Pas de plan. Sans stop ni objectif fixés avant l’entrée, vous ne pouvez pas dire ce qui a échoué, l’idée ou l’exécution, et vous ne pouvez pas calculer le R.
- Noter le stop après l’avoir déplacé. Le risque et le R viennent du stop d’origine. Notez un stop que vous avez éloigné, et la perte paraît plus petite en R qu’elle ne l’était par rapport au plan.
- Sauter les trades gênants. Les entrées impulsives coûtent généralement le plus. Laissez-les de côté, et vos statistiques paraissent meilleures que votre trading.
- Pas de frais ni de funding. Dans le journal ci-dessus, c’est la différence entre −101 et −3 041 USDT.
- Ne jamais le relire. Un journal ne sert qu’au moment où vous l’analysez.
FAQ du journal de trading
Que doit contenir un journal de trading ?
La date et l’heure en UTC, le symbole, le sens, l’entrée, le stop, l’objectif, la taille et le risque en USDT. Après la sortie : le prix de sortie, les frais, le funding, le résultat en R et si vous avez suivi vos règles. Le setup, la raison de la sortie et une leçon, c’est à vous de les ajouter.
En quoi un journal diffère-t-il de l’historique des trades de mon exchange ?
L’exchange conserve vos ordres et vous permet de les exporter. Mais l’historique ne contient aucun plan : pourquoi vous êtes entré, quel était le stop d’origine, pourquoi vous êtes sorti. Il n’a pas non plus de MAE ni de MFE ; elles viennent du graphique pendant que le trade était ouvert.
Faut-il noter mes émotions ?
Oui, en un mot ou avec une note de 1 à 5. Au bout d’un mois, comparez le résultat moyen en R pour chaque état. Cela montre dans quels états vous tradez moins bien.
Où trouver un journal de trading gratuit ?
N’importe quel tableur avec les champs du début de ce guide fait l’affaire. Vous en trouverez un tout prêt : le modèle gratuit pour Excel et Google Sheets, avec des formules pour le risque, le R, l’espérance et le drawdown.
Par où commencer
- Avant votre prochaine entrée, notez le stop et le risque en USDT. C’est votre 1R. Sans lui, vous ne pouvez exprimer en R ni le résultat, ni la MAE, ni la MFE.
- Après chaque sortie anticipée, regardez le graphique un jour plus tard. Notez si le prix a atteint l’objectif ou le stop. Après quelques dizaines de notes de ce genre, vous saurez ce que valent vos sorties anticipées.
Sources
- Mon journal public sur Binance, trades 104 et 136 — les prix, les heures, les frais, le funding, la MAE, la MFE et les totaux de 65 trades au 8 octobre 2026.
- Binance : How to Download My Order History for USDⓈ-M and COIN-M Futures Orders (en anglais) — l’exchange conserve l’historique de vos ordres futures et permet de l’exporter.
- Binance : Introduction to Binance Futures Funding Rates (en anglais) — le funding est payé entre longs et shorts ; Binance ne prélève aucun frais dessus.
- Binance : Types of Order on Binance Futures (en anglais) — un ordre stop au marché se transforme en ordre au marché une fois déclenché, et un ordre au marché peut subir du slippage.
- Van Tharp Institute : A Short Lesson on R and R-Multiples (en anglais) — R comme risque initial fixé par le stop, les résultats en multiples de R, l’espérance comme multiple de R moyen.
- NIST/SEMATECH e-Handbook of Statistical Methods : Confidence Intervals (en anglais) — la méthode de Wilson pour l’intervalle de confiance d’une proportion.


