MAE et MFE en trading : formules et 3 vrais trades
La MAE est la pire perte latente d’un trade, la MFE son meilleur gain latent. Formules, R et trois vrais trades Binance : stop, slippage, gain rendu.

La MAE (Maximum Adverse Excursion) est la plus forte perte latente qu’un trade ait affichée pendant qu’il était ouvert. La MFE (Maximum Favorable Excursion) est le plus fort gain latent qu’il ait affiché sur la même période. Le résultat d’un trade ne dit que l’endroit où le parcours s’est terminé ; la MAE et la MFE disent ce qui s’est passé entre l’entrée et la sortie. Voici les formules et trois vrais trades de mon journal public sur Binance.
Que sont la MAE et la MFE ?
La MAE est le point le plus éloigné atteint par le prix contre votre position pendant le trade. La MFE est le point le plus éloigné atteint en votre faveur. Toutes deux se mesurent depuis le prix d’entrée, ou depuis le prix d’entrée moyen si vous avez renforcé la position.
John Sweeney a exposé la méthode dans son livre Maximum Adverse Excursion, en 1997. Aujourd’hui, le testeur de stratégies de MetaTrader 5, les plateformes de trading et les journaux de trading calculent les deux.
Long :  MAE = (Entrée − Plus bas) ÷ Entrée × 100 %
        MFE = (Plus haut − Entrée) ÷ Entrée × 100 %
Short : MAE = (Plus haut − Entrée) ÷ Entrée × 100 %
        MFE = (Entrée − Plus bas) ÷ Entrée × 100 %

En R :  MAE = |Entrée − pire prix| ÷ |Entrée − Stop|
ETD     = MFE − Résultat       (rendu depuis le sommet)
Capture = Résultat ÷ MFE       (part du mouvement conservée)
Prenez les prix le plus bas et le plus haut uniquement pendant la période où la position était ouverte. Vous pouvez les exprimer de trois façons :
- En pourcentage de l’entrée. Pratique pour comparer des trades sur un même instrument.
- En argent. La distance multipliée par la taille de la position. Cela montre ce que l’oscillation vous a coûté. Si vous avez renforcé la position ou en avez clôturé une partie, utilisez la taille présente sur le marché à cette minute-là.
- En R. 1R est la perte que donnerait votre stop. Une MAE de 0,5R signifie que le prix a fait la moitié du chemin jusqu’à votre stop. Le guide du risque par trade explique comment calculer le risque jusqu’au stop.
Exemple de MAE et de MFE : un vrai trade
Le trade #2011 est mon long sur MARSCOINUSDT, en futures USDT-M de Binance. Je suis entré le 4 septembre 2026 à 21:34 UTC et j’ai renforcé la position à 21:56. L’entrée moyenne était de 0,1916575 et la position de 505 214 coins, environ 96 828 USDT. À la clôture, le stop était à 0,18564 et le take profit à 0,2668. Le stop a clôturé le trade le 5 septembre à 00:36 UTC, 3 h 2 min après l’entrée.
- Le risque, 1R. 0,1916575 − 0,18564 = 0,0060175 par coin, soit 3,14 % de l’entrée.
- La MFE. Le plus haut a été de 0,20666 à 23:16 UTC, environ 1 h 42 min après l’entrée : +7,83 %, soit +2,49R. Sur le papier, cela faisait +7 579 USDT.
- La MAE. Le pire prix du marché tant que la position était ouverte a été de 0,18500, dans la minute de la sortie : −3,47 %, soit −1,11R. Sur le papier, cela faisait −3 363 USDT.
- La sortie. Le stop était à 0,18564 mais s’est exécuté à 0,184977 en moyenne, 0,36 % plus mal. Le résultat sur le prix a été de −3,49 %, soit −1,11R.
- L’ETD. 2,49R − (−1,11R) = 3,6R rendus entre le sommet et la sortie.

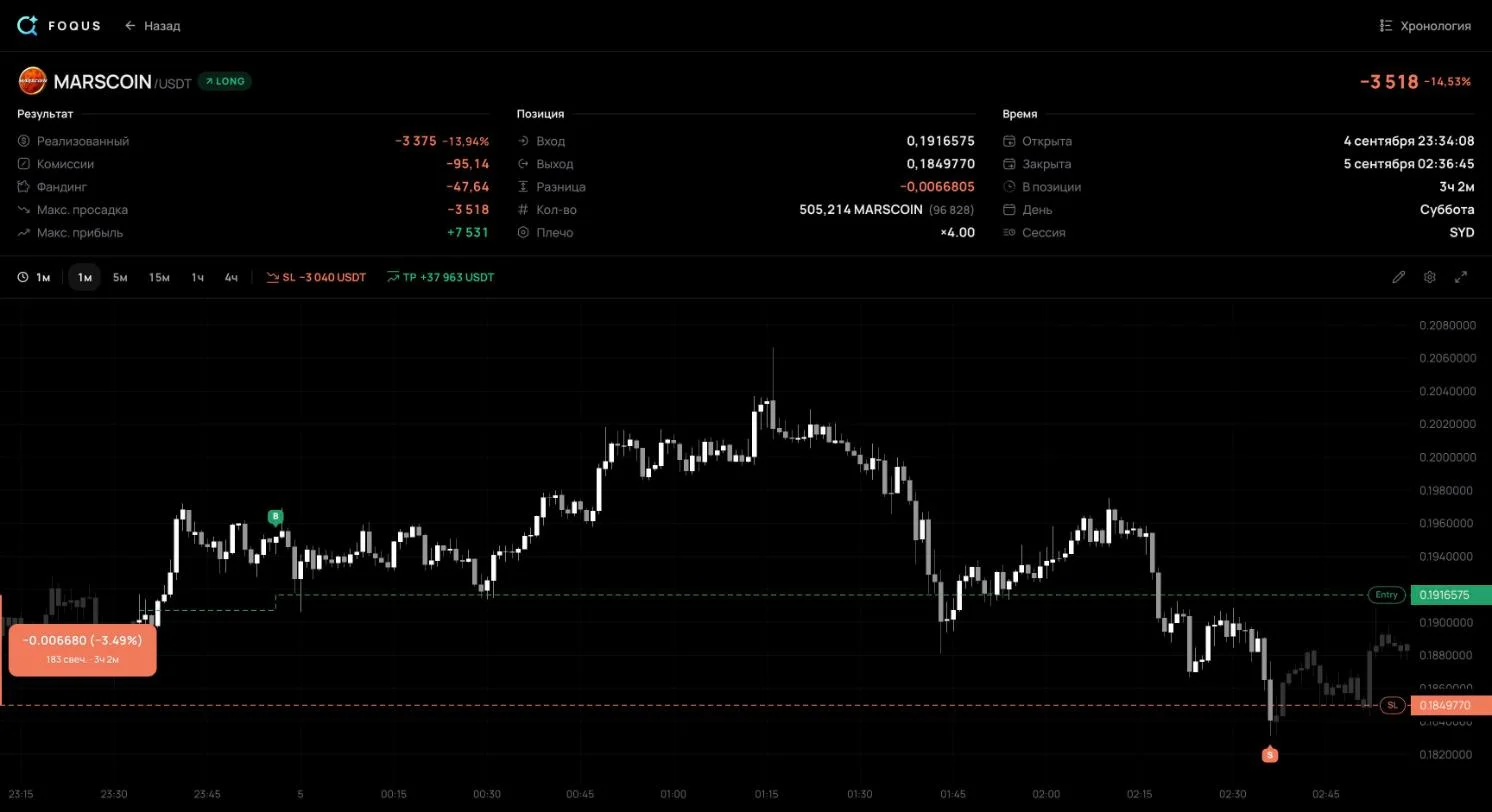
La MAE a dépassé 1R : le prix est allé au-delà du stop avant la clôture de la position, et le stop s’est exécuté plus mal que son prix. C’est le slippage. Il se produit avec un stop qui devient un ordre au marché une fois déclenché : l’aide de Binance indique qu’un tel ordre prend le meilleur prix disponible dans le carnet d’ordres, et que ce prix peut être moins bon que prévu.
Le résultat sur le prix, −3,49 %, est même un peu plus profond que la MAE, −3,47 %. Ce n’est pas une contradiction. La MAE se mesure sur les prix du marché tant que la position est ouverte, c’est-à-dire avant l’exécution du stop. Le pire de ces prix a été de 0,18500. Le stop lui-même s’est exécuté comme un ordre au marché et a traversé plusieurs niveaux du carnet d’ordres. Une partie de la position s’est clôturée sous 0,18500, et l’exécution moyenne est ressortie à 0,184977.
Un seul trade ne prouve rien. Mais si votre journal compte beaucoup de lignes du type « MFE de 2R ou plus, résultat −1R », revoyez votre gestion des trades ouverts : quand déplacer le stop et quand clôturer une partie de la position. Dans cette analyse, je n’utilise que ce que montre la page publique du trade sans connexion. Elle montre le stop tel qu’il était à la clôture, mais pas l’historique de ses déplacements. C’est pourquoi le R est mesuré ici à partir du stop à la clôture.
La MAE et la MFE après frais et funding
Sur les futures perpétuels, la MAE et la MFE ont chacune deux valeurs. L’une ne tient compte que du prix. L’autre ajoute les frais et le funding prélevés jusqu’à cette minute. Le funding est un paiement périodique entre longs et shorts. Sur Binance, il est payé toutes les 8 heures par défaut, et une position clôturée avant l’heure du funding ne le paie ni ne le reçoit.
| Trade #2011 | Prix seul | Après frais et funding |
|---|---|---|
| MFE | +7 579,47 USDT | +7 531,06 USDT |
| MAE | −3 363,46 USDT | −3 517,85 USDT |
- Au sommet, l’écart est de 48,41 USDT. Ce sont exactement les frais des deux entrées, 37,60 et 10,81 USDT. Aucun funding n’avait encore été prélevé.
- Après les coûts, le pire point est la sortie elle-même. −3 517,85 USDT est le résultat du trade : −3 375,07 sur le prix, −95,14 de frais et −47,64 de funding.
Calculez le R et les pourcentages sur le prix, pour que les trades restent comparables. Le second chiffre répond à une autre question : ce que l’oscillation a coûté à votre compte. L’écart grandit avec la taille de la position et la durée de détention, car les frais se prélèvent sur la valeur de la position et le funding à chaque paiement. Sur les pages de trade d’où viennent ces trades, les champs « Max adverse » (perte latente max.) et « Max favorable » (gain latent max.) affichaient le second chiffre.
Une MAE profonde n’est pas toujours une mauvaise entrée
Le trade #897 est mon short sur AKEUSDT. Je suis entré le 2 septembre 2026 à 23:22 UTC à 0,0161241. À la clôture, le stop était à 0,017176, à 6,52 % de l’entrée. Au bout de quatorze minutes, le prix a atteint 0,017131 : une MAE de −6,24 %, soit −0,96R. Le stop était à 0,04R et ne s’est jamais déclenché. J’ai clôturé la position 1 h 12 min après l’entrée, à 0,0148573, pour +1,20R et +2 976,05 USDT. La MFE a été de +1,54R : 0,34R ont donc été rendus depuis le sommet.
Le trade #1138 est mon long sur MARSCOINUSDT. Je suis entré le 3 septembre 2026 à 17:22 UTC à 0,1063839. À la clôture, il n’y avait pas de stop, seulement un take profit à 0,125. Près de deux heures plus tard, à 19:19 UTC, le prix a atteint 0,09564 : une MAE de −10,10 %, soit −5 467 USDT sur le papier. Puis le prix s’est retourné. J’ai clôturé la position à 21:25 UTC à 0,1146575, près du plus haut : +7,78 % et +4 148,97 USDT. La MFE a été de +8,33 %.

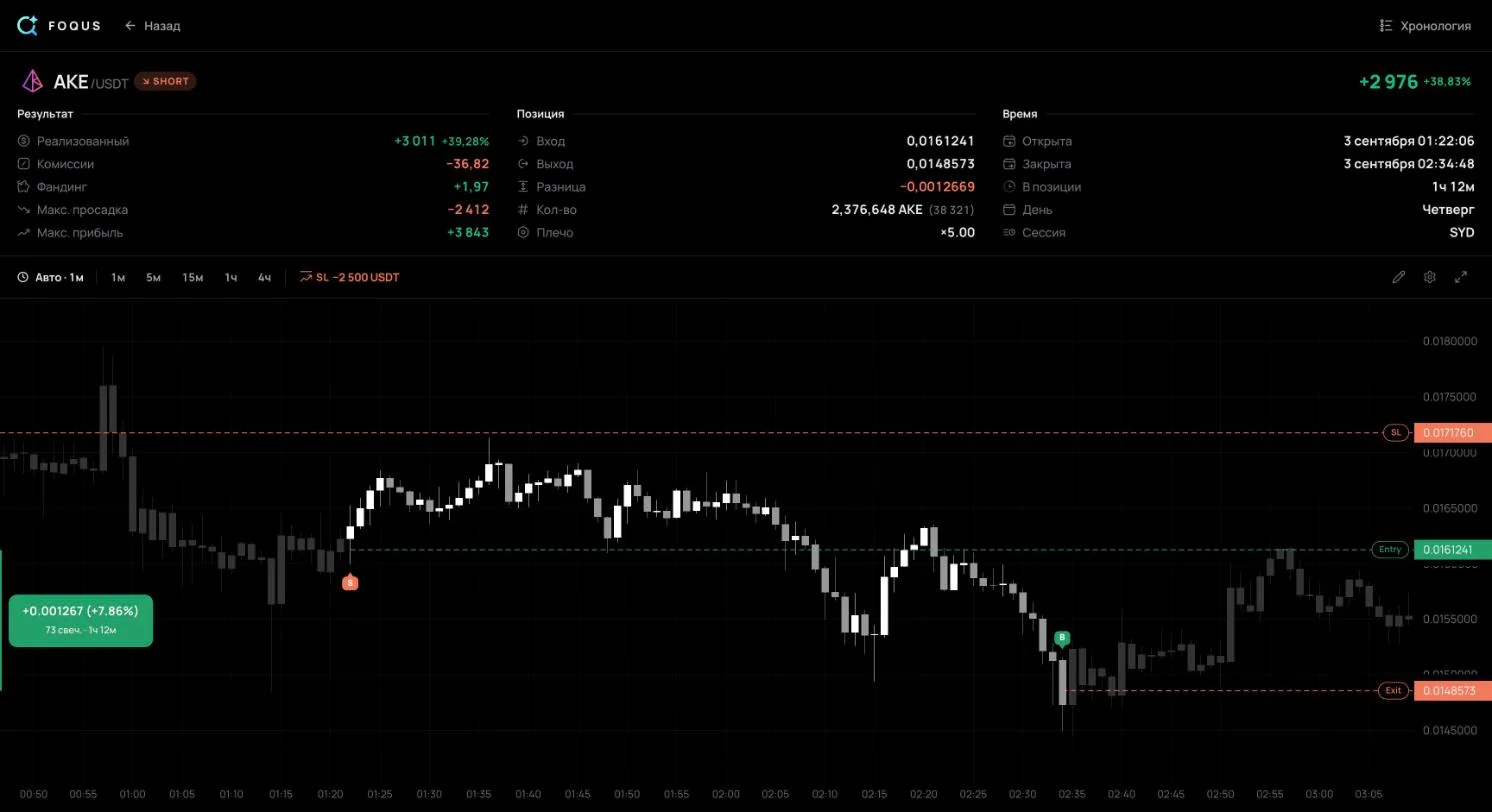
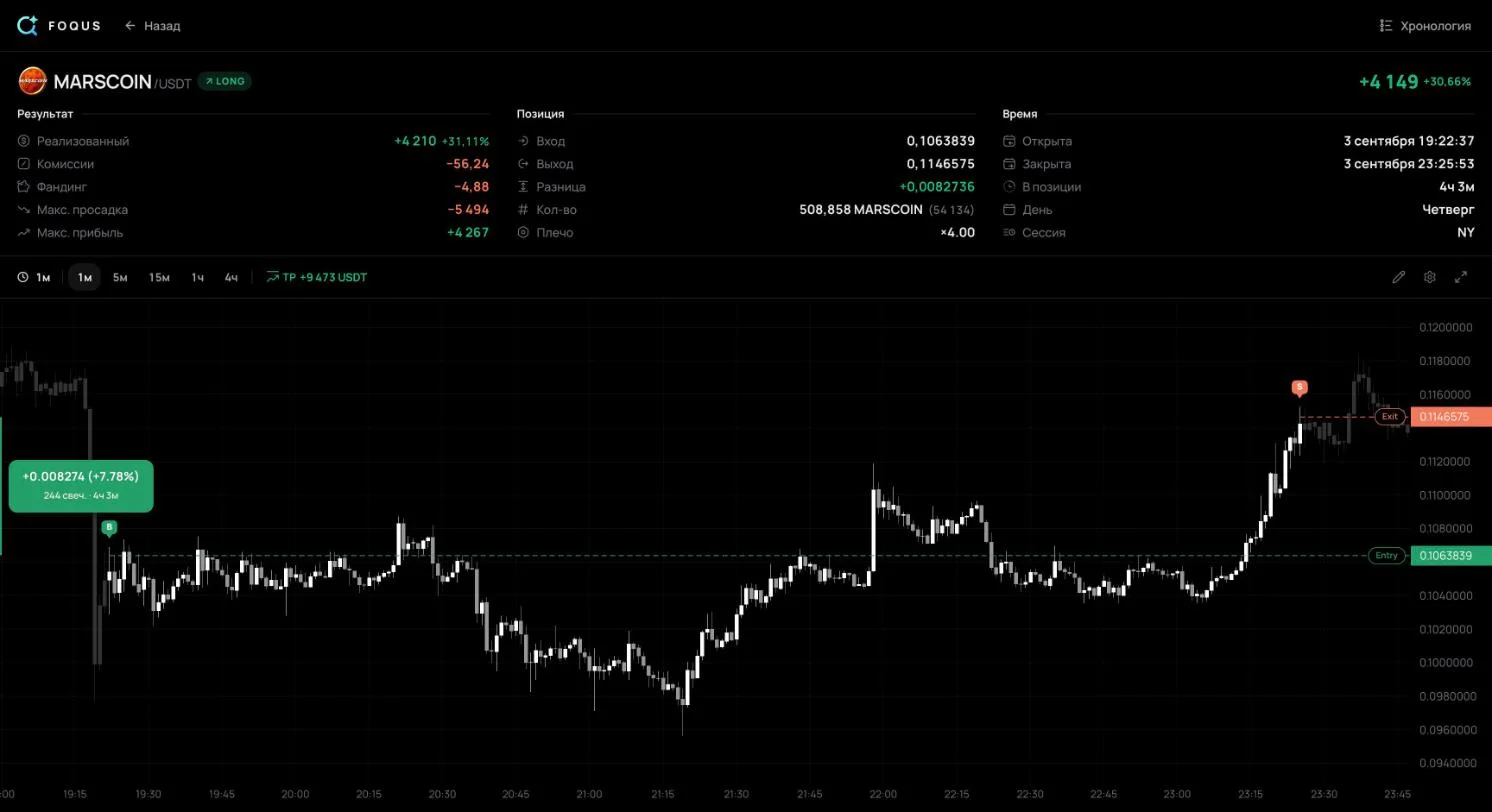
- La profondeur seule ne condamne pas une entrée. Dans le #897, le prix est allé presque jusqu’au stop, et le trade s’est quand même clôturé à +1,2R. Si vos gagnants affichent souvent une MAE de 0,8 à 1R, votre stop se trouve dans le bruit normal du prix.
- Un profit peut cacher un risque plus grand que lui. Dans le #1138, la perte latente sur le papier, 5 467 USDT, a été plus grande que le profit final, 4 149 USDT. Le résultat le cache ; la MAE le montre.
- Pas de stop, pas de R. Le #1138 n’avait pas de stop à la clôture : son R ne peut pas être calculé, et il sort de toute comparaison en R.
Comment lire la MAE et la MFE sur de nombreux trades
Placez les trades d’un même setup sur deux nuages de points. Sur le premier, la MAE est sur l’axe horizontal et le résultat sur l’axe vertical. Sur le second, la MFE est sur l’axe horizontal face au même résultat. Marquez les gagnants et les perdants de couleurs différentes. Le testeur de MetaTrader 5 appelle ces graphiques « Distribution MAE-Profits » et « Distribution MFE-Profits ».
| Ce que vous voyez | Ce que cela peut signifier |
|---|---|
| Les gagnants vont rarement contre vous au-delà d’une certaine ligne, disons 0,4R, alors que les perdants filent jusqu’au stop | Un trade qui dépasse cette ligne devient rarement gagnant |
| Beaucoup de gagnants ont une MAE de 0,8 à 1R, comme le #897 | Le stop se trouve dans le bruit normal et fait sortir de bons trades comme ceux-là |
| La MFE des gagnants vaut 2 à 3 fois leur résultat | Vous sortez tôt et ne gardez qu’une petite partie du mouvement |
| Les perdants ont souvent été à 1R ou plus de profit, comme le #2011 | Le profit latent est rendu en entier ; revoyez votre gestion des trades |
| La plupart des trades montrent une petite MAE et une grande MFE | Les entrées sont précises : le prix va dans votre sens juste après l’entrée |
Une façon de transformer l’image en règle est la méthode des percentiles. Le stop se place juste au-delà du 90e percentile de la MAE des gagnants, une profondeur que seuls 10 % d’entre eux ont dépassée. L’objectif se place près de la MFE médiane des gagnants. Silvina Duarte décrit la méthode dans un article MQL5 de 2026, et prévient que des percentiles fiables demandent quelques centaines de trades ; d’ici là, le chiffre n’indique qu’une direction.
Testez toute règle sur des trades que vous n’avez pas utilisés pour la trouver. Une ligne tracée à travers d’anciens trades peut tenir du hasard. Et séparez les trades par setup : une cassure et un pullback dessinent des images différentes, et, mélangées, elles se brouillent.
Où obtenir la MAE et la MFE de vos propres trades
- Le testeur de MetaTrader 5. Il calcule la MAE et la MFE des trades d’un backtest et dessine les deux graphiques.
- Les rapports des plateformes. TradeStation dessine un nuage de points de la MAE dans son rapport de stratégie ; NinjaTrader donne la MAE, la MFE et l’ETD dans ses statistiques de trades.
- Un tableur. Pour chaque trade, notez le pire et le meilleur prix tant qu’il était ouvert et appliquez les formules ci-dessus. Le modèle de journal de trading calcule déjà le R ; ajoutez vous-même deux colonnes pour le plus bas et le plus haut.
- Un journal connecté à votre exchange. Il enregistre de lui-même la MAE et la MFE de chaque trade, grâce à une clé API en lecture seule. Pour MetaTrader 5, le mot de passe investisseur remplace la clé ; il est lui aussi en lecture seule. C’est de là que viennent les chiffres de cet article. Des guides de connexion couvrent Binance, Bybit, OKX et MetaTrader 5.
Ce qu’il faut noter d’autre pour chaque trade est expliqué dans Comment tenir un journal de trading.
FAQ
En quoi la MAE diffère-t-elle du drawdown du compte ?
La MAE est le pire point d’un seul trade, mesuré depuis son entrée. Le drawdown du compte est la baisse de tout le compte depuis son sommet, généralement sur de nombreux trades.
La MAE peut-elle dépasser le stop ?
Oui. Un stop exécuté comme un ordre au marché peut s’exécuter plus mal que son prix. Dans le #2011, le stop était à −1R, alors que la MAE et le résultat sont ressortis à −1,11R. Dans un marché rapide, l’écart peut être plus large.
Qu’est-ce que l’ETD ?
L’End Trade Drawdown : ce qu’un trade a rendu entre son sommet et la sortie, soit la MFE moins le résultat. Il a été de 3,6R dans le #2011 et de 0,34R dans le #897.
De combien de trades faut-il disposer ?
Plus il y en a, plus c’est fiable. Sur dix trades, la ligne de MAE bouge à chaque nouveau trade. Pour les percentiles, Silvina Duarte estime le besoin à quelques centaines de trades. Et comptez-les séparément pour chaque setup.
Que vérifier dans votre propre journal
- Ce qui est rendu depuis le sommet. L’ETD moyen de vos gagnants en R : la part du mouvement que vous laissez au marché.
- Les perdants avec une MFE de 1R ou plus. Combien il y en a, et pourquoi ils ont fini en perte.
- Les gagnants avec une MAE de 0,8R ou plus. S’il y en a beaucoup, votre stop est trop serré.
- Les trades sans stop. Comparez leur MAE avec le profit final.
Sources
- Aide de MetaTrader 5 : Rapport de Test — les définitions de la MFE et de la MAE, les graphiques Distribution MFE-Profits et Distribution MAE-Profits et comment les lire.
- John Sweeney, Maximum Adverse Excursion: Analyzing Price Fluctuations for Trading Management (Wiley, 1997) (en anglais) — le livre qui a exposé la méthode.
- Aide de TradeStation : Maximum Adverse Excursion (en anglais) — le nuage de points de la MAE et son usage pour placer le stop.
- Aide de NinjaTrader 8 : Statistics Definitions (copie archivée) (en anglais) — la MAE, la MFE et l’ETD, avec ETD moyen = MFE moyenne − trade moyen.
- Silvina Duarte, Where should your stop-loss really sit? An MAE/MFE excursion analyzer in MQL5 (2026) (en anglais) — le stop au-delà du 90e percentile de la MAE des gagnants, l’objectif près de leur MFE médiane, et quelques centaines de trades pour des percentiles fiables.
- Binance : Introduction to Binance Futures Funding Rates (en anglais) — qui paie le funding à qui, les paiements par défaut à 00:00, 08:00 et 16:00 UTC, et la clôture avant l’heure du funding.
- Binance : Types of Order on Binance Futures (en anglais) — un ordre stop au marché s’exécute au meilleur prix du carnet d’ordres ; le slippage.
- Les trades #2011, #897 et #1138 de mon journal public au 8 octobre 2026 — exécutions, stop et take profit à la clôture, frais, funding, MAE et MFE.
Les chiffres des trades ont été relevés sur leurs pages publiques le 8 octobre 2026. Les pourcentages, le R et les deux graphiques ont été recalculés à partir de ces données par un script. Sans connexion, une page de trade ne montre pas l’historique du stop : le R est donc mesuré à partir du stop tel qu’il était à la clôture. Elle ne montre pas non plus le funding paiement par paiement, ni mes notes sur les trades.


