Risque par trade : comment calculer la taille de position
La taille de position selon le risque par trade : la formule, un perpétuel USDT, un lot MT5 et cinq de mes trades, risque au stop contre résultat réel.

Le risque par trade, c’est le montant que vous perdez si votre stop loss est touché. La taille de position en découle : divisez le risque en argent par la distance entre l’entrée et le stop. Vous trouverez ci-dessous la formule, des exemples pour un perpétuel USDT et pour un lot dans MetaTrader 5, et cinq de mes trades sur Binance. Sur l’un d’eux, la perte a dépassé de 81 % ce que valait le stop.
Qu’est-ce que le risque par trade ?
Le risque par trade est la part de votre compte que vous êtes prêt à perdre sur un trade. En argent, ce montant s’appelle 1R, R comme risque. Les règles empiriques les plus citées sont la règle des 1 % et celle des 2 % : ne jamais perdre plus de 1 % ou 2 % du compte sur un seul trade.
Le risque n’est pas la taille de la position. Risquer 1 % d’un compte de 10 000 USDT, c’est perdre au plus 100 USDT si le stop est touché. La position elle-même peut valoir 5 000 USDT ou plus ; tout dépend de l’emplacement du stop.
Certains traders risquent une fraction fixe du solde courant, d’autres un montant fixe en dollars. Avec une fraction fixe, le risque diminue après les pertes et augmente après les gains : quand un compte de 10 000 USDT recule de 10 % à 9 000, 1 % fait 90 USDT. Un montant fixe en dollars est plus simple à suivre, mais ne vous freine pas dans un drawdown.
La formule de la taille de position
Décidez d’abord quelle part du compte vous risquez. Placez ensuite le stop là où l’idée du trade cesse de fonctionner. La distance entre l’entrée et le stop est la perte par unité de l’actif, par exemple par bitcoin. Divisez le risque par cette distance.
Risque ($) = Solde du compte × Risque par trade (%)
Taille de position = Risque ($) ÷ |Prix d’entrée − Prix du stop|
La valeur absolue couvre les deux sens. Pour un long, le stop est sous l’entrée ; pour un short, il est au-dessus. Un short BTCUSDT à 62 500 avec un stop à 63 750 a la même distance de 1 250 et la même taille que le long ci-dessous.
L’ordre compte. Si vous choisissez d’abord la taille et ajustez ensuite le stop, chaque trade porte un risque aléatoire.
Exemple : futures perpétuels USDT avec levier
Le compte fait 10 000 USDT et le risque par trade est de 1 %. Vous achetez BTCUSDT à 62 500 avec un stop à 61 250. Le stop est à 1 250 USDT par bitcoin : 2 % du prix d’entrée.
- Le risque : 10 000 × 1 % = 100 USDT.
- La taille de position : 100 ÷ 1 250 = 0,08 BTC.
- La valeur de la position : 0,08 × 62 500 = 5 000 USDT.
- La vérification : au stop, vous perdez 0,08 × 1 250 = 100 USDT.
Sur Binance et Bybit, la taille d’un perpétuel USDT se fixe en coins, par pas de 0,001 BTC. Sur OKX, elle se fixe en contrats. Un contrat BTC-USDT-SWAP vaut 0,01 BTC : 0,08 BTC font donc 8 contrats. Une taille avec un reste est arrondie à l’inférieur au pas, pour que le risque reste dans les limites du plan.
Les frais s’ajoutent. Le taux taker de base est de 0,05 % sur Binance et OKX et de 0,055 % sur Bybit. À 0,05 % à l’entrée et à la sortie, cela fait 4,95 USDT de plus : 2,50 à l’entrée et 2,45 à la sortie au stop. Le calculateur de taille de position fait le même calcul avec vos chiffres : il montre la perte frais compris et la taille qui garde les frais dans votre risque.
Le levier change-t-il votre risque ?
Le levier détermine le montant de marge que l’exchange bloque pour la position. Cette marge initiale est la valeur de la position divisée par le levier. Le profit et la perte se calculent autrement : taille de la position × variation du prix. Le levier n’apparaît pas dans cette formule.
| Levier | Marge | Perte au stop |
|---|---|---|
| 5x | 1 000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Un levier élevé ne rend pas la perte plus grande ; il libère de l’argent. La tentation d’ouvrir une position plus grosse que ne le permet le calcul : c’est là que le levier augmente vraiment le risque.
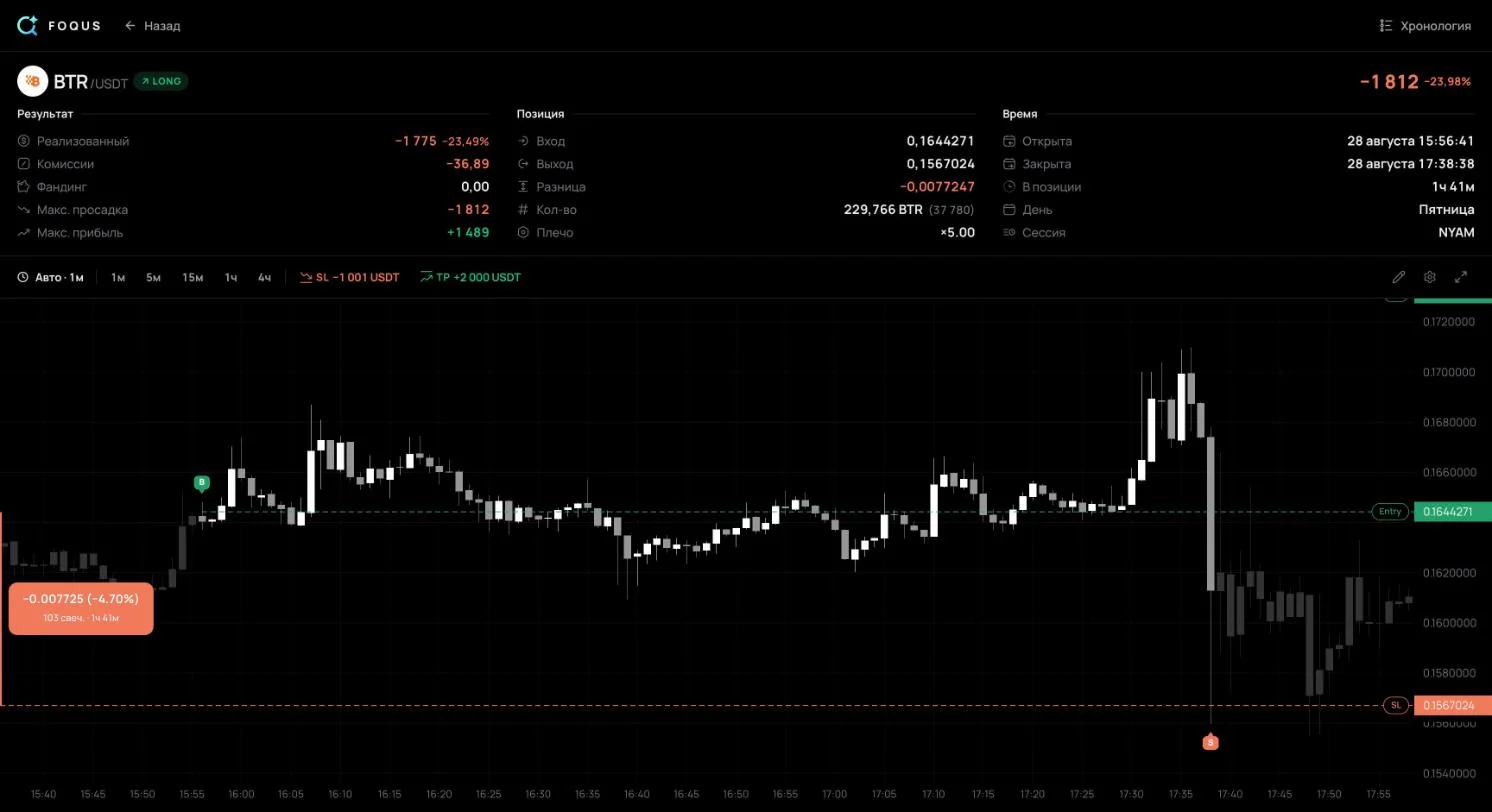
Ne vous laissez donc pas impressionner par les pourcentages d’un écran de trading. Mon trade #136 de la section ci-dessous affiche −23,98 % dans le journal. C’est un pourcentage de la marge : une position de 37 780 USDT à 5x immobilisait 7 556 USDT. Le compte a perdu 1 812 USDT, quel que soit le levier.
En marge croisée, tout le solde du compte sert de garantie à la position. La liquidation est plus loin, mais tout l’argent du compte est en jeu.
Exemple forex : la taille de lot dans MetaTrader 5
En forex, la taille se mesure en lots. Le nombre d’unités de devise que contient un lot figure dans la spécification de l’instrument, dans le champ « Taille de contrat ». Pour EURUSD, c’est généralement 100 000 euros. Dans MetaTrader 5, la spécification s’ouvre depuis la fenêtre « Observation du Marché » (Market Watch) : clic droit sur le symbole, puis « Spécifications ».
Les mouvements du prix se comptent en pips. Pour la plupart des paires, un pip est la quatrième décimale, 0,0001 ; pour les paires avec le yen japonais, la deuxième, 0,01. MetaTrader 5 calcule le profit forex ainsi : (prix de clôture − prix d’ouverture) × taille de contrat × lots. Un pip sur un lot d’EURUSD vaut donc 100 000 × 0,0001 = 10 $.
Lots = Risque ($) ÷ (Stop en pips × Valeur du pip par lot)Le compte fait 10 000 $ et le risque est de 1 %, soit 100 $. Vous achetez EURUSD à 1,0850 avec un stop à 1,0820, à 30 pips. Un lot perd 30 × 10 $ = 300 $ au stop. Les lots : 100 ÷ 300 = 0,333, arrondi à l’inférieur au pas de volume : 0,33. Le risque après arrondi est de 99 $.
Ici aussi, le levier ne change que la marge. L’aide de MetaTrader 5 calcule la marge forex ainsi : lots × taille de contrat ÷ levier, soit 330 euros à 1:100 et 66 euros à 1:500. Si la devise du compte diffère de la devise de cotation, convertissez la valeur du pip au taux actuel. Sur USDJPY, un pip sur un lot vaut 1 000 yens ; à 150, cela fait 6,67 $, et un stop de 40 pips donne 0,37 lot. Le calculateur de lot MT5 fait tout cela, or et autres devises de compte compris.
Mes trades : le risque prévu face à la perte réelle
La formule promet qu’au stop vous perdez exactement 1R. En pratique, c’est différent. Voici cinq trades clôturés de mon journal public sur les futures USDT-M de Binance, du 28 août au 5 septembre 2026. 1R est ici la perte au stop qui était en place à la clôture du trade. Le résultat inclut les frais et le funding.

Ils montrent trois choses.
Le stop n’est pas un plafond de perte. Le #136 est un long sur BTRUSDT. Je suis entré le 28 août à 13:56 UTC à 0,1644271, avec 229 766 coins, une position de 37 780 USDT. Le stop se trouvait vers 0,16007, 2,65 % sous l’entrée : au stop, j’aurais perdu 1 001 USDT. À 15:38 UTC, le prix a chuté brusquement, et la position s’est clôturée à 0,1567024 en moyenne, 2,10 % sous le stop. La perte sur le prix a été de 1 775 USDT, plus 36,89 de frais. Le résultat : −1 812 USDT, soit −1,81R.
Sur le #2011, l’écart a été plus faible. Le stop à −3 040 USDT s’est exécuté 0,36 % au-delà de son prix, et les frais et le funding ont ajouté 142,78 USDT. Le résultat : −3 518 USDT, soit −1,16R. Un ordre stop au marché s’exécute au meilleur prix du carnet une fois déclenché, et dans un mouvement rapide ce prix peut être loin du stop. Sur les coins au carnet peu fourni, il est judicieux de garder une marge : fixez 1R en dessous de ce que vous êtes prêt à perdre.
1R en argent a varié du simple au triple. Il est allé de 1 001 à 3 040 USDT sur des trades ouverts entre le 28 août et le 4 septembre. Si le risque était une part fixe du compte, 1R ne bougerait qu’autant que le solde. Un écart du simple au triple en une semaine montre que le risque a été choisi trade par trade. Le résultat en R place ces trades sur une même échelle : il montre ce que chacun a coûté par rapport à son propre plan.
Un trade sans stop n’a pas de 1R. Le #1138 n’avait pas de stop à la clôture. Son pire point a été de −5 494 USDT, 1,81 fois le plus grand 1R des cinq. Il s’est clôturé en profit, +4 149 USDT, mais il portait plus de risque qu’aucun trade avec stop. Le guide MAE et MFE explique comment mesurer ces pires points.
Les frais et le funding ont coûté à ces trades entre 0,01R et 0,05R. À côté du slippage du #136, c’est peu. Mais ils accompagnent chaque trade, les gagnants aussi.
Combien risquer par trade ? Les séries de pertes en chiffres
Les pertes arrivent par séries, même pour un système rentable. Supposons des trades indépendants dont la moitié gagnent. Sur 100 trades, une série de 6 pertes d’affilée ou plus survient alors avec une probabilité d’environ 55 %, et une de 8 ou plus d’environ 17 %. Si 4 trades sur 10 gagnent, une série de 8 pertes ou plus sur 100 trades apparaît presque une fois sur deux : 49 %.
Ce qu’une série coûte au compte quand vous risquez toujours la même part du solde courant :
| Risque par trade | 5 pertes d’affilée | 10 pertes d’affilée | 20 pertes d’affilée |
|---|---|---|---|
| 0,5 % | −2,5 % | −4,9 % | −9,5 % |
| 1 % | −4,9 % | −9,6 % | −18,2 % |
| 2 % | −9,6 % | −18,3 % | −33,2 % |
| 5 % | −22,6 % | −40,1 % | −64,2 % |
| 10 % | −41,0 % | −65,1 % | −87,8 % |
Regagner une perte est plus difficile que la subir. Après un drawdown de 20 %, il faut un gain de 25 % ; après 50 %, un gain de 100 %. Avec 1 % de risque, le compte n’est divisé par deux qu’après 69 pertes d’affilée ; avec 10 %, après sept.
Saisissez votre taux de réussite, votre stop, votre objectif et vos frais dans le calculateur risque/rendement. Il montre le taux de réussite d’équilibre, l’espérance par trade en R et la série de pertes à prévoir sur 100 trades.
Questions fréquentes
Quelle part de mon compte risquer par trade ?
Il n’existe pas de chiffre idéal unique. Les plus cités sont les règles des 1 % et des 2 %. Trouvez votre pourcentage dans le tableau ci-dessus et demandez-vous honnêtement si vous supporteriez 10 pertes d’affilée. Ceci n’est pas un conseil en investissement.
Qu’est-ce que la règle des 1 % ?
Ne jamais perdre plus de 1 % du compte sur un trade. C’est une règle de risque, pas de taille de position : avec un compte de 10 000 USDT et un stop à 2 %, la position peut valoir 5 000 USDT.
Les frais doivent-ils faire partie de mon risque ?
Oui, si votre risque doit représenter toute la perte au stop. Divisez alors le risque par la distance du stop plus les frais d’entrée et de sortie. Dans l’exemple BTCUSDT, la taille devient 0,076 BTC au lieu de 0,08.
Et si mon stop s’exécute plus mal que son prix ?
Notez le résultat réel en R, pas celui qui était prévu. Si cela se répète, réduisez votre taille sur les coins peu liquides ou gardez une marge dans le stop. Dans un journal de trading, cela apparaît sous la forme de trades en dessous de −1R.
Avant votre prochain trade
- Dimensionnez à partir du stop. Le stop et le risque en dollars d’abord, puis la taille de position. Le levier en dernier, et assez bas pour que la liquidation se trouve bien au-delà du stop.
- Gardez de la marge pour le slippage. Surtout sur les coins au carnet peu fourni : mon stop à −1R a coûté −1,81R.
- Notez chaque résultat en R. C’est le seul moyen de voir si vos pertes réelles correspondent au plan. Le modèle de journal de trading gratuit calcule le R pour vous.
Sources
- Bybit : P&L Calculations (USDT Perpetual and Expiry Contracts) (en anglais) — le PnL d’un contrat linéaire est quantité × variation du prix ; le levier ne le multiplie pas.
- Binance : How to Calculate Profit and Loss for Futures Contracts (en anglais) — les tailles USDⓈ-M sont en coins ; la formule du PnL ; taux de marge initiale = 1 ÷ levier.
- Binance : Leverage and Margin of USDⓈ-M Futures (en anglais) — la marge de maintenance et la liquidation.
- Binance : Binance Futures Fee Structure & Fee Calculations (en anglais) — 0,05 % en taker et 0,02 % en maker pour un utilisateur standard.
- Bybit : Trading Fee Structure (en anglais) — 0,055 % en taker sur les perpétuels au niveau VIP 0.
- OKX : What is OKX perpetual futures (en anglais) — le palier de frais le plus bas : 0,02 % en maker, 0,05 % en taker.
- Binance : Types of Order on Binance Futures (en anglais) — un ordre stop au marché déclenché s’exécute au meilleur prix disponible.
- API OKX : l’instrument BTC-USDT-SWAP — valeur de contrat 0,01 BTC.
- Aide de MetaTrader 5 : Observateur du Marché — la spécification du symbole, la taille de contrat et le pas de volume.
- Aide de MetaTrader 5 : Calculs de marges, Forex et Futures — marge = lots × taille de contrat ÷ levier.
- Référence MQL5 : Propriétés du symbole — le profit forex = (clôture − ouverture) × taille de contrat × lots.
- IG : Pip definition (en anglais) — un pip vaut 0,0001, ou 0,01 pour les paires avec le yen.
- CMC Markets : Lot Size in Forex (en anglais) — les lots standard, mini et micro et la valeur de leurs pips.
- Van Tharp Institute : A Short Lesson on R and R-Multiples (en anglais) — R comme risque initial fixé par le stop.
- Mon journal public — les trades #104, #136, #897, #1138 et #2011 : entrée et sortie, stop à la clôture, frais, funding, pire point.
Les chiffres des trades ont été relevés sur leurs pages publiques le 8 octobre 2026. Une page de trade publique ne montre pas quand un stop a été placé ou déplacé : 1R est donc mesuré à partir du stop à la clôture.


