Cara Membuat Jurnal Trading: Contoh dari Transaksi Nyata
Apa yang dicatat sebelum entry, setelah exit, dan saat evaluasi, pada transaksi nyata di Binance: risiko dan R, MAE dan MFE, biaya, dan harga setelah exit.

Untuk membuat jurnal trading, catat setiap transaksi dalam tiga tahap: rencana sebelum entry, angka-angka segera setelah exit, dan pelajaran dalam evaluasi mingguan. Bursa menyimpan harga, waktu, biaya, dan funding untuk Anda; setup, stop loss awal, dan alasan exit hanya ada jika Anda mencatatnya. Di bawah ini, semuanya dibahas pada dua transaksi nyata dari jurnal publik saya di Binance, dengan setiap angka diambil dari halaman publiknya per 8 Oktober 2026.
Mengapa perlu jurnal trading?
Saldo Anda hanya menunjukkan total; jurnal menunjukkan dari mana total itu berasal. Per 8 Oktober 2026, 54% transaksi di jurnal publik saya profit, tetapi totalnya −3.041 USDT. Hanya catatan per transaksi yang menunjukkan penyebabnya: rata-rata loss lebih besar daripada rata-rata profit, dan biaya memakan 2.940 USDT. Nilainya bukan pada kegiatan mencatat itu sendiri, melainkan pada evaluasinya: seminggu sekali, evaluasi menunjukkan apa yang perlu diubah. Caranya dibahas di bawah.
Apa saja yang dicatat dalam jurnal trading
| Kapan | Apa yang dicatat | Sumbernya |
|---|---|---|
| Sebelum entry | Simbol, arah, waktu dalam UTC | Anda |
| Sebelum entry | Setup: aturan yang memberi tahu Anda kapan entry | hanya Anda |
| Sebelum entry | Entry, stop loss, target, ukuran posisi | Anda; bursa menyimpan order-nya |
| Sebelum entry | Risiko sampai stop loss dalam USDT: itulah 1R | dihitung: |entry − stop| × kuantitas |
| Setelah exit | Harga dan waktu exit, biaya, funding | riwayat transaksi di bursa |
| Setelah exit | Hasil dalam USDT dan dalam R | dihitung: hasil bersih ÷ risiko |
| Setelah exit | MAE dan MFE | grafik selama transaksi terbuka |
| Setelah exit | Alasan exit, kesalahan, kondisi Anda | hanya Anda |
| Sehari kemudian | Apakah harga mencapai target atau stop loss setelah Anda keluar? | grafik |
R adalah risiko transaksi: berapa yang hilang jika stop loss tersentuh. Hasil dalam R adalah hasil bersih dibagi risiko itu, jadi +2R berarti Anda menghasilkan dua kali lipat dari yang Anda pertaruhkan. Dengan R, transaksi berukuran berbeda bisa dibandingkan. Panduan risiko per transaksi menunjukkan cara memilih risiko dan menghitung ukuran posisi darinya.
MAE adalah seberapa jauh harga bergerak melawan posisi selama posisi terbuka; MFE adalah seberapa jauh harga bergerak searah dengan posisi. Keduanya paling mudah dibaca dalam R. Panduan MAE dan MFE membahasnya secara mendalam.
Contoh jurnal trading: transaksi nyata yang dicatat
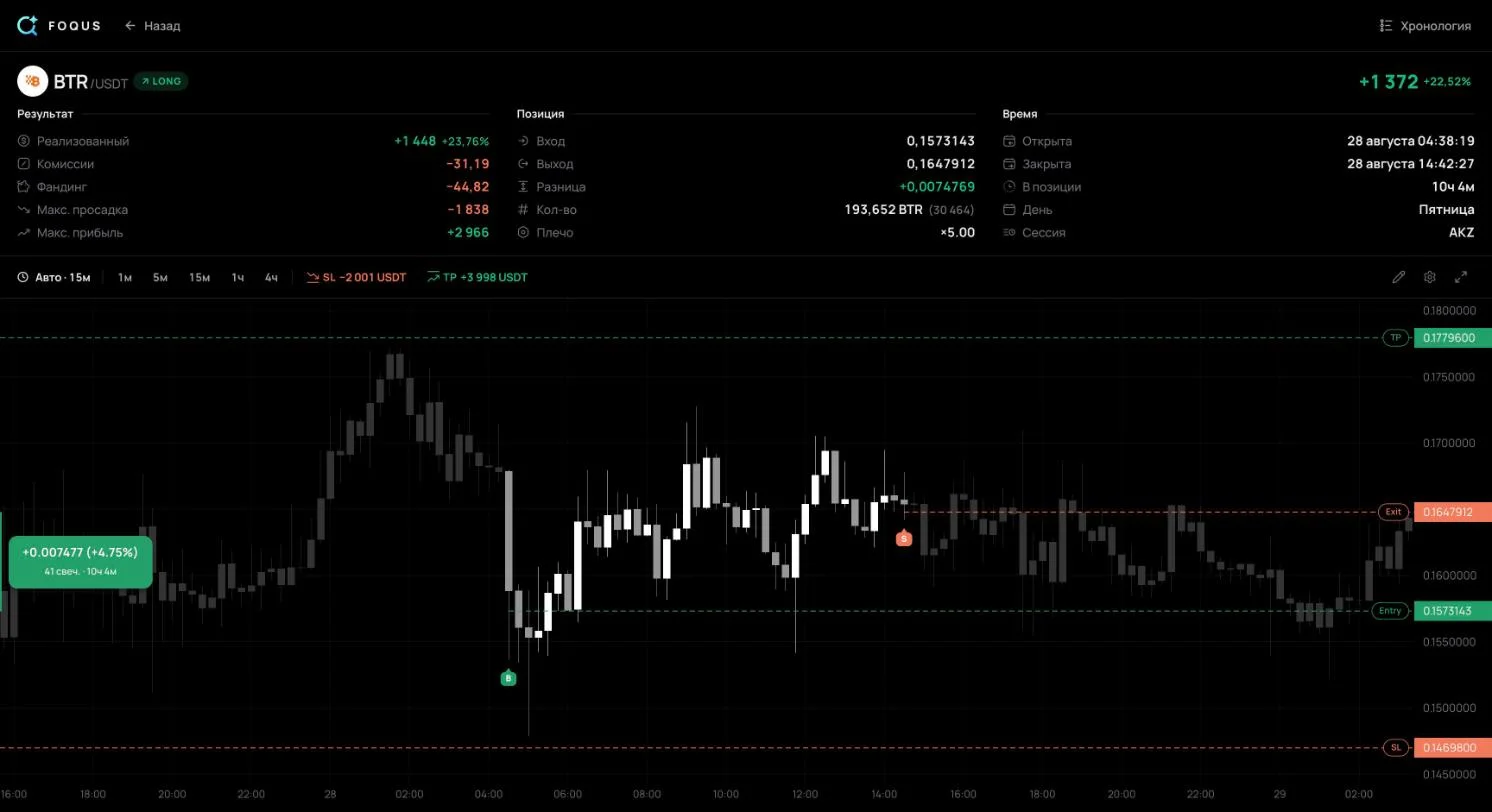
Pada 28 Agustus 2026, saya membuka posisi long BTRUSDT di Binance, kontrak perpetual dengan margin USDT dan leverage 5×. Saya akan membahasnya hanya dengan data yang bisa dilihat siapa pun yang membuka halaman publik transaksi itu.
| Kolom | Isi |
|---|---|
| Waktu | 28 Agustus 2026, masuk pukul 02:38 UTC, keluar pukul 12:42 UTC: 10 jam 4 menit |
| Entry | harga rata-rata 0,15731; 193.652 BTR, nilai notional 30.464 USDT |
| Stop loss dan target | 0,14698 dan 0,17796 |
| Risiko, 1R | 2.001 USDT: stop loss berjarak 6,57% |
| Target | 2R: dua kali lebih jauh dari stop loss |
| Exit | 0,16479: di antara stop loss dan target, jadi tidak mengenai keduanya |
| Hasil dari harga | +1.447,91 USDT, +0,72R |
| Biaya dan funding | −31,19 dan −44,82 USDT |
| Hasil bersih | +1.371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 pukul 03:04 UTC, −0,91R |
| MFE | +9,83%: 0,17278 pukul 07:18 UTC, +1,50R |
| Setup, alasan exit, kondisi | tidak ditampilkan di halaman publik |
Hasil dalam satu baris menyembunyikan ceritanya. Dua puluh enam menit setelah entry, harga sudah bergerak 0,91R melawan transaksi, hampir menyentuh stop loss. Pukul 07:18, 4 jam 40 menit setelah entry, transaksi itu sudah +1,50R. Exit menangkap +0,72R dari harga: 48% dari pergerakan terbaik.
Saya tidak mencantumkan setup, alasan exit, atau kondisi saya di sini. Semua itu tidak ada di halaman publik, dan pembahasan ini hanya berpegang pada halaman itu. Catatan dan tag pada transaksi hanya terlihat oleh pemilik akun. Di jurnal Anda sendiri, ketiga kolom ini Anda yang mengisi: baik bursa maupun aplikasi pencatat tidak mengetahuinya.
R di sini diukur dari stop loss yang terpasang saat posisi ditutup, karena riwayat stop loss tidak ditampilkan kepada pengunjung yang belum login. Di jurnal Anda sendiri, catat stop loss awal: risiko dan R dihitung darinya.

Apa yang terjadi setelah exit
Harga menyentuh target 0,17796 pada 29 Agustus sekitar pukul 09:20 UTC, kira-kira 20 jam 40 menit setelah exit. Sebelum itu, harga hanya turun sampai 0,15237, masih di atas stop loss 0,14698. Seandainya posisi tetap terbuka dengan stop loss dan target yang sama, hasilnya +3.998 USDT dari harga, genap 2R, bukan +1.448.
Itu adalah penilaian setelah kejadian. Angka itu belum memperhitungkan funding satu hari lagi dan risiko pergerakan tajam di malam hari, dan satu transaksi tidak membuktikan apa-apa. Nilainya ada di tempat lain: jika Anda mencatat ke mana harga bergerak setelah setiap exit lebih awal, beberapa puluh transaksi akan menunjukkan apakah exit lebih awal Anda melindungi atau justru merugikan Anda. Tanpa kolom itu, Anda hanya punya ingatan, dan ingatan menyimpan kasus yang paling menyakitkan.
Entry ulang 74 menit kemudian
Pukul 13:56 UTC, saya membuka long BTRUSDT lagi di 0,16443, hampir di harga tempat saya baru saja menjual. Stop loss-nya lebih ketat: 0,16007, berjarak 2,65%, dengan risiko 1.001 USDT. Posisinya lebih besar: notional 37.780 USDT dibandingkan 30.464.
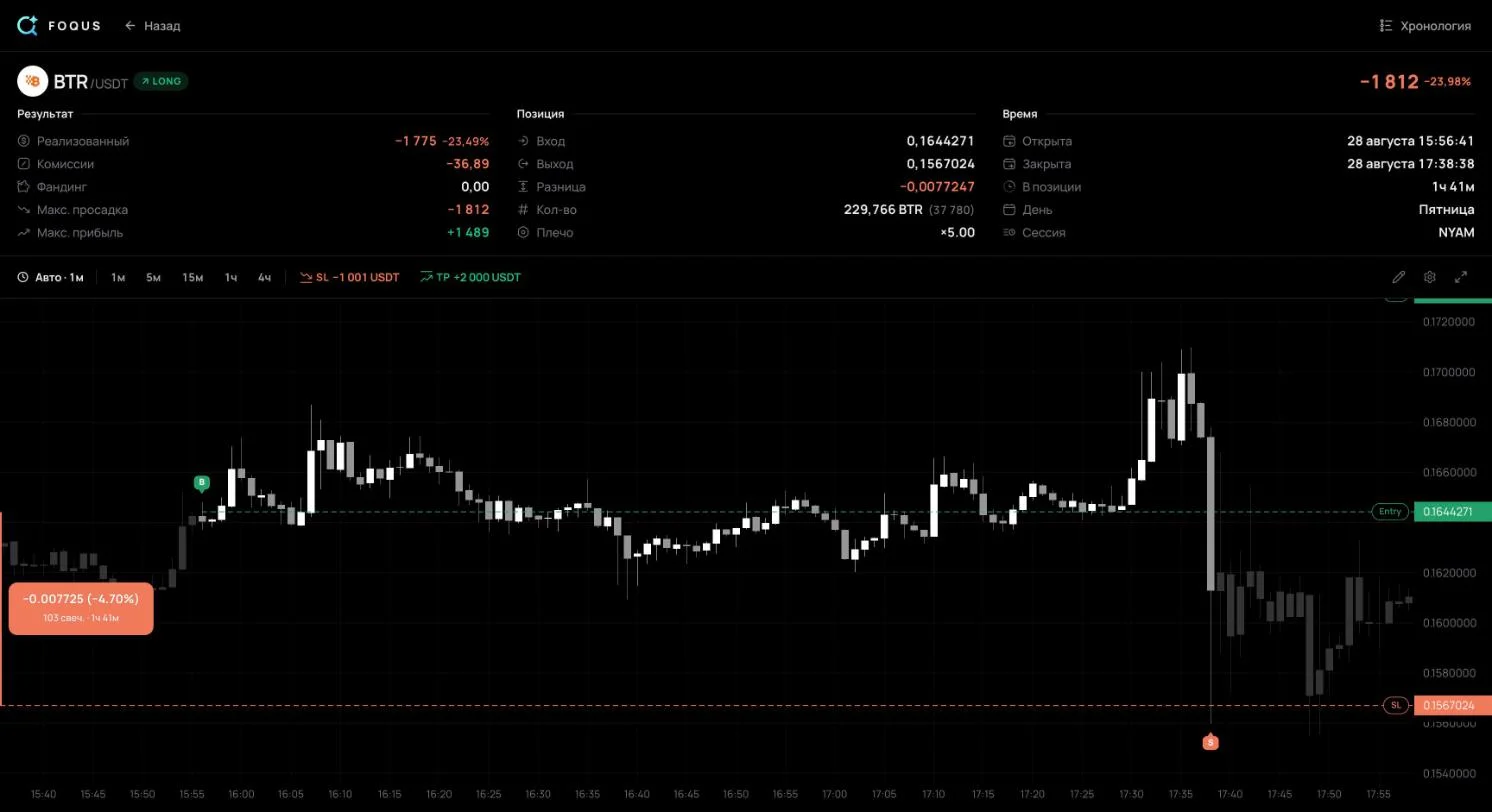
Pukul 15:36, transaksi itu sudah +1,51R. Pukul 15:38, satu candle satu menit turun ke 0,15600 dan ditutup di 0,16130, kembali di atas stop loss. Saat itu stop loss sudah terpicu. Order tereksekusi di 0,15670, 2,1% di bawah harga stop. Hasilnya −1.811,76 USDT, atau −1,81R, padahal rencananya 1R. Kedua transaksi itu bersama-sama rugi 439,85 USDT.
Order stop-market berubah menjadi market order begitu terpicu, dan market order tereksekusi di harga terbaik yang tersedia, yang di pasar yang bergerak cepat bisa jauh melewati stop loss. Jadi ada dua hal yang perlu masuk jurnal di sini. Pertama, tanda “entry ulang” yang merujuk ke transaksi sebelumnya. Kedua, selisih antara risiko yang direncanakan dan kerugian nyata. Jika kerugian di stop loss Anda rutin melebihi 1R, penyebabnya adalah slippage atau stop loss yang digeser.
Cara mengevaluasi jurnal trading setiap minggu
- Kumpulkan semua transaksi minggu ini. Termasuk yang kecil dan yang memalukan.
- Hitung empat angka. Jumlah transaksi, win rate, rata-rata profit, dan rata-rata loss, dalam R atau dalam USDT.
- Hitung expectancy. Ini adalah hasil rata-rata per transaksi. Positif berarti sistem menghasilkan uang; negatif berarti sistem merugi.
- Pisahkan transaksi per setup. Dalam angka total, setup yang lemah bersembunyi di balik setup yang kuat.
- Bandingkan rencana dan hasil. Lihat secara terpisah loss yang lebih besar dari 1R dan exit lebih awal, di samping ke mana harga bergerak setelahnya.
- Pilih satu perubahan untuk minggu depan. Tuliskan di jurnal agar bisa Anda cek seminggu kemudian.
Expectancy = Win rate × Rata-rata profit − Loss rate × Rata-rata lossInilah contohnya pada angka nyata: seluruh jurnal publik saya per 8 Oktober 2026, 65 transaksi dari 16 Agustus hingga 2 Oktober 2026.
Rata-rata transaksi profit menghasilkan +1.435,23 USDT; rata-rata transaksi rugi −1.775,80 USDT. Expectancy: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT per transaksi. Lebih dari separuh transaksi profit, tetapi akunnya minus, karena rata-rata loss lebih besar daripada rata-rata profit. Profit factor adalah total profit dibagi total loss; di bawah 1, akun sedang merugi.
Ada juga satu baris yang menunjukkan mengapa biaya harus masuk ke setiap catatan. Dari pergerakan harga, transaksi-transaksi ini rugi 637 USDT, funding menambah 537, dan biaya memakan 2.940. Tanpa biaya, totalnya akan −101 USDT. Jurnal yang mengabaikan biaya akan menunjukkan hasil kira-kira impas pada akun yang sebenarnya minus 3.041.
Berapa banyak transaksi agar angkanya bisa dipercaya?
Win rate adalah perkiraan, bukan angka pasti. Interval Wilson 95%, cara standar untuk memberi rentang pada sebuah proporsi, menunjukkan seberapa jauh angka itu bisa meleset:
| Transaksi | Win rate | Win rate sebenarnya, 95% |
|---|---|---|
| 20 | 45% | 26% hingga 66% |
| 65 | 54% | 42% hingga 65% |
| 100 | 45% | 36% hingga 55% |
Bahkan setelah 65 transaksi, win rate sebenarnya bisa 42% atau 65%. Itulah sebabnya evaluasi mingguan ditujukan untuk kesalahan eksekusi: stop loss yang digeser, entry tanpa rencana, biaya yang terlupa. Sebuah setup dinilai dari puluhan transaksi dengan setup itu saja.
Spreadsheet, buku catatan, atau aplikasi?
- Spreadsheet. Excel atau Google Sheets: gratis dan fleksibel, tetapi Anda mengetik sendiri setiap angka dan membaca MAE serta MFE dari grafik. Template jurnal trading gratis sudah menghitung risiko, R, dan hasil bersih. Coba dengan transaksi di atas: arah LONG, entry 0,1573143, kuantitas 193.652, stop loss 0,14698, target 0,17796, exit 0,1647912, biaya 31,19, funding −44,82. Template menghasilkan risiko $2.001,26, hasil bersih +$1.371,91, dan +0,69R, sama dengan halaman transaksinya.
- Buku catatan atau Notion. Bagus untuk catatan dan tangkapan layar, lemah untuk angka: win rate dan expectancy harus dihitung terpisah.
- Aplikasi yang mengimpor transaksi Anda. Harga, waktu, biaya, dan funding datang dari bursa lewat API key read-only. Begitulah transaksi di atas tercatat. Untuk MetaTrader 5, password investor menggantikan key; password ini juga hanya untuk membaca. Halaman Binance, Bybit, OKX, dan MetaTrader 5 menunjukkan cara menghubungkan masing-masing. Rencana, alasan exit, dan pelajarannya tetap harus Anda tulis sendiri.
Kesalahan jurnal trading yang menyembunyikan kebenaran
- Tanpa rencana. Tanpa stop loss dan target yang ditetapkan sebelum entry, Anda tidak bisa tahu apa yang gagal, idenya atau eksekusinya, dan Anda tidak bisa menghitung R.
- Mencatat stop loss setelah Anda menggesernya. Risiko dan R berasal dari stop loss awal. Jika Anda mencatat stop loss yang sudah digeser menjauh, kerugiannya dalam R terlihat lebih kecil daripada yang sebenarnya terhadap rencana.
- Melewatkan transaksi yang memalukan. Entry impulsif cenderung paling mahal. Jika tidak dicatat, statistik Anda terlihat lebih baik daripada trading Anda.
- Tanpa biaya atau funding. Pada jurnal di atas, itulah selisih antara −101 dan −3.041 USDT.
- Tidak pernah dibaca ulang. Jurnal baru bermanfaat saat dievaluasi.
FAQ jurnal trading
Apa saja yang harus ada di jurnal trading?
Tanggal dan waktu dalam UTC, simbol, arah, entry, stop loss, target, ukuran, dan risiko dalam USDT. Setelah exit: harga exit, biaya, funding, hasil dalam R, dan apakah Anda mengikuti aturan Anda. Setup, alasan exit, dan satu pelajaran Anda tambahkan sendiri.
Apa bedanya jurnal dengan riwayat transaksi di bursa?
Bursa menyimpan order Anda dan memungkinkan Anda mengekspornya. Tetapi riwayat itu tidak memuat rencana: mengapa Anda entry, berapa stop loss awalnya, mengapa Anda keluar. Di dalamnya juga tidak ada MAE atau MFE; keduanya berasal dari grafik selama transaksi terbuka.
Apakah saya perlu mencatat emosi?
Perlu, cukup dengan satu kata atau skor dari 1 sampai 5. Setelah sebulan, bandingkan rata-rata hasil dalam R untuk setiap kondisi. Hasilnya menunjukkan dalam kondisi apa trading Anda memburuk.
Di mana saya bisa mendapatkan jurnal trading gratis?
Spreadsheet apa pun dengan kolom-kolom di awal panduan ini bisa dipakai. Yang siap pakai adalah template gratis untuk Excel dan Google Sheets, dengan rumus untuk risiko, R, expectancy, dan drawdown.
Mulai dari mana
- Sebelum entry berikutnya, tuliskan stop loss dan risiko dalam USDT. Itulah 1R Anda. Tanpanya, Anda tidak bisa menyatakan hasil, MAE, atau MFE dalam R.
- Setelah setiap exit lebih awal, cek grafik sehari kemudian. Catat apakah harga mencapai target atau stop loss. Setelah beberapa puluh catatan seperti itu, Anda akan tahu berapa nilai exit lebih awal Anda.
Sumber
- Jurnal Binance publik saya, transaksi 104 dan 136: harga, waktu, biaya, funding, MAE, MFE, dan total 65 transaksi per 8 Oktober 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: bursa menyimpan riwayat order futures Anda dan memungkinkan Anda mengekspornya.
- Binance: Introduction to Binance Futures Funding Rates: funding dibayar antara pemegang posisi long dan short; Binance tidak memungut biaya darinya.
- Binance: Types of Order on Binance Futures: order stop-market berubah menjadi market order saat terpicu, dan market order bisa mengalami slippage.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R sebagai risiko awal yang ditentukan stop loss, hasil dalam kelipatan R, expectancy sebagai rata-rata kelipatan R.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: metode Wilson untuk interval kepercayaan sebuah proporsi.


