İşlem günlüğü nasıl tutulur: gerçek bir işlem üzerinden
Girişten önce, çıkıştan sonra ve değerlendirmede neler kaydedilir? Gerçek bir Binance işlemiyle: risk ve R, MAE ve MFE, komisyon, çıkış sonrası fiyat.

İşlem günlüğü tutmak için her işlemi üç aşamada kaydedin: girmeden önce planı, çıktıktan hemen sonra rakamları ve haftalık değerlendirmede dersleri. Borsa fiyatları, saatleri, komisyonları ve fonlamayı sizin için saklar; setup'ınız, ilk stopunuz ve neden çıktığınız ise ancak siz yazarsanız kayıt altına girer. Aşağıda hepsini, Binance'teki herkese açık günlüğümden iki gerçek işlem üzerinden ele alıyorum; her sayı, işlemlerin 8 Ekim 2026 itibarıyla herkese açık sayfalarından alındı.
Neden işlem günlüğü tutmalı?
Bakiyeniz yalnızca toplamı gösterir; günlük ise bu toplamın neyden oluştuğunu. 8 Ekim 2026 itibarıyla herkese açık günlüğümdeki işlemlerin %54'ü kazançlı, ama toplam −3.041 USDT. Nedenini yalnızca işlem başına kayıtlar gösteriyor: ortalama kayıp ortalama kazançtan büyük ve komisyonlar 2.940 USDT götürmüş. Asıl fayda yazmakta değil, değerlendirmededir: haftada bir kez neyi değiştirmeniz gerektiğini gösterir. Nasıl yapılacağı aşağıda anlatılıyor.
İşlem günlüğüne neler kaydedilir
| Ne zaman | Ne kaydedilir | Nereden gelir |
|---|---|---|
| Girişten önce | Sembol, yön, UTC cinsinden saat | siz |
| Girişten önce | Setup: size girmenizi söyleyen kural | yalnızca siz |
| Girişten önce | Giriş, stop, hedef, pozisyon büyüklüğü | siz; emirleri borsa saklar |
| Girişten önce | Stopa kadar USDT cinsinden risk: bu, 1R'dir | hesaplanır: |giriş − stop| × miktar |
| Çıkıştan sonra | Çıkış fiyatı ve saati, komisyonlar, fonlama | borsanın işlem geçmişi |
| Çıkıştan sonra | USDT ve R cinsinden sonuç | hesaplanır: net sonuç ÷ risk |
| Çıkıştan sonra | MAE ve MFE | işlem açıkken grafik |
| Çıkıştan sonra | Neden çıktığınız, hata, ruh haliniz | yalnızca siz |
| Bir gün sonra | Siz çıktıktan sonra fiyat hedefe mi, stopa mı ulaştı? | grafik |
R, işlemin riskidir: stop olursanız kaybedeceğiniz tutar. R cinsinden sonuç, net sonucun bu riske bölünmesidir; yani +2R, riske ettiğinizin iki katını kazandığınız anlamına gelir. Farklı büyüklükteki işlemleri karşılaştırmanızı sağlayan budur. İşlem başına risk rehberi, riski nasıl seçeceğinizi ve pozisyon büyüklüğünü ona göre nasıl hesaplayacağınızı gösteriyor.
MAE, pozisyon açıkken fiyatın pozisyonun aleyhine ne kadar gittiğidir; MFE ise lehinize ne kadar gittiği. İkisi de en iyi R cinsinden okunur. MAE ve MFE rehberi bunları ayrıntılı ele alıyor.
İşlem günlüğü örneği: kaydedilmiş gerçek bir işlem
28 Ağustos 2026'da Binance'te BTRUSDT'de long açtım: 5× kaldıraçlı, USDT marjinli bir perpetual. İşlemi yalnızca herkese açık işlem sayfasında herhangi bir ziyaretçinin görebileceği bilgilerle ele alacağım.
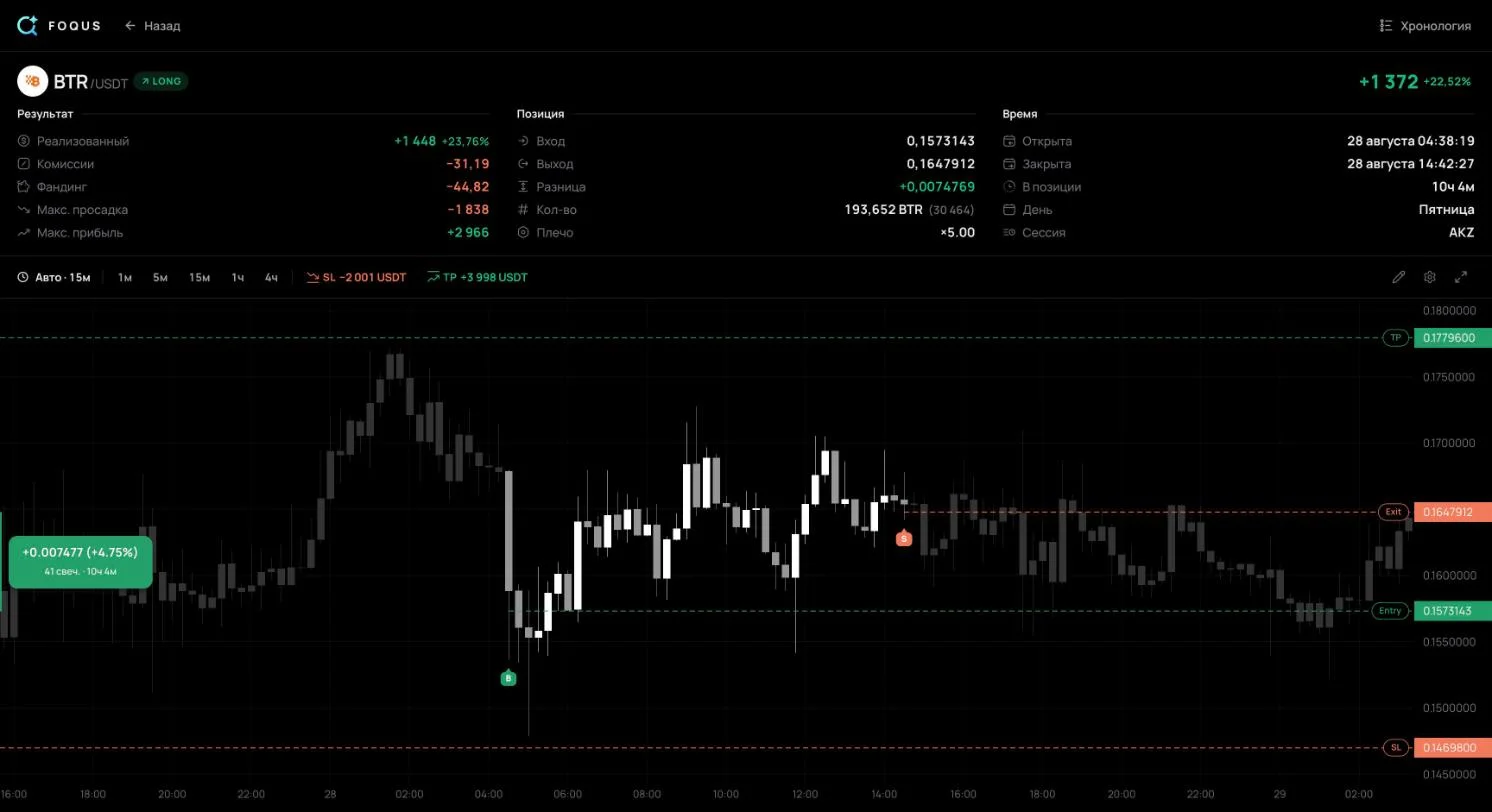
| Alan | Kayıt |
|---|---|
| Zaman | 28 Ağustos 2026, giriş 02:38 UTC, çıkış 12:42 UTC: 10 sa 4 dk |
| Giriş | ortalama fiyat 0,15731; 193.652 BTR, nominal değer 30.464 USDT |
| Stop ve hedef | 0,14698 ve 0,17796 |
| Risk, 1R | 2.001 USDT: stop %6,57 uzaktaydı |
| Hedef | 2R: stopun iki katı uzaklıkta |
| Çıkış | 0,16479: stop ile hedef arasında, yani ikisi de değil |
| Fiyat hareketinden sonuç | +1.447,91 USDT, +0,72R |
| Komisyonlar ve fonlama | −31,19 ve −44,82 USDT |
| Net sonuç | +1.371,91 USDT, +0,69R |
| MAE | −%5,98: 03:04 UTC'de 0,14790, −0,91R |
| MFE | +%9,83: 07:18 UTC'de 0,17278, +1,50R |
| Setup, çıkış nedeni, ruh hali | herkese açık sayfada gösterilmiyor |
Tek satırlık sonuç hikâyeyi gizler. Girişten yirmi altı dakika sonra fiyat işlemin aleyhine 0,91R gitmişti, neredeyse stopa kadar. Saat 07:18'de, girişten 4 sa 40 dk sonra, işlem 1,50R kârdaydı. Çıkış, fiyat hareketinden +0,72R yakaladı: en iyi hareketin %48'i.
Setup'ı, çıkış nedenini ya da ruh halimi burada vermiyorum. Bunlar herkese açık sayfada yok ve bu inceleme yalnızca o sayfaya dayanıyor. Bir işlemdeki notları ve etiketleri yalnızca hesap sahibi görür. Kendi günlüğünüzde bu üç alanı siz doldurursunuz: bunları ne borsa ne de bir takip uygulaması bilir.
Burada R, kapanış anındaki stoptan ölçülüyor, çünkü stopun geçmişi oturum açmamış bir ziyaretçiye gösterilmiyor. Kendi günlüğünüzde ilk stopu kaydedin: risk ve R ondan hesaplanır.

Çıkıştan sonra ne oldu
Fiyat 0,17796 hedefine 29 Ağustos günü yaklaşık 09:20 UTC'de, çıkıştan kabaca 20 sa 40 dk sonra dokundu. Ondan önce yalnızca 0,15237'ye kadar indi; bu, 0,14698'deki stopun hâlâ üzerindeydi. Pozisyon aynı stop ve hedefle açık kalsaydı fiyat hareketinden +1.448 yerine +3.998 USDT, yani tam 2R kazandırırdı.
Bunu geriye dönüp bakınca söylemek kolay. Rakam bir günlük ek fonlamayı ve gece yaşanabilecek sert bir hareketin riskini dışarıda bırakıyor; tek bir işlem de hiçbir şey kanıtlamaz. Asıl fayda başka yerde: her erken çıkıştan sonra fiyatın nereye gittiğini not ederseniz, birkaç düzine işlem, erken çıkışlarınızın sizi mi koruduğunu yoksa size para mı kaybettirdiğini gösterir. O sütun olmadan elinizde yalnızca hafıza kalır; hafıza da en çok acı veren durumları saklar.
74 dakika sonraki yeniden giriş
13:56 UTC'de, az önce sattığım fiyata çok yakın 0,16443'ten yeniden bir BTRUSDT long açtım. Stop daha yakındı: 0,16007, %2,65 uzakta, 1.001 USDT risk. Pozisyon daha büyüktü: 30.464'e karşı 37.780 USDT nominal değer.
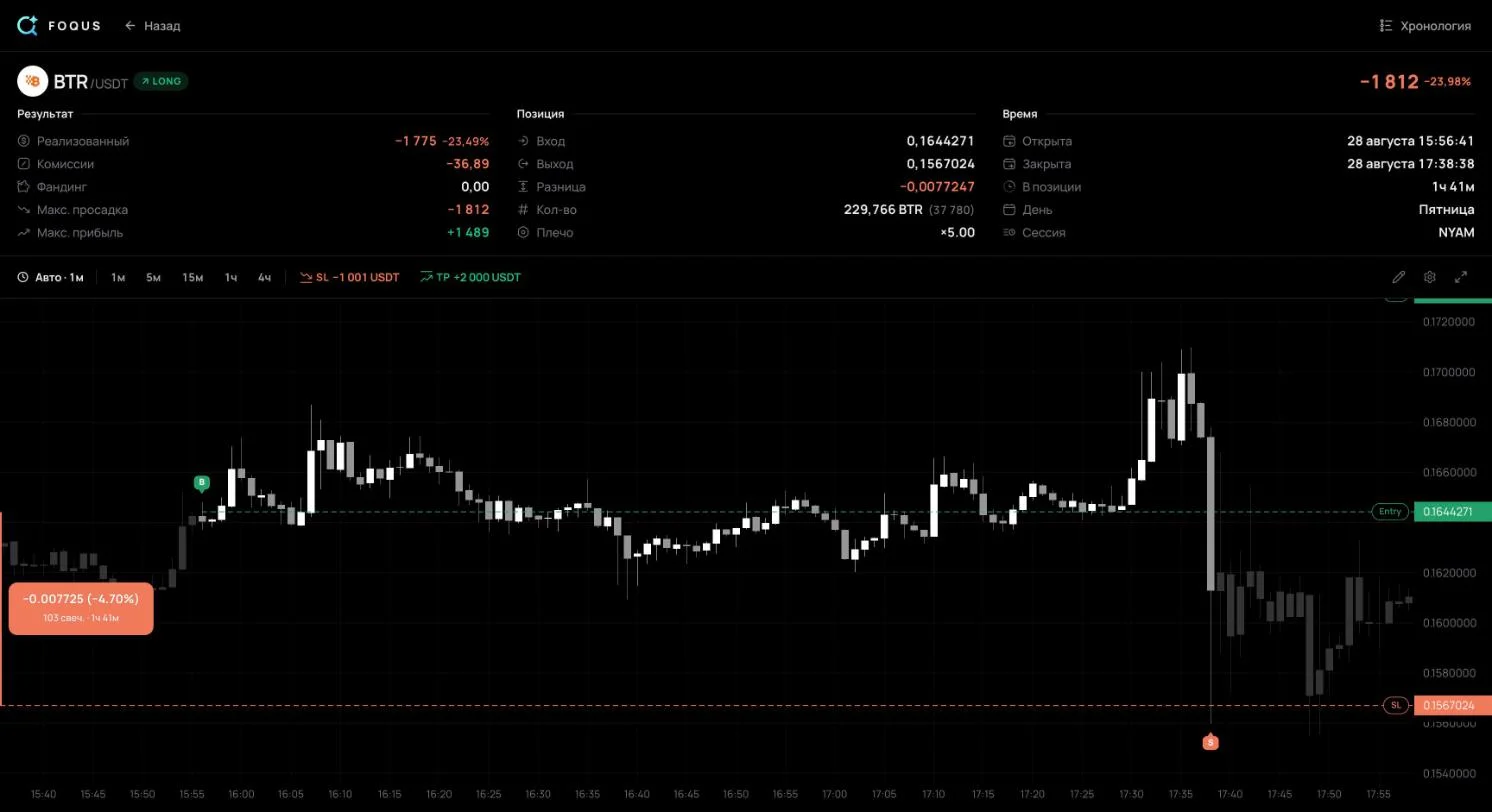
Saat 15:36'da işlem 1,51R kârdaydı. 15:38'de 1 dakikalık tek bir mum 0,15600'e kadar düştü ve 0,16130'dan, yani yeniden stopun üzerinde kapandı. Stop o sırada çoktan tetiklenmişti. 0,15670'ten, stop fiyatının %2,1 altında gerçekleşti. Sonuç −1.811,76 USDT, yani planlanan 1R'ye karşı −1,81R oldu. İki işlem birlikte 439,85 USDT kaybettirdi.
Stop-market emri tetiklendiğinde piyasa emrine dönüşür; piyasa emri de mevcut en iyi fiyattan gerçekleşir ve hızlı bir piyasada bu fiyat stopun epey ötesinde olabilir. Bu yüzden burada günlüğe iki şey girer. Birincisi, önceki işleme bağlanan bir “yeniden giriş” işareti. İkincisi, planlanan risk ile gerçek zarar arasındaki fark. Stop zararlarınız düzenli olarak 1R'den büyük çıkıyorsa nedeni kayma ya da taşınmış bir stoptur.
İşlem günlüğünüzü her hafta nasıl değerlendirirsiniz
- Haftanın tüm işlemlerini toplayın. Küçük ve can sıkıcı olanları da.
- Dört sayıyı hesaplayın. İşlem sayısı, kazanma oranı, ortalama kazanç ve ortalama kayıp; R ya da USDT cinsinden.
- Beklenen değeri bulun. İşlem başına ortalama sonuçtur. Pozitifse sistem para kazandırır; negatifse kaybettirir.
- İşlemleri setup'a göre ayırın. Zayıf bir setup, toplamda güçlü bir setup'ın arkasına saklanır.
- Planı ve sonucu karşılaştırın. 1R'den büyük kayıplara ve erken çıkışlara, ardından fiyatın ne yaptığıyla birlikte ayrı ayrı bakın.
- Gelecek hafta için tek bir değişiklik seçin. Bir hafta sonra kontrol edebilmek için onu günlüğe yazın.
Beklenen değer = Kazanma oranı × Ortalama kazanç − Kaybetme oranı × Ortalama kayıpGerçek sayılarla bu şöyle görünür: 8 Ekim 2026 itibarıyla herkese açık günlüğümün tamamı, 16 Ağustos ile 2 Ekim 2026 arasındaki 65 işlem.
Ortalama kazanan işlem +1.435,23 USDT, ortalama kaybeden işlem −1.775,80 USDT getirdi. Beklenen değer: 35/65 × 1.435,23 − 30/65 × 1.775,80 = işlem başına −46,78 USDT. İşlemlerin yarısından fazlası kazandı, yine de hesap ekside, çünkü ortalama kayıp ortalama kazançtan büyük. Kâr faktörü, toplam kârın toplam zarara bölünmesidir; 1'in altındaysa hesap kaybediyor demektir.
Komisyonların neden her kayda girmesi gerektiğini gösteren bir satır daha var. İşlemler fiyat hareketinden 637 USDT kaybettirdi, fonlama 537 USDT ekledi ve komisyonlar 2.940 USDT götürdü. Komisyonlar olmasa toplam −101 USDT olurdu. Komisyonları atlayan bir günlük, 3.041 USDT ekside olan bir hesabı kabaca başa baş gösterirdi.
Rakamlara güvenmek için kaç işlem gerekir?
Kazanma oranı kesin bir rakam değil, bir tahmindir. Bir oran için aralık vermenin standart yolu olan %95'lik Wilson aralığı, bu tahminin ne kadar sapabileceğini gösterir:
| İşlem | Kazanma oranı | Gerçek kazanma oranı, %95 |
|---|---|---|
| 20 | %45 | %26 ile %66 arası |
| 65 | %54 | %42 ile %65 arası |
| 100 | %45 | %36 ile %55 arası |
65 işlemden sonra bile gerçek kazanma oranı %42 ya da %65 olabilir. Haftalık değerlendirmenin uygulama hatalarına bakmasının nedeni budur: taşınmış bir stop, plansız bir giriş, eksik komisyonlar. Bir setup ise yalnızca o setup'ın onlarca işlemine bakılarak değerlendirilir.
Tablo mu, defter mi, uygulama mı?
- Tablo. Excel ya da Google E-Tablolar: ücretsiz ve esnek, ama her sayıyı kendiniz yazarsınız ve MAE ile MFE'yi grafikten okursunuz. Ücretsiz işlem günlüğü şablonu risk, R ve net sonucu zaten hesaplıyor. Yukarıdaki işlemle deneyin: yön LONG, giriş 0,1573143, miktar 193.652, stop 0,14698, hedef 0,17796, çıkış 0,1647912, komisyonlar 31,19, fonlama −44,82. Şablon, işlem sayfasıyla aynı sonuçları verir: $2.001,26 risk, +$1.371,91 net sonuç ve +0,69R.
- Defter ya da Notion. Notlar ve ekran görüntüleri için iyi, sayılar için zayıf: kazanma oranını ve beklenen değeri ayrıca hesaplamanız gerekir.
- İşlemlerinizi içe aktaran bir uygulama. Fiyatlar, saatler, komisyonlar ve fonlama borsadan bir salt okunur API anahtarıyla gelir. Yukarıdaki işlem de böyle kaydedildi. MetaTrader 5'te anahtarın yerini yatırımcı şifresi alır; o da salt okunurdur. Binance, Bybit, OKX ve MetaTrader 5 sayfaları her birinin nasıl bağlanacağını gösteriyor. Planı, çıkış nedenini ve dersi ise yine siz yazarsınız.
Gerçeği gizleyen işlem günlüğü hataları
- Plan yok. Girişten önce belirlenmiş bir stop ve hedef olmadan neyin başarısız olduğunu (fikir mi, uygulama mı) anlayamazsınız ve R'yi hesaplayamazsınız.
- Stopu taşıdıktan sonra kaydetmek. Risk ve R ilk stoptan gelir. Uzaklaştırdığınız bir stopu kaydederseniz zarar, R cinsinden plana göre olduğundan daha küçük görünür.
- Can sıkıcı işlemleri atlamak. Dürtüsel girişler genellikle en pahalıya patlayanlardır. Onları dışarıda bırakırsanız istatistikleriniz gerçekte olduğundan daha iyi görünür.
- Komisyon veya fonlama yok. Yukarıdaki günlükte bu, −101 ile −3.041 USDT arasındaki farktır.
- Günlüğe hiç dönüp bakmamak. Günlük ancak değerlendirmede işe yarar.
İşlem günlüğü hakkında sık sorulan sorular
Bir işlem günlüğünde neler olmalı?
UTC cinsinden tarih ve saat, sembol, yön, giriş, stop, hedef, büyüklük ve USDT cinsinden risk. Çıkıştan sonra: çıkış fiyatı, komisyonlar, fonlama, R cinsinden sonuç ve kurallarınıza uyup uymadığınız. Setup'ı, çıkış nedenini ve bir dersi siz eklersiniz.
Günlüğün, borsamın işlem geçmişinden farkı nedir?
Borsa emirlerinizi saklar ve dışa aktarmanıza izin verir. Ama geçmişte plan yoktur: neden girdiğiniz, ilk stopun ne olduğu, neden çıktığınız. MAE ve MFE de yoktur; bunlar işlem açıkken grafikten gelir.
Duygularımı kaydetmeli miyim?
Evet, tek bir kelimeyle ya da 1'den 5'e kadar bir puanla. Bir ay sonra her ruh hali için R cinsinden ortalama sonucu karşılaştırın. Bu, hangi ruh hallerinde daha kötü işlem yaptığınızı gösterir.
Ücretsiz bir işlem günlüğünü nereden bulabilirim?
Bu rehberin başındaki alanları içeren her tablo işe yarar. Hazır bir seçenek olarak risk, R, beklenen değer ve düşüş formülleri içeren Excel ve Google E-Tablolar için ücretsiz şablon var.
Nereden başlamalı
- Bir sonraki girişinizden önce stopu ve USDT cinsinden riski yazın. Bu, sizin 1R'nizdir. Onsuz sonucu, MAE'yi ya da MFE'yi R cinsinden ifade edemezsiniz.
- Her erken çıkıştan bir gün sonra grafiğe bakın. Fiyatın hedefe mi yoksa stopa mı ulaştığını not edin. Birkaç düzine böyle nottan sonra erken çıkışlarınızın neye değdiğini bilirsiniz.
Kaynaklar
- Herkese açık Binance günlüğüm, 104 ve 136 numaralı işlemler: 8 Ekim 2026 itibarıyla fiyatlar, saatler, komisyonlar, fonlama, MAE, MFE ve 65 işlemin toplamları.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: borsa vadeli işlem emir geçmişinizi saklar ve dışa aktarmanıza izin verir.
- Binance: Introduction to Binance Futures Funding Rates: fonlama long'lar ve short'lar arasında ödenir; Binance bundan komisyon almaz.
- Binance: Types of Order on Binance Futures: stop-market emri tetiklendiğinde piyasa emrine dönüşür ve piyasa emri kayabilir.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: stopun belirlediği başlangıç riski olarak R, R katları cinsinden sonuçlar, ortalama R katı olarak beklenen değer.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: bir oranın güven aralığı için Wilson yöntemi.


