ट्रेडिंग जर्नल कैसे रखें (एक असली ट्रेड के साथ)
एंट्री से पहले, एग्जिट के बाद और रिव्यू पर क्या लिखें, Binance के एक असली ट्रेड पर: रिस्क और R, MAE और MFE, फीस, और एग्जिट के बाद कीमत ने क्या किया।

ट्रेडिंग जर्नल रखने के लिए हर ट्रेड को तीन चरणों में दर्ज करें: एंट्री से पहले प्लान, एग्जिट के तुरंत बाद नंबर, और हफ्ते के रिव्यू में सबक। कीमतें, समय, फीस और फंडिंग एक्सचेंज आपके लिए रखता है; आपका सेटअप, आपका शुरुआती स्टॉप और एग्जिट की वजह तभी दर्ज रहते हैं जब आप उन्हें लिखें। नीचे यह सब Binance पर मेरे पब्लिक जर्नल के दो असली ट्रेडों पर समझाया गया है, हर नंबर उनके पब्लिक पेज से, 8 अक्टूबर 2026 की स्थिति में।
ट्रेडिंग जर्नल क्यों रखें?
आपका बैलेंस सिर्फ कुल नतीजा दिखाता है; जर्नल दिखाता है कि वह किन चीजों से बना है। 8 अक्टूबर 2026 तक मेरे पब्लिक जर्नल के 54% ट्रेड मुनाफे में हैं, फिर भी कुल नतीजा −3,041 USDT है। वजह सिर्फ हर ट्रेड के रिकॉर्ड से दिखती है: औसत नुकसान औसत मुनाफे से बड़ा है, और फीस 2,940 USDT ले गई। फायदा लिखने में नहीं, रिव्यू में है: हफ्ते में एक बार वह दिखाता है कि क्या बदलना है। यह कैसे करें, नीचे बताया गया है।
ट्रेडिंग जर्नल में क्या दर्ज करें
| कब | क्या दर्ज करें | कहाँ से आता है |
|---|---|---|
| एंट्री से पहले | सिंबल, साइड, UTC में समय | आप |
| एंट्री से पहले | सेटअप: वह नियम जो एंट्री का संकेत देता है | सिर्फ आप |
| एंट्री से पहले | एंट्री, स्टॉप, टारगेट, पोजीशन साइज | आप; ऑर्डर एक्सचेंज रखता है |
| एंट्री से पहले | USDT में स्टॉप तक रिस्क: यही 1R है | हिसाब: |एंट्री − स्टॉप| × क्वांटिटी |
| एग्जिट के बाद | एग्जिट प्राइस और समय, फीस, फंडिंग | एक्सचेंज की ट्रेड हिस्ट्री |
| एग्जिट के बाद | USDT और R में नतीजा | हिसाब: नेट नतीजा ÷ रिस्क |
| एग्जिट के बाद | MAE और MFE | ट्रेड खुला रहने के दौरान का चार्ट |
| एग्जिट के बाद | एग्जिट की वजह, गलती, आपकी हालत | सिर्फ आप |
| एक दिन बाद | आपके निकलने के बाद क्या कीमत टारगेट या स्टॉप तक पहुँची? | चार्ट |
R ट्रेड का रिस्क है: स्टॉप हिट होने पर आप जितना गँवाते हैं। R में नतीजा नेट नतीजे को इस रिस्क से भाग देकर निकलता है, यानी +2R का मतलब है कि आपने रिस्क का दोगुना कमाया। इसी से अलग-अलग साइज के ट्रेडों की तुलना हो पाती है। रिस्क कैसे चुनें और उससे पोजीशन का साइज कैसे निकालें, यह प्रति ट्रेड रिस्क की गाइड दिखाती है।
MAE यह है कि पोजीशन खुली रहने के दौरान कीमत उसके खिलाफ कितनी दूर गई; MFE यह कि आपके पक्ष में कितनी दूर गई। दोनों को R में पढ़ना सबसे अच्छा रहता है। MAE और MFE की गाइड इन्हें विस्तार से समझाती है।
ट्रेडिंग जर्नल का उदाहरण: एक असली ट्रेड, दर्ज किया हुआ
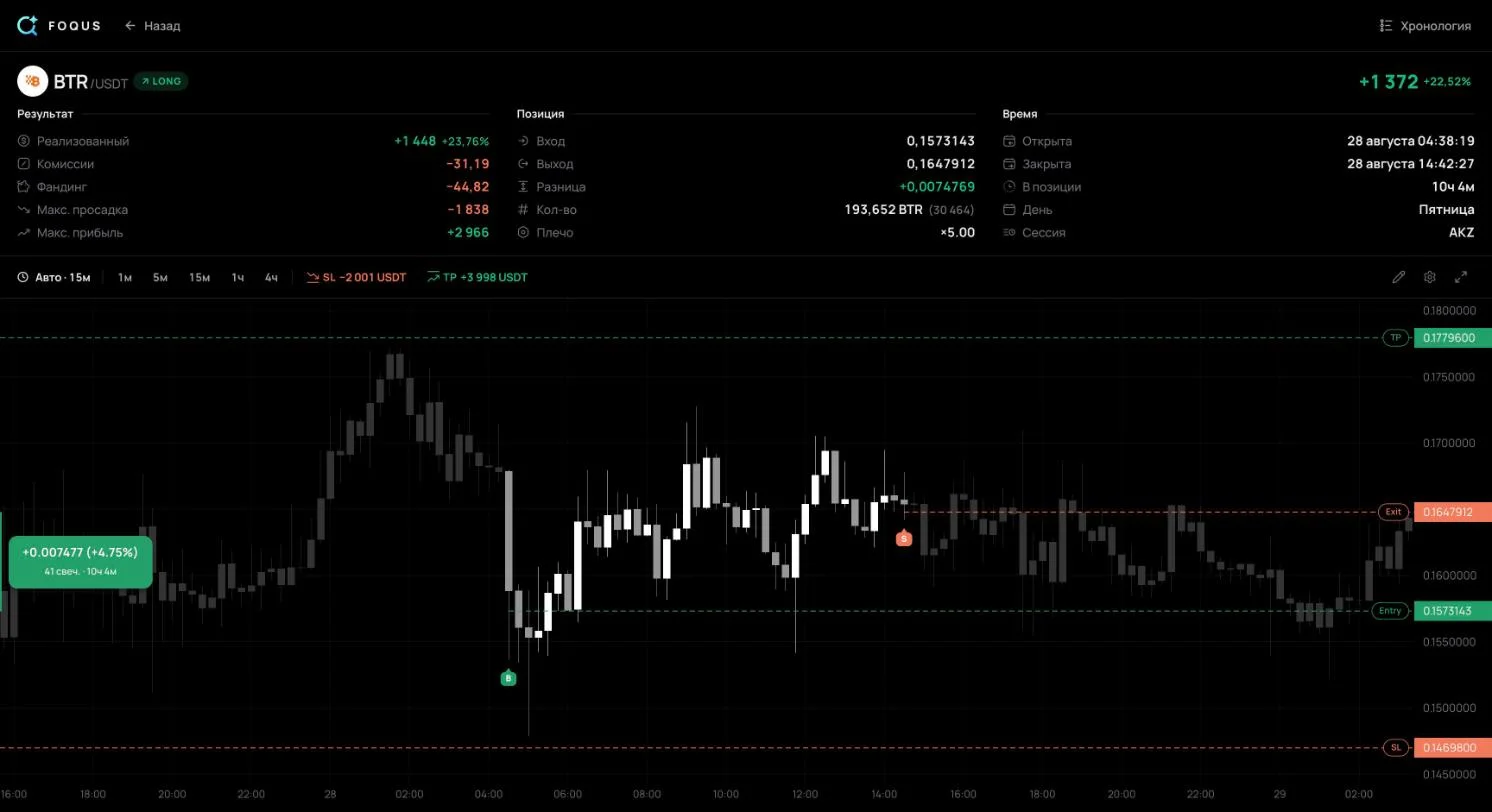
28 अगस्त 2026 को मैंने Binance पर BTRUSDT का लॉन्ग खोला, 5× लीवरेज पर USDT-मार्जिन वाला पर्पेचुअल। मैं इसे सिर्फ उसी जानकारी से समझाऊँगा जो पब्लिक ट्रेड पेज पर कोई भी विजिटर देख सकता था।
| फील्ड | दर्ज जानकारी |
|---|---|
| समय | 28 अगस्त 2026, एंट्री 02:38 UTC पर, एग्जिट 12:42 UTC पर: 10 घंटे 4 मिनट |
| एंट्री | औसत प्राइस 0.15731; 1,93,652 BTR, नोशनल 30,464 USDT |
| स्टॉप और टारगेट | 0.14698 और 0.17796 |
| रिस्क, 1R | 2,001 USDT: स्टॉप 6.57% दूर था |
| टारगेट | 2R: स्टॉप से दोगुनी दूरी पर |
| एग्जिट | 0.16479: स्टॉप और टारगेट के बीच, यानी दोनों में से कोई नहीं |
| कीमत पर नतीजा | +1,447.91 USDT, +0.72R |
| फीस और फंडिंग | −31.19 और −44.82 USDT |
| नेट नतीजा | +1,371.91 USDT, +0.69R |
| MAE | −5.98%: 03:04 UTC पर 0.14790, −0.91R |
| MFE | +9.83%: 07:18 UTC पर 0.17278, +1.50R |
| सेटअप, एग्जिट की वजह, हालत | पब्लिक पेज पर नहीं दिखते |
एक लाइन का नतीजा पूरी कहानी छिपा लेता है। एंट्री के 26 मिनट बाद कीमत ट्रेड के खिलाफ 0.91R जा चुकी थी, लगभग स्टॉप तक। 07:18 पर, 4 घंटे 40 मिनट बाद, ट्रेड 1.50R मुनाफे में था। एग्जिट ने कीमत पर +0.72R पकड़ा: सबसे अच्छी चाल का 48%।
सेटअप, एग्जिट की वजह या अपनी हालत मैं यहाँ नहीं बता रहा। वे पब्लिक पेज पर नहीं हैं, और यह विश्लेषण सिर्फ उसी पेज पर टिका है। ट्रेड पर नोट्स और टैग सिर्फ अकाउंट के मालिक को दिखते हैं। अपने जर्नल में ये तीन फील्ड आपको खुद भरने हैं: इन्हें न एक्सचेंज जानता है, न ट्रैकिंग ऐप।
यहाँ R क्लोज के समय लगे स्टॉप से मापा गया है, क्योंकि बिना साइन इन किए विजिटर को स्टॉप की हिस्ट्री नहीं दिखती। अपने जर्नल में शुरुआती स्टॉप दर्ज करें: रिस्क और R उसी से गिने जाते हैं।

एग्जिट के बाद क्या हुआ
29 अगस्त को लगभग 09:20 UTC पर कीमत ने 0.17796 का टारगेट छू लिया, एग्जिट के करीब 20 घंटे 40 मिनट बाद। उससे पहले वह सिर्फ 0.15237 तक नीचे गई, जो अब भी 0.14698 के स्टॉप से ऊपर था। अगर पोजीशन उसी स्टॉप और टारगेट के साथ खुली रहती, तो कीमत पर +1,448 की जगह +3,998 USDT कमाती, पूरे 2R।
यह बाद में आई समझ है। इस आँकड़े में एक और दिन की फंडिंग और रात में अचानक तेज चाल का रिस्क शामिल नहीं है, और एक ट्रेड कुछ साबित नहीं करता। फायदा कहीं और है: अगर आप हर जल्दी एग्जिट के बाद लिखते हैं कि कीमत कहाँ गई, तो कुछ दर्जन ट्रेड बता देंगे कि जल्दी एग्जिट आपको बचाते हैं या आपका पैसा खाते हैं। उस कॉलम के बिना आपके पास सिर्फ याददाश्त बचती है, और याददाश्त सबसे दर्दनाक मामले ही रखती है।
74 मिनट बाद री-एंट्री
13:56 UTC पर मैंने BTRUSDT का एक और लॉन्ग खोला, 0.16443 पर, लगभग उसी कीमत पर जिस पर अभी बेचा था। स्टॉप ज्यादा पास था: 0.16007, 2.65% दूर, 1,001 USDT का रिस्क। पोजीशन बड़ी थी: 30,464 के मुकाबले 37,780 USDT नोशनल।
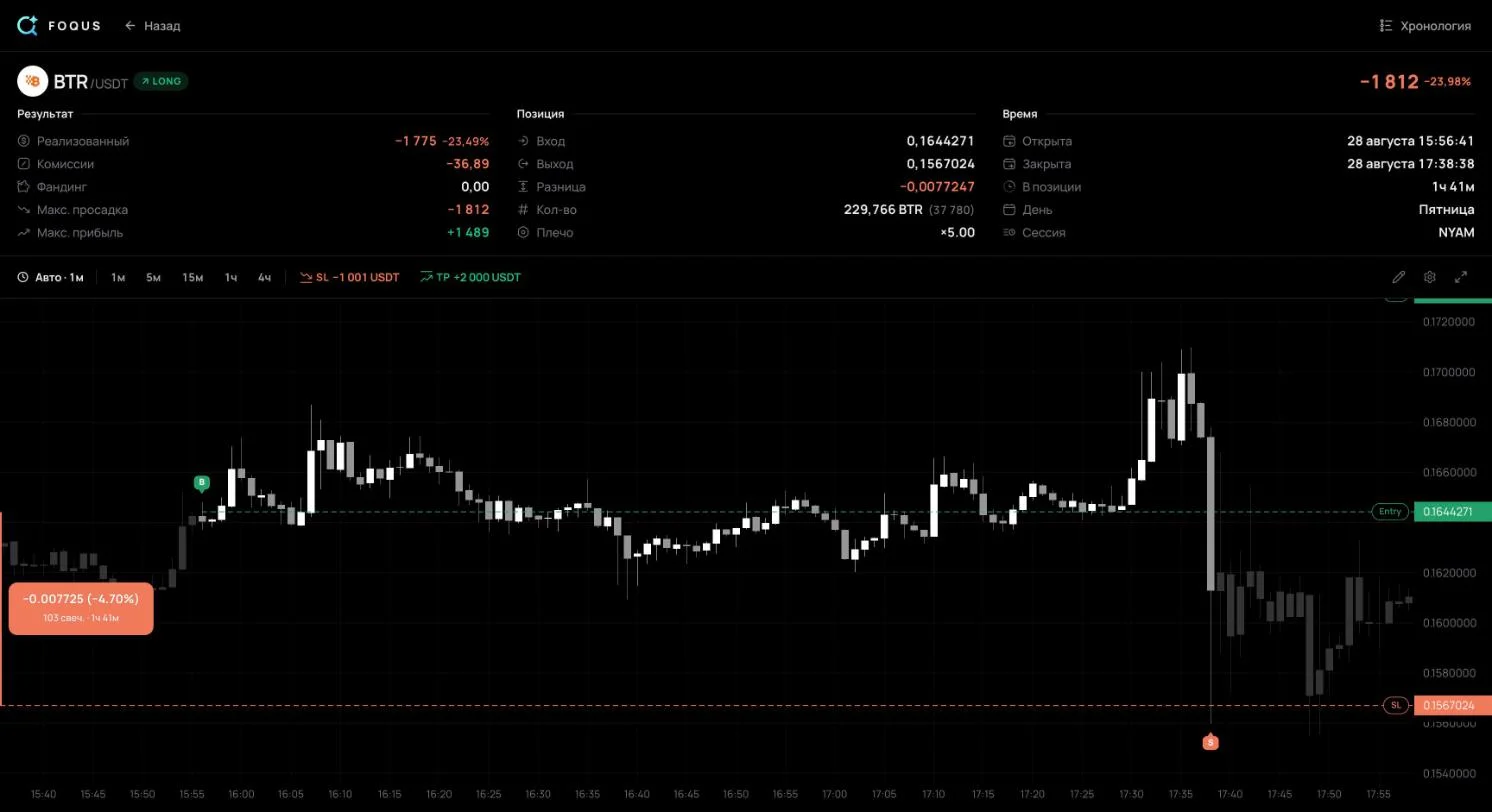
15:36 पर ट्रेड 1.51R मुनाफे में था। 15:38 पर एक मिनट की एक कैंडल 0.15600 तक गिरी और 0.16130 पर बंद हुई, वापस स्टॉप से ऊपर। तब तक स्टॉप ट्रिगर हो चुका था। वह 0.15670 पर फिल हुआ, स्टॉप प्राइस से 2.1% नीचे। नतीजा −1,811.76 USDT रहा, यानी प्लान किए गए 1R की जगह −1.81R। दोनों ट्रेड मिलाकर 439.85 USDT का नुकसान हुआ।
स्टॉप-मार्केट ऑर्डर ट्रिगर होते ही मार्केट ऑर्डर बन जाता है, और मार्केट ऑर्डर उपलब्ध सबसे अच्छी कीमत पर फिल होता है, जो तेज मार्केट में स्टॉप से काफी आगे हो सकती है। इसलिए यहाँ जर्नल में दो चीजें दर्ज होनी चाहिए। पहली, “री-एंट्री” का निशान, जो पिछले ट्रेड से जुड़ा हो। दूसरी, प्लान किए गए रिस्क और असली नुकसान का फर्क। अगर आपके स्टॉप लॉस अक्सर 1R से बड़े निकलते हैं, तो वजह स्लिपेज है या खिसकाया गया स्टॉप।
हर हफ्ते अपने ट्रेडिंग जर्नल का रिव्यू कैसे करें
- हफ्ते के सारे ट्रेड इकट्ठा करें। छोटे और अटपटे ट्रेड भी।
- चार नंबर गिनें। ट्रेड की संख्या, विन रेट, औसत मुनाफा और औसत नुकसान, R में या USDT में।
- एक्सपेक्टेंसी निकालें। यह प्रति ट्रेड औसत नतीजा है। पॉजिटिव का मतलब है कि सिस्टम पैसा कमाता है; नेगेटिव का मतलब कि गँवाता है।
- ट्रेडों को सेटअप के हिसाब से बाँटें। कुल नतीजे में कमजोर सेटअप मजबूत सेटअप के पीछे छिप जाता है।
- प्लान और नतीजे की तुलना करें। 1R से बड़े नुकसान और जल्दी एग्जिट को अलग से देखें, साथ में यह कि उनके बाद कीमत ने क्या किया।
- अगले हफ्ते के लिए एक बदलाव चुनें। उसे जर्नल में लिख दें, ताकि एक हफ्ते बाद जाँच सकें।
एक्सपेक्टेंसी = विन रेट × औसत मुनाफा − लॉस रेट × औसत नुकसानअसली नंबरों पर यह ऐसा दिखता है: 8 अक्टूबर 2026 तक मेरा पूरा पब्लिक जर्नल, 16 अगस्त से 2 अक्टूबर 2026 तक के 65 ट्रेड।
औसत मुनाफे वाले ट्रेड ने +1,435.23 USDT कमाए; औसत नुकसान वाले ट्रेड का नतीजा −1,775.80 USDT रहा। एक्सपेक्टेंसी: 35/65 × 1,435.23 − 30/65 × 1,775.80 = प्रति ट्रेड −46.78 USDT। आधे से ज्यादा ट्रेड जीते, फिर भी अकाउंट नुकसान में है, क्योंकि औसत नुकसान औसत मुनाफे से बड़ा है। प्रॉफिट फैक्टर कुल मुनाफे को कुल नुकसान से भाग देकर निकलता है; 1 से नीचे हो, तो अकाउंट नुकसान में है।
एक लाइन यह भी दिखाती है कि फीस हर एंट्री में क्यों होनी चाहिए। कीमत पर ट्रेडों ने 637 USDT गँवाए, फंडिंग ने 537 जोड़े, और फीस 2,940 ले गई। फीस के बिना कुल नतीजा −101 USDT होता। जो जर्नल फीस छोड़ देता, वह 3,041 के नुकसान वाले अकाउंट को लगभग ब्रेक-ईवन पर दिखाता।
नंबरों पर भरोसा करने से पहले कितने ट्रेड चाहिए?
विन रेट एक अनुमान है, सटीक आँकड़ा नहीं। 95% Wilson इंटरवल, जो किसी अनुपात की रेंज निकालने का मानक तरीका है, दिखाता है कि वह कितना गलत हो सकता है:
| ट्रेड | विन रेट | असली विन रेट, 95% |
|---|---|---|
| 20 | 45% | 26% से 66% |
| 65 | 54% | 42% से 65% |
| 100 | 45% | 36% से 55% |
65 ट्रेडों के बाद भी असली विन रेट 42% हो सकता है या 65%। इसीलिए हफ्ते का रिव्यू एग्जीक्यूशन की गलतियों के लिए है: खिसकाया गया स्टॉप, बिना प्लान की एंट्री, छूटी हुई फीस। सेटअप को सिर्फ उसी सेटअप के दर्जनों ट्रेडों पर परखा जाता है।
स्प्रेडशीट, नोटबुक या ऐप?
- स्प्रेडशीट। Excel या Google Sheets: मुफ्त और लचीली, लेकिन हर नंबर आपको खुद टाइप करना पड़ता है और MAE और MFE चार्ट से पढ़ने पड़ते हैं। मुफ्त ट्रेडिंग जर्नल टेम्पलेट रिस्क, R और नेट नतीजा पहले से निकालता है। ऊपर वाले ट्रेड से आजमाएँ: साइड LONG, एंट्री 0.1573143, क्वांटिटी 1,93,652, स्टॉप 0.14698, टारगेट 0.17796, एग्जिट 0.1647912, फीस 31.19, फंडिंग −44.82। टेम्पलेट $2,001.26 का रिस्क, +$1,371.91 का नेट नतीजा और +0.69R देता है, ठीक ट्रेड पेज जैसा।
- नोटबुक या Notion। नोट्स और स्क्रीनशॉट के लिए अच्छे, नंबरों के लिए कमजोर: विन रेट और एक्सपेक्टेंसी अलग से निकालने पड़ते हैं।
- ऐसा ऐप जो आपके ट्रेड इंपोर्ट करे। कीमतें, समय, फीस और फंडिंग रीड-ओनली API key के जरिए एक्सचेंज से आते हैं। ऊपर वाला ट्रेड इसी तरह रिकॉर्ड हुआ था। MetaTrader 5 में key की जगह इन्वेस्टर पासवर्ड होता है; वह भी सिर्फ पढ़ने के लिए है। Binance, Bybit, OKX और MetaTrader 5 के पेज बताते हैं कि हर एक को कैसे जोड़ें। प्लान, एग्जिट की वजह और सबक फिर भी आपको ही लिखने हैं।
जर्नल की वे गलतियाँ जो सच छिपाती हैं
- कोई प्लान नहीं। एंट्री से पहले तय स्टॉप और टारगेट के बिना आप नहीं बता सकते कि क्या फेल हुआ, आइडिया या एग्जीक्यूशन, और R भी नहीं निकाल सकते।
- खिसकाने के बाद वाला स्टॉप दर्ज करना। रिस्क और R शुरुआती स्टॉप से आते हैं। दूर खिसकाया गया स्टॉप दर्ज करें, तो R में नुकसान प्लान के मुकाबले असल से छोटा दिखता है।
- अटपटे ट्रेड छोड़ देना। जोश में ली गई एंट्रियाँ अक्सर सबसे महँगी पड़ती हैं। उन्हें छोड़ दें, तो आपके आँकड़े आपकी ट्रेडिंग से बेहतर दिखते हैं।
- न फीस, न फंडिंग। ऊपर वाले जर्नल में यही −101 और −3,041 USDT का फर्क है।
- कभी दोबारा न पढ़ना। जर्नल का फायदा सिर्फ रिव्यू में मिलता है।
ट्रेडिंग जर्नल: अक्सर पूछे जाने वाले सवाल
ट्रेडिंग जर्नल में क्या-क्या होना चाहिए?
UTC में तारीख और समय, सिंबल, साइड, एंट्री, स्टॉप, टारगेट, साइज और USDT में रिस्क। एग्जिट के बाद: एग्जिट प्राइस, फीस, फंडिंग, R में नतीजा और यह कि आपने अपने नियम माने या नहीं। सेटअप, एग्जिट की वजह और एक सबक आपको जोड़ने हैं।
जर्नल मेरे एक्सचेंज की ट्रेड हिस्ट्री से अलग कैसे है?
एक्सचेंज आपके ऑर्डर रखता है और उन्हें एक्सपोर्ट करने देता है। लेकिन हिस्ट्री में कोई प्लान नहीं होता: आपने एंट्री क्यों ली, शुरुआती स्टॉप क्या था, आप बाहर क्यों निकले। उसमें MAE या MFE भी नहीं होते; वे ट्रेड खुला रहने के दौरान के चार्ट से आते हैं।
क्या मुझे अपनी भावनाएँ दर्ज करनी चाहिए?
हाँ, एक शब्द में या 1 से 5 के स्कोर में। एक महीने बाद हर हालत के लिए R में औसत नतीजे की तुलना करें। इससे दिखेगा कि किस हालत में आप खराब ट्रेड करते हैं।
मुफ्त ट्रेडिंग जर्नल कहाँ मिलेगा?
इस गाइड की शुरुआत में दिए फील्ड वाली कोई भी स्प्रेडशीट चलेगी। एक तैयार स्प्रेडशीट है Excel और Google Sheets के लिए मुफ्त टेम्पलेट, जिसमें रिस्क, R, एक्सपेक्टेंसी और ड्रॉडाउन के फॉर्मूले हैं।
कहाँ से शुरू करें
- अगली एंट्री से पहले स्टॉप और USDT में रिस्क लिख लें। यही आपका 1R है। इसके बिना आप नतीजे, MAE या MFE को R में नहीं लिख सकते।
- हर जल्दी एग्जिट के एक दिन बाद चार्ट देखें। लिखें कि कीमत टारगेट तक पहुँची या स्टॉप तक। ऐसे कुछ दर्जन नोट्स के बाद आप जान जाएँगे कि आपके जल्दी एग्जिट की कीमत क्या है।
स्रोत
- मेरा पब्लिक Binance जर्नल, ट्रेड 104 और 136: कीमतें, समय, फीस, फंडिंग, MAE, MFE और 8 अक्टूबर 2026 तक के 65 ट्रेडों के कुल आँकड़े।
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: एक्सचेंज आपके फ्यूचर्स ऑर्डर की हिस्ट्री रखता है और उसे एक्सपोर्ट करने देता है।
- Binance: Introduction to Binance Futures Funding Rates: फंडिंग लॉन्ग और शॉर्ट के बीच चुकाई जाती है; Binance उस पर कोई फीस नहीं लेता।
- Binance: Types of Order on Binance Futures: स्टॉप-मार्केट ऑर्डर ट्रिगर होने पर मार्केट ऑर्डर बन जाता है, और मार्केट ऑर्डर में स्लिपेज हो सकता है।
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R यानी स्टॉप से तय शुरुआती रिस्क, नतीजे R-मल्टिपल में, एक्सपेक्टेंसी यानी औसत R-मल्टिपल।
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: किसी अनुपात के कॉन्फिडेंस इंटरवल का Wilson तरीका।


