როგორ ვაწარმოოთ სავაჭრო ჟურნალი: რეალური გარიგების მაგალითზე
რა ჩაწეროთ შესვლამდე, გამოსვლის შემდეგ და ანალიზისას — Binance-ის რეალურ გარიგებაზე: რისკი და R, MAE და MFE, საკომისიო და ფასი გამოსვლის შემდეგ.

სავაჭრო ჟურნალის საწარმოებლად ყოველი გარიგება სამ ეტაპად ჩაწერეთ: გეგმა — შესვლამდე, ციფრები — გამოსვლისთანავე, დასკვნები — ყოველკვირეული ანალიზისას. ფასებს, დროს, საკომისიოსა და ფანდინგს ბირჟა თავად ინახავს; თქვენი სეტაპი, საწყისი სტოპი და გამოსვლის მიზეზი მხოლოდ მაშინ არსებობს, თუ მათ ჩაიწერთ. ქვემოთ ეს ყველაფერი ნაჩვენებია ორ რეალურ გარიგებაზე ჩემი საჯარო ჟურნალიდან Binance-ზე; ყოველი ციფრი აღებულია მათი საჯარო გვერდებიდან, 2026 წლის 8 ოქტომბრის მდგომარეობით.
რატომ ვაწარმოოთ სავაჭრო ჟურნალი?
ბალანსი მხოლოდ ჯამს აჩვენებს, ჟურნალი კი — იმას, რისგან შედგება ეს ჯამი. 2026 წლის 8 ოქტომბრის მდგომარეობით ჩემს საჯარო ჟურნალში გარიგებების 54% მომგებიანია, ჯამი კი −3041 USDT-ია. რატომ, ამას მხოლოდ თითოეული გარიგების ჩანაწერები აჩვენებს: საშუალო ზარალი საშუალო მოგებაზე დიდია, საკომისიომ კი 2940 USDT წაიღო. ღირებულება თავად ჩაწერაში კი არ არის, არამედ ანალიზში: კვირაში ერთხელ ის გაჩვენებთ, რა უნდა შეცვალოთ. როგორ ჩაატაროთ ასეთი ანალიზი, ქვემოთაა აღწერილი.
რა ჩავწეროთ სავაჭრო ჟურნალში
| როდის | რა ჩავწეროთ | საიდან მოდის |
|---|---|---|
| შესვლამდე | სიმბოლო, მხარე, დრო UTC-ით | თქვენ |
| შესვლამდე | სეტაპი: წესი, რომელიც შესვლას გკარნახობთ | მხოლოდ თქვენ |
| შესვლამდე | შესვლა, სტოპი, მიზანი, პოზიციის ზომა | თქვენ; შეკვეთებს ბირჟა ინახავს |
| შესვლამდე | რისკი სტოპამდე USDT-ში: ეს არის 1R | გამოითვლება: |შესვლა − სტოპი| × რაოდენობა |
| გამოსვლის შემდეგ | გამოსვლის ფასი და დრო, საკომისიო, ფანდინგი | ბირჟის გარიგებების ისტორია |
| გამოსვლის შემდეგ | შედეგი USDT-სა და R-ში | გამოითვლება: წმინდა შედეგი ÷ რისკი |
| გამოსვლის შემდეგ | MAE და MFE | გრაფიკი, სანამ გარიგება ღია იყო |
| გამოსვლის შემდეგ | რატომ გამოხვედით, შეცდომა, თქვენი მდგომარეობა | მხოლოდ თქვენ |
| ერთი დღის შემდეგ | მიაღწია თუ არა ფასმა მიზანს ან სტოპს თქვენი გამოსვლის შემდეგ? | გრაფიკი |
R გარიგების რისკია: ის, რასაც დაკარგავთ, თუ სტოპი ამოქმედდება. შედეგი R-ში არის წმინდა შედეგი, გაყოფილი ამ რისკზე, ასე რომ +2R ნიშნავს, რომ დარისკული თანხის ორმაგი გამოიმუშავეთ. სწორედ ეს გაძლევთ საშუალებას, სხვადასხვა ზომის გარიგებები ერთმანეთს შეადაროთ. როგორ აირჩიოთ რისკი და მისგან პოზიციის ზომა გამოთვალოთ, აჩვენებს გზამკვლევი რისკი ერთ გარიგებაზე.
MAE არის მანძილი, რომელიც ფასმა პოზიციის საწინააღმდეგოდ გაიარა, სანამ ის ღია იყო; MFE — მანძილი, რომელიც თქვენს სასარგებლოდ გაიარა. ორივე ყველაზე კარგად R-ში იკითხება. დაწვრილებით მათ განიხილავს გზამკვლევი MAE და MFE.
სავაჭრო ჟურნალის მაგალითი: ჩაწერილი რეალური გარიგება
2026 წლის 28 აგვისტოს Binance-ზე BTRUSDT-ის ლონგი გავხსენი — USDT-ით მარჟირებული უვადო ფიუჩერსი, 5× ლევერიჯით. მას განვიხილავ მხოლოდ იმით, რასაც გარიგების საჯარო გვერდზე ნებისმიერი სტუმარი დაინახავდა.
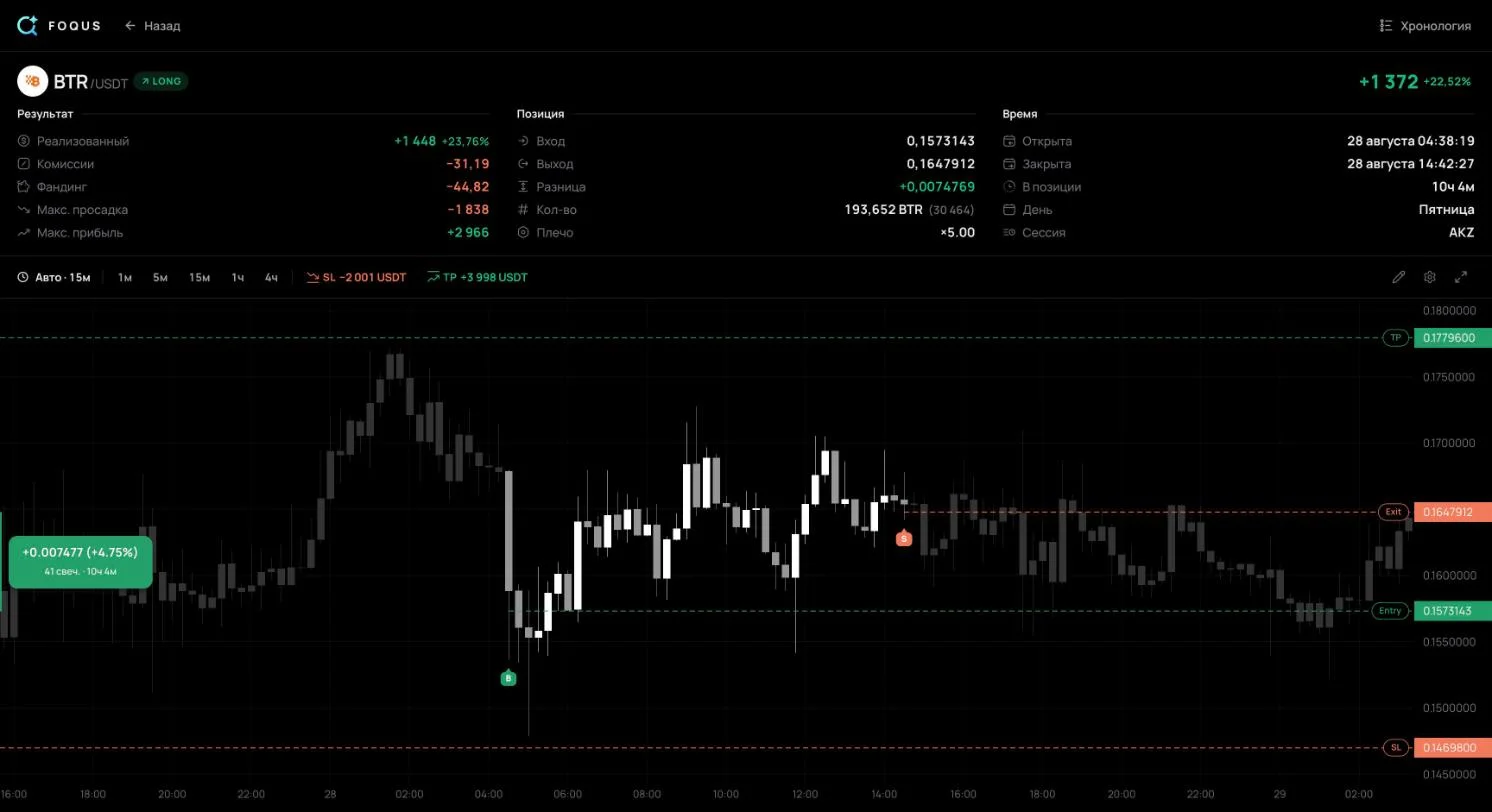
| ველი | ჩანაწერი |
|---|---|
| დრო | 2026 წლის 28 აგვისტო, შესვლა 02:38 UTC-ზე, გამოსვლა 12:42 UTC-ზე: 10 სთ 4 წთ |
| შესვლა | საშუალო ფასი 0,15731; 193 652 BTR, პოზიციის ღირებულება 30 464 USDT |
| სტოპი და მიზანი | 0,14698 და 0,17796 |
| რისკი, 1R | 2001 USDT: სტოპი 6,57%-ით იყო დაშორებული |
| მიზანი | 2R: სტოპზე ორჯერ უფრო შორს |
| გამოსვლა | 0,16479: სტოპსა და მიზანს შორის, ანუ არც სტოპი და არც მიზანი |
| შედეგი ფასით | +1447,91 USDT, +0,72R |
| საკომისიო და ფანდინგი | −31,19 და −44,82 USDT |
| წმინდა შედეგი | +1371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 03:04 UTC-ზე, −0,91R |
| MFE | +9,83%: 0,17278 07:18 UTC-ზე, +1,50R |
| სეტაპი, გამოსვლის მიზეზი, მდგომარეობა | საჯარო გვერდზე არ ჩანს |
ერთსტრიქონიანი შედეგი მთელ ისტორიას მალავს. შესვლიდან ოცდაექვსი წუთის შემდეგ ფასი გარიგების საწინააღმდეგოდ 0,91R-ით იყო წასული, თითქმის სტოპამდე. 07:18-ზე, შესვლიდან 4 სთ 40 წთ-ის შემდეგ, გარიგება +1,50R-ზე იყო. გამოსვლამ ფასით +0,72R დააფიქსირა: საუკეთესო მოძრაობის 48%.
სეტაპს, გამოსვლის მიზეზსა და ჩემს მდგომარეობას აქ არ ვასახელებ. ისინი საჯარო გვერდზე არ არის, ეს ანალიზი კი მხოლოდ იმ გვერდს ეყრდნობა. გარიგების შენიშვნებსა და თეგებს მხოლოდ ანგარიშის მფლობელი ხედავს. თქვენს საკუთარ ჟურნალში ეს სამი ველი თქვენ უნდა შეავსოთ: ისინი არც ბირჟამ იცის და არც აპლიკაციამ, რომელიც გარიგებებს იწერს.
R აქ იზომება იმ სტოპიდან, რომელიც დახურვისას იდგა, რადგან სტოპის ისტორია სისტემაში შეუსვლელ სტუმარს არ უჩანს. თქვენს ჟურნალში ჩაწერეთ საწყისი სტოპი: რისკი და R მისგან ითვლება.

რა მოხდა გამოსვლის შემდეგ
ფასმა 0,17796-ის მიზანს 29 აგვისტოს, დაახლოებით 09:20 UTC-ზე მიაღწია — გამოსვლიდან დაახლოებით 20 სთ 40 წთ-ის შემდეგ. მანამდე ის მხოლოდ 0,15237-მდე ჩამოვიდა, ისევ 0,14698-ის სტოპზე მაღლა. პოზიცია იმავე სტოპითა და მიზნით ღია რომ დამეტოვებინა, ფასით +3998 USDT-ს მოიტანდა, სრულ 2R-ს, +1448-ის ნაცვლად.
ეს უკვე შედეგის ცოდნით მსჯელობაა. ციფრში არ შედის კიდევ ერთი დღის ფანდინგი და ღამით მკვეთრი მოძრაობის რისკი, ერთი გარიგება კი არაფერს ამტკიცებს. ღირებულება სხვაგანაა: თუ ყოველი ნაადრევი გამოსვლის შემდეგ ჩაინიშნავთ, საით წავიდა ფასი, რამდენიმე ათეული გარიგება გაჩვენებთ, გიცავთ თუ არა ნაადრევი გამოსვლები, თუ ფული გიჯდებათ. ამ სვეტის გარეშე მხოლოდ მეხსიერება გრჩებათ, მეხსიერება კი ყველაზე მტკივნეულ შემთხვევებს ინახავს.
ხელახალი შესვლა 74 წუთის შემდეგ
13:56 UTC-ზე BTRUSDT-ის კიდევ ერთი ლონგი გავხსენი, 0,16443-ზე — თითქმის იმავე ფასზე, რომელზეც ახლახან გავყიდე. სტოპი უფრო ახლოს იყო: 0,16007, 2,65%-ით დაშორებული, რისკი 1001 USDT. პოზიცია უფრო დიდი იყო: 37 780 USDT წინა გარიგების 30 464-თან შედარებით.
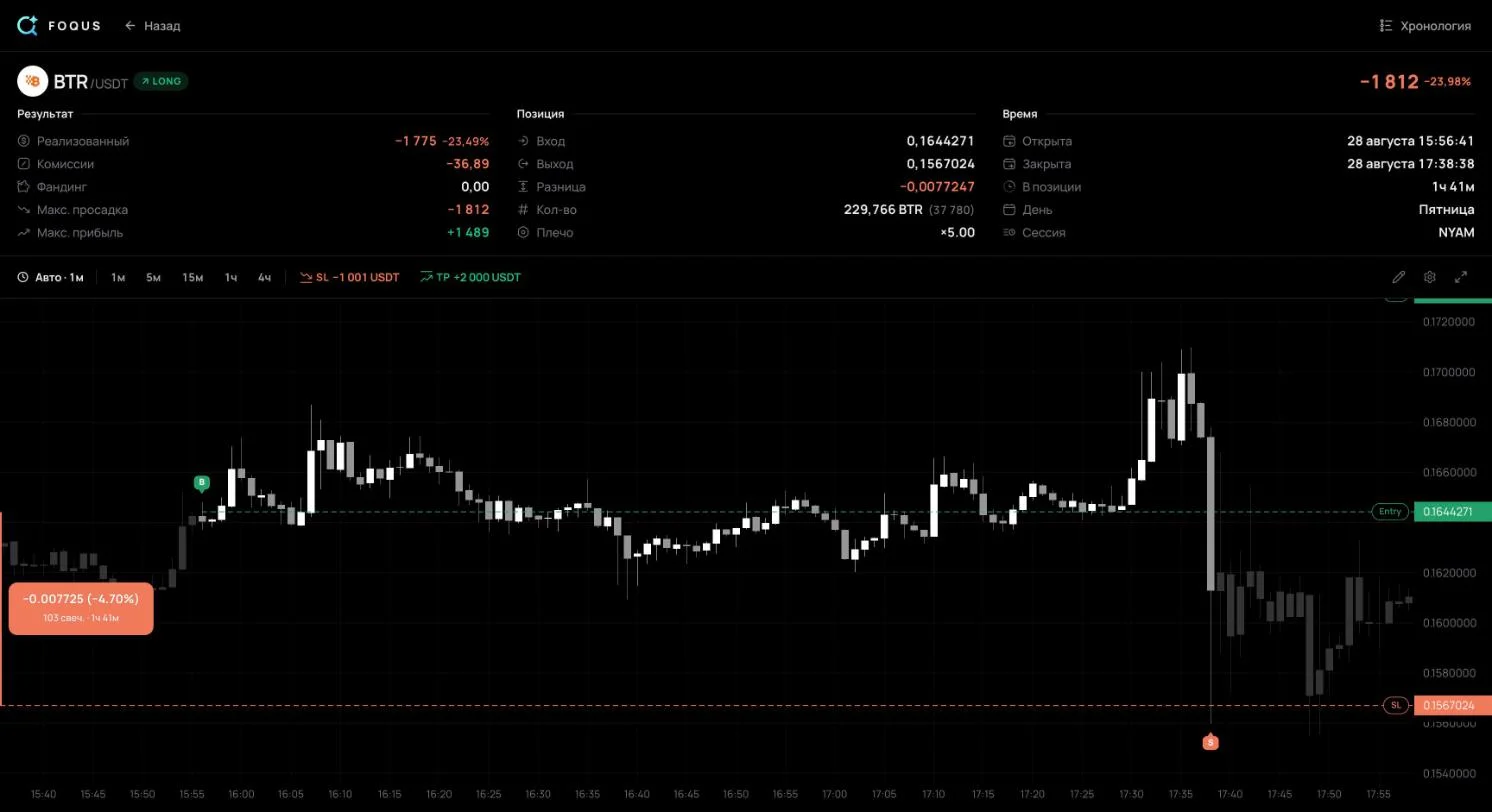
15:36-ზე გარიგება +1,51R-ზე იყო. 15:38-ზე ერთი ერთწუთიანი სანთელი 0,15600-მდე ჩავარდა და 0,16130-ზე დაიხურა — ისევ სტოპზე მაღლა. სტოპი იმ დროისთვის უკვე ამოქმედებული იყო. ის 0,15670-ზე შესრულდა, სტოპის ფასზე 2,1%-ით დაბლა. შედეგი იყო −1811,76 USDT, ანუ −1,81R დაგეგმილი 1R-ის ნაცვლად. ორმა გარიგებამ ერთად 439,85 USDT წააგო.
სტოპ-მარკეტ შეკვეთა ამოქმედებისთანავე საბაზრო შეკვეთად იქცევა, საბაზრო შეკვეთა კი საუკეთესო ხელმისაწვდომ ფასად სრულდება, რომელიც სწრაფ ბაზარზე შეიძლება სტოპს საგრძნობლად გასცდეს. ამიტომ აქ ჟურნალში ორი რამ უნდა ჩაიწეროს. პირველი — ნიშანი „ხელახალი შესვლა“, რომელიც წინა გარიგებას უკავშირდება. მეორე — სხვაობა დაგეგმილ რისკსა და ფაქტობრივ ზარალს შორის. თუ თქვენი სტოპ-ლოსები რეგულარულად 1R-ზე დიდი გამოდის, მიზეზი სლიპეჯია ან გადაწეული სტოპი.
როგორ გავაანალიზოთ სავაჭრო ჟურნალი ყოველ კვირას
- შეაგროვეთ კვირის ყველა გარიგება. პატარა და უხერხულიც.
- დათვალეთ ოთხი ციფრი. გარიგებების რაოდენობა, მოგებების წილი, საშუალო მოგება და საშუალო ზარალი, R-ში ან USDT-ში.
- გამოთვალეთ მოლოდინი. ეს არის საშუალო შედეგი ერთ გარიგებაზე. დადებითი ნიშნავს, რომ სისტემა ფულს გამოიმუშავებს; უარყოფითი — რომ კარგავს.
- დაყავით გარიგებები სეტაპების მიხედვით. ჯამში სუსტი სეტაპი ძლიერის უკან იმალება.
- შეადარეთ გეგმა და შედეგი. ცალკე შეხედეთ 1R-ზე დიდ ზარალს და ნაადრევ გამოსვლებს, მათ გვერდით კი — იმას, რა ქნა ფასმა მათ შემდეგ.
- აირჩიეთ ერთი ცვლილება მომავალი კვირისთვის. ჩაწერეთ ის ჟურნალში, რომ ერთი კვირის შემდეგ შეამოწმოთ.
მოლოდინი = მოგებების წილი × საშუალო მოგება − წაგებების წილი × საშუალო ზარალიაი, როგორ გამოიყურება ეს რეალურ ციფრებზე: ჩემი მთელი საჯარო ჟურნალი 2026 წლის 8 ოქტომბრის მდგომარეობით, 65 გარიგება 2026 წლის 16 აგვისტოდან 2 ოქტომბრამდე.
საშუალო მომგებიანმა გარიგებამ +1435,23 USDT მოიტანა, საშუალო წამგებიანმა კი −1775,80 USDT. მოლოდინი: 35/65 × 1435,23 − 30/65 × 1775,80 = −46,78 USDT ერთ გარიგებაზე. გარიგებების ნახევარზე მეტი მომგებიანი იყო, ანგარიში კი მინუსშია, რადგან საშუალო ზარალი საშუალო მოგებაზე დიდია. პროფიტ-ფაქტორი არის ჯამური მოგება, გაყოფილი ჯამურ ზარალზე; თუ ის 1-ზე ნაკლებია, ანგარიში წაგებაშია.
არის კიდევ ერთი სტრიქონი, რომელიც აჩვენებს, რატომ უნდა იყოს საკომისიო ყოველ ჩანაწერში. ფასით გარიგებებმა 637 USDT წააგო, ფანდინგმა 537 დაამატა, საკომისიომ კი 2940 წაიღო. საკომისიოს გარეშე ჯამი −101 USDT იქნებოდა. ჟურნალი, რომელიც საკომისიოს გამოტოვებდა, თითქმის ნულოვან შედეგს აჩვენებდა ანგარიშზე, რომელიც 3041-ით მინუსშია.
რამდენი გარიგების შემდეგ შეიძლება ციფრებს ენდოთ?
მოგებების წილი შეფასებაა და არა ზუსტი ციფრი. 95%-იანი ვილსონის ინტერვალი — წილისთვის დიაპაზონის დადგენის სტანდარტული ხერხი — აჩვენებს, რამდენად შეიძლება ის ცდებოდეს:
| გარიგებები | მოგებების წილი | ნამდვილი წილი, 95% |
|---|---|---|
| 20 | 45% | 26%-დან 66%-მდე |
| 65 | 54% | 42%-დან 65%-მდე |
| 100 | 45% | 36%-დან 55%-მდე |
65 გარიგების შემდეგაც კი ნამდვილი წილი შეიძლება 42% იყოს ან 65%. ამიტომ ყოველკვირეული ანალიზი შესრულების შეცდომებისთვისაა: გადაწეული სტოპი, შესვლა გეგმის გარეშე, გამოტოვებული საკომისიო. სეტაპს კი მხოლოდ ამ სეტაპის ათეულობით გარიგებით აფასებენ.
ცხრილი, რვეული თუ აპლიკაცია?
- ცხრილი. Excel ან Google Sheets: უფასო და მოქნილი, მაგრამ ყოველ ციფრს თავად შეიყვანთ, MAE-სა და MFE-ს კი გრაფიკიდან კითხულობთ. სავაჭრო ჟურნალის უფასო შაბლონი რისკს, R-სა და წმინდა შედეგს უკვე ითვლის. სცადეთ ზემოთ მოცემული გარიგებით: მხარე LONG, შესვლა 0,1573143, რაოდენობა 193 652, სტოპი 0,14698, თეიქ-პროფიტი 0,17796, გამოსვლა 0,1647912, საკომისიო 31,19, ფანდინგი −44,82. შაბლონი დაითვლის რისკს $2001,26-ს, წმინდა შედეგს +$1371,91-ს და +0,69R-ს — იგივეს, რასაც გარიგების გვერდი აჩვენებს.
- რვეული ან Notion. კარგია შენიშვნებისა და სქრინშოტებისთვის, სუსტია ციფრებისთვის: მოგებების წილი და მოლოდინი ცალკე უნდა გამოთვალოთ.
- აპლიკაცია, რომელიც გარიგებებს თავად იღებს. ფასები, დრო, საკომისიო და ფანდინგი ბირჟიდან მხოლოდ წაკითხვის API გასაღებით მოდის. ზემოთ მოცემული გარიგებაც ასე ჩაიწერა. MetaTrader 5-ში გასაღების ადგილს ინვესტორის პაროლი იკავებს; ისიც მხოლოდ წაკითხვისთვისაა. როგორ დააკავშიროთ თითოეული, ნაჩვენებია გვერდებზე Binance, Bybit, OKX და MetaTrader 5. გეგმა, გამოსვლის მიზეზი და გაკვეთილი მაინც თქვენ უნდა ჩაწეროთ.
სავაჭრო ჟურნალის შეცდომები, რომლებიც სიმართლეს მალავს
- გეგმის გარეშე. შესვლამდე დაყენებული სტოპისა და მიზნის გარეშე ვერ გაიგებთ, რა ჩავარდა — იდეა თუ შესრულება, და R-ს ვერ გამოთვლით.
- სტოპის ჩაწერა მისი გადაწევის შემდეგ. რისკი და R საწყისი სტოპიდან ითვლება. თუ უფრო შორს გადაწეულ სტოპს ჩაწერთ, ზარალი R-ში უფრო მცირე გამოჩნდება, ვიდრე გეგმასთან შედარებით იყო.
- უხერხული გარიგებების გამოტოვება. იმპულსური შესვლები, როგორც წესი, ყველაზე ძვირი ჯდება. თუ მათ გამოტოვებთ, სტატისტიკა თქვენს ვაჭრობაზე უკეთესი გამოჩნდება.
- საკომისიოსა და ფანდინგის გარეშე. ზემოთ მოცემულ ჟურნალში ეს −101-სა და −3041 USDT-ს შორის სხვაობაა.
- ჩანაწერების არასდროს გადაკითხვა. ჟურნალი თავს მხოლოდ ანალიზისას იმართლებს.
სავაჭრო ჟურნალი: ხშირად დასმული კითხვები
რა უნდა შეიცავდეს სავაჭრო ჟურნალი?
თარიღი და დრო UTC-ით, სიმბოლო, მხარე, შესვლა, სტოპი, მიზანი, ზომა და რისკი USDT-ში. გამოსვლის შემდეგ: გამოსვლის ფასი, საკომისიო, ფანდინგი, შედეგი R-ში და დაიცავით თუ არა თქვენი წესები. სეტაპი, გამოსვლის მიზეზი და ერთი გაკვეთილი თქვენ უნდა დაამატოთ.
რით განსხვავდება ჟურნალი ბირჟის გარიგებების ისტორიისგან?
ბირჟა თქვენს შეკვეთებს ინახავს და მათი ექსპორტის საშუალებას გაძლევთ. მაგრამ ისტორიაში გეგმა არ არის: რატომ შეხვედით, რა იყო საწყისი სტოპი, რატომ გამოხვედით. არც MAE და MFE არის მასში; მათ გრაფიკიდან იღებენ, იმ მონაკვეთიდან, როცა გარიგება ღია იყო.
ღირს თუ არა ემოციების ჩაწერა?
დიახ, ერთი სიტყვით ან შეფასებით 1-დან 5-მდე. ერთი თვის შემდეგ შეადარეთ საშუალო შედეგი R-ში თითოეული მდგომარეობისთვის. ეს გაჩვენებთ, რა მდგომარეობაში ვაჭრობთ უარესად.
სად ვიპოვო უფასო სავაჭრო ჟურნალი?
გამოდგება ნებისმიერი ცხრილი იმ ველებით, რომლებიც ამ გზამკვლევის დასაწყისშია. მზა ვარიანტია უფასო შაბლონი Excel-ისა და Google Sheets-ისთვის, ფორმულებით რისკის, R-ის, მოლოდინისა და ჩავარდნისთვის.
საიდან დავიწყოთ
- შემდეგ შესვლამდე ჩაწერეთ სტოპი და რისკი USDT-ში. ეს თქვენი 1R-ია. მის გარეშე შედეგს, MAE-სა და MFE-ს R-ში ვერ გამოხატავთ.
- ყოველი ნაადრევი გამოსვლიდან ერთი დღის შემდეგ შეამოწმეთ გრაფიკი. ჩაინიშნეთ, მიაღწია თუ არა ფასმა მიზანს ან სტოპს. რამდენიმე ათეული ასეთი ჩანაწერის შემდეგ გეცოდინებათ, რა ღირს თქვენი ნაადრევი გამოსვლები.
წყაროები
- ჩემი საჯარო Binance-ის ჟურნალი, გარიგებები 104 და 136: ფასები, დრო, საკომისიო, ფანდინგი, MAE, MFE და 65 გარიგების ჯამები 2026 წლის 8 ოქტომბრის მდგომარეობით.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: ბირჟა თქვენი ფიუჩერსების შეკვეთების ისტორიას ინახავს და მისი ექსპორტის საშუალებას იძლევა.
- Binance: Introduction to Binance Futures Funding Rates: ფანდინგი ლონგებსა და შორტებს შორის იხდება; Binance მასზე საკომისიოს არ იღებს.
- Binance: Types of Order on Binance Futures: სტოპ-მარკეტ შეკვეთა ამოქმედებისას საბაზრო შეკვეთად იქცევა, საბაზრო შეკვეთას კი შეიძლება სლიპეჯი ჰქონდეს.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R როგორც სტოპით განსაზღვრული საწყისი რისკი, შედეგები R-ის ჯერადებში, მოლოდინი როგორც საშუალო R-ჯერადი.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: ვილსონის მეთოდი წილის სანდოობის ინტერვალისთვის.


