Risiko per Transaksi: Cara Menghitung Position Size
Rumus position size dari risiko per transaksi, contoh untuk perpetual USDT dan lot MT5, serta lima transaksi saya: risiko di stop loss vs hasil nyata.

Risiko per transaksi (risk per trade) adalah jumlah yang hilang jika stop loss Anda tersentuh. Ukuran posisi mengikuti dari situ: bagi risiko dalam uang dengan jarak dari entry ke stop loss. Di bawah ini ada rumusnya, contoh untuk perpetual USDT dan untuk lot di MetaTrader 5, serta lima transaksi saya di Binance. Pada salah satunya, kerugian ternyata 81% lebih besar daripada nilai stop loss-nya.
Apa itu risiko per transaksi?
Risiko per transaksi adalah porsi akun yang siap Anda rugikan dalam satu transaksi. Dalam bentuk uang, jumlah itu disebut 1R, dengan R berarti risk (risiko). Patokan yang paling sering dikutip adalah aturan 1% dan aturan 2%: jangan pernah rugi lebih dari 1% atau 2% akun dalam satu transaksi.
Risiko bukan ukuran posisi. Mempertaruhkan 1% dari akun 10.000 USDT berarti rugi paling banyak 100 USDT jika stop loss tersentuh. Posisinya sendiri bisa bernilai 5.000 USDT atau lebih; berapa tepatnya tergantung letak stop loss.
Sebagian trader mempertaruhkan persentase tetap dari saldo saat ini, sebagian lagi jumlah dolar yang tetap. Dengan persentase tetap, risiko mengecil setelah loss dan membesar setelah profit: begitu akun 10.000 USDT turun 10% menjadi 9.000, 1% berarti 90 USDT. Jumlah dolar tetap lebih mudah dipantau, tetapi tidak memperlambat Anda saat drawdown.
Rumus position size
Pertama, tentukan berapa bagian akun yang akan Anda pertaruhkan. Lalu pasang stop loss di titik tempat ide transaksi tidak lagi berlaku. Jarak dari entry ke stop loss adalah kerugian per unit aset, misalnya per bitcoin. Bagi yang satu dengan yang lain.
Risiko ($) = Saldo akun × Risiko per transaksi (%)
Ukuran posisi = Risiko ($) ÷ |Harga entry − Harga stop|
Nilai absolut mencakup kedua arah. Untuk long, stop loss berada di bawah entry; untuk short, di atasnya. Short BTCUSDT di 62.500 dengan stop loss di 63.750 punya jarak 1.250 yang sama dan ukuran yang sama dengan long di bawah ini.
Urutannya penting. Jika Anda memilih ukuran lebih dulu lalu menyesuaikan stop loss dengannya, setiap transaksi membawa risiko yang acak.
Contoh: futures perpetual USDT dengan leverage
Akunnya 10.000 USDT dan risiko per transaksinya 1%. Anda membeli BTCUSDT di 62.500 dengan stop loss di 61.250. Stop loss berjarak 1.250 USDT per bitcoin: 2% dari harga entry.
- Risiko: 10.000 × 1% = 100 USDT.
- Ukuran posisi: 100 ÷ 1.250 = 0,08 BTC.
- Nilai posisi: 0,08 × 62.500 = 5.000 USDT.
- Cek: di stop loss Anda rugi 0,08 × 1.250 = 100 USDT.
Di Binance dan Bybit, ukuran perpetual USDT ditetapkan dalam koin, dengan kelipatan 0,001 BTC. Di OKX, ukurannya dalam kontrak. Satu kontrak BTC-USDT-SWAP adalah 0,01 BTC, jadi 0,08 BTC sama dengan 8 kontrak. Ukuran yang menyisakan pecahan dibulatkan ke bawah ke kelipatan itu, sehingga risiko tetap sesuai rencana.
Biaya datang sebagai tambahan. Biaya taker dasar adalah 0,05% di Binance dan OKX dan 0,055% di Bybit. Dengan 0,05% saat entry dan saat exit, ada tambahan 4,95 USDT: 2,50 saat entry dan 2,45 saat exit di stop loss. Kalkulator position size melakukan perhitungan yang sama dengan angka Anda: kalkulator menunjukkan kerugian termasuk biaya dan ukuran yang menjaga biaya tetap di dalam risiko Anda.
Apakah leverage mengubah risiko Anda?
Leverage menentukan berapa margin yang dikunci bursa untuk posisi itu. Initial margin ini adalah nilai posisi dibagi leverage. Profit dan loss dihitung dengan cara lain: ukuran posisi × pergerakan harga. Leverage tidak ada dalam rumus itu.
| Leverage | Margin | Kerugian di stop loss |
|---|---|---|
| 5x | 1.000 USDT | 100 USDT |
| 10x | 500 USDT | 100 USDT |
| 20x | 250 USDT | 100 USDT |
Leverage tinggi tidak memperbesar kerugian; leverage membebaskan uang. Godaan untuk membuka posisi yang lebih besar daripada hasil perhitungan, di situlah leverage benar-benar menaikkan risiko.
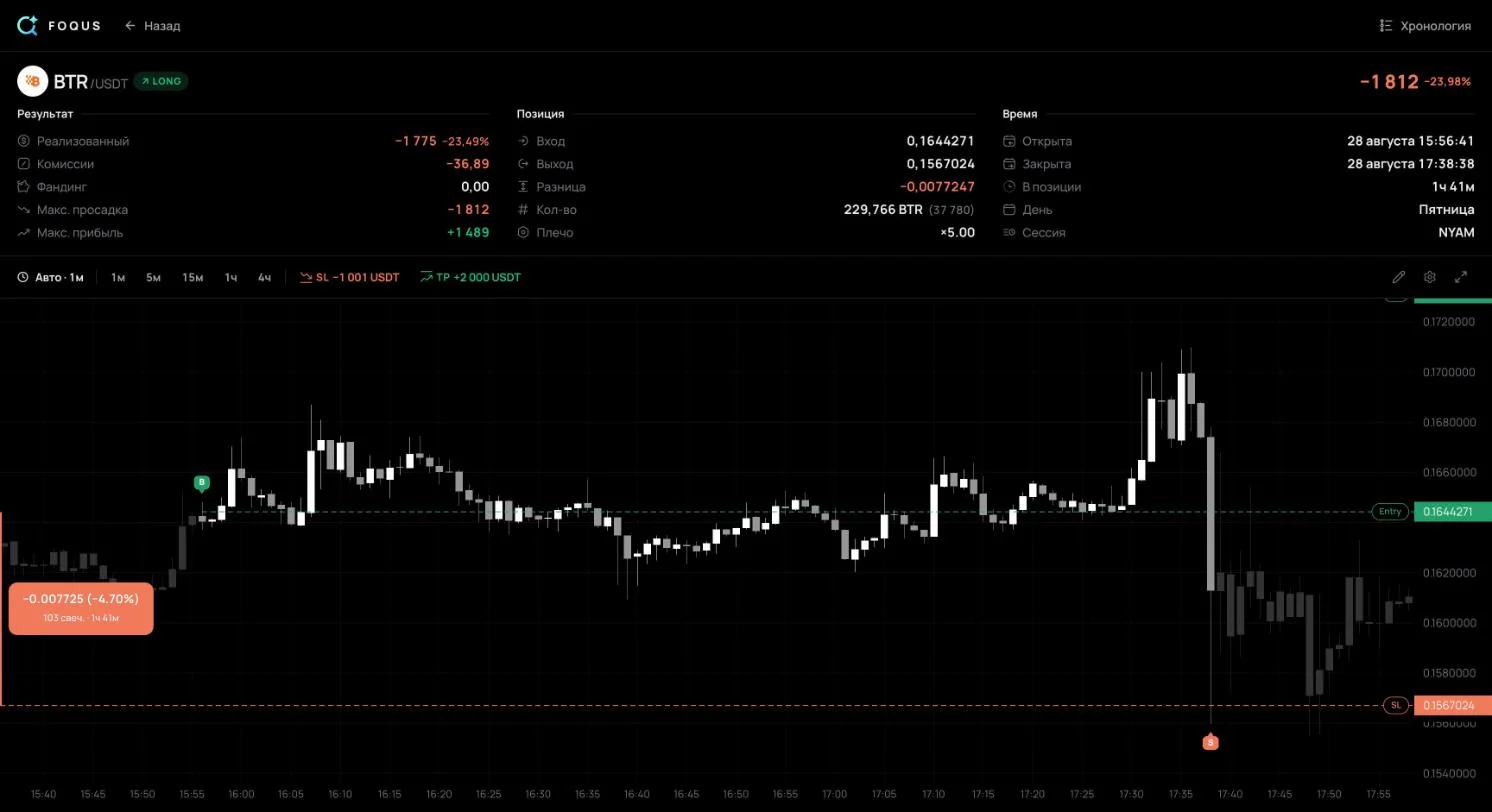
Jadi jangan takut dengan persentase di layar transaksi. Transaksi #136 saya dari bagian di bawah tampil sebagai −23,98% di jurnal. Itu persentase dari margin: posisi 37.780 USDT pada 5x menahan margin 7.556 USDT. Akun kehilangan 1.812 USDT, berapa pun leverage-nya.
Dalam cross margin, seluruh saldo akun menopang posisi. Likuidasi lebih jauh, tetapi semua uang di akun ikut dipertaruhkan.
Contoh forex: ukuran lot di MetaTrader 5
Di forex, ukuran dihitung dalam lot. Berapa unit mata uang dalam satu lot tercantum di spesifikasi instrumen, di kolom Contract size. Untuk EURUSD biasanya 100.000 euro. Di MetaTrader 5, spesifikasi dibuka dari jendela Market Watch: klik kanan simbol dan pilih Specification.
Pergerakan harga dihitung dalam pip. Untuk sebagian besar pasangan mata uang, pip adalah desimal keempat, 0,0001; untuk pasangan dengan yen Jepang, desimal kedua, 0,01. MetaTrader 5 menghitung profit forex sebagai (harga penutupan − harga pembukaan) × ukuran kontrak × lot. Jadi satu pip pada satu lot EURUSD bernilai 100.000 × 0,0001 = $10.
Lot = Risiko ($) ÷ (Stop dalam pip × Nilai pip per lot)Akunnya $10.000 dan risikonya 1%, jadi $100. Anda membeli EURUSD di 1,0850 dengan stop loss di 1,0820, berjarak 30 pip. Satu lot rugi 30 × $10 = $300 di stop loss. Lot: 100 ÷ 300 = 0,333, dibulatkan ke bawah ke langkah volume: 0,33. Risiko setelah pembulatan $99.
Di sini pun leverage hanya mengubah margin. Bantuan MetaTrader 5 menyebutkan margin forex sebagai lot × ukuran kontrak ÷ leverage: 330 euro pada 1:100, 66 euro pada 1:500. Jika mata uang akun berbeda dari mata uang kuotasi, konversikan nilai pip dengan kurs saat ini. Pada USDJPY, satu pip untuk satu lot bernilai 1.000 yen; dengan kurs 150, itu $6,67, dan stop loss 40 pip menghasilkan 0,37 lot. Kalkulator lot MT5 mengerjakan semua ini, termasuk gold dan akun dengan mata uang lain.
Transaksi saya: risiko yang direncanakan vs kerugian nyata
Rumus menjanjikan bahwa di stop loss Anda rugi tepat 1R. Dalam praktik, hasilnya berbeda. Berikut lima transaksi yang sudah ditutup dari jurnal publik saya di futures Binance USDT-M, dari 28 Agustus hingga 5 September 2026. 1R di sini adalah kerugian di stop loss yang terpasang saat transaksi ditutup. Hasilnya sudah termasuk biaya dan funding.

Kelimanya menunjukkan tiga hal.
Stop loss bukan batas kerugian. #136 adalah long di BTRUSDT. Saya entry pada 28 Agustus pukul 13:56 UTC di 0,1644271, dengan 229.766 koin, posisi senilai 37.780 USDT. Stop loss berada di dekat 0,16007, 2,65% di bawah entry: di stop loss saya akan rugi 1.001 USDT. Pukul 15:38 UTC harga turun tajam, dan posisi ditutup di rata-rata 0,1567024, 2,10% di bawah stop loss. Kerugian dari harga 1.775 USDT, ditambah biaya 36,89. Hasilnya: −1.812 USDT, atau −1,81R.
Pada #2011 selisihnya lebih kecil. Stop loss di −3.040 USDT tereksekusi 0,36% melewati harganya, dan biaya serta funding menambah 142,78 USDT. Hasilnya: −3.518 USDT, atau −1,16R. Order stop-market tereksekusi di harga terbaik di order book begitu terpicu, dan saat harga bergerak cepat, harga itu bisa jauh dari stop loss. Pada koin dengan order book tipis, masuk akal untuk menyisakan cadangan: tetapkan 1R di bawah jumlah yang siap Anda rugikan.
1R dalam uang bervariasi hingga tiga kali lipat. Nilainya berkisar dari 1.001 hingga 3.040 USDT pada transaksi yang dibuka antara 28 Agustus dan 4 September. Jika risiko adalah porsi tetap dari akun, 1R hanya akan bergerak sebanyak perubahan saldo. Rentang tiga kali lipat dalam seminggu menandakan risiko dipilih transaksi demi transaksi. Hasil dalam R menempatkan transaksi-transaksi seperti itu pada satu skala: R menunjukkan berapa biaya setiap transaksi terhadap rencananya sendiri.
Transaksi tanpa stop loss tidak punya 1R. #1138 tidak punya stop loss saat ditutup. Titik terburuknya −5.494 USDT, 1,81 kali 1R terbesar dari kelima transaksi. Transaksi itu ditutup dengan profit, +4.149 USDT, tetapi membawa risiko lebih besar daripada transaksi mana pun yang punya stop loss. Cara mengukur titik terburuk seperti itu ada di panduan MAE dan MFE.
Biaya dan funding membebani transaksi-transaksi ini antara 0,01R dan 0,05R. Dibandingkan slippage pada #136, itu angka kecil. Tetapi biaya dan funding datang di setiap transaksi, termasuk yang profit.
Berapa risiko per transaksi yang sebaiknya? Loss beruntun dalam angka
Loss datang beruntun, bahkan pada sistem yang menguntungkan. Misalkan transaksi saling independen dan separuhnya menang. Maka dalam 100 transaksi, rentetan 6 loss atau lebih berturut-turut terjadi dengan peluang sekitar 55%, dan rentetan 8 atau lebih sekitar 17%. Jika 4 dari 10 transaksi menang, peluang rentetan 8 loss atau lebih dalam 100 transaksi hampir separuh: 49%.
Berapa bagian akun yang digerus sebuah rentetan jika Anda selalu mempertaruhkan porsi yang sama dari saldo saat ini:
| Risiko per transaksi | 5 loss berturut-turut | 10 loss berturut-turut | 20 loss berturut-turut |
|---|---|---|---|
| 0,5% | −2,5% | −4,9% | −9,5% |
| 1% | −4,9% | −9,6% | −18,2% |
| 2% | −9,6% | −18,3% | −33,2% |
| 5% | −22,6% | −40,1% | −64,2% |
| 10% | −41,0% | −65,1% | −87,8% |
Memulihkan kerugian lebih sulit daripada mengalaminya. Setelah drawdown 20%, Anda butuh kenaikan 25%; setelah 50%, kenaikan 100%. Dengan risiko 1%, akun baru tinggal separuh setelah 69 loss berturut-turut; dengan risiko 10%, setelah tujuh.
Masukkan win rate, stop loss, target, dan biaya Anda sendiri ke kalkulator risk reward. Kalkulator menunjukkan win rate impas, expectancy per transaksi dalam R, dan loss beruntun yang perlu diantisipasi dalam 100 transaksi.
Pertanyaan yang sering diajukan
Berapa persen akun yang sebaiknya saya pertaruhkan per transaksi?
Tidak ada satu angka yang benar. Yang paling sering dikutip adalah aturan 1% dan 2%. Cari persentase Anda di tabel di atas dan jawab dengan jujur apakah Anda sanggup melewati 10 loss berturut-turut. Ini bukan saran investasi.
Apa itu aturan 1%?
Jangan pernah rugi lebih dari 1% akun dalam satu transaksi. Ini aturan tentang risiko, bukan ukuran posisi: dengan akun 10.000 USDT dan stop loss 2%, posisi bisa bernilai 5.000 USDT.
Apakah biaya harus dihitung sebagai bagian dari risiko?
Ya, jika risiko Anda dimaksudkan sebagai seluruh kerugian di stop loss. Dalam hal itu, bagi risiko dengan jarak stop loss ditambah biaya entry dan exit. Pada contoh BTCUSDT, ukurannya menjadi 0,076 BTC, bukan 0,08.
Bagaimana jika stop loss saya tereksekusi lebih buruk dari harganya?
Catat hasil nyata dalam R, bukan yang direncanakan. Jika terus terjadi, perkecil ukuran posisi pada koin yang tipis atau sisakan cadangan di stop loss. Di jurnal trading, hal ini tampak sebagai transaksi yang lebih buruk dari −1R.
Sebelum transaksi berikutnya
- Hitung ukuran dari stop loss. Stop loss dan risiko dalam dolar dulu, lalu ukuran posisi. Leverage terakhir, dan cukup rendah agar likuidasi berada jauh di luar stop loss.
- Sisakan ruang untuk slippage. Terutama pada koin dengan order book tipis: stop loss saya di −1R berujung −1,81R.
- Catat setiap hasil dalam R. Hanya dengan cara ini Anda bisa melihat apakah kerugian nyata sesuai rencana. Template jurnal trading gratis menghitung R untuk Anda.
Sumber
- Bybit: P&L Calculations (USDT Perpetual and Expiry Contracts): P&L kontrak linear adalah kuantitas × pergerakan harga; leverage tidak melipatgandakannya.
- Binance: How to Calculate Profit and Loss for Futures Contracts: ukuran USDⓈ-M dalam koin; rumus P&L; initial margin rate = 1 ÷ leverage.
- Binance: Leverage and Margin of USDⓈ-M Futures: maintenance margin dan likuidasi.
- Binance: Binance Futures Fee Structure & Fee Calculations: 0,05% taker dan 0,02% maker untuk pengguna reguler.
- Bybit: Trading Fee Structure: 0,055% taker untuk perpetual di VIP 0.
- OKX: What is OKX perpetual futures: tingkat biaya terendah 0,02% maker, 0,05% taker.
- Binance: Types of Order on Binance Futures: order stop-market yang terpicu tereksekusi di harga terbaik yang tersedia.
- OKX API: BTC-USDT-SWAP instrument: nilai kontrak 0,01 BTC.
- MetaTrader 5 Help: Market Watch: spesifikasi simbol, ukuran kontrak, dan langkah volume.
- MetaTrader 5 Help: Margin Calculation (Retail Forex, Futures): margin = lot × ukuran kontrak ÷ leverage.
- MQL5 Reference: Symbol Properties: profit forex = (close − open) × ukuran kontrak × lot.
- IG: Pip definition: pip adalah 0,0001, atau 0,01 untuk pasangan dengan yen.
- CMC Markets: Lot Size in Forex: lot standar, mini, dan micro beserta nilai pipnya.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R sebagai risiko awal yang ditentukan stop loss.
- Jurnal publik saya: transaksi #104, #136, #897, #1138, dan #2011 — entry dan exit, stop loss saat ditutup, biaya, funding, titik terburuk.
Angka-angka transaksi diambil dari halaman publiknya pada 8 Oktober 2026. Halaman transaksi publik tidak menunjukkan kapan stop loss dipasang atau digeser, jadi 1R diukur dari stop loss saat ditutup.


