Ինչպես վարել թրեյդինգի օրագիր (իրական գործարքի օրինակով)
Ինչ գրանցել մուտքից առաջ, ելքից հետո և վերլուծելիս՝ Binance-ի իրական գործարքի օրինակով. ռիսկ և R, MAE և MFE, միջնորդավճարներ և գնի ընթացքը ելքից հետո։

Թրեյդինգի օրագիր վարելու համար գրանցեք յուրաքանչյուր գործարք երեք փուլով՝ պլանը՝ մուտքից առաջ, թվերը՝ ելքից անմիջապես հետո, դասերը՝ շաբաթական վերլուծության ժամանակ։ Գները, ժամերը, միջնորդավճարները և ֆանդինգը բորսան պահում է ձեր փոխարեն, իսկ ձեր սեթափը, սկզբնական ստոպը և ելքի պատճառը գոյություն ունեն միայն այն դեպքում, եթե դրանք գրի եք առնում։ Ստորև այս ամենը քննարկված է Binance-ում իմ հանրային օրագրի երկու իրական գործարքի օրինակով. յուրաքանչյուր թիվ վերցված է դրանց հանրային էջերից՝ 8 հոկտեմբերի 2026 թ. դրությամբ։
Ինչո՞ւ վարել թրեյդինգի օրագիր
Ձեր բալանսը ցույց է տալիս միայն հանրագումարը, իսկ օրագիրը՝ թե ինչից է այն կազմված։ 8 հոկտեմբերի 2026 թ. դրությամբ իմ հանրային օրագրի գործարքների 54%-ը շահութաբեր է, բայց հանրագումարը −3041 USDT է։ Թե ինչու, ցույց են տալիս միայն յուրաքանչյուր գործարքի գրառումները. միջին վնասը մեծ է միջին շահույթից, իսկ միջնորդավճարները տարել են 2940 USDT։ Օրագրի արժեքը ոչ թե գրառումների, այլ վերլուծության մեջ է. շաբաթը մեկ անգամ այն ցույց է տալիս, թե ինչ փոխել։ Ինչպես դա անել՝ ստորև։
Ինչ գրանցել թրեյդինգի օրագրում
| Երբ | Ինչ գրանցել | Որտեղից է գալիս |
|---|---|---|
| Մուտքից առաջ | Սիմվոլ, ուղղություն, ժամը UTC-ով | դուք |
| Մուտքից առաջ | Սեթափ՝ կանոնը, որն ասում է մտնել | միայն դուք |
| Մուտքից առաջ | Մուտք, ստոպ, թիրախ, դիրքի չափ | դուք. օրդերները պահում է բորսան |
| Մուտքից առաջ | Ռիսկը մինչև ստոպը USDT-ով. դա 1R-ն է | հաշվարկվում է՝ |մուտք − ստոպ| × քանակ |
| Ելքից հետո | Ելքի գինը և ժամը, միջնորդավճարներ, ֆանդինգ | բորսայի գործարքների պատմությունը |
| Ելքից հետո | Արդյունքը USDT-ով և R-ով | հաշվարկվում է՝ զուտ արդյունք ÷ ռիսկ |
| Ելքից հետո | MAE և MFE | գրաֆիկը, քանի դեռ գործարքը բաց էր |
| Ելքից հետո | Ինչու դուրս եկաք, սխալը, ձեր վիճակը | միայն դուք |
| Մեկ օր անց | Ձեր ելքից հետո գինը հասա՞վ թիրախին կամ ստոպին | գրաֆիկը |
R-ը գործարքի ռիսկն է՝ այն, ինչ կկորցնեք, եթե ստոպը գործի։ R-ով արդյունքը զուտ արդյունքն է՝ բաժանված այդ ռիսկի վրա, այնպես որ +2R նշանակում է, որ վաստակել եք ռիսկի կրկնակին։ Հենց դա է թույլ տալիս համեմատել տարբեր չափի գործարքներ։ Ռիսկը մեկ գործարքում ուղեցույցը ցույց է տալիս, թե ինչպես ընտրել ռիսկը և դրանից հաշվել դիրքի չափը։
MAE-ն այն է, թե որքան է գինը շարժվել դիրքի դեմ, քանի դեռ այն բաց էր, իսկ MFE-ն՝ թե որքան է շարժվել ձեր օգտին։ Երկուսն էլ ավելի հեշտ է կարդալ R-ով։ Դրանք մանրամասն քննարկված են MAE-ի և MFE-ի ուղեցույցում։
Թրեյդինգի օրագրի օրինակ՝ գրանցված իրական գործարք
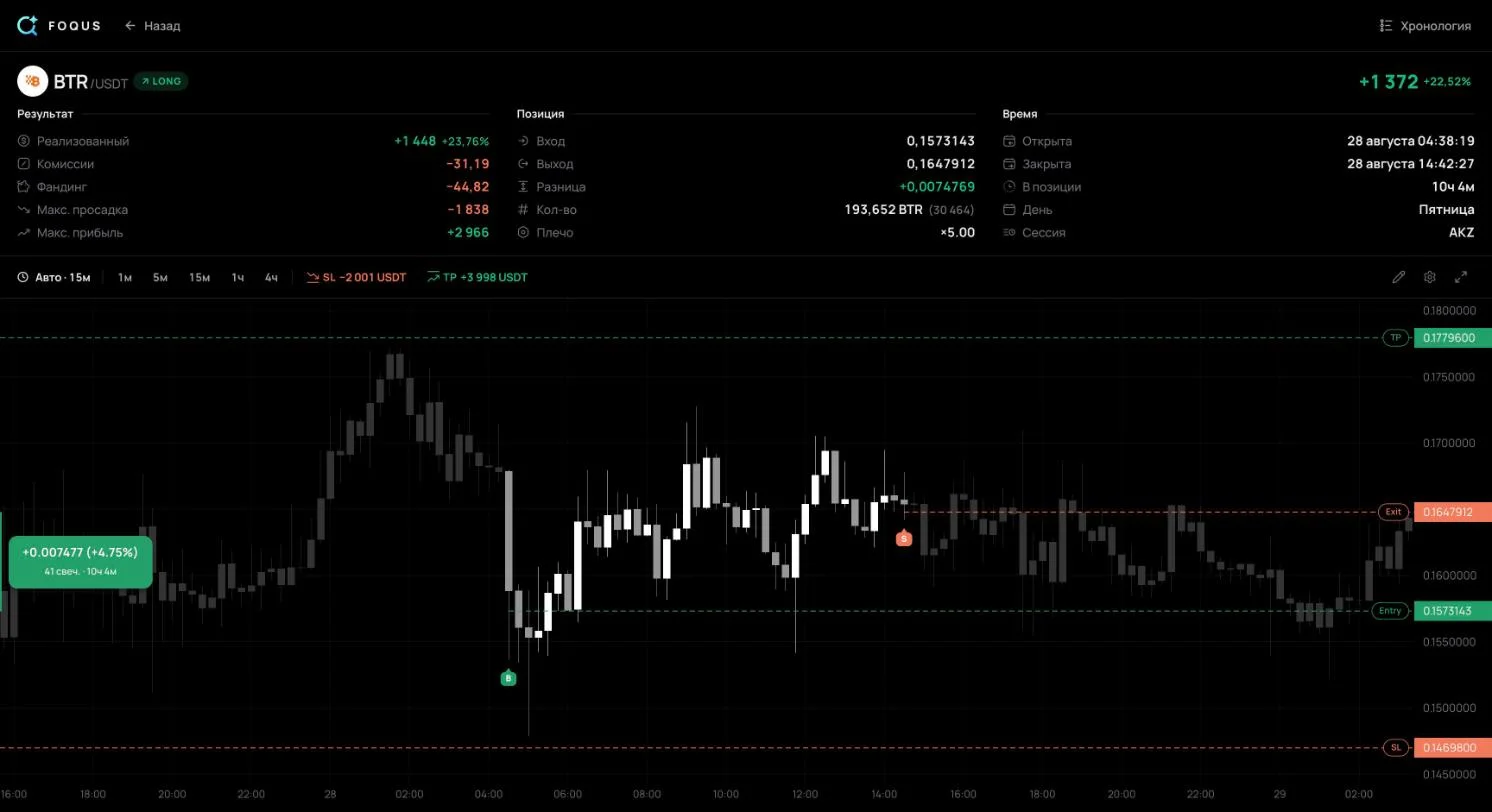
2026 թ. օգոստոսի 28-ին ես Binance-ում լոնգ բացեցի BTRUSDT-ով՝ USDT մարժայով անժամկետ պայմանագրով, 5× լծակով։ Կքննարկեմ այն միայն այն տվյալներով, որոնք կարող էր տեսնել գործարքի հանրային էջի ցանկացած այցելու։
| Դաշտ | Գրառում |
|---|---|
| Ժամանակ | 28 օգոստոսի 2026 թ., մուտք՝ 02:38 UTC, ելք՝ 12:42 UTC. 10 ժ 4 ր |
| Մուտք | 0,15731 միջին գին. 193 652 BTR, դիրքի արժեքը՝ 30 464 USDT |
| Ստոպ և թիրախ | 0,14698 և 0,17796 |
| Ռիսկ, 1R | 2001 USDT. ստոպը 6,57% հեռու էր |
| Թիրախ | 2R. երկու անգամ ավելի հեռու, քան ստոպը |
| Ելք | 0,16479. ստոպի և թիրախի միջև, այսինքն՝ ոչ մեկում |
| Արդյունքն ըստ գնի | +1447,91 USDT, +0,72R |
| Միջնորդավճարներ և ֆանդինգ | −31,19 և −44,82 USDT |
| Զուտ արդյունք | +1371,91 USDT, +0,69R |
| MAE | −5,98%. 0,14790՝ 03:04 UTC-ին, −0,91R |
| MFE | +9,83%. 0,17278՝ 07:18 UTC-ին, +1,50R |
| Սեթափ, ելքի պատճառ, վիճակ | հանրային էջում ցույց չեն տրվում |
Մեկ տողով արդյունքը թաքցնում է պատմությունը։ Մուտքից քսանվեց րոպե անց գինը գործարքի դեմ գնացել էր 0,91R, գրեթե մինչև ստոպը։ 07:18-ին՝ 4 ժ 40 ր անց, գործարքը +1,50R շահույթում էր։ Ելքը գնով վերցրեց +0,72R՝ լավագույն շարժման 48%-ը։
Սեթափը, ելքի պատճառը և իմ վիճակն այստեղ չեմ նշում։ Դրանք հանրային էջում չկան, իսկ այս վերլուծությունը հիմնվում է միայն այդ էջի վրա։ Գործարքի նշումները և պիտակները տեսանելի են միայն հաշվի տիրոջը։ Ձեր սեփական օրագրում այս երեք դաշտը լրացնում եք դուք. դրանք չգիտեն ոչ բորսան, ոչ գործարքներին հետևող հավելվածը։
R-ն այստեղ չափված է փակման պահի ստոպից, քանի որ ստոպի պատմությունը ցույց չի տրվում այն այցելուին, ով մուտք չի գործել։ Ձեր սեփական օրագրում գրանցեք սկզբնական ստոպը. ռիսկը և R-ը հաշվվում են դրանից։

Ինչ եղավ ելքից հետո
Գինը 0,17796-ի թիրախին հասավ օգոստոսի 29-ին՝ մոտավորապես 09:20 UTC-ին, ելքից մոտ 20 ժ 40 ր անց։ Մինչ այդ այն իջավ միայն մինչև 0,15237՝ դեռ 0,14698-ի ստոպից վեր։ Եթե դիրքը մնար բաց նույն ստոպով և թիրախով, գնով այն կբերեր +3998 USDT՝ ամբողջական 2R, +1448-ի փոխարեն։
Սա հետահայաց դատողություն է։ Այս թիվը հաշվի չի առնում ֆանդինգի ևս մեկ օրը և գիշերային կտրուկ շարժման ռիսկը, իսկ մեկ գործարքը ոչինչ չի ապացուցում։ Արժեքն այլ տեղ է. եթե յուրաքանչյուր վաղաժամ ելքից հետո նշեք, թե ուր գնաց գինը, մի քանի տասնյակ գործարքից հետո կերևա՝ ձեր վաղաժամ ելքերը պաշտպանո՞ւմ են ձեզ, թե՞ փող են արժենում։ Առանց այդ սյունակի մնում է միայն հիշողությունը, իսկ հիշողությունը պահում է ամենացավոտ դեպքերը։
Նորից մուտք 74 րոպե անց
13:56 UTC-ին ես բացեցի BTRUSDT-ի ևս մեկ լոնգ՝ 0,16443-ով, գրեթե այն գնով, որով հենց նոր վաճառել էի։ Ստոպն ավելի մոտ էր՝ 0,16007, 2,65% հեռու, 1001 USDT ռիսկով։ Դիրքն ավելի մեծ էր. 37 780 USDT՝ 30 464-ի դիմաց։
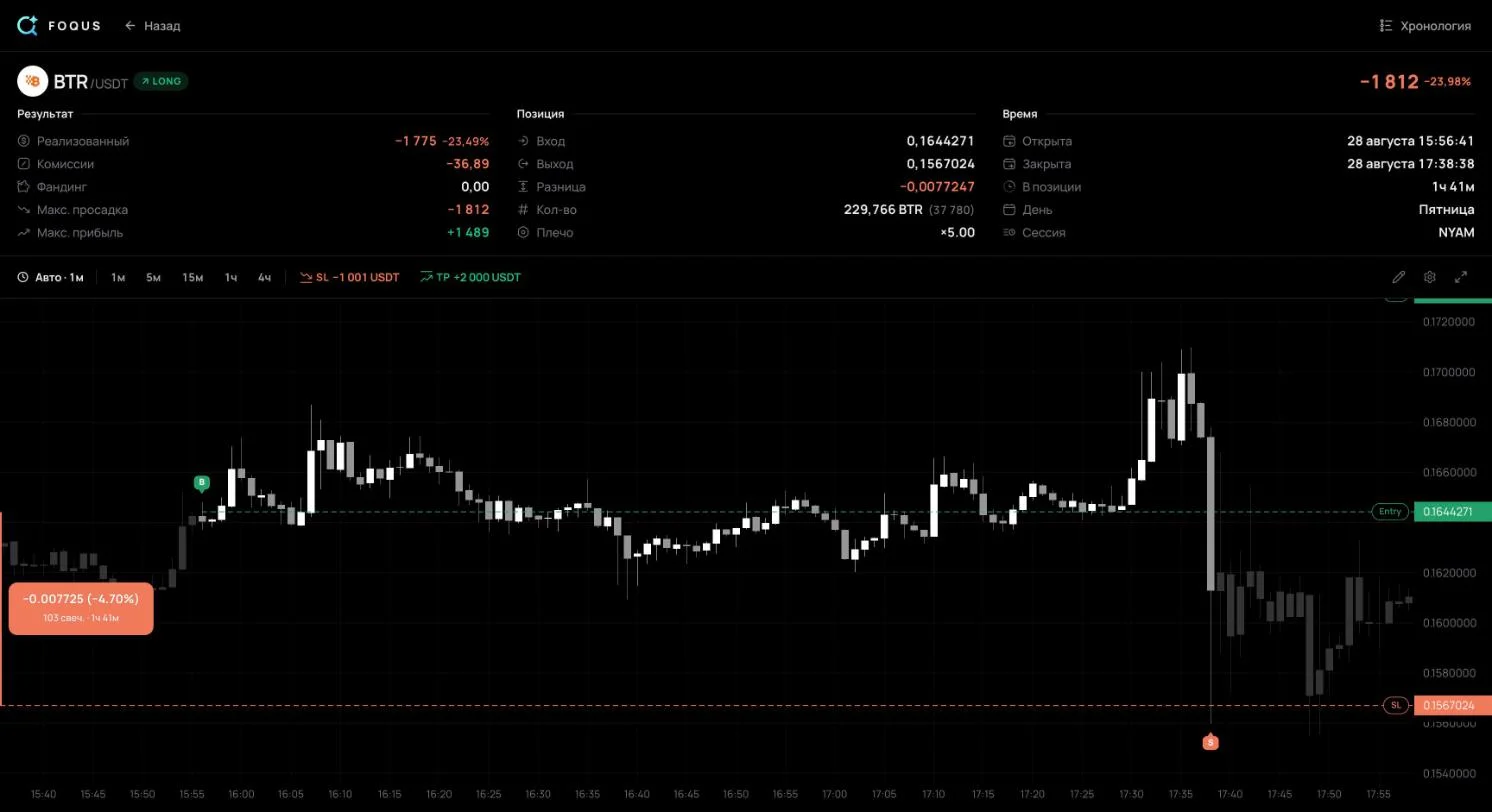
15:36-ին գործարքը +1,51R շահույթում էր։ 15:38-ին մեկրոպեանոց մի մոմ իջավ մինչև 0,15600 և փակվեց 0,16130-ում՝ նորից ստոպից վեր։ Ստոպն այդ պահին արդեն գործել էր։ Այն կատարվեց 0,15670-ով՝ ստոպի գնից 2,1%-ով ցածր։ Արդյունքը եղավ −1811,76 USDT կամ −1,81R՝ պլանավորված 1R-ի փոխարեն։ Միասին երկու գործարքները կորցրին 439,85 USDT։
Ստոպ-մարկետ օրդերը գործարկվելուց հետո դառնում է շուկայական օրդեր, իսկ շուկայական օրդերը կատարվում է լավագույն հասանելի գնով, որն արագ շուկայում կարող է զգալիորեն անցնել ստոպից։ Ուստի այստեղ օրագրում երկու բան է պետք։ Առաջինը՝ «նորից մուտք» նշում, որը կապում է գործարքը նախորդի հետ։ Երկրորդը՝ պլանավորված ռիսկի և իրական վնասի տարբերությունը։ Եթե ձեր ստոպ-լոսները պարբերաբար 1R-ից մեծ են ստացվում, պատճառը սլիպեջն է կամ տեղափոխված ստոպը։
Ինչպես ամեն շաբաթ վերլուծել թրեյդինգի օրագիրը
- Հավաքեք շաբաթվա բոլոր գործարքները։ Նաև փոքր և անհարմար գործարքները։
- Հաշվեք չորս թիվ։ Գործարքների քանակը, շահումների բաժինը, միջին շահույթը և միջին վնասը՝ R-ով կամ USDT-ով։
- Գտեք սպասվող արդյունքը։ Դա միջին արդյունքն է մեկ գործարքում։ Դրական արժեքը նշանակում է, որ համակարգը վաստակում է, բացասականը՝ որ կորցնում է։
- Բաժանեք գործարքներն ըստ սեթափի։ Հանրագումարում թույլ սեթափը թաքնվում է ուժեղի հետևում։
- Համեմատեք պլանը և արդյունքը։ Առանձին նայեք 1R-ից մեծ վնասներին և վաղաժամ ելքերին՝ դրանցից հետո գնի շարժման հետ միասին։
- Ընտրեք մեկ փոփոխություն հաջորդ շաբաթվա համար։ Գրեք այն օրագրում, որպեսզի մեկ շաբաթ անց ստուգեք։
Սպասվող արդյունք = Շահումների բաժին × Միջին շահույթ − Վնասների բաժին × Միջին վնասԱհա թե ինչպես է դա երևում իրական թվերով՝ իմ ամբողջ հանրային օրագիրը 8 հոկտեմբերի 2026 թ. դրությամբ, 65 գործարք (16 օգոստոսի – 2 հոկտեմբերի 2026 թ.)։
Միջին շահութաբեր գործարքը բերել է +1435,23 USDT, միջին վնասաբերը՝ −1775,80 USDT։ Սպասվող արդյունքը՝ 35/65 × 1435,23 − 30/65 × 1775,80 = −46,78 USDT մեկ գործարքում։ Գործարքների կեսից ավելին շահութաբեր է, բայց հաշիվը վնասով է, քանի որ միջին վնասը մեծ է միջին շահույթից։ Պրոֆիտ-ֆակտորն ընդհանուր շահույթն է՝ բաժանված ընդհանուր վնասի վրա. եթե այն 1-ից ցածր է, հաշիվը վնասով է։
Կա նաև մի տող, որը ցույց է տալիս, թե ինչու են միջնորդավճարները պետք յուրաքանչյուր գրառման մեջ։ Գնով գործարքները կորցրել են 637 USDT, ֆանդինգն ավելացրել է 537, իսկ միջնորդավճարները տարել են 2940։ Առանց միջնորդավճարների հանրագումարը կլիներ −101 USDT։ Միջնորդավճարները բաց թողնող օրագիրը մոտավորապես զրոյական արդյունք ցույց կտար մի հաշվի համար, որը 3041 USDT վնասի մեջ է։
Քանի՞ գործարքից հետո կարելի է վստահել թվերին
Շահումների բաժինը գնահատական է, ոչ թե ճշգրիտ թիվ։ Ուիլսոնի 95%-անոց վստահության միջակայքը (համամասնության միջակայք որոշելու ստանդարտ եղանակը) ցույց է տալիս, թե որքան կարող է այն շեղվել իրականից.
| Գործարքներ | Շահումների բաժին | Իրական շահումների բաժինը, 95% |
|---|---|---|
| 20 | 45% | 26%-ից 66% |
| 65 | 54% | 42%-ից 65% |
| 100 | 45% | 36%-ից 55% |
Նույնիսկ 65 գործարքից հետո իրական շահումների բաժինը կարող է լինել 42% կամ 65%։ Ահա թե ինչու է շաբաթական վերլուծությունը կատարման սխալների համար՝ տեղափոխված ստոպ, մուտք առանց պլանի, բաց թողնված միջնորդավճարներ։ Սեթափը գնահատվում է միայն այդ սեթափի տասնյակ գործարքներով։
Աղյուսա՞կ, տետր, թե՞ հավելված
- Աղյուսակ։ Excel կամ Google Sheets՝ անվճար և ճկուն, բայց յուրաքանչյուր թիվ մուտքագրում եք ինքներդ, իսկ MAE-ն և MFE-ն կարդում եք գրաֆիկից։ Թրեյդինգի օրագրի անվճար ձևանմուշն արդեն հաշվում է ռիսկը, R-ը և զուտ արդյունքը։ Փորձեք այն վերևի գործարքով՝ ուղղություն LONG, մուտք 0,1573143, քանակ 193 652, ստոպ 0,14698, թիրախ 0,17796, ելք 0,1647912, միջնորդավճարներ 31,19, ֆանդինգ −44,82։ Ձևանմուշը տալիս է $2001,26 ռիսկ, +$1371,91 զուտ արդյունք և +0,69R, ինչպես գործարքի էջում։
- Տետր կամ Notion։ Լավ է նշումների և էկրանի պատկերների համար, թույլ՝ թվերի. շահումների բաժինը և սպասվող արդյունքը պետք է հաշվել առանձին։
- Գործարքները ներմուծող հավելված։ Գները, ժամերը, միջնորդավճարները և ֆանդինգը գալիս են բորսայից միայն կարդալու API բանալու միջոցով։ Այդպես է գրանցվել վերևի գործարքը։ MetaTrader 5-ում բանալու դերը կատարում է ինվեստորի գաղտնաբառը, որը նույնպես միայն կարդալու համար է։ Binance-ի, Bybit-ի, OKX-ի և MetaTrader 5-ի էջերը ցույց են տալիս, թե ինչպես միացնել յուրաքանչյուրը։ Պլանը, ելքի պատճառը և դասը, միևնույն է, գրում եք դուք։
Թրեյդինգի օրագրի սխալներ, որոնք թաքցնում են ճշմարտությունը
- Պլան չկա։ Առանց մուտքից առաջ դրված ստոպի և թիրախի չեք կարող ասել, թե ինչն է ձախողվել՝ գաղափարը, թե կատարումը, և չեք կարող հաշվել R-ը։
- Ստոպը գրանցում եք այն տեղափոխելուց հետո։ Ռիսկը և R-ը հաշվվում են սկզբնական ստոպից։ Եթե գրանցեք ավելի հեռու տեղափոխված ստոպը, վնասը R-ով ավելի փոքր կերևա, քան իրականում էր պլանի համեմատ։
- Անհարմար գործարքները բաց եք թողնում։ Իմպուլսիվ մուտքերը սովորաբար ամենաթանկն են նստում։ Դրանք դուրս թողեք, և ձեր վիճակագրությունն ավելի լավը կերևա, քան ձեր առևտուրը։
- Միջնորդավճարներ և ֆանդինգ չկան։ Վերևի օրագրում դա −101 և −3041 USDT-ի տարբերությունն է։
- Երբեք չեք վերընթերցում։ Օրագիրն իրեն արդարացնում է միայն վերլուծության ժամանակ։
Հաճախ տրվող հարցեր թրեյդինգի օրագրի մասին
Ի՞նչ պետք է ներառի թրեյդինգի օրագիրը։
Ամսաթիվը և ժամը UTC-ով, սիմվոլը, ուղղությունը, մուտքը, ստոպը, թիրախը, չափը և ռիսկը USDT-ով։ Ելքից հետո՝ ելքի գինը, միջնորդավճարները, ֆանդինգը, արդյունքը R-ով և այն, թե արդյոք հետևել եք ձեր կանոններին։ Սեթափը, ելքի պատճառը և մեկ դաս ավելացնում եք դուք։
Ինչո՞վ է օրագիրը տարբերվում բորսայի գործարքների պատմությունից։
Բորսան պահում է ձեր օրդերները և թույլ է տալիս արտահանել դրանք։ Բայց պատմության մեջ պլան չկա՝ ինչու մտաք, որն էր սկզբնական ստոպը, ինչու դուրս եկաք։ Չկան նաև MAE և MFE. դրանք վերցվում են գրաֆիկից՝ այն ժամանակահատվածի համար, երբ գործարքը բաց էր։
Պե՞տք է գրանցել հույզերը։
Այո՝ մեկ բառով կամ 1-ից 5 բալանոց գնահատականով։ Մեկ ամիս անց համեմատեք R-ով միջին արդյունքը յուրաքանչյուր վիճակի համար։ Դա ցույց է տալիս, թե որ վիճակներում եք ավելի վատ առևտուր անում։
Որտեղի՞ց վերցնել անվճար թրեյդինգի օրագիր։
Կհամապատասխանի ցանկացած աղյուսակ՝ այս ուղեցույցի սկզբում նշված դաշտերով։ Պատրաստի տարբերակ է անվճար ձևանմուշն Excel-ի և Google Sheets-ի համար՝ ռիսկի, R-ի, սպասվող արդյունքի և անկման բանաձևերով։
Որտեղից սկսել
- Հաջորդ մուտքից առաջ գրի առեք ստոպը և ռիսկը USDT-ով։ Դա ձեր 1R-ն է։ Առանց դրա չեք կարող արդյունքը, MAE-ն կամ MFE-ն արտահայտել R-ով։
- Յուրաքանչյուր վաղաժամ ելքից մեկ օր անց ստուգեք գրաֆիկը։ Նշեք, թե գինը հասավ թիրախին, թե ստոպին։ Մի քանի տասնյակ նման նշումից հետո կիմանաք, թե ինչ արժեն ձեր վաղաժամ ելքերը։
Աղբյուրներ
- Իմ հանրային Binance օրագիրը, գործարքներ 104 և 136 — գներ, ժամեր, միջնորդավճարներ, ֆանդինգ, MAE, MFE և 65 գործարքի հանրագումարները՝ 8 հոկտեմբերի 2026 թ. դրությամբ։
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders — բորսան պահում է ձեր ֆյուչերսային օրդերների պատմությունը և թույլ է տալիս արտահանել այն։
- Binance: Introduction to Binance Futures Funding Rates — ֆանդինգը վճարվում է լոնգերի և շորտերի միջև, իսկ Binance-ը դրա համար միջնորդավճար չի գանձում։
- Binance: Types of Order on Binance Futures — ստոպ-մարկետ օրդերը գործարկվելիս դառնում է շուկայական, իսկ շուկայական օրդերը կարող է կատարվել սլիպեջով։
- Van Tharp Institute: A Short Lesson on R and R-Multiples — R-ը՝ որպես ստոպով որոշված սկզբնական ռիսկ, արդյունքները՝ R-բազմապատիկներով, սպասվող արդյունքը՝ որպես միջին R-բազմապատիկ։
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals — Ուիլսոնի մեթոդը համամասնության վստահության միջակայքի համար։


