Cum să ții un jurnal de trading (pe o tranzacție reală)
Ce notezi înainte de intrare, după ieșire și la analiză, pe o tranzacție reală pe Binance: risc și R, MAE și MFE, comisioane, prețul după ieșire.

Ca să ții un jurnal de trading, notează fiecare tranzacție în trei etape: planul înainte de intrare, cifrele imediat după ieșire și lecțiile la analiza săptămânală. Bursa îți păstrează prețurile, orele, comisioanele și funding-ul; setup-ul, stopul inițial și motivul ieșirii există doar dacă le scrii. Mai jos, totul e explicat pe două tranzacții reale din jurnalul meu public pe Binance, cu fiecare cifră luată de pe paginile lor publice pe 8 octombrie 2026.
De ce să ții un jurnal de trading?
Soldul îți arată doar totalul; jurnalul arată din ce e făcut. Pe 8 octombrie 2026, 54 % dintre tranzacțiile din jurnalul meu public sunt câștigătoare, și totuși totalul e −3.041 USDT. Doar înregistrările pe fiecare tranzacție arată de ce: pierderea medie e mai mare decât câștigul mediu, iar comisioanele au luat 2.940 USDT. Valoarea nu stă în scrisul în sine, ci în analiză: o dată pe săptămână, îți arată ce să schimbi. Cum o faci afli mai jos.
Ce să notezi într-un jurnal de trading
| Când | Ce notezi | De unde vine |
|---|---|---|
| Înainte de intrare | Simbolul, direcția, ora în UTC | de la tine |
| Înainte de intrare | Setup-ul: regula care îți spune să intri | doar de la tine |
| Înainte de intrare | Intrarea, stopul, ținta, mărimea poziției | de la tine; bursa păstrează ordinele |
| Înainte de intrare | Riscul până la stop în USDT: acesta e 1R | calculat: |intrare − stop| × cantitate |
| După ieșire | Prețul și ora ieșirii, comisioanele, funding-ul | istoricul tranzacțiilor de pe bursă |
| După ieșire | Rezultatul în USDT și în R | calculat: rezultat net ÷ risc |
| După ieșire | MAE și MFE | graficul cât timp tranzacția a fost deschisă |
| După ieșire | De ce ai ieșit, greșeala, starea ta | doar de la tine |
| O zi mai târziu | A ajuns prețul la țintă sau la stop după ce ai ieșit? | graficul |
R este riscul tranzacției: cât pierzi dacă se atinge stopul. Rezultatul în R este rezultatul net împărțit la acest risc, deci +2R înseamnă că ai câștigat de două ori cât ai riscat. Asta îți permite să compari tranzacții de mărimi diferite. Ghidul despre riscul pe tranzacție arată cum îți alegi riscul și cum dimensionezi poziția pornind de la el.
MAE arată cât de departe s-a mișcat prețul împotriva poziției cât timp a fost deschisă; MFE, cât de departe s-a mișcat în favoarea ta. Amândouă se citesc cel mai bine în R. Ghidul despre MAE și MFE le tratează în detaliu.
Exemplu de jurnal de trading: o tranzacție reală, notată
Pe 28 august 2026 am deschis un long pe BTRUSDT pe Binance, un contract perpetuu cu marjă în USDT, cu levier 5×. Analizez tranzacția folosind doar ce putea vedea orice vizitator al paginii ei publice.
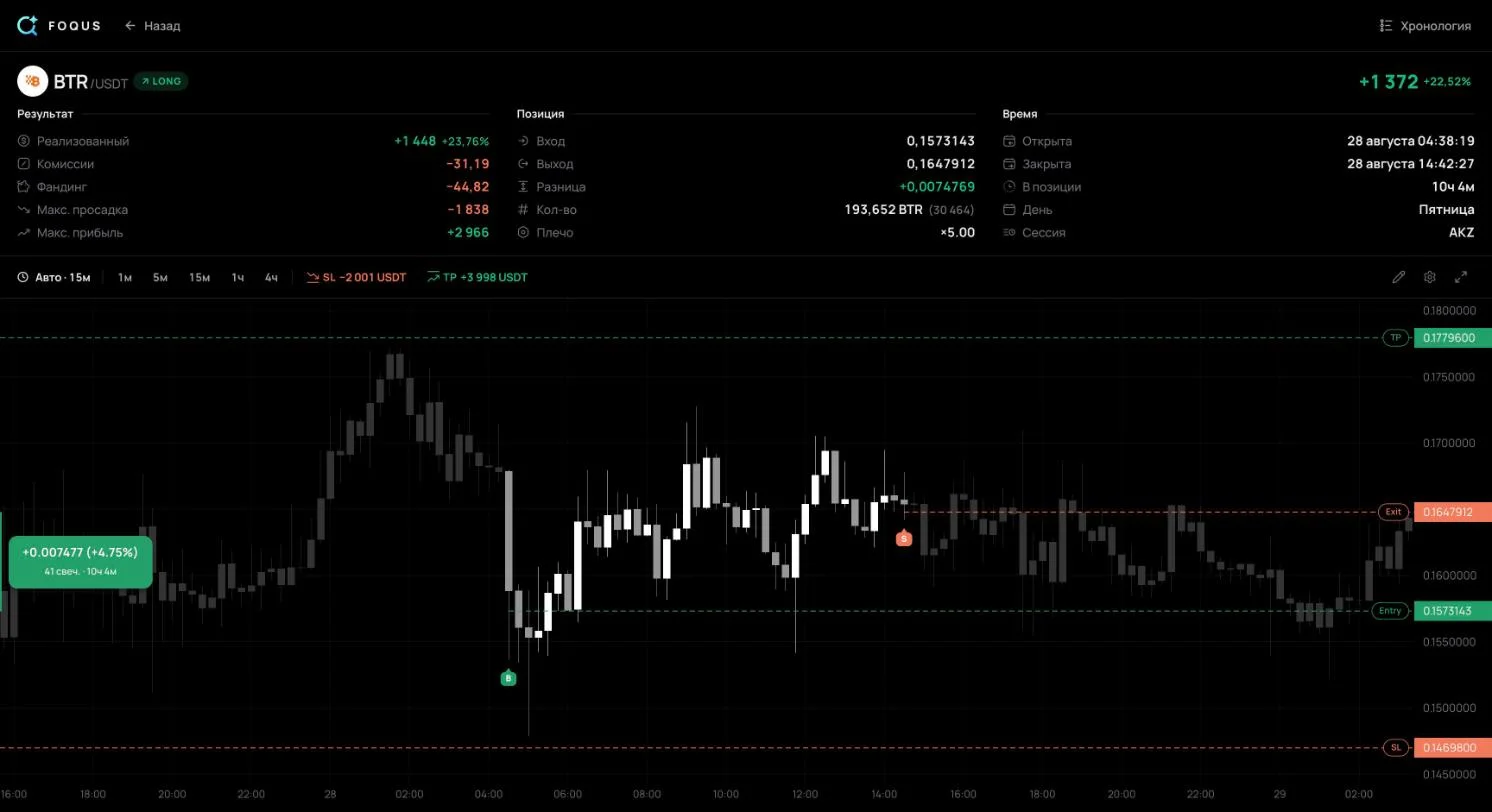
| Câmp | Ce s-a notat |
|---|---|
| Timp | 28 august 2026, intrare la 02:38 UTC, ieșire la 12:42 UTC: 10 h 4 min |
| Intrare | preț mediu 0,15731; 193.652 BTR, valoare nominală 30.464 USDT |
| Stop și țintă | 0,14698 și 0,17796 |
| Risc, 1R | 2.001 USDT: stopul era la 6,57 % distanță |
| Țintă | 2R: de două ori mai departe decât stopul |
| Ieșire | 0,16479: între stop și țintă, deci niciuna dintre ele |
| Rezultat din preț | +1.447,91 USDT, +0,72R |
| Comisioane și funding | −31,19 și −44,82 USDT |
| Rezultat net | +1.371,91 USDT, +0,69R |
| MAE | −5,98 %: 0,14790 la 03:04 UTC, −0,91R |
| MFE | +9,83 %: 0,17278 la 07:18 UTC, +1,50R |
| Setup, motivul ieșirii, stare | nu apar pe pagina publică |
Rezultatul pe un singur rând ascunde povestea. La douăzeci și șase de minute după intrare, prețul mersese 0,91R împotriva tranzacției, aproape până la stop. La 07:18, după 4 h 40 min, tranzacția era pe plus cu 1,50R. Ieșirea a prins +0,72R din preț: 48 % din cea mai bună mișcare.
Nu dau aici setup-ul, motivul ieșirii sau starea mea. Nu apar pe pagina publică, iar această analiză se ține doar de pagina aceea. Notițele și etichetele unei tranzacții le vede doar proprietarul contului. În propriul jurnal, aceste trei câmpuri le completezi tu: nici bursa, nici o aplicație de urmărire nu le cunosc.
R se măsoară aici de la stopul care stătea la închidere, pentru că istoricul stopului nu i se arată unui vizitator neautentificat. În propriul jurnal, notează stopul inițial: riscul și R se calculează de la el.

Ce s-a întâmplat după ieșire
Prețul a atins ținta de 0,17796 pe 29 august în jurul orei 09:20 UTC, la aproximativ 20 h 40 min după ieșire. Înainte de asta a coborât doar până la 0,15237, tot deasupra stopului de la 0,14698. Dacă poziția ar fi rămas deschisă cu același stop și aceeași țintă, ar fi adus +3.998 USDT din preț, 2R întregi, în loc de +1.448.
E ușor de spus acum, privind înapoi. Cifra lasă deoparte încă o zi de funding și riscul unei mișcări bruște peste noapte, iar o singură tranzacție nu dovedește nimic. Valoarea e în altă parte: dacă notezi unde a mers prețul după fiecare ieșire prematură, câteva zeci de tranzacții îți vor arăta dacă ieșirile tale premature te protejează sau te costă bani. Fără această coloană rămâi cu memoria, iar memoria păstrează cazurile cele mai dureroase.
Reintrarea, 74 de minute mai târziu
La 13:56 UTC am deschis un alt long pe BTRUSDT, la 0,16443, aproape prețul la care tocmai vândusem. Stopul era mai strâns: 0,16007, la 2,65 % distanță, un risc de 1.001 USDT. Poziția era mai mare: 37.780 USDT valoare nominală față de 30.464.
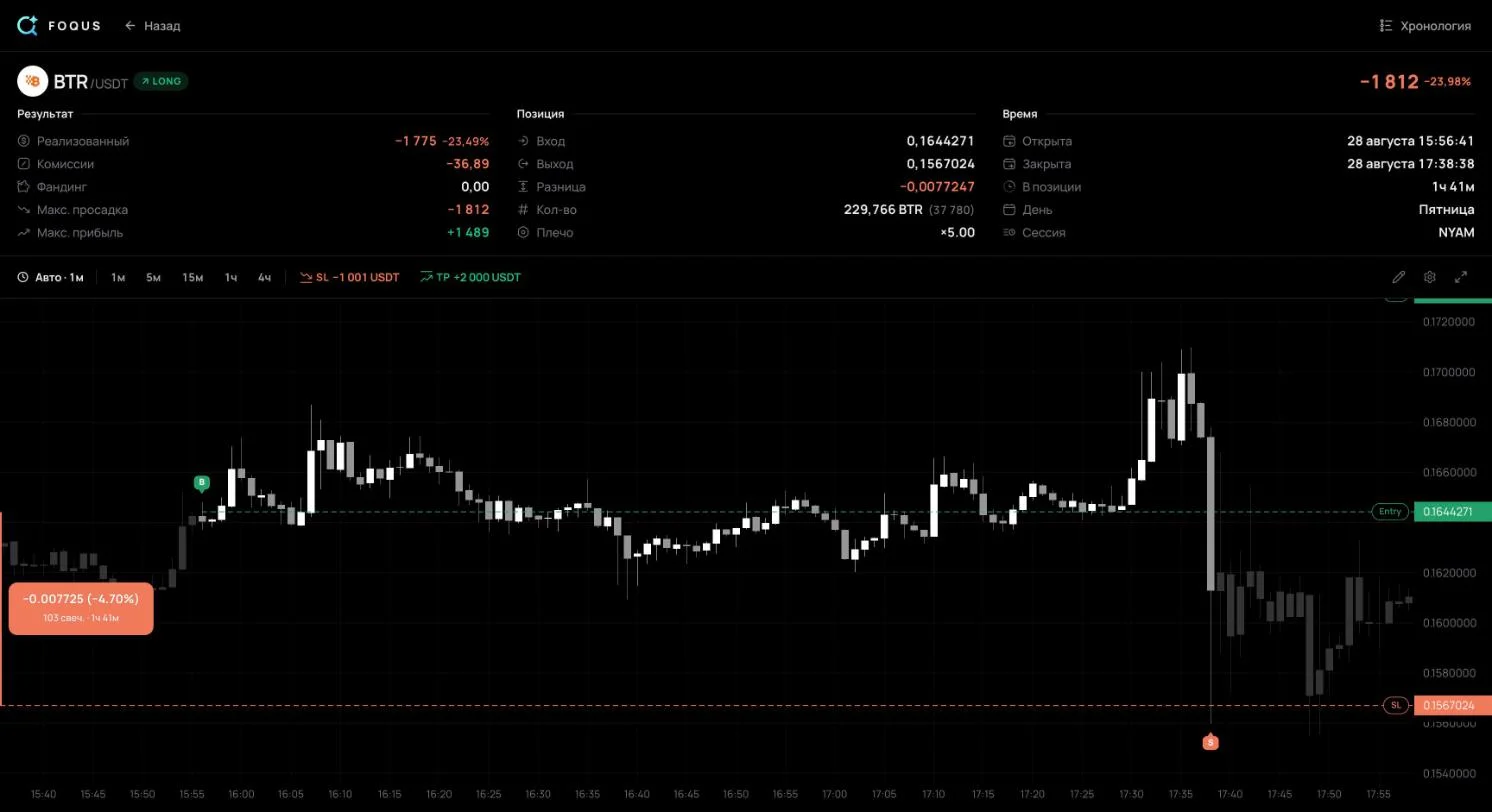
La 15:36, tranzacția era pe plus cu 1,51R. La 15:38, o singură lumânare de un minut a coborât la 0,15600 și s-a închis la 0,16130, din nou deasupra stopului. Stopul se declanșase deja până atunci. S-a executat la 0,15670, cu 2,1 % sub prețul stopului. Rezultatul a fost −1.811,76 USDT, adică −1,81R față de un 1R planificat. Împreună, cele două tranzacții au pierdut 439,85 USDT.
Un ordin stop-market devine ordin la piață odată declanșat, iar un ordin la piață se execută la cel mai bun preț disponibil, care pe o piață rapidă poate fi mult dincolo de stop. Așa că aici își au locul în jurnal două lucruri. Primul, un marcaj „reintrare” care trimite la tranzacția anterioară. Al doilea, diferența dintre riscul planificat și pierderea reală. Dacă pierderile tale la stop ies regulat mai mari de 1R, cauza e slippage-ul sau un stop mutat.
Cum îți analizezi jurnalul de trading în fiecare săptămână
- Adună toate tranzacțiile săptămânii. Și pe cele mici și incomode.
- Calculează patru cifre. Numărul de tranzacții, rata de câștig, câștigul mediu și pierderea medie, în R sau în USDT.
- Calculează speranța matematică. Este rezultatul mediu pe tranzacție. Pozitivă înseamnă că sistemul câștigă bani; negativă, că pierde.
- Împarte tranzacțiile pe setup-uri. Un setup slab se ascunde în total în spatele unuia puternic.
- Compară planul cu rezultatul. Privește separat pierderile mai mari de 1R și ieșirile premature, alături de ce a făcut prețul după ele.
- Alege o singură schimbare pentru săptămâna următoare. Scrie-o în jurnal, ca s-o poți verifica peste o săptămână.
Speranța matematică = Rata de câștig × Câștigul mediu − Rata de pierdere × Pierderea medieIată cum arată asta pe cifre reale: tot jurnalul meu public pe 8 octombrie 2026, 65 de tranzacții între 16 august și 2 octombrie 2026.
În medie, o tranzacție câștigătoare a adus +1.435,23 USDT, iar una pierzătoare, −1.775,80 USDT. Speranța matematică: 35/65 × 1.435,23 − 30/65 × 1.775,80 = −46,78 USDT pe tranzacție. Peste jumătate dintre tranzacții au câștigat, și totuși contul e pe minus, pentru că pierderea medie e mai mare decât câștigul mediu. Profit factorul este profitul total împărțit la pierderea totală; sub 1, contul pierde.
Mai e un rând care arată de ce comisioanele își au locul în fiecare înregistrare. Din preț, tranzacțiile au pierdut 637 USDT, funding-ul a adăugat 537, iar comisioanele au luat 2.940. Fără comisioane, totalul ar fi −101 USDT. Un jurnal care ar sări peste comisioane ar arăta un cont aproape pe zero, deși contul e pe minus cu 3.041.
Câte tranzacții îți trebuie ca să te poți baza pe cifre?
O rată de câștig e o estimare, nu o cifră exactă. Un interval Wilson de 95 %, metoda standard de a pune un interval în jurul unei proporții, arată cât de departe poate fi de adevăr:
| Tranzacții | Rată de câștig | Rata reală de câștig, 95 % |
|---|---|---|
| 20 | 45 % | între 26 % și 66 % |
| 65 | 54 % | între 42 % și 65 % |
| 100 | 45 % | între 36 % și 55 % |
Chiar și după 65 de tranzacții, rata reală de câștig ar putea fi 42 % sau 65 %. De aceea analiza săptămânală e pentru greșelile de execuție: un stop mutat, o intrare fără plan, comisioane lipsă. Un setup se judecă pe zeci de tranzacții doar cu acel setup.
Foaie de calcul, caiet sau aplicație?
- Foaie de calcul. Excel sau Google Sheets: gratuită și flexibilă, dar tastezi singur fiecare cifră și citești MAE și MFE de pe grafic. Șablonul gratuit de jurnal de trading calculează deja riscul, R și rezultatul net. Încearcă-l cu tranzacția de mai sus: direcția LONG, intrarea 0,1573143, cantitatea 193.652, stopul 0,14698, ținta 0,17796, ieșirea 0,1647912, comisioanele 31,19, funding-ul −44,82. Șablonul dă un risc de 2.001,26 $, un rezultat net de +1.371,91 $ și +0,69R, la fel ca pagina tranzacției.
- Caiet sau Notion. Bun pentru notițe și capturi de ecran, slab pentru cifre: rata de câștig și speranța matematică trebuie calculate separat.
- O aplicație care îți importă tranzacțiile. Prețurile, orele, comisioanele și funding-ul vin de la bursă printr-o cheie API read-only. Așa a fost înregistrată tranzacția de mai sus. Pentru MetaTrader 5, locul cheii îl ia parola de investitor; și ea e doar pentru citire. Paginile pentru Binance, Bybit, OKX și MetaTrader 5 arată cum se conectează fiecare. Planul, motivul ieșirii și lecția tot tu trebuie să le scrii.
Greșeli în jurnalul de trading care ascund adevărul
- Lipsa planului. Fără un stop și o țintă stabilite înainte de intrare nu poți spune ce a eșuat, ideea sau execuția, și nu poți calcula R.
- Notarea stopului după ce l-ai mutat. Riscul și R vin din stopul inițial. Dacă notezi un stop pe care l-ai îndepărtat, pierderea pare în R mai mică decât a fost față de plan.
- Omiterea tranzacțiilor incomode. Intrările impulsive tind să coste cel mai mult. Dacă le lași deoparte, statisticile arată mai bine decât tradingul tău.
- Fără comisioane sau funding. În jurnalul de mai sus, asta e diferența dintre −101 și −3.041 USDT.
- Nu-l recitești niciodată. Un jurnal dă roade doar la analiză.
Întrebări frecvente despre jurnalul de trading
Ce trebuie să conțină un jurnal de trading?
Data și ora în UTC, simbolul, direcția, intrarea, stopul, ținta, mărimea și riscul în USDT. După ieșire: prețul de ieșire, comisioanele, funding-ul, rezultatul în R și dacă ți-ai respectat regulile. Setup-ul, motivul ieșirii și o lecție le adaugi tu.
Cu ce se deosebește un jurnal de istoricul tranzacțiilor de pe bursă?
Bursa îți păstrează ordinele și te lasă să le exporți. Dar istoricul nu conține niciun plan: de ce ai intrat, care era stopul inițial, de ce ai ieșit. Nu are nici MAE, nici MFE; acestea vin de pe grafic, cât timp tranzacția a fost deschisă.
Ar trebui să-mi notez emoțiile?
Da, într-un cuvânt sau cu o notă de la 1 la 5. După o lună, compară rezultatul mediu în R pentru fiecare stare. Vei vedea în ce stări tranzacționezi mai prost.
De unde pot lua un jurnal de trading gratuit?
Merge orice foaie de calcul cu câmpurile de la începutul acestui ghid. O variantă gata făcută este șablonul gratuit pentru Excel și Google Sheets, cu formule pentru risc, R, speranță matematică și drawdown.
De unde să începi
- Înainte de următoarea intrare, scrie stopul și riscul în USDT. Acesta e 1R-ul tău. Fără el nu poți exprima în R rezultatul, MAE sau MFE.
- După fiecare ieșire prematură, verifică graficul o zi mai târziu. Notează dacă prețul a ajuns la țintă sau la stop. După câteva zeci de astfel de notițe vei ști cât valorează ieșirile tale premature.
Surse
- Jurnalul meu public pe Binance, tranzacțiile 104 și 136: prețuri, ore, comisioane, funding, MAE, MFE și totalurile a 65 de tranzacții pe 8 octombrie 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: bursa îți păstrează istoricul ordinelor de futures și te lasă să-l exporți.
- Binance: Introduction to Binance Futures Funding Rates: funding-ul se plătește între pozițiile long și short; Binance nu percepe comision pe el.
- Binance: Types of Order on Binance Futures: un ordin stop-market devine ordin la piață când se declanșează, iar un ordin la piață poate avea slippage.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R ca risc inițial stabilit de stop, rezultatele în multipli de R, speranța matematică ca multiplu R mediu.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: metoda Wilson pentru intervalul de încredere al unei proporții.


