Jak prowadzić dziennik tradera (na prawdziwej transakcji)
Co zapisywać przed wejściem, po wyjściu i przy przeglądzie – na prawdziwej transakcji z Binance: ryzyko i R, MAE i MFE, prowizje i ruch ceny po wyjściu.

Prowadząc dziennik tradera, zapisuj każdą transakcję w trzech etapach: plan przed wejściem, liczby zaraz po wyjściu i wnioski w cotygodniowym przeglądzie. Ceny, czas, prowizje i funding przechowa za Ciebie giełda; Twój setup, pierwotny stop loss i powód wyjścia istnieją tylko wtedy, gdy je zapiszesz. Poniżej przechodzę przez to wszystko na dwóch prawdziwych transakcjach z mojego publicznego dziennika na Binance, a każdą liczbę biorę z ich publicznych stron według stanu na 8 października 2026.
Po co prowadzić dziennik tradera?
Saldo pokazuje tylko sumę; dziennik pokazuje, z czego się ona składa. Według stanu na 8 października 2026 zyskownych jest 54% transakcji w moim publicznym dzienniku, a mimo to suma wynosi −3041 USDT. Dlaczego, pokazują dopiero zapisy poszczególnych transakcji: średnia strata jest większa od średniego zysku, a prowizje zabrały 2940 USDT. Wartość nie tkwi w samym zapisywaniu, lecz w przeglądzie: raz w tygodniu pokazuje, co zmienić. Jak go przeprowadzić, opisuję niżej.
Co zapisywać w dzienniku tradera
| Kiedy | Co zapisać | Skąd to wziąć |
|---|---|---|
| Przed wejściem | Symbol, kierunek, czas w UTC | Ty |
| Przed wejściem | Setup: reguła, która każe wejść | tylko Ty |
| Przed wejściem | Wejście, stop loss, cel, wielkość pozycji | Ty; zlecenia przechowuje giełda |
| Przed wejściem | Ryzyko do stop lossa w USDT: to jest 1R | obliczane: |wejście − stop loss| × ilość |
| Po wyjściu | Cena i czas wyjścia, prowizje, funding | historia transakcji na giełdzie |
| Po wyjściu | Wynik w USDT i w R | obliczane: wynik netto ÷ ryzyko |
| Po wyjściu | MAE i MFE | wykres z czasu, gdy transakcja była otwarta |
| Po wyjściu | Powód wyjścia, błąd, Twój stan | tylko Ty |
| Dzień później | Czy po wyjściu cena doszła do celu albo do stop lossa? | wykres |
R to ryzyko transakcji: tyle tracisz, gdy zadziała stop loss. Wynik w R to wynik netto podzielony przez to ryzyko, więc +2R oznacza zarobek dwa razy większy niż ryzyko. Dzięki temu da się porównywać transakcje różnej wielkości. Poradnik o ryzyku na transakcję pokazuje, jak wybrać ryzyko i dobrać do niego wielkość pozycji.
MAE pokazuje, jak daleko cena poszła przeciw pozycji, dopóki była otwarta; MFE – jak daleko poszła na Twoją korzyść. Obie najlepiej czytać w R. Szczegółowo opisuje je poradnik o MAE i MFE.
Przykład dziennika tradera: zapis prawdziwej transakcji
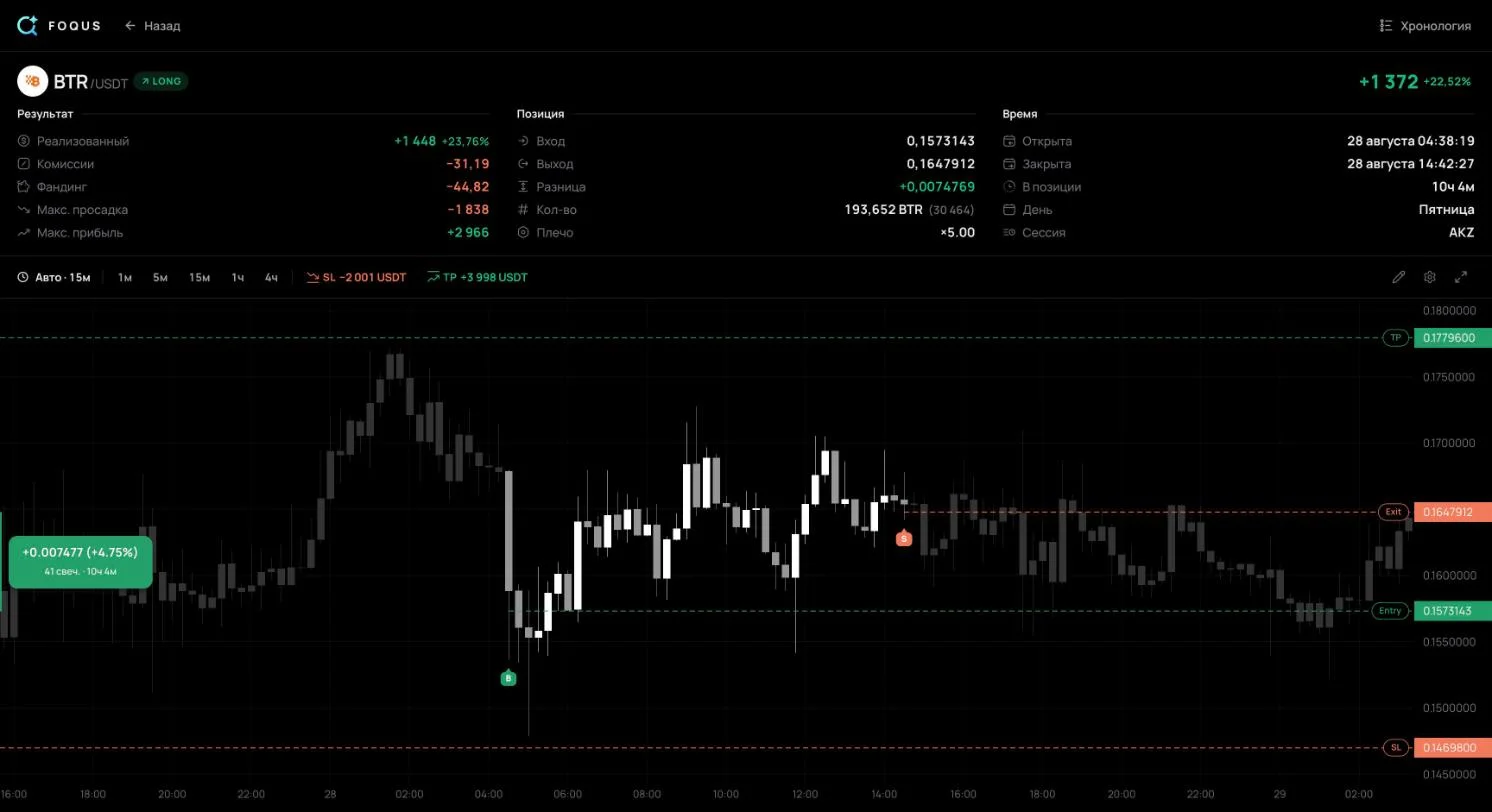
28 sierpnia 2026 otworzyłem longa na BTRUSDT na Binance – na kontrakcie wieczystym z depozytem w USDT, z dźwignią 5×. Przejdę przez tę transakcję, korzystając tylko z tego, co mógł zobaczyć każdy odwiedzający jej publiczną stronę.
| Pole | Wpis |
|---|---|
| Czas | 28 sierpnia 2026, wejście o 02:38 UTC, wyjście o 12:42 UTC: 10 godz. 4 min |
| Wejście | średnia cena 0,15731; 193 652 BTR, wartość nominalna 30 464 USDT |
| Stop loss i cel | 0,14698 i 0,17796 |
| Ryzyko, 1R | 2001 USDT: stop loss był 6,57% od wejścia |
| Cel | 2R: dwa razy dalej niż stop loss |
| Wyjście | 0,16479: między stop lossem a celem, czyli na żadnym z nich |
| Wynik na cenie | +1447,91 USDT, +0,72R |
| Prowizje i funding | −31,19 i −44,82 USDT |
| Wynik netto | +1371,91 USDT, +0,69R |
| MAE | −5,98%: 0,14790 o 03:04 UTC, −0,91R |
| MFE | +9,83%: 0,17278 o 07:18 UTC, +1,50R |
| Setup, powód wyjścia, stan | nie widać na stronie publicznej |
Wynik w jednej linijce ukrywa całą historię. Dwadzieścia sześć minut po wejściu cena poszła 0,91R przeciw transakcji, prawie do stop lossa. O 07:18, po 4 godz. 40 min, transakcja była na +1,50R. Wyjście złapało na cenie +0,72R: 48% najlepszego ruchu.
Nie podaję tu setupu, powodu wyjścia ani swojego stanu. Nie ma ich na stronie publicznej, a ta analiza trzyma się wyłącznie tej strony. Notatki i tagi transakcji widzi tylko właściciel konta. We własnym dzienniku te trzy pola należą do Ciebie: nie zna ich ani giełda, ani aplikacja do śledzenia transakcji.
R jest tu liczone od stop lossa z chwili zamknięcia, bo historii stop lossa niezalogowany odwiedzający nie widzi. We własnym dzienniku zapisuj pierwotny stop loss: od niego liczą się ryzyko i R.

Co się stało po wyjściu
Cena dotknęła celu 0,17796 29 sierpnia około 09:20 UTC, mniej więcej 20 godz. 40 min po wyjściu. Wcześniej zeszła tylko do 0,15237, wciąż powyżej stop lossa 0,14698. Gdyby pozycja pozostała otwarta z tym samym stop lossem i celem, zarobiłaby na cenie +3998 USDT, pełne 2R, zamiast +1448.
To mądrość po fakcie. Ta liczba pomija kolejny dzień fundingu i ryzyko gwałtownego ruchu w nocy, a jedna transakcja niczego nie dowodzi. Wartość leży gdzie indziej: jeśli po każdym przedwczesnym wyjściu zanotujesz, dokąd poszła cena, kilkadziesiąt transakcji pokaże, czy Twoje przedwczesne wyjścia Cię chronią, czy kosztują Cię pieniądze. Bez tej kolumny zostaje pamięć, a pamięć zachowuje najbardziej bolesne przypadki.
Ponowne wejście 74 minuty później
O 13:56 UTC otworzyłem kolejnego longa na BTRUSDT, po 0,16443, prawie po tej cenie, po której przed chwilą sprzedałem. Stop loss był ciaśniejszy: 0,16007, 2,65% od wejścia, ryzyko 1001 USDT. Pozycja była większa: wartość nominalna 37 780 USDT wobec 30 464.
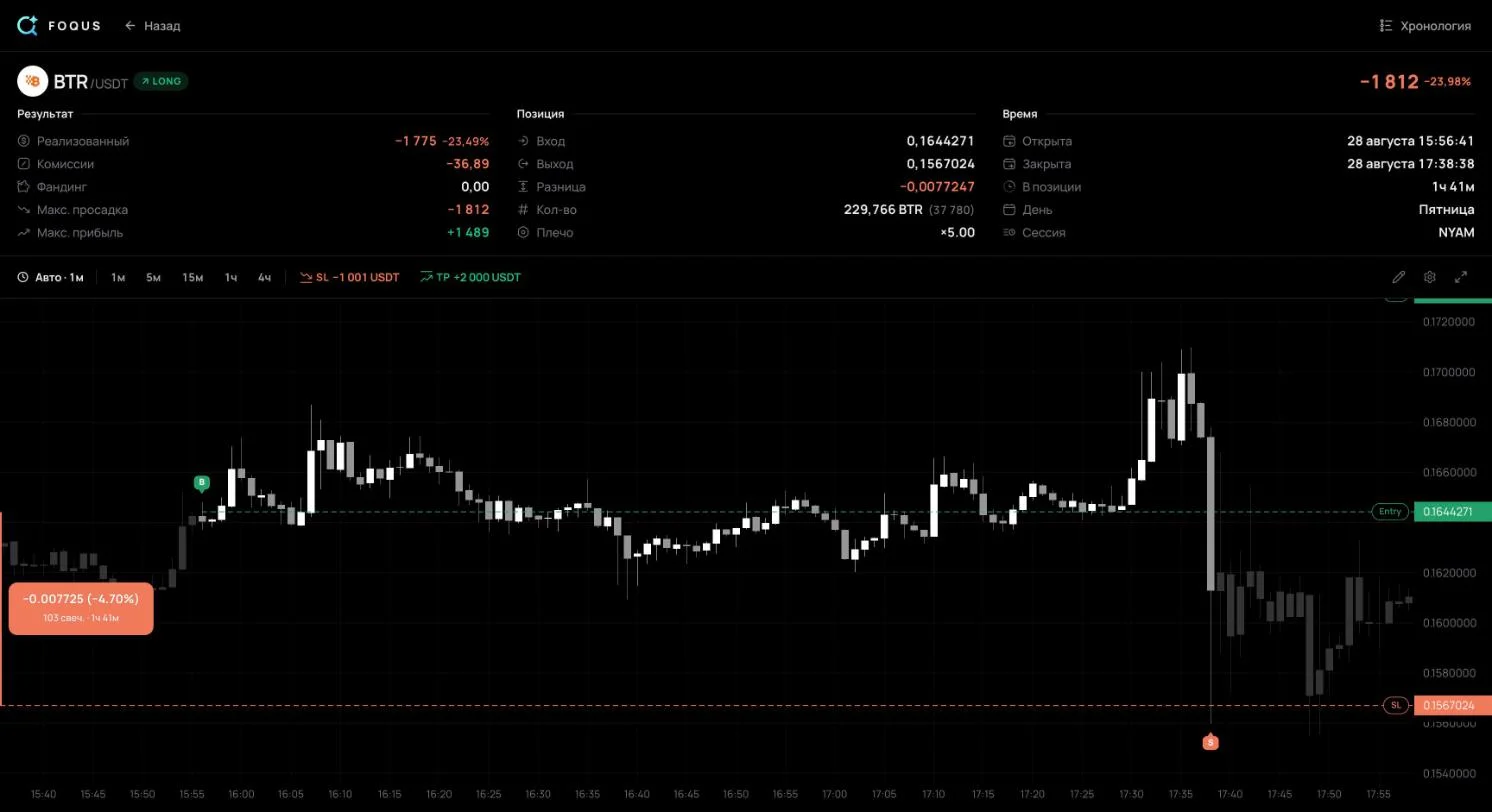
O 15:36 transakcja była na +1,51R. O 15:38 jedna minutowa świeca spadła do 0,15600 i zamknęła się na 0,16130, z powrotem powyżej stop lossa. Stop loss zdążył już wtedy zadziałać. Wykonał się po 0,15670, 2,1% poniżej swojej ceny. Wynik: −1811,76 USDT, czyli −1,81R wobec planowanego 1R. Razem obie transakcje straciły 439,85 USDT.
Zlecenie stop-market po uruchomieniu staje się zleceniem rynkowym, a zlecenie rynkowe realizuje się po najlepszej dostępnej cenie, która przy szybkim rynku może być daleko za stop lossem. Dlatego w dzienniku powinny się tu znaleźć dwie rzeczy. Po pierwsze, oznaczenie „ponowne wejście” z odnośnikiem do poprzedniej transakcji. Po drugie, różnica między planowanym ryzykiem a faktyczną stratą. Jeśli Twoje straty na stop lossie regularnie wychodzą większe niż 1R, przyczyną jest poślizg albo przesunięty stop loss.
Jak co tydzień przeglądać dziennik tradera
- Zbierz wszystkie transakcje z tygodnia. Także małe i niewygodne.
- Policz cztery liczby. Liczbę transakcji, skuteczność, średni zysk i średnią stratę, w R albo w USDT.
- Wylicz wartość oczekiwaną. To średni wynik na transakcję. Dodatnia oznacza, że system zarabia; ujemna – że traci.
- Podziel transakcje według setupu. Słaby setup chowa się w sumie za mocnym.
- Porównaj plan z wynikiem. Osobno przejrzyj straty większe niż 1R i przedwczesne wyjścia, razem z tym, co cena zrobiła po nich.
- Wybierz jedną zmianę na przyszły tydzień. Zapisz ją w dzienniku, żeby po tygodniu ją sprawdzić.
Wartość oczekiwana = Skuteczność × Średni zysk − Odsetek strat × Średnia strataTak to wygląda na prawdziwych liczbach: cały mój publiczny dziennik według stanu na 8 października 2026, 65 transakcji od 16 sierpnia do 2 października 2026.
Średnia zyskowna transakcja dała +1435,23 USDT, a średnia stratna −1775,80 USDT. Wartość oczekiwana: 35/65 × 1435,23 − 30/65 × 1775,80 = −46,78 USDT na transakcję. Ponad połowa transakcji była zyskowna, a mimo to konto jest na minusie, bo średnia strata jest większa od średniego zysku. Profit factor to cały zysk podzielony przez całą stratę; poniżej 1 konto traci.
Jest też wiersz, który pokazuje, dlaczego prowizje muszą być w każdym wpisie. Na cenie transakcje straciły 637 USDT, funding dodał 537, a prowizje zabrały 2940. Bez prowizji suma wyniosłaby −101 USDT. Dziennik, który pomija prowizje, pokazałby mniej więcej zero na koncie, które jest na minusie 3041 USDT.
Po ilu transakcjach można ufać liczbom?
Skuteczność to oszacowanie, a nie dokładna liczba. 95-procentowy przedział Wilsona, standardowy sposób wyznaczania zakresu dla proporcji, pokazuje, jak bardzo może się mylić:
| Transakcje | Skuteczność | Prawdziwa skuteczność, 95% |
|---|---|---|
| 20 | 45% | od 26% do 66% |
| 65 | 54% | od 42% do 65% |
| 100 | 45% | od 36% do 55% |
Nawet po 65 transakcjach prawdziwa skuteczność może wynosić 42% albo 65%. Dlatego cotygodniowy przegląd służy wyłapywaniu błędów wykonania: przesuniętego stop lossa, wejścia bez planu, brakujących prowizji. Setup ocenia się na dziesiątkach transakcji tylko z tym setupem.
Arkusz, notes czy aplikacja?
- Arkusz kalkulacyjny. Excel albo Arkusze Google: za darmo i elastycznie, ale każdą liczbę wpisujesz ręcznie, a MAE i MFE odczytujesz z wykresu. Darmowy szablon dziennika tradera liczy już ryzyko, R i wynik netto. Sprawdź go na transakcji powyżej: kierunek LONG, wejście 0,1573143, ilość 193 652, stop loss 0,14698, cel 0,17796, wyjście 0,1647912, prowizje 31,19, funding −44,82. Szablon zwraca ryzyko 2001,26 $, wynik netto +1371,91 $ i +0,69R, tak samo jak strona transakcji.
- Notes albo Notion. Dobre do notatek i zrzutów ekranu, słabe do liczb: skuteczność i wartość oczekiwaną trzeba liczyć osobno.
- Aplikacja, która importuje Twoje transakcje. Ceny, czas, prowizje i funding przychodzą z giełdy przez klucz API tylko do odczytu. Tak została zapisana transakcja powyżej. W MetaTrader 5 miejsce klucza zajmuje hasło inwestora; ono też daje tylko odczyt. Strony o Binance, Bybit, OKX i MetaTrader 5 pokazują, jak połączyć każdą z nich. Plan, powód wyjścia i wniosek nadal zapisujesz Ty.
Błędy w dzienniku, które ukrywają prawdę
- Brak planu. Bez stop lossa i celu ustalonych przed wejściem nie wiesz, co zawiodło – pomysł czy wykonanie – i nie policzysz R.
- Zapisywanie stop lossa po jego przesunięciu. Ryzyko i R wynikają z pierwotnego stop lossa. Jeśli zapiszesz stop loss odsunięty dalej, strata wygląda w R na mniejszą, niż była względem planu.
- Pomijanie niewygodnych transakcji. Impulsywne wejścia zwykle kosztują najwięcej. Pomiń je, a statystyki będą wyglądać lepiej niż Twój trading.
- Brak prowizji albo fundingu. W dzienniku powyżej to różnica między −101 a −3041 USDT.
- Nieczytanie dziennika. Dziennik opłaca się dopiero przy przeglądzie.
Najczęstsze pytania o dziennik tradera
Co powinien zawierać dziennik tradera?
Datę i godzinę w UTC, symbol, kierunek, wejście, stop loss, cel, wielkość i ryzyko w USDT. Po wyjściu: cenę wyjścia, prowizje, funding, wynik w R i to, czy trzymasz się swoich zasad. Setup, powód wyjścia i jeden wniosek dopisujesz Ty.
Czym dziennik różni się od historii transakcji na giełdzie?
Giełda przechowuje Twoje zlecenia i pozwala je wyeksportować. Ale w historii nie ma planu: powodu wejścia, pierwotnego stop lossa, powodu wyjścia. Nie ma w niej też MAE ani MFE; te bierze się z wykresu z czasu, gdy transakcja była otwarta.
Czy zapisywać emocje?
Tak, jednym słowem albo oceną od 1 do 5. Po miesiącu porównaj średni wynik w R dla każdego stanu. Zobaczysz, w jakich stanach handlujesz gorzej.
Skąd wziąć darmowy dziennik tradera?
Wystarczy dowolny arkusz z polami z początku tego poradnika. Gotowy to darmowy szablon do Excela i Arkuszy Google, z formułami na ryzyko, R, wartość oczekiwaną i obsunięcie kapitału.
Od czego zacząć
- Przed następnym wejściem zapisz stop loss i ryzyko w USDT. To Twoje 1R. Bez niego nie wyrazisz w R ani wyniku, ani MAE, ani MFE.
- Po każdym przedwczesnym wyjściu sprawdź wykres dzień później. Zanotuj, czy cena doszła do celu, czy do stop lossa. Po kilkudziesięciu takich notatkach będziesz wiedzieć, ile są warte Twoje przedwczesne wyjścia.
Źródła
- Mój publiczny dziennik na Binance, transakcje 104 i 136: ceny, czas, prowizje, funding, MAE, MFE i podsumowania 65 transakcji według stanu na 8 października 2026.
- Binance: How to Download My Order History for USDⓈ-M and COIN-M Futures Orders: giełda przechowuje historię zleceń futures i pozwala ją wyeksportować.
- Binance: Introduction to Binance Futures Funding Rates: funding płacą sobie nawzajem longi i shorty; Binance nie pobiera od niego opłaty.
- Binance: Types of Order on Binance Futures: zlecenie stop-market po uruchomieniu zamienia się w zlecenie rynkowe, a zlecenie rynkowe może mieć poślizg.
- Van Tharp Institute: A Short Lesson on R and R-Multiples: R jako początkowe ryzyko wyznaczone przez stop loss, wyniki w wielokrotnościach R, wartość oczekiwana jako średnia wielokrotność R.
- NIST/SEMATECH e-Handbook of Statistical Methods: Confidence Intervals: metoda Wilsona wyznaczania przedziału ufności dla proporcji.


